Afrika's crypto-opleef van $101 miljard: Superteam Nigeria-leider Nzube Ezudo stelt dat de daling van Nigeria geen teken is van afnemende interesse
Belangrijkste punten
- •Afrika ten zuiden van de Sahara ontving $101 miljard aan on-chain cryptowaarde in het jaar tot juni 2026, een stijging van 13,4% die de regio de snelst groeiende cryptomarkt ter wereld maakte.
- •De cryptomarkt van Zuid-Afrika groeide met 52% naar $39,3 miljard, terwijl die van Nigeria met 3% daalde naar $38,1 miljard, ondanks een derde plaats op de grassroots-adoptionindex van Chainalysis.
- •Peer-to-peer instroom van stablecoins in de regio groeide tussen 2022 en 2026 met meer dan een factor zes naar $14,6 miljard, terwijl de Bitcoin-instroom over dezelfde periode met 60% daalde.
- •Nigeria's daling weerspiegelt strengere regulering en een stabielere naira, waarbij gelicentieerde binnenlandse beurzen nu de helft van de gecentraliseerde instroom van het land verwerken, tegen 27% in 2025.
- •Op 1 september 2026 toezegden 21 mondiale financiële instellingen, waaronder Bank of America, Citi, Goldman Sachs en Afrika's Standard Bank, samen een dollar-stablecoin uit te geven, gericht op de eerste helft van 2027.
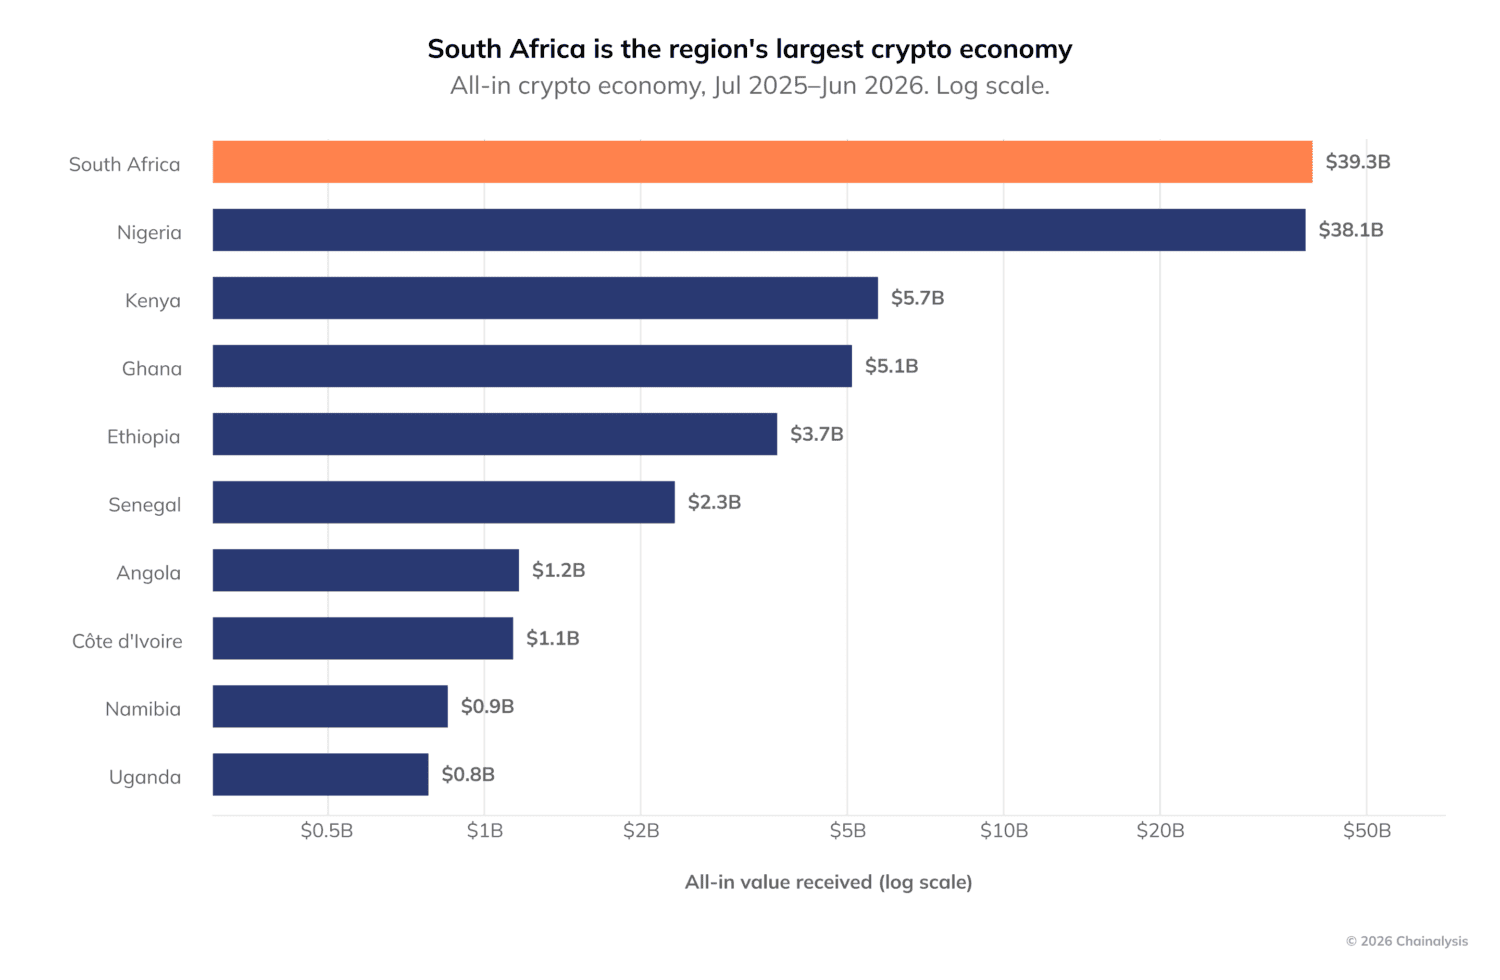
De crypto-economie van Nigeria kromp in het jaar tot juni 2026, terwijl die van Zuid-Afrika met de helft groeide. De voor de hand liggende conclusie zou zijn dat Nigerianen de interesse hebben verloren. Deskundigen die de data lezen, betwisten dat: de adoptie van stablecoins neemt juist toe — in de ene markt voegt het volume toe, in de andere herschikt het het volume.
Afrika ten zuiden van de Sahara ontving $101 miljard aan on-chain waarde tussen 1 juli 2025 en 30 juni 2026, volgens het Geography of Cryptocurrency-rapport 2026 van Chainalysis. Dat betekende een groei van 13,4%, genoeg om de regio de snelst groeiende cryptomarkt ter wereld te maken, ondanks dat ze de kleinste blijft. Peer-to-peer instroom van stablecoins in de regio groeide in die periode met meer dan een factor zes, van $2,3 miljard in 2022 naar $14,6 miljard in 2026, terwijl de instroom van Bitcoin met 60% daalde, van $36 miljard naar $14,6 miljard.
Om uit te leggen waarom traditionele geldverstrekkers en informele handelaren op dezelfde rails uitkomen, interviewde Technext Nzube Ezudo, een voormalig zakelijk bankier die nu Superteam Nigeria leidt, de Nigeriaanse tak van het mondiale Superteam-talentnetwerk binnen het Solana-ecosysteem.
Eén continent, twee snelheden van formalisering
Zuid-Afrika en Nigeria samen drijven meer dan driekwart van de crypto-activiteit in Afrika ten zuiden van de Sahara, maar de twee zwaargewichten bewogen in tegenovergestelde richtingen. De Zuid-Afrikaanse markt groeide met 52% naar $39,3 miljard, geholpen door $8,34 miljard aan binnenlandse zakelijke betalingen — een categorie die sneller groeide dan de $1,29 miljard aan institutionele instroom van het land. Nigeria registreerde $38,1 miljard, een daling van 3%, ondanks een derde plaats op de grassroots-adoptionindex van Chainalysis en $25,2 miljard die gebruikers naar cryptodiensten stuurden.
In Ezudo's ogen weerspiegelt de divergentie een verschillend volgordebeleid in regulering, niet een afnemende Nigeriaanse vraag. Zuid-Afrika beschouwt crypto al enkele jaren als een gereguleerd financieel product: beurzen zijn gelicentieerd, banken willen er zaken mee doen en bedrijven kunnen crypto zonder angst in hun boeken verwerken.
"Wanneer instellingen en handelaren dat comfort krijgen, volgt het volume. Dat is wat een sprong van 52% betekent," zegt hij. "De daling van Nigeria is geen verlies van interesse. Nigerianen behoren nog steeds tot de actiefste cryptogebruikers ter wereld. Wat is veranderd, is de urgentie en de route."
Tegen de achtergrond van de valutaschokken van 2024 koelde een stabielere naira de paniekgedreven hedging. Tegelijkertijd hersvormden strengere regulering en belastingrapportage hoe waarde beweegt. De activiteit op gedecentraliseerde beurzen daalde met 45% en grensoverschrijdende peer-to-peer stromen daalden met 17%, terwijl binnenlandse gecentraliseerde beurzen nu de helft van Nigeria's gecentraliseerde instroom verwerken, tegen 27% in 2025 en slechts 7% in 2022.
Een deel van die verschuiving is echt en gezond, oordeelt Ezudo, omdat gelicentieerde lokale platforms betere naira-liquiditeit en snellere uitbetalingen bieden. Hij vermoedt dat het restant uit het zicht is verdwenen — naar OTC-desks, handelarennetwerken die off-chain afrekenen, en WhatsApp- en Telegram-handelsgroepen.
"In Zuid-Afrika zie je formalisering die volume toevoegt. In Nigeria zie je formalisering die volume herschikt," zegt hij. "Op termijn verwacht ik dat Nigeria dezelfde institutionele lift krijgt die Zuid-Afrika nu geniet. Het doel zou moeten zijn de gereguleerde route zo goedkoop en eenvoudig te maken dat er geen reden is om die te verlaten."
Eén Nigeriaanse uitzondering valt op. Regionaal doen stablecoins het meeste werk, maar Chainalysis constateerde dat Bitcoin nog steeds goed was voor 92% van Nigeria's kleine binnenlandse wallettransfers onder $10.000 — $923 miljoen van $1 miljard — tegen 22% in de rest van Afrika ten zuiden van de Sahara. De formele diensten van het land groeien, maar de peer-to-peer gewoonte blijft duidelijk Bitcoin-gedreven.
Voorbij de twee reuzen boekten kleinere West-Afrikaanse markten opvallende winsten. De crypto-economie van Ghana groeide met 80% naar $5,1 miljard, die van Senegal steeg met 215% naar $2,3 miljard. Ezudo deelt de scepsis die die cijfers oproepen.
"Percentages vanaf een kleine basis vertellen minder dan mensen denken," zegt hij. "Senegal met $2,3 miljard is nog een jonge markt, dus enkele actieve corridors of OTC-desks kunnen het cijfer flink bewegen."
De drijfveren zijn echter niet puur speculatief. Ghana heeft twee jaar lang een regelgevingskader opgebouwd, en zodra bedrijven de regels kennen, beginnen echte betalingen te stromen. Senegal ligt in de CFA-frankzone, zodat de groei minder voortkomt uit valuta-instabiliteit en meer uit de vraag naar goedkopere, snellere betalingen binnen West-Afrika en met de diaspora.
"Mijn toets voor duurzaamheid is simpel: overleeft het volume een rustige markt? Als deze cijfers blijven staan terwijl de prijzen volgend jaar zijwaarts bewegen, is het adoptie. Als ze wegebben, was het een moment," zegt Ezudo. "Ik neig naar adoptie, omdat stablecoins, en geen volatiele tokens, het meeste werk doen."
Op de regionale markt van $101 miljard vertegenwoordigt het meeste volume nog steeds spaargeld en waardebehoud, geeft Ezudo toe. Handelarsafrekeningen zijn het kleinste aandeel, maar het snelst groeiende — en het punt waar het verhaal, in zijn ogen, verschuift van crypto als spaarrekening naar crypto als betaalrail. Actieve intra-Afrikaanse cryptobetalingscorridors verdubbelden bijna binnen een jaar, van 80 naar 152, en hun totale waarde meer dan verdrievoudigde, van $34,3 miljoen naar $116,5 miljoen.
"Wanneer je valuta binnen een paar jaar een groot deel van zijn waarde verliest, is het aanhouden van dollars on-chain een rationeel besluit, geen speculatief," zegt hij. "Ik zou ook inbreken tegen de term kapitaalvlucht. Een klein bedrijf dat zijn werkkapitaal beschermt vlucht niet. Het overleeft."
On-chain data kan niet uitmaken hoeveel van dat corridorvolume handel is en hoeveel familietoeverzending, en Ezudo doet alsof niet.
"Een wallet kondigt niet aan of het een handelaar in Kano is die een leverancier in Accra betaalt, of iemand die geld naar familie stuurt," zegt hij. "Mijn lezing vanuit het ecosysteem is dat het merendeel nog steeds kleine bedrijven en informele handelaren zijn die P2P-rails gebruiken, wat de grens tussen toeverzending en handel vervaagt. Dat is eigenlijk het verhaal: de informele economie is waar de intra-Afrikaanse handel leeft, en zij adopteert het eerst."
Dat volume verder opschalen is volgens hem geen blockchainprobleem. Het vereist drie verbeteringen:
- Lokale uitstaprampen: goedkope, directe conversie naar mobiel geld en bankrekeningen in elke corridor, niet alleen de vier grote markten.
- Bedrijfstools: facturatie, reconciliatie en bonnen die de accountant en de belastingdienst van een bedrijf accepteren.
- Ingebouwde compliance: identiteits- en travel rule-controles die banken en toezichthouders geruststellen zonder snelheid te doden.
"Chains zoals Solana verrekenen al binnen een seconde voor een fractie van een cent," zegt Ezudo. "De blockchain is niet langer de bottleneck. De laatste mijl is dat."
Waarom traditionele financiering de overstap maakte
Drie ontwikkelingen doorbraken de dam voor de traditionele financiering, zegt Ezudo. Ten eerste vertrokken de klanten: bedrijven rekenden facturen al af in USDT en USDC, omdat correspondent banking traag, duur en krimpend was, nu mondiale banken zich terugtrokken uit Afrikaanse corridors. Ten tweede kwam de regulering, en compliance-teams zeiden niet langer standaard nee. Ten derde veranderde het mondiale signaal — zodra Visa, grote Amerikaanse banken en betaalbedrijven op stablecoins begonnen te bouwen, sloeg het reputatierisico van aanraken om in het risico van achterblijven.
"Banken zagen hun provisie-inkomsten de deur uit lopen," zegt hij. "Dollar-stablecoins zijn het compromis omdat ze het probleem oplossen dat banken werkelijk hebben — dollarliquiditeit en afrekensnelheid — zonder iemand een mening over de Bitcoinprijs te laten innemen. Voor het risicocomité van een bank ziet een gereguleerde, volledig gedekte dollar-token eruit als een sneller betaalinstrument, geen speculatief actief. Dat is een gesprek dat ze kunnen voeren."
Het duidelijkste teken van die verschuiving kwam op 1 september 2026, toen 21 mondiale financiële instellingen, waaronder Bank of America, Citi en Goldman Sachs, toezegden een onderneming op te richten om een Amerikaanse dollar-stablecoin uit te geven, gericht op de markt in de eerste helft van 2027. Standard Bank, Afrika's grootste geldverstrekker, is de enige Afrikaanse instelling in de groep. Binnen de regio signaleert Chainalysis ook toenemende experimenten met lokale-valuta-stablecoins in Zuid-Afrika, Ghana, Kenia en Tanzania — waaronder een op de cedi gebaseerd model dat de Bank of Ghana onderzoekt en dat begunstigden via bankrekeningen of mobiel geld cedi's zou laten ontvangen zonder zelf crypto aan te houden.
Dat betekent niet dat banken de toeverzendmarkt volledig zullen opslokken. Diasporagemeenschappen stuurden in de periode $888 miljoen naar de regio via cryptotoeverzendingen, waarvan $645 miljoen uit Noord-Amerika, terwijl de Wereldbank de gemiddelde kosten van het sturen van $200 naar Afrika ten zuiden van de Sahara schatte op 7,9 procent — het hoogste van alle regio's. Ezudo verwacht convergentie in plaats van vervanging: banken als gelicentieerde rails en liquiditeitspartners, startups die de klant behouden.
"Een bank die een pilot uitvoert, verandert niet van de ene op de andere dag zijn kostenstructuur of klantervaring," zegt hij. "De startups die risico lopen, zijn degenen waarvan de enige voorsprong reguleringsarbitrage was. Degenen met een echt product komen het goed door."
Zelfbeheer is een geheugensteun, geen ideologie
Zelfs nu instellingen binnenkomen, ontvingen persoonlijke wallets 32,3% van alle waarde die Afrika ten zuiden van de Sahara binnenkwam — het hoogste aandeel ter wereld — en 70,9% van die waarde arriveerde via grensoverschrijdende P2P-transfers. Ezudo leest dat patroon als zelfverdediging uit ervaring, niet als ontwijking.
"Vele mensen hier hebben bevroren rekeningen, plotselinge opnamelimieten, stilgelegde beurzen of een betaalprovider die van de ene op de andere dag verboden werd meegemaakt," zegt hij. "Daarna is het beheren van je eigen sleutels geen ideologie. Het is gezond verstand. Dat is betaalgedrag, geen verstopgedrag."
Voor bouwers luidt zijn advies: dwing gebruikers niet terug naar custodial rekeningen, maar maak zelfbeheer veiliger en eenvoudiger, met herstelopties, betere walletontwerpen en conforme on-ramps.
Centrale banken maken zich terecht zorgen, zegt Ezudo: als een groot deel van de besparingen en handel verschuift naar dollar-tokens, verliest monetair beleid een deel van zijn reikwijdte. Nigeria begon in juli 2026 zijn regels te coördineren, toen president Bola Tinubu een uitvoeringsbevel over virtuele-activacoördinatie ondertekende, waarmee een raad onder voorzitterschap van de Centrale Bank van Nigeria werd opgericht om te harmoniseren hoe toezichthouders virtuele activa, waaronder stablecoins, behandelen.
"Maar stablecoins zijn een symptoom, niet de oorzaak," zegt hij. "Mensen grepen naar dollars wanneer de lokale valuta onstabiel of moeilijk te verplaatsen was. Dat deden ze met cashdollars en parallelle markten lang vóór crypto. Het verbieden van het middel verwijdert de vraag niet. Het duwt haar alleen naar een minder zichtbare plek."
Zijn recept: reguleer stablecoin-activiteit, moedig lokale-valuta-stablecoins aan voor binnenlandse en regionale handel, en sluit deze rails aan op nationale betaalsystemen.
"De beste verdediging van de naira of de cedi is een stabiele valuta die gemakkelijk te gebruiken is," zegt Ezudo. "Als centrale banken dat goed doen, kunnen stablecoins hun valuta's dragen in plaats van vervangen."
De ijkpunten in dat betoog staan al op de kalender: de dollar-stablecoin van het bankconsortium is gericht op de eerste helft van 2027, Nigeria's raad voor virtuele activa werd in juli 2026 opgericht met de taak te harmoniseren hoe toezichthouders stablecoins behandelen, en het onderzoek van de Bank of Ghana naar een op de cedi gebaseerd model loopt. Volgens Ezudo's eigen maatstaf is de toets of deze volumes een rustige markt overleven — de conditie waaronder de $101 miljard van dit jaar leest als duurzame adoptie in plaats van een moment.

