Kalshi Onder Vuur Wegens Wash Trading rond Crypto Perpetuals Volume
Belangrijkste punten
- •Onderzoeker Beni beweerde dat Kalshi's ETH perpetual-contract ongeveer $539 miljoen aan 24-uursvolume registreerde tegenover slechts circa $3,1 miljoen aan open interest, een kloof die volgens hem omresearch rechtvaardigde vanwege mogelijke wash trading.
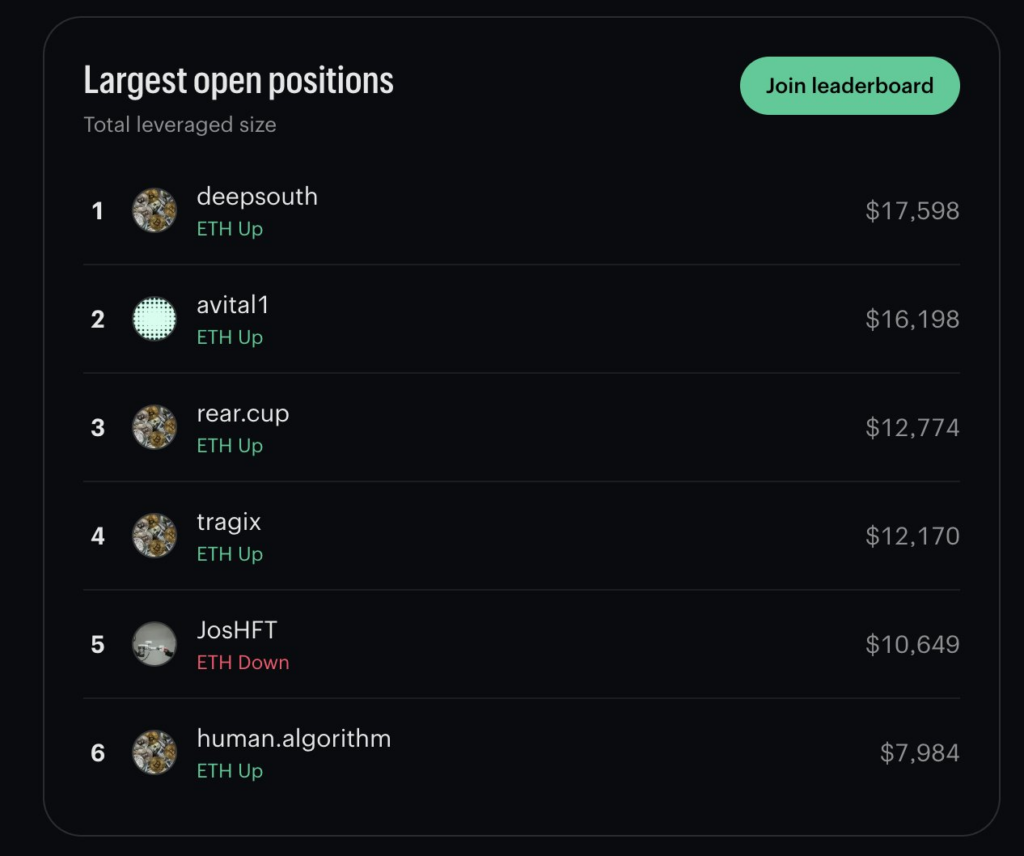
- •Transacties van een uniforme grootte zouden goed zijn voor ongeveer 58% van Kalshi's ETH perpetuals-volume op vier afzonderlijke dagen, terwijl de open positie van de toptrader slechts $17.598 bedroeg.
- •Kalshi ontkende de beschuldigingen op 22 september, verklaarde dat de transacties echte handel weerspiegelden tussen honderden takers en een market maker, en lichtte toe dat het volume de maximale potentiële uitbetaling weerspiegelt in plaats van het uitgegeven geld, conform de methodiek van Polymarket.
- •Beni betoogde dat Kalshi's CFTC-aanvraag om eenprogramma te verlengen, waardoor bepaalde self-clearing members, waaronder Jump Trading, nul kosten betalen, een prikkel creëert om het handelsvolume op te blazen — een bewering die het bedrijf verwierp in een blogpost waarin het wash trading verbiedt.
- •Zorgen over wash trading zijn ook geuit rond Kalshi's voorspellingsmarkten, waar één gebruiker allegedly elke twee seconden $1 van een Mamdani '2028 Democratic presidential nominee'-contract kocht en verkocht, met een totaal van $2 miljoen tussen 1 augustus en 19 september.
Voorspellingsmarktoperator Kalshi krijgt vragen over de handelsactiviteit in zijn cryptocurrency perpetual futures nadat een onderzoeker beweerde dat ongebruikelijk repetitieve transacties het gerapporteerde volume van het platform hadden opgeblazen. Het geschil, dat openbaar werd uitgevochten op X, draait om de cijfers voor crypto-derivaten van de beurs en de kostenincetten die beschikbaar zijn voor zijn market makers.
Wash trading verwijst doorgaans naar transacties waarbij dezelfde partij in feite aan beide kanten van een transactie zit, waardoor geregistreerde activiteit ontstaat zonder echte economische blootstelling. Gerapporteerd volume is een van de zichtbaarste signalen van de activiteit en liquiditeit van een beurs, en daarom trekken kritische vragen over die cijfers doorgaans veel aandacht in een markt waarin platformen met elkaar worden vergeleken.
Beni, de pseudonieme medeoprichter van Stealth Neolab, zei dat Kalshi's ETH perpetual-contract ongeveer $539 miljoen aan 24-uursvolume registreerde tegenover ongeveer $3,1 miljoen aan open interest. Open interest meet de waarde van posities die nog openstaan in plaats van het totale verhandelde bedrag, een onderscheid dat analisten gebruiken om in te schatten hoeveel activiteit echte nettoposities weerspiegelt. In een X-post identificeerde de onderzoeker ook een concentratie van even grote transacties en betoogde dat het patroon omresearch rechtvaardigde vanwege mogelijke wash trading.
Kalshi verwierp die conclusie op 22 september. Het bedrijf zei dat de transacties echte handel weerspiegelden tussen honderden takers en een market maker, in plaats van gecoördineerde activiteit die bedoeld was om volume te fabriceren.
Wash Trading-beschuldigingen Draaien om ETH Perpetuals
Volgens Beni is een duidelijk teken van wash trading het ongebruikelijke volume van $5.500-transacties bij Kalshi. Hij merkte op dat transacties van deze grootte goed zijn voor ongeveer 58% van het volledige ETH perpetuals-volume op vier afzonderlijke dagen. Hij betoogde dat de combinatie van hoge omzet en minimale netto blootstelling niet strookte met organische marktactiviteit.
Daarnaast wees hij op de verrassend kleine omvang van de grootste open positie in de ETH perpetuals-markt. Het leaderboard toont dat de toptrader slechts een open positie van $17.598 aanhoudt, ondanks het enorme gerapporteerde volume.
Kalshi's product development lead IcoBeast.eth verzette zich tegen de beschuldigingen in een post op X en merkte op dat het geen zin heeft om wash trading te plegen wanneer er handelskosten gelden.
Beni stelde echter dat Kalshi drie weken geleden een aanvraag indiende bij de Commodity Futures Trading Commission (CFTC) om een rebateprogramma te verlengen. De CFTC houdt toezicht op de Amerikaanse derivatenmarkten, en programma's van dit soort doorlopen een reguleringsproces. Het programma staat sommige self-clearing members (SCM's) — in wezen market makers — toe nul kosten te betalen, omdat een maker-rebate van 0,3% een taker-kostenpost van 0,3% compenseert. Hij merkte op dat een van de SCM's op Kalshi Jump Trading is, dat ook een partnerschap met het platform heeft om liquiditeit te ruilen voor aandelen. Naar zijn mening creëert dit een prikkel om het handelsvolume kunstmatig op te blazen.
“Omdat Kalshi een deal sloot met Jump Trading waarbij liquiditeit werd geruild voor aandelen, betekent dit dat ze direct worden gestimuleerd om de 'cijfers' goed te laten lijken,” zei hij.
Ondertussen zijn er beschuldigingen ontstaan dat wash trading zich verder kan uitstrekken dan crypto perpetuals tot Kalshi's voorspellingsmarkten. Eén gebruiker wees op de Mamdani “2028 Democratic presidential nominee”-markt, waar een gebruiker elke 2 seconden $1 van het contract k en verkocht, goed voor $2 miljoen tussen 1 augustus en 19 september.
Kalshi Ontkent Wash Trading-beschuldigingen
Kalshi heeft de beschuldigingen ontkend. IcoBeast.eth, die vooraan stond in de tegenwerping, schreef de controverse toe aan een misverstand over hoe het platform werkt. Hij legde uit dat het gerapporteerde volume van Kalshi de maximale potentiële uitbetaling weerspiegelt in plaats van het daadwerkelijk uitgegeven geld — dezelfde rapportagemethode die Polymarket gebruikt. De volumemethodiek is van belang omdat kopcijfers vaak worden gezien als een afkorting voor de schaal van een platform, en bepalen hoe platformen zich verhouden tot concurrenten.
Het bedrijf heeft ook een blogpost gepubliceerd getiteld “The Facts Behind Kalshi's Perpetuals Volume.” Daarin verklaarde het bedrijf dat het wash trading in welke vorm dan ook verbiedt, terwijl het erkende dat er een rebateprogramma loopt. Het betoogde dat de prikkels op het platform liquiditeitsverschaffing belonen in plaats van kunstmatig volume, en verklaarde: “Deze structuren bieden handelaren geen prikkel tot wash trading omdat ze geen verhandeld volume belonen, alleen geleverde rustende liquiditeit.”
IcoBeast.eth bood Beni ook zijn excuses aan omdat hij zijn beweringen aanvankelijk had weggewuifd, en voegde eraan toe dat hij de prikkels van het platform beter zal uitleggen en waarborgen zal treffen. Kalshi houdt vol dat er geen wash trading plaatsvindt op zijn platform. Voor waarnemers zijn de nabije ijkpunten procedureel: de verlenging van het rebateprogramma rust op Kalshi's aanvraag bij de CFTC, terwijl IcoBeast.eth heeft toegezegd de prikkels van het platform duidelijker te explaineren en aanvullende waarborgen in te voeren.
Beschuldigingen van mark manipulation blijven onbewezen, tenzij ze worden vastgesteld door regelgevende bevindingen, gerechtelijke procedures of andere geverifieerde bewijzen.
Bron: The Market Periodical

