Is crypto veiliger dan een bank? Belangrijkste veiligheidsstatistieken voor 2026
Belangrijkste punten
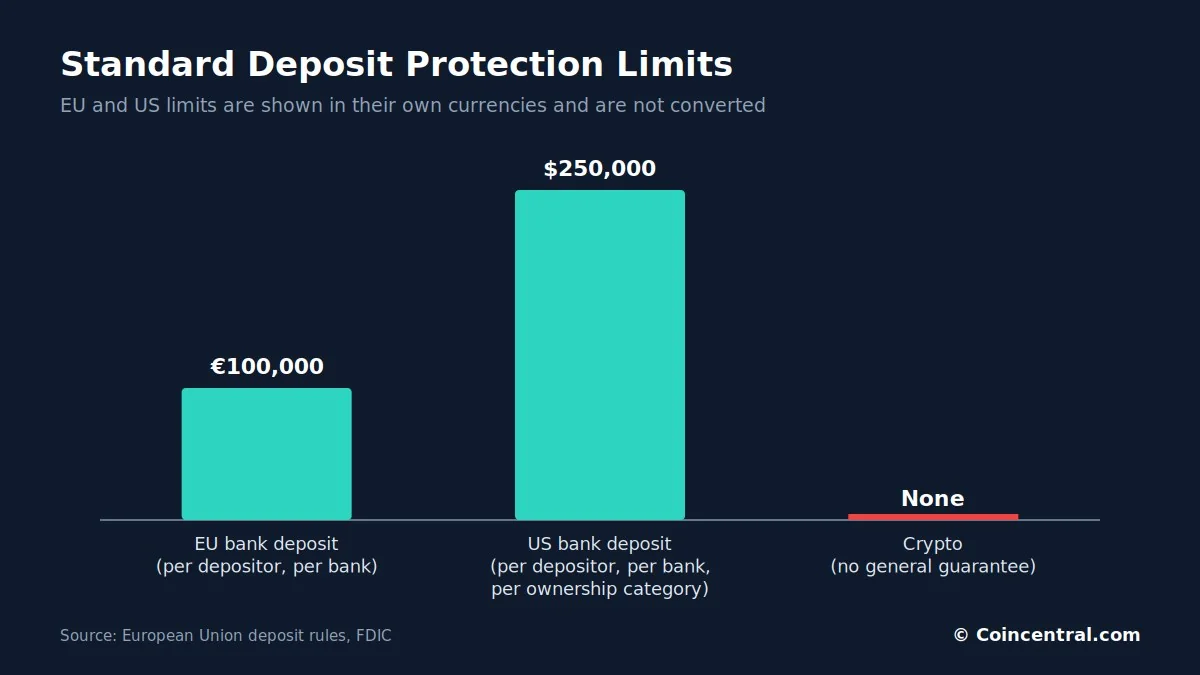
- •In aanmerking komende bankdeposito's zijn doorgaans gegarandeerd tot €100.000 per rekeninghouder per bank in de EU en minstens $250.000 per rekeninghouder per verzekerde bank in de VS, terwijl crypto-activa geen equivalente verzekeringsbescherming hebben.
- •Vijf door de FDIC verzekerde Amerikaanse banken failleerden in 2023, waaronder Silicon Valley Bank en Signature Bank, maar verzekerde rekeninghouders kregen doorgaans binnen enkele dagen weer toegang tot hun fondsen.
- •De volatiliteit van Bitcoin is het centrale risico: het bereikte een record boven $126.000 in oktober 2025 voordat het jaar-tot-datum rendement tegen het einde van Q1 2026 ongeveer -25% was, na historische dalingen van 50% tot meer dan 80%.
- •Chainalysis schat dat ongeveer $3,4 miljard aan crypto in 2025 via hacks is gestolen, terwijl oplichtingsstromen van ten minste $14 miljard $17 miljard konden overschrijden naarmate meer adressen worden geïdentificeerd.
- •Zelfbeheerd Bitcoin neemt de afhankelijkheid van commerciële banken weg met een voorraad beperkt tot 21 miljoen munten, maar verschuift beveiligingsplichten zoals sleutelbeheer en blootstelling aan oplichting volledig naar de individuele eigenaar.
Voor dagelijkse besparingen blijft een gereguleerde bankrekening voor de meeste mensen de veiligere optie. Banken zijn ontworpen om de nominale waarde van een storting te beschermen, terwijl cryptocurrency geen vergelijkbare garantie biedt.
Dat maakt banken niet risicovrij, en het maakt crypto ook niet per definitie onveilig. De twee systemen beschermen tegen verschillende categorieën verlies. Op basis van recente cijfers van toezichthouders, de FDIC, Chainalysis en Fidelity Digital Assets doorloopt deze vergelijking depositoverzekeringen, bankfaillissementen, volatiliteit, inflatie, diefstal, oplichting en bewaring — de belangrijkste factoren die bepalen waar geld feitelijk het veiligst is.
Bank versus crypto-veiligheid in één oogopslag
De veiligste plek voor geld hangt af van het risico dat een spaarder vooral wil vermijden. Een bankdeposito is ontworpen om zijn nominale waarde te behouden. Bitcoin is ontworpen rond een vaste voorraad en eigendom zonder bank.
Beschouw een eenvoudige vraag: waar zou iemand €20.000 parkeren die hij volgend jaar naar verwachting nodig heeft? Een beschermd bankdeposito is de voor de hand liggende keuze. Vraag in plaats daarvan welk activa meer onafhankelijkheid van banken en monetair beleid biedt, dan maakt Bitcoin de sterkere zaak.
De cruciale kanttekening geldt voor beide. Nooit contant geld noch crypto belooft dat geld in de toekomst evenveel zal kopen — ze falen gewoon op verschillende manieren. De grootste kloof tussen hen is depositobescherming.
Depositoverzekering en bankfaillissementen
In de Europese Unie zijn in aanmerking komende deposito's doorgaans beschermd tot €100.000 per rekeninghouder, per bank. Portugal hanteert dezelfde grens via zijn Depositigarantiefonds, en Banco de Portugal bevestigt dekking voor lopende rekeningen, termijndeposito's en verschillende andere stortingstypes.
In de Verenigde Staten verzekert de FDIC minstens $250.000 per rekeninghouder, per verzekerde bank, per eigendomscategorie — lopende rekeningen, spaarrekeningen, geldmarktdepositorekeningen en depositocertificaten. Crypto-activa genieten geen dergelijke dekking. De Britse Financial Conduct Authority geeft een parallelle waarschuwing: directe crypto-investeringen zijn niet beschermd door de Financial Services Compensation Scheme, en de FCA zegt dat beleggers erop voorbereid moeten zijn alles te verliezen wat ze inbrengen.
Bankfaillissementen komen voor. Vijf door de FDIC verzekerde Amerikaanse banken failleerden in 2023, waaronder Silicon Valley Bank en Signature Bank. Bij Silicon Valley Bank was meer dan 90% van de deposito's onverzekerd. Ongeveer $42 miljard verliet de bank in één dag, en naar verluidt stond nog eens $100 miljard er de volgende dag te vertrekken. De bank faillite — toch waren verzekerde rekeninghouders beschermd. Volgens de FDIC krijgen verzekerde rekeninghouders doorgaans binnen enkele dagen weer toegang tot hun gedekte fondsen, vaak de eerstvolgende werkdag. Een bank die failliet gaat is niet hetzelfde als een rekeninghouder die verzekerde fondsen verliest.
De grenzen blijven belangrijk. Iemand met €500.000 op één EU-bankrekening heeft normaal standaardbescherming van €100.000, terwijl een Amerikaanse spaarder met $1 miljoen op één eenvoudige rekening mogelijk slechts $250.000 standaarddekking heeft. De studie van de FDIC uit 2026 concludeerde dat rekeninghouders met grote onverzekerde saldi eerder van Silicon Valley Bank, Signature Bank en First Republic wegvluchtten dan volledig verzekerde particuliere rekeninghouders. Spaarders onder de grenzen lopen veel minder dit risico.
Bitcoins grootste risico is prijsvolatiliteit
Een banksaldo beweegt normaal niet 20% in een maand. Bitcoin kan dat wel — en dat is de voornaamste reden waarom het niet geschikt is voor geld dat op een vaste datum nodig is. Fidelity Digital Assets meldde dat aan het einde van Q1 2026 het trailing éénjaarsrendement van Bitcoin ongeveer -17% was, met een jaar-tot-datum rendement van ongeveer -25%. Solana viel meer.
Bitcoin bereikte een record boven $126.000 in oktober 2025 en daalde vervolgens scherp. Eerdere cycli produceerden dalingen van 50%, 70% en, in eerdere periodes, meer dan 80%. Het activa heeft ook sterke langetermijnrendementen geleverd — Fidelity merkt op dat het traditionele activa over verschillende periodes heeft verslagen — maar die winsten kwamen nooit in een rechte lijn.
Stel je €30.000 voor die opzij is gezet voor een aanbetaling op een huis volgend jaar. Op een beschermde eurorekening blijft het rond €30.000 vóór rente en inflatie. In Bitcoin zou het €45.000 of €18.000 kunnen worden, en niemand weet dat vooraf. Als Bitcoin valt van $100.000 naar $50.000, bezit de houder nog steeds dezelfde hoeveelheid BTC; de helft van de dollarwaarde is weg, en geen enkele verzekeraar dekt het gat.
Inflatie treft banksparingen, en Bitcoin heeft een vaste voorraad
Banken leiden op nominale veiligheid maar beschermen de koopkracht niet. Geld op een rekening behoudt zijn nominale waarde terwijl de prijzen stijgen. Houd €100.000 in contanten tien jaar aan met een gemiddelde inflatie van 3% per jaar, en het rekeninguittreksel zal nog steeds €100.000 tonen — maar het koopt slechts wat ongeveer €74.000 vandaag koopt. Er is geen plotselinge crash in de bankapp; het verlies bouwt langzaam op via hogere prijzen. Rente kan een deel of het gehele bedrag compenseren, afhankelijk van het tarief en de belastingregels.
Bitcoin werkt anders. De voorraad is beperkt tot 21 miljoen BTC, en de nieuwe uitgifte daalt ongeveer elke vier jaar door de halvering. Geen enkele centrale bank kan nog eens 10 miljoen BTC creëren, wat één specifiek risico wegneemt — verdunning van de voorraad door beslissing — zonder vraag of prijs te garanderen.
Fiatvaluta's worden door centrale banken beheerd met doelen zoals stabiele prijzen, dus spaarders staan voor een afweging: deposito's bieden stabiliteit op korte termijn, terwijl Bitcoin een starre voorraad biedt met grote prijsschommelingen. Is Bitcoin een betere inflatiehedge? Mogelijk over lange periodes, maar niet betrouwbaar over korte — Bitcoin kan vallen terwijl de consumentenprijzen stijgen. In een jaar met hoge inflatie kan een spaarder 2% tot 4% van de reële koopkracht verliezen; een Bitcoin-houder kan 40% in enkele maanden verliezen.
Statistieken over cryptodiefstal
De cryptobeveiliging is verbeterd, maar diefstal blijft groot. Chainalysis schat dat ongeveer $3,4 miljard aan crypto in 2025 via hacks is gestolen, waarbij persoonlijke walletcompromissen ongeveer 20% van de gestolen waarde uitmaken — ongeveer $713 miljoen. Het bedrijf telde ongeveer 158.000 diefstalincidenten in 2025, tegenover 54.000 in 2022, met ten minste 80.000 individuele slachtoffers.
Deze cijfers betekenen niet dat 20% van de cryptogebruikers gehackt wordt. Ze tonen aan dat direct eigendom een soort beveiligingsrisico met zich meebrengt dat een verzekerde bankrekeninghouder niet in dezelfde mate ondervindt. Banken worden ook geconfronteerd met cybercriminaliteit — rekeningovernames, kaartfraude, phishing, datalekken, ransomware en interne fraude — maar het verschil zit in waar de aansprakelijkheid ligt. Van een klant wordt normaal niet verwacht dat hij het gehele verlies van een bank opvangt, omdat banken opereren onder kapitaalregels, fraudecontroles, verzekeringen, klantverificatie, Geschillenprocedures en depositobescherming. Zelfbeheer verplaatst veel van die plicht naar het individu.
Statistieken over crypto-oplichting
Oplichting is groter dan hacks. Chainalysis vond in 2025 eerst ten minste $14 miljard die naar bekende oplichtingsadressen stroomde en voorspelde dat het cijfer $17 miljard kon passeren naarmate meer adressen worden geïdentificeerd. De gemiddelde oplichtingsbetaling steeg van $782 in 2024 naar $2.764 in 2025, terwijl impersonatieoplichting met ongeveer 1.400% jaar-op-jaar steeg.
Banken zien ook fraude, maar bank- en kaartsystemen hebben vaak manieren om verdachte transacties te bevriezen, ongeautoriseerde betalingen aan te vechten of de toegang tot de rekening te herstellen. Cryptotransacties zijn normaal onomkeerbaar eenmaal bevestigd, wat fouten en fraude kostbaar maakt. Een betaling naar het verkeerde adres of naar een oplichter is meestal weg.
Zelfbeheer, beurzen en stablecoins
Bitcoin kan worden aangehouden zonder bank of beurs. Met correct zelfbeheer controleert de eigenaar de privésleutels die nodig zijn om het uit te geven, en als een bank of beurs failliet gaat, wordt zelfbeheerd Bitcoin niet beïnvloed. Die vrijheid heeft een prijs: de eigenaar wordt verantwoordelijk voor de beveiliging. Vergeet een bankwachtwoord en je kunt het resetten, maar verlies de herstelzin voor een wallet zonder back-up en er is mogelijk geen weg terug. Het Bitcoin-netwerk kent je identiteit niet — het herkent alleen geldige cryptografische handtekeningen. Niemand hoeft je toestemming te geven om je fondsen te gebruiken, en niemand is verantwoordelijk voor je redding.
Crypto aangehouden op een beurs
Sommige mensen vermijden sleutelrisico door crypto op een beurs te laten staan. Wachtwoorden kunnen worden hersteld, en kopen en verkopen is eenvoudig — maar de beurs houdt de privésleutels, en de klant heeft slechts een vordering op het bedrijf. FTX toonde wat er gebeurt als dat model faalt: klanten dachten dat ze crypto hadden op een grote wereldwijde beurs, en het bedrijf stortte in het faillissement. Celsius, BlockFi en andere firma's leerden soortgelijke lessen, wat de reden is waarom de zin "Not your keys, not your coins" bestaat.
Vergelijk €50.000 op een in aanmerking komend Portugees bankdeposito met €50.000 aan Bitcoin op een beurs. Het deposito kan worden beschermd tot €100.000; de Bitcoin heeft geen dergelijke garantie, zelfs niet als de app op internetbankieren lijkt.
Stablecoins
Stablecoins zoals USDC en USDT streven ernaar dicht bij $1 te blijven, wat de meeste prijsschommelingen van Bitcoin wegneemt — maar dat maakt het token geen verzekerde storting. Houders lopen uitgever-, reserve-, blockchain-, smartcontract-, wallet-, depegging- en regelgevingsrisico. Voor gewone contante besparingen biedt een verzekerde bankrekening doorgaans sterkere bescherming; de kracht van stablecoins ligt in 24/7 digitale afwikkeling en grensoverschrijdende overboekingen.
Waar crypto een voorsprong heeft
Bankrekeningen zijn afhankelijk van de instelling, nationale wetten en betalingssystemen. Ze kunnen soms worden bevroren, beslaggelegd of beperkt, of worden getroffen door kapitaalcontroles. Correct zelfbeheerd Bitcoin kan peer-to-peer bewegen zonder toestemming van een bank. Voor mensen onder instabiele banksystemen of politieke onderdrukking kan dat een echte vorm van veerkracht zijn. Voor een spaarder in een stabiel EU-land moet het worden afgewogen tegen volatiliteit en sleutelbeheer.
Geld afstemmen op je doel
Denk aan geld dat nodig is voor huur, hypotheekbetalingen, voedsel, medische rekeningen, belastingen, noodreparaties of schoolgeld. De belangrijkste kenmerken zijn stabiele nominale waarde, snelle toegang en laag risico op permanent verlies. Verzekerde bankdeposito's scoren goed op alle drie; Bitcoin en volatiele altcoins niet. Het doel van een noodfonds is geen rendement — het gaat erom dat het geld bestaat wanneer de noodzaak zich voordoet.
Het beeld verandert voor geld dat vele jaren niet nodig is. Een portefeuille kan contanten, obligaties, aandelen, onroerend goed en Bitcoin bevatten, waarbij elk een andere rol speelt. Contanten geven liquiditeit en stabiele nominale waarde, aandelen geven een aandeel in bedrijfswinsten, obligaties geven inkomen en diversificatie, en Bitcoin geeft blootstelling aan een schaars digitaal activa met hoog potentieel rendement en hoog risico.
Geld boven de verzekeringsgrens is een apart probleem. Iemand met €500.000 kan in aanmerking komende deposito's over meerdere banken spreiden, omdat de EU-grens per bank geldt. Bitcoin wordt geen laagrisico contant geldvervanger alleen omdat een saldo de grens passeert. Het maakt ook uit welke crypto wordt bedoeld: Bitcoin, Ethereum, een dollar-stablecoin en een nieuwe memecoin brengen zeer verschillende risico's met zich mee. Kleine munten kunnen 99% verliezen, liquiditeit verliezen, worden verlaten, worden uitgebuit of worden geschrapt, terwijl Bitcoin een langere geschiedenis en diepere liquiditeit heeft.
Over 20 jaar garandeert geen van beide opties koopkracht. Contant geld wordt langzaam uitgehold door inflatie, terwijl Bitcoin veel kan stijgen, stagneren of dalen — en er bestaat geen belofte dat toekomstige kopers meer zullen betalen.
De conclusie
Is crypto veiliger dan geld op de bank houden? Voor contante besparingen, noodfondsen en geld dat in de komende jaren nodig is, nee. Een correct verzekerde bankdeposito is aanzienlijk veiliger. In de EU zijn in aanmerking komende deposito's doorgaans gegarandeerd tot €100.000 per rekeninghouder, per bank; in de VS zijn in aanmerking komende deposito's normaal gedekt tot $250.000 per rekeninghouder, per verzekerde bank, per eigendomscategorie. Crypto heeft geen vergelijkbare algemene garantie. Bitcoin kan scherp vallen, sleutels kunnen verloren gaan, beurzen kunnen falen en wallets kunnen gecompromitteerd worden. Chainalysis schatte dat $3,4 miljard in 2025 via hacks is gestolen, en oplichting heeft dat jaar mogelijk ongeveer $17 miljard gekost.
Desondanks neemt zelfbeheerd Bitcoin de afhankelijkheid van een commerciële bank weg. Het is een schaars, mondiaal overdraagbaar activa dat geen enkele centrale bank naar believen kan creëren. Dat kan het nuttig maken als langetermijninvestering of als hedge tegen bepaalde risico's van het financiële systeem.
Een voorbeeld met €50.000
Stel dat iemand €50.000 heeft. Op een bank blijft het binnen de €100.000 garantie, behoudt het zijn nominale waarde en kan het rente opleveren, met inflatie als het belangrijkste langetermijnrisico. In Bitcoin op een hardware wallet is er geen bankrisico — maar de waarde zou €75.000, €100.000 of €200.000 kunnen worden, of dalen naar €35.000 of €20.000, en de eigenaar moet de sleutels beveiligen. Op een beurs neemt de houder het prijsrisico van Bitcoin plus beursrisico. Voor kapitaalbehoud over één of twee jaar heeft de bank een grote veiligheidsvoorsprong.
Voor de meeste mensen is de betere weg om beide te gebruiken voor waar ze goed in zijn: kortetermijn- en noodgeld op beschermde deposito's houden, en alleen het bedrag dat grote schommelingen kan dragen in Bitcoin of andere crypto stoppen. Banken zijn doorgaans veiliger voor het behoud van geld dat je nodig hebt. Bitcoin kan meer upside en meer financiële onafhankelijkheid bieden. Dat zijn nuttige eigenschappen, maar ze zijn niet hetzelfde als veiligheid.
Dit artikel is uitsluitend ter informatie en is geen financieel advies.
Bronnen
- Europese Unie: Deposito Beschermingsregels
- Banco de Portugal: Depositigarantie
- Federal Deposit Insurance Corporation: Depositoverzekering
- FDIC: Dissecting Depositor Flight, 2026
- FDIC: Lessons From the 2023 Regional Bank Failures
- Financial Conduct Authority: Risks of Investing in Cryptoassets
- Chainalysis: 2025 Crypto Theft Reaches $3.4 Billion
- Chainalysis: 2026 Crypto Crime Report: Scams
- Fidelity Digital Assets: Signals Report Q2 2026
- Fidelity Digital Assets: Is Bitcoin's Four-Year Cycle Over?
Dit artikel is gebaseerd op berichtgeving die oorspronkelijk is gepubliceerd op Blockonomi.

