Hoe crypto-beurzen geld verdienen: omzetbronnen en kostenoverzicht (2026)
Belangrijkste punten
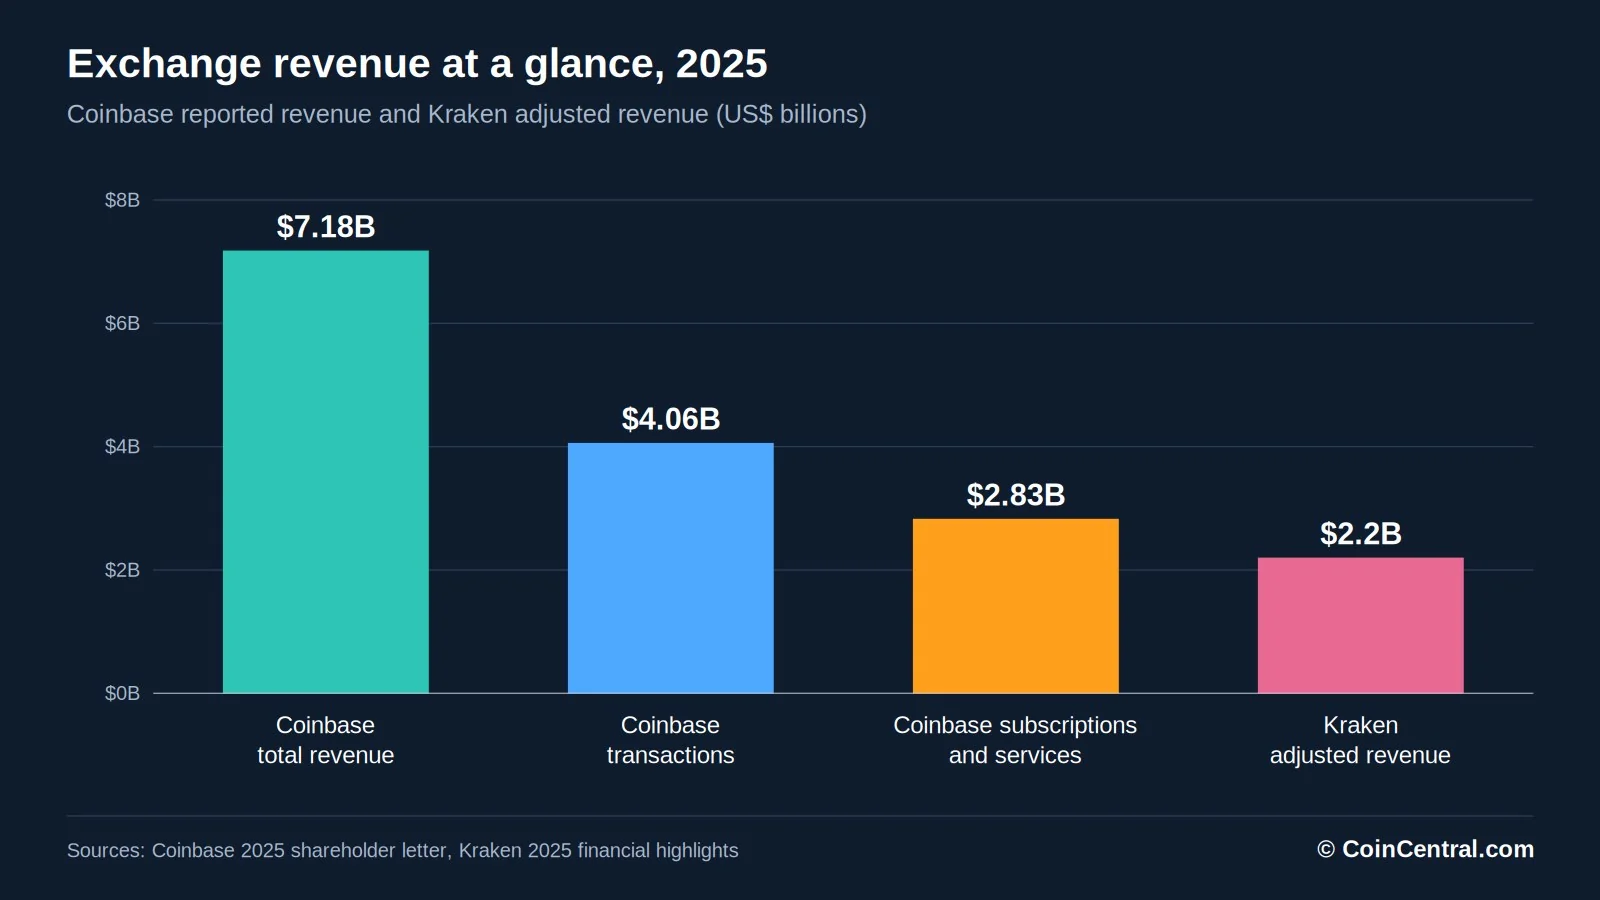
- •Coinbase genereerde in 2025 een totale omzet van $7,18 miljard, bestaande uit circa $4,06 miljard aan transacties en $2,83 miljard aan abonnementen en diensten.
- •Krakens moederbedrijf Payward rapporteerde voor 2025 een aangepaste omzet van $2,2 miljard, waarvan 53% afkomstig uit op activa gebaseerde en andere niet-handelsactiviteiten.
- •De stablecoin-omzet van Coinbase steeg in 2025 naar circa $1,35 miljard, van ongeveer $910 miljoen in 2024, aangedreven door het USDC-partnerschap met Circle.
- •Abonnementen en diensten groeiden naar 48% van de netto-omzet van Coinbase in het tweede kwartaal van 2026, tegenover circa 41% over heel 2025.
- •Ondanks omzetdiversificatie boekte Coinbase in het tweede kwartaal van 2026 een nettoverlies van circa $360 miljoen op ongeveer $1,2 miljard aan netto-omzet.
Cryptovalutabeurzen verdienen geld aan handelskosten, prijsspreads, derivaten, staking, stablecoins en diensten gericht op grote beleggers. Elke aankoop van Bitcoin, verkoop van Ethereum of tokenruil kan een vergoeding voor het platform opleveren.
Handel is nog steeds de kern van het bedrijf, maar het is niet langer het hele verhaal. Coinbase, Binance en Kraken hebben elk productlijnen opgebouwd die veel verder gaan dan eenvoudige transacties.
Coinbase rapporteerde in 2025 een totale omzet van $7,18 miljard, waaronder circa $4,06 miljard uit transacties en $2,83 miljard uit abonnementen en diensten. Payward, het moederbedrijf van Kraken, rapporteerde voor 2025 een aangepaste omzet van $2,2 miljard, waarvan meer dan de helft afkomstig was van bronnen buiten de handel. Omdat Kraken door het bedrijf gedefinieerde aangepaste maatstaven hanteert, komen de cijfers niet exact overeen met de gerapporteerde resultaten van Coinbase.
Dit overzicht behandelt elke omzetbron afzonderlijk, op basis van gepubliceerde kostentarieven en bedrijfsrapporten.
De belangrijkste omzetbronnen voor crypto-beurzen
Beurzen hanteren verschillende bedrijfsmodellen. Sommige platforms brengen simpelweg kopers en verkopers samen, terwijl andere ook brokeragediensten, bewaring, betalingen en beleggingsdiensten aanbieden. Niet elke beurs voert al deze bedrijven, en de omzetopzet verschilt per platform, product en jurisdictie.
Coinbase biedt het duidelijkste publieke beeld, omdat het een gedetailleerde uitsplitsing publiceert. In 2025 genereerden consumententransacties de meeste omzet, gevolgd door stablecoin-omzet.
Handelskosten: wat beurzen per transactie rekenen
Handelscommissies blijven een belangrijke omzetbron. Wanneer klanten kopen of verkopen, kan de beurs een percentage van de transactiewaarde in rekening brengen. Omdat cryptomarkten dag en night draaien, lopen deze kosten ook 's nachts, in het weekend en op feestdagen op.
De kosten variëren per beurs, ordertype en handelsvolume van de klant. Binance vermeldt een maker-tarief van 0,10% en een taker-tarief van 0,10% op zijn standaard spot-niveau. Het instapniveau van Kraken Pro vermeldt 0,40% voor makers en 0,80% voor takers. Coinbase Exchange begint bij 0,40% voor makers en 0,60% voor takers.
Dit zijn specifieke producten en kostenniveaus, geen algemene prijzen voor elke dienst die een bedrijf aanbiedt. De gepubliceerde standaardtarieven zijn in oktober 2026 gecontroleerd; promoties, handelsparen, jurisdicties en volumetarieven kunnen allemaal veranderen wat klanten daadwerkelijk betalen.
Wat een beurs verdient aan een transactie van $10.000
Neem een klant die voor $10.000 aan Bitcoin koopt tegen een kostenpercentage van 0,10%. De beurs ontvangt $10. Als de klant later voor $10.000 verkoopt tegen hetzelfde tarief, komt daar nog $10 bij — in totaal $20.
Stel je nu een platform voor dat $1 miljard aan dagelijks handelsvolume verwerkt. Bij een gemiddeld tarief van 0,10% zouden de bruto handelskosten $1 miljoen per dag bedragen. Dat veronderstelt dat elke verhandelde dollar het volledige tarief betaalt, wat zelden voorkomt: kortingen voor grote handelaren, promoties en rabatten verminderen het ingezamelde bedrag allemaal.
Handelsvolume is geen omzet, en omzet is geen winst.
Maker- en taker-kosten: hoe beurzen handel stimuleren
De meeste grote orderboekbeurzen gebruiken maker-taker-prijzen, waarmee handelaren die liquiditeit toevoegen worden gescheiden van handelaren die deze direct gebruiken.
Een maker-order blijft in het orderboek staan totdat deze wordt gematcht — bijvoorbeeld een Bitcoin-kooporder onder de marktprijs die wacht op een verkoper. Een taker-order wordt direct uitgevoerd tegen bestaande orders, zoals een marktorder om Bitcoin te kopen.
Beurzen rekenen makers doorgaans minder, omdat een druk orderboek handelaren aantrekt en de prijzen verbetert. Sommige platforms gaan verder en betalen rabatten — bekend als negatieve maker-kosten — aan in aanmerking komende handelaren met een hoog volume. Het tarief van Kraken omvat negatieve makertarieven voor bepaalde niveaus en markten.
Dat betekent niet dat de beurs geld verliest op die transacties. Taker-kosten, andere handelsactiviteit en aanvullende diensten kunnen de rabatten meer dan compenseren.
Handesspreads en handel zonder commissie
Commissies zijn niet de enige manier waarop platforms verdienen. De spread is het verschil tussen de prijs waartegen een activum kan worden gekocht en de prijs waartegen het kan worden verkocht.
Stel dat Bitcoin tegen een referentieprijs van $70.000 handelt. Een crypto-broker zou $70.350 kunnen quoteren om te kopen en $69.650 om te verkopen — een verschil van $700, oftewel 1% van de referentieprijs. Dat verschil is geen winst. Het kan echte marktverschillen, executiekosten en marges van brokers of liquiditeitsverschaffers omvatten.
Hoe Coinbase spreads gebruikt
Coinbase zegt dat zijn eenvoudige koop- en verkoopdienst een spread in de genoteerde prijs verwerkt en dat het bedrijf overtollige spread kan behouden. Coinbase Advanced gebruikt daarentegen een orderboek en bevat niet dezelfde spread in de genoteerde prijs.
De totale kosten kunnen dus per interface verschillen. Vergelijken hoeveel crypto er na kosten, spreads en executiekosten daadwerkelijk wordt ontvangen is de betrouwbaarste maatstaf.
Hoe platforms zonder commissie verdienen
Sommige platforms adverteren met nul commissie. De Amerikaanse order-routeringsopenbaarmaking van Robinhood stelt dat het rabatten ontvangt van derde marktmakers. Per 15 juni 2026 rapporteerde het $0,95 per $100 aan crypto-ordervolume dat via die route werd verstuurd — 0,95%. De betaling is verwerkt in de spread in plaats van als aparte commissie te worden getoond.
Niet elke transactie zonder commissie is duur, maar de totale kosten — inclusief de executieprijs — blijven de eerlijkste vergelijking.
Crypto-futures en derivatenhandel
Derivaten geven beleggers de mogelijkheid posities in te nemen op cryptoprijzen zonder de onderliggende munt te bezitten. Veelvoorkomende producten zijn futures, opties en perpetual futures. Beurzen kunnen een vergoeding rekenen wanneer een handelaar een positie opent en sluit, en sommige verdienen ook aan clearing, financiering en aanverwante diensten.
Hoe leverage de kostenomzet kan verhogen
Stel dat een handelaar $1.000 stort en met 10x leverage een Bitcoin-futurespositie van $10.000 opent. Bij een kostenpercentage van 0,05% over de volledige positiewaarde kost het openen van de positie $5 en het sluiten nog eens $5, waardoor de beurs $10 ontvangt. De handelaar beheerst $10.000 met slechts $1.000 aan marge.
Omdat kosten van toepassing zijn op de grotere positie, kan leverage het volume verhogen waarover kosten worden berekend. Kostentarieven variëren, en handelsvolume is niet hetzelfde als geleend geld.
Houden beurzen perpetual funding-kosten?
Een veelvoorkomende aanname is dat beurzen funding-betalingen op perpetual futures innemen. In veel markten beweegt funding direct tussen handelaren met lange en korte posities. Coinbase zegt dat funding-betalingen op de relevante mondiale derivatenproducten worden uitgewisseld tussen contracthouders en niet als beurskosten worden ingehouden.
Platforms kunnen nog steeds normale handelskosten en andere bekendgemaakte kosten rekenen. Derivaten brengen ook liquidatierisico met zich mee, waardoor ze voor veel nieuwe beleggers geen goede keuze zijn.
Stablecoins: een groeiende omzetbron voor beurzen
Stablecoins zijn een steeds belangrijkere onderdeel van de omzet van beurzen geworden. Tokens zoals USDC streven ernaar een stabiele waarde ten opzichte van de Amerikaanse dollar te behouden, en uitgevers kunnen reserves aanhouden in contant geld en kortlopende staatsobligaties die rente opleveren. Via zakelijke overeenkomsten kunnen beurzen een deel van de voordelen ontvangen die verbonden zijn aan de distributie en het gebruik van stablecoins.
De USDC-partnerschap van Coinbase en Circle
De regeling van Coinbase met Circle, de uitgever van USDC, is het belangrijkste voorbeeld. De jaarrekening 2025 van Coinbase toont circa $1,35 miljard aan stablecoin-omzet voor het jaar, een stijging ten opzichte van ongeveer $910 miljoen in 2024.
De openbaarmakingen van Circle uit 2026 stellen dat Coinbase bedragen ontvangt die gekoppeld zijn aan USDC dat op zijn platform wordt aangehouden, plus een deel van bepaalde bredere ecosysteeminkomsten. De omzet hangt dus af van USDC in omloop, saldi in in aanmerking komende producten, reserve-opbrengsten en contractvoorwaarden. In het tweede kwartaal van 2026 rapporteerde Coinbase circa $292 miljoen aan stablecoin-omzet onder zijn bijgewerkte presentatiemethode.
In tegenstelling tot handelskosten kan stablecoin-omzet binnenkomen, zelfs wanneer klanten niet actief Bitcoin kopen of verkopen.
Staking-commissies en crypto-beloningen
Staking biedt beurzen een stabiele inkomstenstroom. Proof-of-stake-netwerken vertrouwen op validators om het netwerk te beveiligen en transacties te verwerken, en houders van in aanmerking komende munten kunnen hun activa staken en beloningen ontvangen. Beurzen maken dit eenvoudig voor klanten en kunnen als tegenprestatie een percentage van de beloningen inhouden.
Hoeveel kan een beurs verdienen aan staking?
Stel dat een klant voor $10.000 aan crypto staket en in een jaar $500 verdient. Bij een commissie van 30% houdt de beurs $150 en houdt de klant $350 over.
De prijspagina van Coinbase vermeldt een standaard staking-commissie van 35% voor verschillende ondersteunde activa, met lagere tarieven voor sommige in aanmerking komende abonnees. Bij 35% zou de beurs $175 van diezelfde $500 houden.
Beloningen zijn nooit gegarandeerd: ze zijn afhankelijk van netwerkregels, validatorprestaties en tokenprijzen. Klanten moeten ook controleren wat de unstaking-limieten zijn en of een geadverteerde beloningsrente vóór of na commissies wordt getoond.
Institutionele bewaring en margekrediet
Grote beurzen bedienen ook instellingen — hedgefondsen, vermogensbeheerders, handelsbedrijven en bedrijven. Deze klanten kunnen bewaring, orderuitvoering, financiering, portefeuillehulpmiddelen en afwikkelingssystemen nodig hebben. Coinbase Prime bundelt verschillende van deze diensten.
Beurzen kunnen kosten verdienen aan bewaring, institutionele handel en financiering. Institutionele klanten kunnen grote saldi aanhouden en veel diensten gebruiken, hoewel de institutionele omzet nog steeds stijgt en daalt met de marktactiviteit en activaprijzen. In 2025 rapporteerde Coinbase $480 miljoen aan institutionele transactieomzet, terwijl consumententransacties $3,32 miljard opleverden.
Margekrediet en rente-inkomsten
Kredietverlening is een andere inkomstenbron. Een handelaar kan geld lenen om zijn blootstelling aan Bitcoin te vergroten, en het platform rekent rente. Een klant die $20.000 leende tegen 10% per jaar gedurende een volledig jaar bij simpele rente, zou circa $2.000 verschuldigd zijn — omzet vóór financieringskosten, verliezen en bedrijfskosten.
Niet elke beurs leent klantcrypto uit, en bewaring, kredietprogramma's en geheshefde rekeningen brengen verschillende risico's met zich mee. Crypto in bewaring behoort niet aan de beurs; klantactiva zijn niet automatisch beschikbaar voor een platform om uit te geven, te verhandelen of uit te lenen.
Opnamekosten, abonnementen en noteringen
Beurzen kunnen extra kosten in rekening brengen wanneer klanten geld verplaatsen, waaronder fiat-opnamekosten, crypto-verwerkingskosten, kaartkosten en conversiekosten. Coinbase vermeldt een verwerkingskosten van 0,2% voor Bitcoin-transacties via het Lightning Network. Blockchain-netwerkkosten worden doorgaans betaald aan miners of validators en niet door de beurs ingehouden. Sommige platforms dragen de opnamekosten, terwijl andere deze terugvorderen via vaste of geschatte bedragen.
Premium-abonnementen
Coinbase One is een lidmaatschap met handelsvoordelen en extra functies. In februari 2026 rapporteerde Coinbase ongeveer een miljoen abonnees. Abonnementen kunnen de afhankelijkheid van schommelingen in handelsactiviteit verminderen, al kan een maandbedrag voor incidentele handelaren duurder uitvallen dan een standaardrekening. Coinbase rapporteerde voor 2025 $2,83 miljard aan abonnements- en dienstenomzet.
Rekenen beurzen kosten voor het noteren van munten?
Coinbase zegt dat aanvragen en noteringen gratis zijn en dat projecten geen marketingdiensten hoeven af te nemen. Het biedt wel optionele educatiecampagnes en andere betaalde diensten aan voor in aanmerking komende projecten. Andere beurzen hanteren mogelijk andere voorwaarden voor noteringen of tokenlanceringen. Een betaalde promotie is geen onderschrijving, en een notering garandeert geen kwaliteit of rendement.
Omzetsplitsing van Coinbase en Kraken
Openbare aangiften bieden het duidelijkste bewijs van hoe beurzen geld verdienen. De cijfers zijn afgerond en afkomstig uit de Form 10-K 2025 en aandeelhoudersopenbaarmakingen van Coinbase.
Transactieomzet bedroeg ongeveer 59% van de netto-omzet van $6,88 miljard van Coinbase in 2025, met abonnementen en diensten voor de resterende 41%. In het tweede kwartaal van 2026 vertegenwoordigden abonnementen en diensten 48% van de netto-omzet. Met Coinbase die per kwartaal rapporteert en Krakens moederbedrijf dat jaarlijkse hoogtepunten publiceert, is de verschuivende balans tussen handels- en niet-handelsinkomsten een van de duidelijkste trends om in toekomstige openbaarmakingen te volgen.
Kraken-omzet
Krakens moederbedrijf, Payward, rapporteerde voor 2025 een aangepaste omzet van $2,2 miljard. Ongeveer 47% kwam uit op handel gebaseerde omzet en 53% uit op activa gebaseerde en andere omzet. De aangepaste EBITDA was $531 miljoen en het platformvolume bereikte $2 biljoen.
De aangepaste maatstaven van Kraken zijn niet direct te vergelijken met die van Coinbase, maar het patroon lijkt: grote beurzen willen steeds meer inkomsten van klanten die activa aanhouden, lenen, verplaatsen en beheren — niet alleen van degenen die handelen.
Zijn crypto-beurzen winstgevend?
Beurzen kunnen zeer winstgevend zijn, maar de resultaten schommelen met de markt. Sterke markten stimuleren handel, stortingen en productvraag; zwakke markten doen het tegenovergestelde. De kosten zijn ook aanzienlijk, variërend van cybersecurity, technologie, compliance, klantenondersteuning, salarissen en marketing. Concurrentie drukt de kosten, dus platforms met lage tarieven hebben een hoog volume of andere inkomsten nodig als compensatie.
Ook rentetarieven zijn van belang. Omzet die gekoppeld is aan stablecoin-reserves of rentdragende activa kan dalen wanneer de rente daalt.
Coinbase en Robinhood in 2026
Diversificatie garandeert geen winst. Coinbase rapporteerde in het tweede kwartaal van 2026 een nettoverlies van circa $360 miljoen, op ongeveer $1,2 miljard aan netto-omzet.
Robinhood rapporteerde in hetzelfde kwartaal $100 miljoen aan crypto-transactieomzet, een daling van 38% ten opzichte van een jaar eerder, alhoewel de totale omzet alsnog steunde dankzij andere producten.
Handelsvolume alleen geeft een onvolledig beeld. Netto-omzet, bedrijfskosten, kasstromen, klantbehoud en omzetconcentratie geven een voller beeld.
Hoe gedecentraliseerde beurzen geld verdienen
Gedecentraliseerde beurzen, of DEX's, werken anders. Diensten zoals Uniswap laten gebruikers tokens ruilen via smart contracts op een blockchain, waarbij velen liquiditeitspools gebruiken in plaats van een centraal orderboek. Mensen die activa aan een pool toevoegen, kunnen een deel van de handelskosten verdienen. De documentatie van Uniswap legt uit hoe ruilkosten worden verdeeld tussen liquiditeitsverschaffers en protocolmechanismen, en protocollen kunnen een deel van de kosten naar schatkisten of andere goedgekeurde doeleinden sturen.
Niet elke vergoeding die een DEX-handelaar betaalt wordt bedrijfsomzet. Gas-kosten betalen doorgaans netwerkdeelnemers, liquiditeitsverschaffer-kosten volgen de regels van het protocol, en exploitanten van populaire interfaces kunnen hun eigen kosten toevoegen. Een protocol en het bedrijf dat een populaire interface beheert zijn niet altijd dezelfde entiteit.
Zijn beursbedrijfsmodellen veilig voor klanten?
Een winstgevende beurs is niet automatisch een veilige. Sommige platforms combineren handel, brokerage, bewaring en kredietverlening, wat belangenconflicten kan veroorzaken. Klanten moeten weten of een beurs orders tussen gebruikers matcht, als tegenpartij optreedt of orders naar derde marktmakers stuurt — keuzes die de uitvoeringskwaliteit en prikkels kunnen beïnvloeden.
In de Europese Unie stelt de Markets in Crypto-Assets Regulation (MiCA) regels vast over belangenconflicten en de bescherming van klantactiva. Artikel 70 omvat verplichtingen die bedoeld zijn om de eigendomsrechten van klanten te beschermen en het gebruik van klantactiva voor de eigen rekening van een aanbieder te beperken.
Beleggers moeten de juridische entiteit, regulatorische toestemming, bewaringsopzet en opnamevoorwaarden verifiëren. Lage kosten alleen zijn geen reden om grote saldi ergens aan te houden.
Veelgestelde vragen
Verdienen crypto-beurzen geld als Bitcoin daalt?
Ja. Beurzen kunnen handelskosten verdienen of prijzen nu stijgen of dalen, al kunnen langdurige berenmarkten handel, klantsaldi en andere omzet verminderen.
Verdienen beurzen geld aan uw verliezen?
Gewone orderboekbeurzen verdienen over het algemeen handelskosten in plaats van de verliezen van klanten te ontvangen. Sommige brokerage- en derivatenmodellen omvatten tegenpartijen, financiering of andere prikkels, dus klanten moeten begrijpen hoe hun orders worden uitgevoerd.
Verdienen beurzen geld aan het aanhouden van crypto?
Sommige verdienen omzet aan bewaardiensten, staking-commissies en overeenkomsten gekoppeld aan klantsaldi. Het aanhouden van klantcrypto geeft een beurs geen eigendom van die activa.
Welke beurs verdient het meeste geld?
Er is geen harde wereldranglijst, omdat grote beurzen niet allemaal vergelijkbare financiële overzichten publiceren. Coinbase rapporteerde $7,18 miljard aan totale omzet voor 2025, maar dat bewijst niet dat het de beurs met de hoogste omzet is.
Waarom bieden beurzen gratis handel aan?
Gratis handel kan klanten aantrekken, liquiditeit toevoegen en het gebruik van betaalde diensten aanmoedigen. Sommige platforms worden betaald via spreads of marktmaker-deals. Nul commissie is niet hetzelfde als nul totale kosten.
Conclusie
Crypto-beurzen verdienen geld aan veel meer dan Bitcoin-handelskosten. Commissies en spreads blijven belangrijk, maar stablecoins, staking, derivaten, kredietverlening, bewaring en abonnementen dragen nu wezenlijk bij aan de omzet. De abonnementen en diensten van Coinbase maakten ongeveer 41% uit van de netto-omzet in 2025 en 48% in het tweede kwartaal van 2026, terwijl Kraken rapporteerde dat meer dan de helft van zijn aangepaste omzet in 2025 afkomstig was van op activa gebaseerde en andere activiteiten.
Voor beleggers zijn de kosten niet altijd duidelijk: een platform met lage commissies kan nog steeds verdienen aan spreads, routeringsdeals, financiering of extra diensten. Voor de sector kan diversificatie stabiliteit toevoegen, maar bedrijfskosten, concurrentie, regelgeving en marktschommelingen blijven echte uitdagingen.
Bronnen
- Coinbase Fourth Quarter and Full-Year 2025 Shareholder Letter
- Coinbase Second Quarter 2026 Financial Results
- Coinbase Quarterly Report, June 2026 (SEC)
- Kraken 2025 Full-Year Financial Highlights
- Robinhood Second Quarter 2026 Results
- Binance Spot Trading Fee Schedule
- Kraken October 2026 Trading Fee Schedule
- Coinbase Cryptocurrency Pricing and Fee Disclosures
- Robinhood Cryptocurrency Order Routing and Market-Maker Rebates
- Circle June 2026 Quarterly Financial Report (SEC)
- Coinbase Perpetual Futures Funding Payments
- Coinbase Digital Asset Listing Fees and Policies
- Uniswap Liquidity Provider Fees
- ESMA MiCA Article 70: Safeguarding Client Assets
Disclaimer: Dit artikel is uitsluitend bedoeld voor educatieve doeleinden en is geen financieel of beleggingsadvies. Beurskosten, diensten en financiële resultaten veranderen in de loop van de tijd en verschillen per jurisdictie. De cijfers weerspiegelen de openbaarmakingen die beschikbaar zijn per 27 oktober 2026.
Dit artikel verscheen oorspronkelijk op Blockonomi.

