Hete CPI beslecht één debat. Week 43 test de route naar de G3
Belangrijkste punten
- •De Chinese publicatie van 19 oktober met het BBP over Q3, industriële productie, detailhandelsverkopen en investeringen in vaste activa is de eerste test of de binnenlandse vraag de recente stijging van de producentenprijzen kan absorberen.
- •De voorlopige PMI's voor Japan, de eurozone, het Verenigd Koninkrijk en de Verenigde Staten op 23 oktober laten zien of de wereldwijde vraagbreedte hardnekkige prijzen blijft bevestigen vóór de G3-vergaderingen.
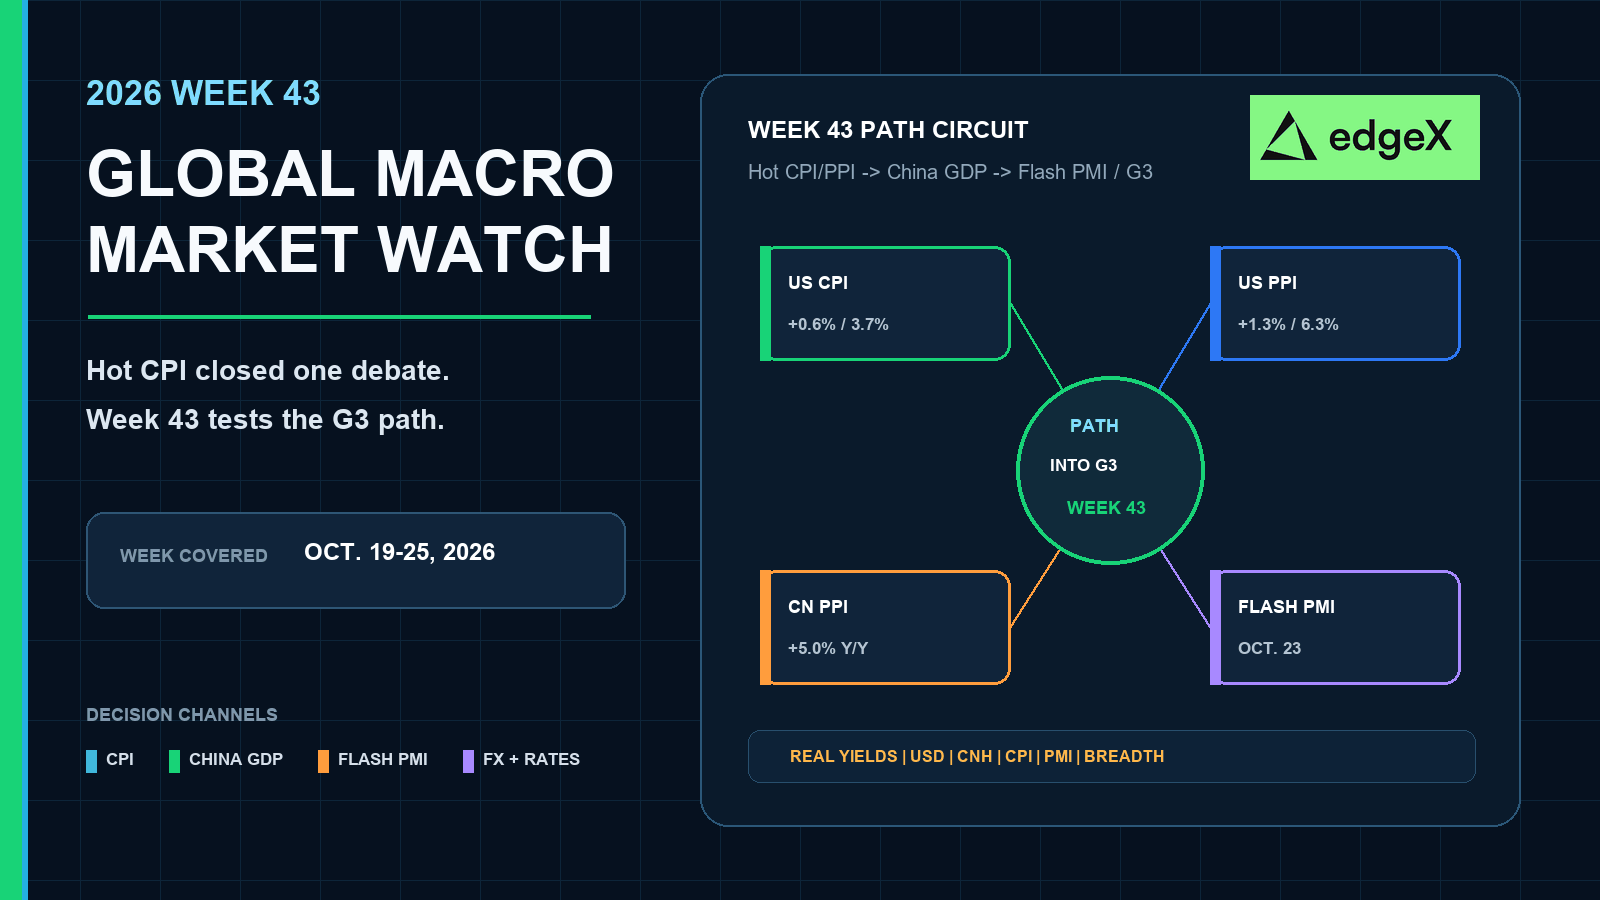
- •Week 42 legde een basis van hoge prijzen: de Amerikaanse CPI steeg jaarlijks met 3,7%, de Amerikaanse PPI met 6,3% en de Chinese producentenprijzen met 5,0%, terwijl de consumenteninflatie gematigd bleef op 0,9%.
- •Europa combineert zwakke industriële productie met een HICP-inflatie van 3,8%, terwijl de Japanse export- en importprijzen sterk bleven ondanks een maandelijkse afkoeling van de binnenlandse CGPI.
- •Als de Chinese groeicijfers en de PMI-cluster samen verzwakken, kunnen markten het debat over een beleidsmatige pauze vóór de vergaderingen van FOMC, ECB en BOJ op 28–30 oktober opnieuw voeren.
Kort antwoord
Behandel week 43 als een bevestigingsweek voor de groeibreedte, niet als een nieuwe CPI-herhaling. Houd duration en cyclische beleggingen beperkt totdat het Chinese activiteitenpakket van 19 oktober en de voorlopige PMI's van 23 oktober laten zien of de vraag de sterke prijsimpuls nog steeds ondersteunt richting de G3-cluster van 28–30 oktober. Als de Chinese groei standhoudt en de PMI's sterk blijven, blijven hardnekkige prijzen het basisscenario. Als beide tegelijk verzwakken, kan de markt opnieuw een pauzepad overwegen — maar pas nadat de groeibreedte faalt, niet eerder.
Waarom week 43 een wereldwijde routeweek is
Het prijsdebat van de onvolledige week 42 is al verwerkt. Zwakke Amerikaanse arbeidsmarktdata namen de angst voor een verslechterende arbeidsmarkt weg. Daarna maakten Amerikaanse consumenten- en producentenprijzen, de stijging van de Chinese producentenprijzen, de nog steeds hoge Japanse handelsprijzen en de zwakke Europese industrie naast hardnekkige inflatie een wereldwijde tegenstelling duidelijk: de activiteit is ongelijk, maar de prijzen lijken niet zwak. Dat is de uitgangspositie. Het is niet de taak van week 43.
De taak van week 43 is voorbereiding op de route naar de G3 eind oktober. Handelaren hebben een werkbare kaart over vier regio's nodig, geen uitsluitend op China gerichte notitie en geen tweede essay over Amerikaanse inflatie. Het Chinese pakket van 19 oktober is de eerste groeitoets. De voorlopige PMI-cluster van 23 oktober test vervolgens of Japan, Europa, het Verenigd Koninkrijk en de Verenigde Staten dezelfde spanning tussen zwakke activiteit en hardnekkige prijzen in dezelfde richting oplossen. De praktische vraag is wereldwijd: ondersteunt de breedte van de vraag hardnekkige prijzen richting de vergaderingen van de FOMC, ECB en BOJ, of verzwakt de groei in voldoende regio's om opnieuw een pauzepad te openen?
Wereldwijde macro-economische kalender voor week 43
| Datum | Regio | Gepland evenement | Waarom handelaren dit moeten voorbereiden |
|---|---|---|---|
| 19 okt. | China | BBP over Q3; industriële productie, detailhandelsverkopen en investeringen in vaste activa in september | Eerste test van de vraag tegenover hoge producentenprijzen |
| 19 okt. | Verenigd Koninkrijk | Index van het consumentenvertrouwen | Vroege meting van het huishoudvertrouwen vóór de Europese PMI-dag |
| 23 okt. | Japan | Voorlopige PMI | Toetst of de hitte van de exportprijzen nog door activiteit wordt gedragen |
| 23 okt. | Eurozone / Duitsland / Frankrijk | Voorlopige PMI | Test of de zwakke industrie stabiliseert of verder wegzakt |
| 23 okt. | Verenigd Koninkrijk | Voorlopige PMI | Verbindt de Britse vraag met het Europese signaal |
| 23 okt. | Verenigde Staten | Voorlopige PMI | Test of zwakke arbeid en sterke bestedingen samengaan |
| 28–30 okt. | G3- nabijheid | FOMC, ECB, BOJ; Amerikaans BBP/PCE op 29 oktober | Bestemming van de route van week 43, niet het middelpunt van deze week |
Verenigde Staten: bereid zwakke arbeid voor tegen nog altijd openstaande vraag
De beslissende vraag
Voor de Verenigde Staten gaat week 43 niet over een nieuwe CPI-publicatie. De updates over consumenten- en producentenprijzen zijn al verschenen. De actuele vraag is of zwakke arbeidsmarktdata de vraag vóór de FOMC beginnen te raken, of dat de breedte van de bestedingen samen met hardnekkige prijzen standhoudt tot de voorlopige Amerikaanse PMI van 23 oktober.
Hoe de Amerikaanse component te beoordelen
Bereid de week voor rond het naast elkaar bestaan van beide factoren, niet rond nostalgie naar de CPI-publicatie. De detailhandel is ten opzichte van de vorige maand afgekoeld zonder in te storten. Als de voorlopige Amerikaanse PMI standhoudt, blijven hardnekkige prijzen door de vraag ondersteund. Als de PMI omslaat terwijl de arbeidsmarkt zwak blijft, keert het debat over een pauze terug, zelfs zonder een nieuwe CPI-dag. Zwakke arbeid alleen biedt niet langer voldoende dekking voor duration.
Europa en het VK: bereid zwakke fabrieken voor tegen hardnekkige inflatie
Europa begint week 43 aan de andere kant van dezelfde tegenstelling. De industriële productie is zwak, terwijl de inflatie in de eurozone hardnekkig genoeg blijft om een eenvoudig desinflatieverhaal te verhinderen. Het Britse consumentenvertrouwen op 19 oktober en de voorlopige PMI's voor Europa en het VK op 23 oktober testen of deze combinatie stabiliseert.
Japan: bereid hoge handelsprijzen voor tegenover activiteit
De voorbereiding voor Japan begint bij handelsprijzen, niet bij een zwakke binnenlandse PPI. De binnenlandse CGPI koelde maandelijks af, maar export- en importprijzen bleven sterk genoeg om de BOJ-vergadering van eind oktober relevant te houden. De voorlopige Japanse PMI van 23 oktober moet aantonen of die externe prijsdruk nog door activiteit wordt gedragen.
China: bereid groei voor tegenover hoge producentenprijzen
China is een belangrijke hefboom voor week 43, maar niet het hele verhaal. De markt weet al dat de consumenteninflatie mild bleef terwijl de producentenprijzen sterk stegen. De cijfers van 19 oktober beantwoorden de vraag of de binnenlandse vraag met die producentenprijsimpuls kan omgaan.
Beoordeel de combinatie, niet één BBP-cijfer. De groei in Q3, de industriële productie, detailhandelsverkopen en investeringen in vaste activa laten samen zien of de prijsschok van producenten neerkomt op een economie die nog steeds beweegt. Een sterk pakket ondersteunt druk op industriële marges, gevoeligheid van de CNH en de vraag naar grondstoffen richting de PMI-dag; een zwak pakket wijst erop dat dezelfde PPI-publicatie eerder een aanbodschok dan een bevestiging van de vraag weerspiegelt.
Positionering richting de G3 eind oktober
Week 43 is niet de vergaderweek. Het is de week die de wereldwijde route naar de vergaderingen beoordeelt. Positionering moet daarom afhankelijk blijven van de cijfers totdat China en de PMI-cluster uit meerdere regio's zijn gepubliceerd.
Als China en de PMI-breedte de vraag bevestigen, blijven hardnekkige prijzen actueel: rentes aan de korte kant en de dollar blijven ondersteund, duration-zware groei blijft kwetsbaar en olie en industriële metalen blijven gevraagd. Als beide verzwakken, keert het debat over een pauze terug en moet risico vóór de verklaringen worden afgebouwd. Het gemengde scenario is moeilijker: sterk China met zwakke westerse PMI's ondersteunt grondstoffen terwijl duration volatiel blijft; zwak China met sterke Amerikaanse PMI's legt de nadruk opnieuw op de binnenlandse vraag.
Wat zou het signaal van week 43 bevestigen?
Week 43 bevestigt een route van hardnekkige prijzen naar de G3 als drie zaken samenvallen: het Chinese pakket van 19 oktober toont dat de groei standhoudt tegenover de producentenprijsdruk; de voorlopige PMI-cluster van 23 oktober houdt de Verenigde Staten en de eurozone boven stagnatie zonder dat Japan zijn exportgerelateerde momentum verliest; en de markt stopt met het behandelen van zwakke loonlijsten als dekking voor een pauze zodra de wereldwijde groeibreedte intact blijft. De route faalt als de Chinese activiteit sterk achterblijft en de voorlopige PMI's tegelijk omslaan. Dan worden de hoge prijzen van september een achterlopende schok in plaats van een actueel vraagverhaal, en openen de vergaderingen van 28–30 oktober het debat over een pauze opnieuw.
Terugblik op week 42: zwakke arbeid ontmoette hogere prijzen
Week 42 was bij de peildatum van 16 oktober nog niet afgerond, maar de beslissende reeks stond al vast. Zwakke arbeid had één opwaarts beleidsrisico verminderd. Vervolgens verhoogde het wereldwijde prijscomplex het andere risico. Dat is de uitgangspositie die week 43 erft, niet de voorspelling voor week 43 zelf.
De week begon in Azië met de Japanse CGPI. De binnenlandse producentenprijzen koelden maandelijks af, wat op het eerste gezicht verlichting leek. De handelsprijzen werkten echter niet mee. Export- en importprijzen bleven sterk genoeg om de BOJ-vergadering van eind oktober relevant te houden.
Op 14 oktober volgde het belangrijkste wereldwijde inflatiepakket. De Amerikaanse CPI versnelde opnieuw, waarbij energie het meeste werk deed terwijl kerninflatie en huisvesting geen duidelijke verbetering lieten zien. China rapporteerde diezelfde dag gematigde consumenteninflatie naast een sterke stijging van de producentenprijzen.
Op 15 oktober werd de bevestigingsreeks compleet. De Amerikaanse detailhandelsverkopen hielden voldoende stand om het vraagkanaal tegenover zwakke loonlijsten open te houden. De Amerikaanse PPI steeg sterk en verbreedde de prijsimpuls voorbij de consumentenkant. De industriële productie in de eurozone daalde opnieuw, terwijl de inflatie hardnekkig genoeg bleef om een eenvoudig desinflatieverhaal te verhinderen.
Samengevat is het causale kanaal duidelijk. Zwakke arbeid had één beleidsrisico verlaagd. Het prijscomplex van week 42 verhoogde het andere risico in meerdere regio's. Markten kunnen nog discussiëren over hoe snel de energieschok wegebt. Ze kunnen niet stellen dat de wereldwijde inflatiediscussie naar de zachte kant is beslecht.
Handel met een voorsprong
In snel bewegende markten is uitvoering net zo belangrijk als richting. Daarom wenden meer handelaren zich tot gedecentraliseerde platforms zoals edgeX voor perpetuals en spot trading.
In tegenstelling tot traditionele gecentraliseerde platforms is edgeX gebouwd rond zelfbewaring. U houdt de controle over uw activa en autoriseert geldbewegingen zelf. Voor actieve handelaren biedt dat een belangrijk voordeel: toegang tot de markt zonder de bewaring aan een beurs over te dragen.
edgeX combineert bovendien de kernvoordelen van DeFi met een handelservaring die is ontworpen voor professionele uitvoering. Het platform legt de nadruk op diepe liquiditeit, snelle ordermatching en lage slippage, zodat handelaren tijdens volatiele omstandigheden snel kunnen reageren.
Gedecentraliseerde handelsinfrastructuur kan daarnaast structurele voordelen bieden: meer transparantie, verificatie op de blockchain en minder afhankelijkheid van gecentraliseerde tussenpersonen. Voor handelaren die prestaties willen zonder de controle op te geven, wordt dat model steeds aantrekkelijker.
edgeX is gebouwd voor die balans: een professionele handelservaring gecombineerd met de kernprincipes van gedecentraliseerde markten.
Handelaren die een kapitaalefficiëntere manier van handelen met zelfbewaring willen verkennen, kunnen edgeX nader bekijken.
Veelgestelde vragen
Waar moeten handelaren zich in week 43 op voorbereiden?
Op een wereldwijde route naar de G3: het Chinese BBP- en activiteitenpakket van 19 oktober, gevolgd door de voorlopige PMI-cluster van 23 oktober in Japan, Europa, het VK en de Verenigde Staten. Deze cijfers beoordelen of de breedte van de vraag hardnekkige prijzen richting de vergaderingen van 28–30 oktober blijft ondersteunen.
Is week 43 opnieuw een inflatieweek?
Niet echt. De belangrijkste Amerikaanse CPI- en PPI-updates zijn al gepubliceerd. Week 43 is een week voor voorbereiding op een wereldwijde route. De prognose draait om groeibreedte in meerdere regio's, niet om een nieuwe CPI-herhaling.
Waarom week 42 bespreken als de week nog niet voorbij is?
Omdat de beslissende prijsdata van week 42 de uitgangspositie vormen, niet de voorspelling. Zwakke arbeid ontmoette hogere prijzen in de Verenigde Staten, China, Japan en Europa. Week 43 moet testen of de vraag die impuls nog steeds bevestigt.
Wat is de belangrijkste publicatie van week 43?
Het Chinese pakket van 19 oktober komt eerst, omdat het de vraag toetst tegenover een sterke producentenprijsimpuls. De voorlopige PMI-cluster van 23 oktober is de tweede noodzakelijke bevestiging voor Japan, Europa, het VK en de Verenigde Staten.
Hoe moeten handelaren de vergaderingen van 28–30 oktober deze week behandelen?
Als de bestemming, niet als het belangrijkste evenement. De taak van week 43 is de wereldwijde route naar die vergaderingen te beoordelen. Loop niet vooruit op de G3-verklaringen op basis van alleen de prijsdata van week 42.

