Grayscale noemt Bitcoin-prijzen “aantrekkelijke instappunten”, maar data toont beperkte tokendemand
Belangrijkste punten
- •Grayscales hoofd onderzoek Zach Pandl zei dat de daling van Bitcoin van circa 17% in november naar ongeveer $64.000 aantrekkelijke instappunten biedt voor middellange- en langetermijnbeleggers.
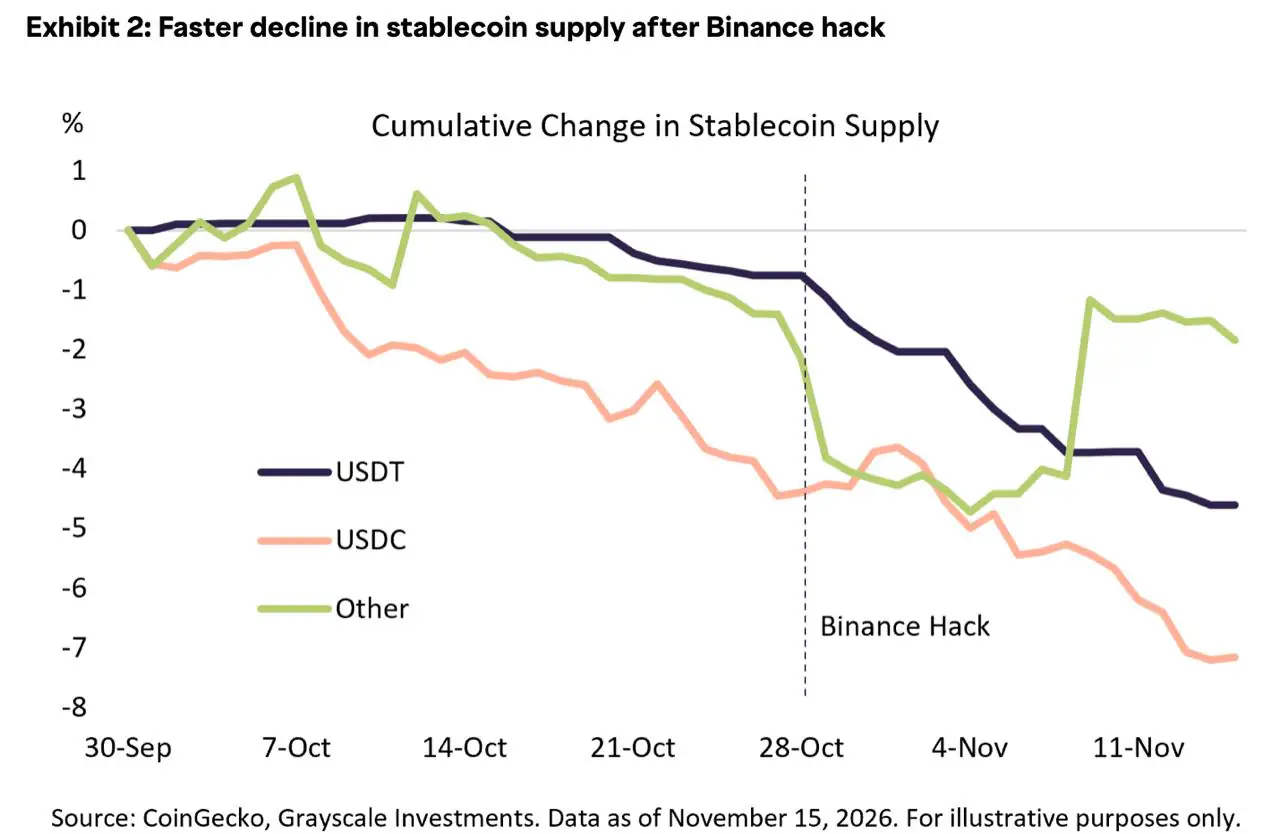
- •Pandl schreef de verkoop vooral toe aan USDC-stablecoin-uitstroom die versnelde na de Binance-hack van 29 oktober, en aan overslag van verkopen in AI-gerelateerde aandelen.
- •BlackRocks iShares Bitcoin Trust registreerde netto terugnames van circa 49,8 miljoen aandelen, oftewel zo'n 28.000 BTC, in elf handelsdagen, waarmee het grootste Bitcoinfonds een netto verkoper was tijdens de neergang.
- •De USDC-circulatie daalde van circa $73 miljard op 8 oktober naar $67,9 miljard op 12 november, wat netto terugnames bevestigt maar niet toont waar de dollars naartoe zijn gegaan.
- •De live tokenised deposit-dienst van DBS en JPMorgan verplaatst banksaldi op een toestemmingsgebaseerde blockchain zonder BTC, ETH of SOL aan te raken, en genereert daarmee geen vraag naar publieke crypto-assets.
Zach Pandl, hoofd onderzoek bij crypto-assetmanager Grayscale, schreef in een notitie van 16 november dat de daling van Bitcoin van circa 17% naar ongeveer $64.000 in de eerste twee weken van november “aantrekkelijke instappunten” biedt voor middellange- en langetermijnbeleggers. In dezelfde periode daalde Grayscales op marktkapitalisatie gewogen Crypto Sectors-index circa 18%.
Pandl betoogde dat de institutionele adoptie intact is. Dat standpunt viel samen met een aankondiging van DBS over een live grensoverschrijdende dienst met JPMorgans blockchainplatform Kinexys, waarmee instellingen getokeniseerde Amerikaanse dollardeposito's—banksaldi geregistreerd op blockchainrails—24 uur per dag tussen Singapore en de Verenigde Staten kunnen verplaatsen.
Beide ontwikkelingen zijn te omschrijven als institutionele crypto-adoptie, maar ze betreffen verschillende vormen van vraag. De DBS-JPMorgan-dienst verplaatst bankdeposito's en vereist niet dat instellingen een crypto-asset kopen. De novemberdata moet daarom onderscheid maken tussen bankdeposito's, stablecoins, netwerktokens en Bitcoin zelf.
Pandls diagnose en wat deze onbenoemd laat
Pandl identificeerde twee belangrijkste oorzaken van de marktname. De eerste was uitstroom uit stablecoins. Het aanbod van USDC, een aan de dollar gekoppelde stablecoin uitgegeven door Circle, begon begin oktober te krimpen, met een versnelde daling na de Binance-hack van 29 oktober. Pandl interpreteerde de beweging als beleggers die tijdelijk geld uit crypto terugtrekken vanwege bezorgdheid over de veiligheid, in plaats van verlies van vertrouwen in gereguleerde stablecoins.
De tweede oorzaak was overslag van AI-aandelen. Groeiportefeuilles bevatten vaak crypto naast chipfabrikant Nvidia en andere AI-gerelateerde namen, waardoor risicobeperking in die portefeuilles tot verkopen in beide categorieën kan leiden. Pandl identificeerde ook een structurele verbinding: AI en crypto strijden om elektriciteitscapaciteit, terwijl veel Bitcoinminers nu rekenkracht aan AI-bedrijven verkopen. Zwakkere AI-investeringen kunnen daardoor doorwerken in de infrastructuurlaag van Bitcoin.
Technische factoren versterkten de druk. Bitcoin sloot op 12 november onder zijn 200-daags gemiddelde, een langetermijnniveau dat trendvolgende fondsen vaak als verkoopsignaal behandelen. Dalende prijzen liquideerden geleverde perpetual futures-posities en een groot deel van de verkopen vond plaats in een weekend, wanneer orderboeken dunner zijn.
Pandl schreef ook dat uitstroom uit crypto exchange-traded products aan de daling bijdroeg maar niet extreem leek. Zijn bredere fundamentals-argument berust op institutionele adoptie van stablecoins en getokeniseerde assets, samen met blijvende vraag naar alternatieve waardebewaring te midden van aanhoudende begrotingstekorten.
Die ontwikkelingen zijn relevant, maar bewijzen niet dat instellingen de assets kochten wier prijzen daalden. Een corporate treasurer die blockchainafwikkeling invoert, kiest een operationeel instrument, terwijl een fondsmanager die Bitcoin verkoopt een portefeuille aanpast. De twee beslissingen betreffen verschillende assets en compenseren elkaar niet. Een dienst kan bankdeposito's, een dollarstablecoin, de native token van een netwerk of Bitcoin gebruiken, waarbij elke opzet een ander type koper creëert.
Getokeniseerde deposito's houden dollars binnen banken
De DBS-aankondiging verbindt DBS Token Services met Kinexys' toestemmingsgebaseerde Blockchain Deposit Account-netwerk, terwijl Partior de afwikkeling orkestreert. De dienst verwerkt uitsluitend Amerikaanse dollars. Ant International is de eerste klant en gebruikt de dienst voor real-time treasurybeheer tussen entiteiten in Singapore en de Verenigde Staten.
Overboekingen tussen de blockchainrekeningen en conventionele zichtdepositorekeningen stillen op zaterdagmiddagen nog drie uur. De banken zeggen aan het wegnemen van die onderbreking te werken. De dienst wordt beschreven in de DBS-aankondiging.
Elk saldo in dat systeem is een depositoverplichting van DBS of JPMorgan. Geen enkel onderdeel van het proces raakt BTC, ETH of SOL, en geen enkele vergoeding wordt betaald in een publieke token. Een kader dat de banken in november 2025 aankondigden, voorzag wel in JPMorgan deposit-tokens op Base, een publieke Ethereum layer-2, wat een deel van de afwikkeling via een publieke blockchain had laten lopen. De live dienst die een jaar later werd aangekondigd, draait in plaats daarvan op het toestemmingsgebaseerde netwerk.
Dit is het type adoptie dat Pandl als gunstige trend aanhaalde, en de ontwikkeling is echt. Voor houders van publieke crypto-assets is de directe waarde echter beperkt: het normaliseert blockchainafwikkeling binnen gereguleerd bankieren zonder een koper te creëren voor de tokens die die houders bezitten. Coindoo berichtte eerder over de lancering van getokeniseerde dollaroverboekingen door JPMorgan en DBS.
Gebruik van publieke chains is niet gelijk aan aanzienlijke tokendemand
Publieke netwerken verschillen wezenlijk omdat gebruik betaald moet worden in de native asset van het netwerk. Volgens de fee-documentatie van Solana bedraagt de basisfee 5.000 lamports per handtekening, ofwel 0,000005 SOL; een lamport is de kleinste eenheid van SOL. De helft van de fee wordt verbrand en de helft gaat naar de validator.
Met SOL handelend in de lage $80 op 12 november was de basisfee ongeveer vier honderdsten van een cent waard. Een USDC-overdracht van $10 miljoen met één handtekening kostte de afzender een fractie van een cent in SOL, plus de prioriteitsfee die de afzender zelf kiest.
Het mechanisme dat Pandls argument nodig heeft bestaat dus op publieke chains, maar de omvang ervan hangt af van het aantal transacties en de congestie, niet van de verplaatste dollarwaarde. Circle meldde $13,9 biljoen aan on-chain USDC-volume in het derde kwartaal. Vrijwel geen enkele van die waarde hoefde te worden omgezet in een netwerktoken om te kunnen bewegen.
Transactiewaarde, transactieaantal en fee-uitgaven zijn afzonderlijke maten. Alleen fee-uitgaven vertegenwoordigen direct vraag naar de native coin van het netwerk.
IBIT-aandeelgegevens tonen terugnames bij Bitcoinfondsen
Bitcoin heeft geen vergelijkbaar fee-mechanisme. Zijn beleggingscase in deze context berust op schaarste en allocatie als waardeopslag, waardoor veranderingen in BTC-bezittingen de relevante indicatie zijn.
Een fysiek gedekt fonds zoals BlackRocks iShares Bitcoin Trust (IBIT) biedt een directe meting, mits de juiste cijfers worden gebruikt. Handel in een IBIT-aandeel op Nasdaq verplaatst geen Bitcoin; alleen de creatie of terugname van aandelenmandjes verandert de bezittingen van de trust.
De 10-Q van het derde kwartaal, ingediend bij de SEC, meldde 1.434.080.000 uitstaande aandelen op 31 oktober. De iShares-productpagina toonde 1.384.280.000 aandelen op 16 november. Elk mandje van 40.000 aandelen was gedekt door 22,64 BTC.
Het verschil vertegenwoordigt een netto terugname van circa 49,8 miljoen aandelen, ofwel ongeveer 28.000 BTC die de trust in elf handelsdagen verliet. Dat kwam overeen met circa 3,5% van het fonds.
De prijs van Bitcoin daalde 17% terwijl de bezittingen van het fonds met 3,5% afnamen. Het grootste Bitcoinfonds ter wereld was dus een netto verkoper, wat tegen het idee ingaat dat instellingen de dip breed kochten via ETF's. De verkopen waren echter niet groot genoeg om de gehele marktbeweging te verklaren.
De cijfers ondersteunen Pandls lezing dat de marginale verkoper zat in geleverde futures en spotmarkten, niet primair in de ETF-structuur. Ze tonen ook aan dat de institutionele adoptie waarop zijn these berust—stablecoins en getokeniseerde deposito's—in de beschouwde periode geen meetbare Bitcoin-aankopen heeft opgeleverd.
USDC-krimping bevestigt terugnames, niet hun bestemming
Circle's transparantiepagina rapporteert uitgifte, terugnames en circulatie apart, waardoor Pandls eerste verklaring testbaar is.
De USDC-circulatie bedroeg ongeveer $73 miljard op 8 oktober, $70 miljard op 29 oktober en $67,9 miljard op 12 november. De daling vertegenwoordigde circa 7% krimping in vijf weken, met een versnellend tempo na het Binance-incident. Dat kwam overeen met het patroon dat Pandl beschreef. Circle's gemiddelde in het derde kwartaal was $73,3 miljard, waardoor de novemberfiguur ruim onder het kwartaalniveau ligt.
De data bevestigt netto terugnames: meer USDC werd tegen dollars aan Circle teruggegeven dan er nieuw werd uitgegeven. Ze toont niet waar die dollars naartoe gingen. Een terugname doordat een exchange-treasury middelen herverdeelt naar USDT ziet er op Circle's data hetzelfde uit als een terugname door een belegger die crypto verlaat.
Pandls interpretatie dat de beweging een uitstap weerspiegelde, is verenigbaar met de cijfers maar erdoor niet bewezen. Coindoo's berichtgeving over dip-kopen gepaard met dollaropnames toont dat beide activiteiten tegelijk kunnen plaatsvinden.
Het is onjuist om de USDC-krimping op te tellen bij ETF-uitstroom en dalende exchange-saldi en het totaal “kapitaal dat crypto verlaat” te noemen. De drie dataseries overlappen. Een belegger die USDC inlevert en de dollars gebruikt om IBIT-aandelen van een andere houder te kopen, verschijnt als stablecoin-uitstroom maar niet noodzakelijk als ETF-uitstroom. Elke meting beantwoordt een andere vraag en moet naast de andere worden gelezen in plaats van opgeteld.
Datapunten die de instappunten-case zouden ondersteunen of verzwakken
De instappunten-case wordt ondersteund als het aantal uitstaande IBIT-aandelen vóór het jaarrapport van de trust terug boven 1,43 miljard komt, het niveau van 31 oktober.
Ook wordt de case ondersteund als de USDC-circulatie begin december op Circle's wekelijkse pagina weer $70 miljard bereikt, met uitgifte die terugnames overtreft.
De case wordt verzwakt door een tweede opeenvolgende maand van netto IBIT-terugnames terwijl bankaankondigingen over tokenisatie doorlopen. Die combinatie zou tonen dat adoptie en vraag naar publiek verhandelde crypto-assets ontkoppeld blijven.
Wat Grayscales case sterker zou kunnen maken
Pandls notitie was gericht op middellange- en langetermijnbeleggers en beweerde niet dat de markt een bodem had bereikt. De sterkere versie van zijn argument zou er een zijn waarin adoptie de gekochte assets bereikt: netto fondsscheppingen die bezittingen weer opbouwen, aanhoudend gebruik van publieke chains met fee-vraag die groot genoeg is om te tellen, en USDC-uitgifte.
De aangehaalde cijfers gelden per de vermelde data en zijn afkomstig van Grayscale, DBS, SEC-filings, iShares, Circle en Solana-documentatie; ze kunnen sinds publicatie zijn gewijzigd. Crypto-assets zijn volatiel en beleggers kunnen een deel of al hun kapitaal verliezen. Dit artikel is uitsluitend bedoeld ter informatie en vormt geen beleggings-, financieel of handelsadvies.

