Overleeft de vertering na de renteverhoging de PCE, China-winsten en de september-loonlijst in week 40?
Belangrijkste punten
- •De Federal Reserve verhoogde op 16 september het fondstarief met 25 basispunten naar een range van 3,75%–4,00%, de eerste verhoging in meer dan drie jaar, met markten die aanvullende verkrapping in 2026 prijzen.
- •De Amerikaanse detailhandelsverkopen stegen in augustus met 1,2%, kernverkopen met 1,4%, terwijl de invoerprijzen met 7,0% jaar-op-jaar stegen, de grootste jaarlijkse stijging sinds augustus 2022.
- •De Amerikaanse industriële productie bleef in augustus onveranderd en miste verwachtingen van een stijging van 0,3%, nu de industrie met 0,3% daalde en de bezettingsgraad op 76,3% bleef.
- •De Bank of Japan verhoogde in week 38 haar beleidsrente met 25 basispunten naar 1,25%, terwijl de Bank of England op 3,75% bleef, wat uiteenlopende paden van centrale banken weerspiegelt.
- •De augustusdata van China toonden een kloof tussen fabriek en huishouden, met industriële productie 5,2% hoger jaar-op-jaar terwijl de detailhandelsverkopen slechts met 0,4% groeiden en de vaste-activainvesteringen met 7,2% jaar-tot-datum daalden.
Kort antwoord
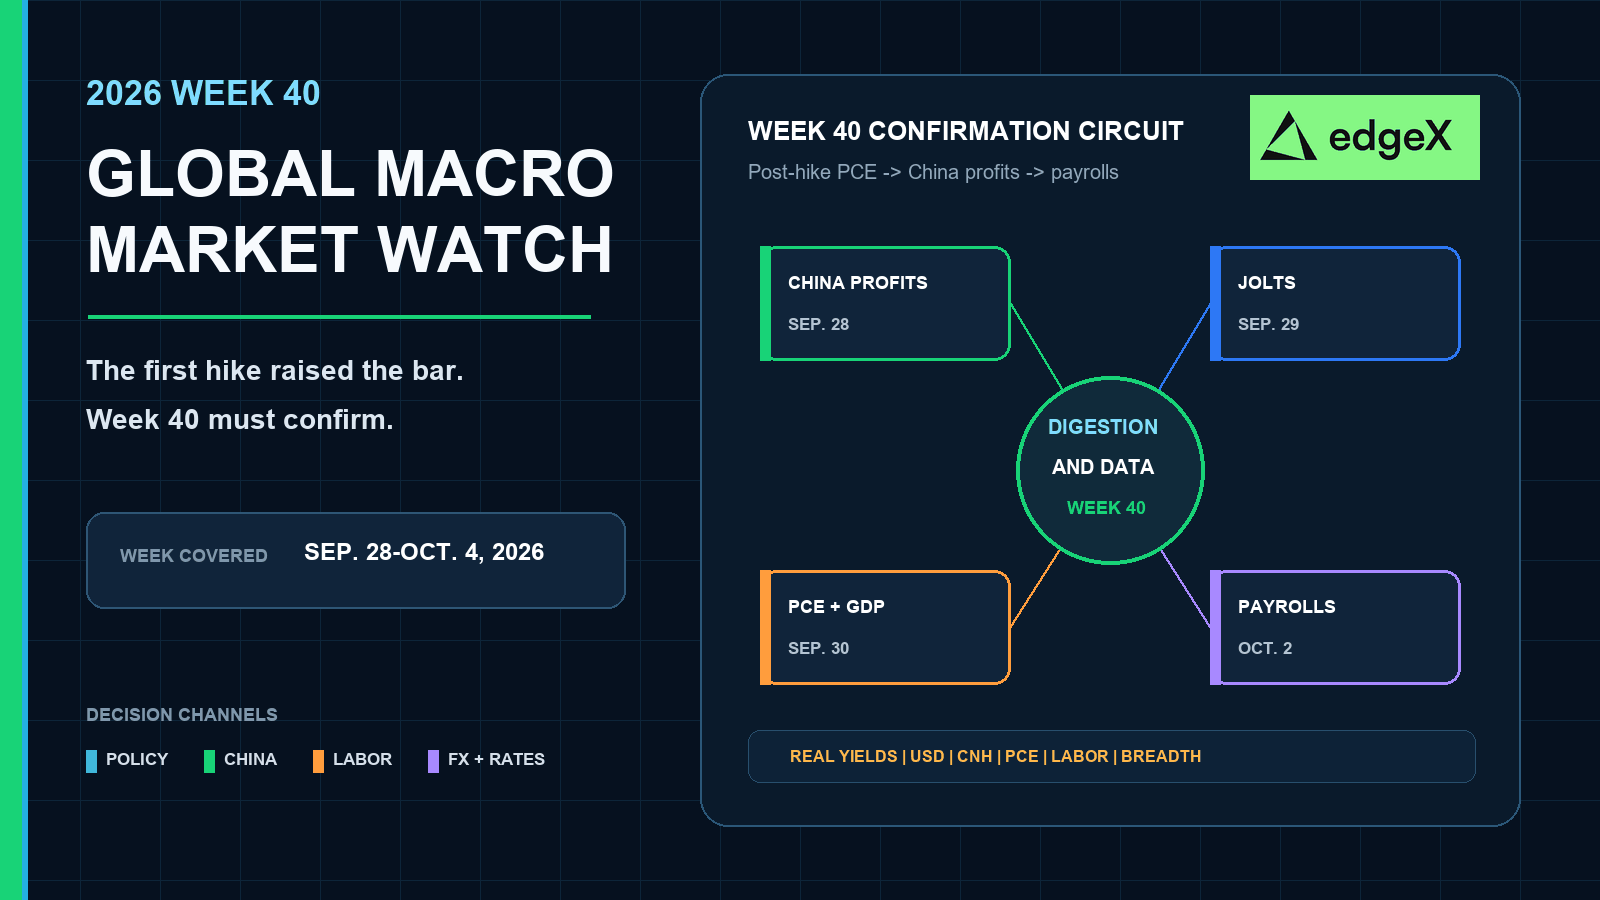
Week 40 is een bevestigingsweek nadat week 38 de eerste renteverhoging van de Fed in meer dan drie jaar opleverde, samen met een sterke detailhandelsvraag, vlakke fabrieksproductie en een nieuwe verkrappingsstap van de BOJ. Beheerste augustus-PCE, winsten van Chinese industriebedrijven die geen nieuwe marge-inklapping afdwingen, officiële PMI-cijfers die de kloof tussen fabriek en huishouden niet verder laten verwijden, en een september-rapport over de werkgelegenheid dat de veerkracht van de arbeidsmarkt behoudt zonder loonpaniek opnieuw aan te wakkeren, zouden een ordelijke verteringsfase na de renteverhoging ondersteunen. Hogere kern-PCE, zwakkere Chinese winsten of PMI, en een zwak of oververhit werkgelegenheidsrapport zouden de financiële condities aanscherpen via hardnekkige reële rendementen, een stevigere dollar, een smallere marktbreedte en druk op industriële grondstoffen. De voltooide data van week 38 waarschuwden er al voor niet in te prijzen dat het óf een zuivere zachte landing óf een onmiddellijke vraagschok wordt in het venster eind september-begin oktober.
Waarom week 40 een bevestigingstest na de renteverhoging is
Week 38 bundelde het FOMC-besluit, de Amerikaanse detailhandelsverkopen en invoerprijzen, de BOJ-vergadering en de industriële productie in één voltooide reeks. Week 39 was ontworpen als eerste verteringsperiode, maar bij de cutoff van 21 september waren die bevestigingscijfers nog niet afgerond. Week 40 wacht niet op een tweede beleidsvergadering. Het stelt de vraag of de boodschap van de renteverhoging standhoudt bij contact met de favoriete inflatiemaatstaf van de Fed, de winst- en PMI-mijlpalen van China en het volgende Amerikaanse arbeidsmarktrapport.
Posities moeten die fasen afzonderlijk behandelen. Een rentebesluit kan front-end rendementen in één middag herbeprijzen. Een duur macro-regime heeft bevestiging nodig in PCE, vacatures, werkgelegenheid, CNH en Aziatische fabrieksmarges. Week 40 is gebouwd voor die tweede fase.
De kloof in week 38 heeft de lat al verhoogd
De FOMC-renteverhoging van september naar een fondsrange van 3,75%–4,00%, weergegeven op de FOMC-kalender van de Federal Reserve, kwam dezelfde dag samen met een herstel van de detailhandelsverkopen en een nieuwe versnelling van de invoerprijzen, gevolgd door een vlakke industriële productie op 18 september. Die combinatie liet de markten met drie boodschappen tegelijk achter: de consumentenbestedingen waren nog steeds sterk genoeg om te tellen, de inflatie van geïmporteerde goederen was opnieuw versneld, en de fabrieksproductie bevestigde die opwaartse trend niet langer. Week 40 moet beslissen welk van die kanalen na de eerste renteverhoging domineert.
Wereldwijde macrokalender week 40
| Datum | Regio | Geplande gebeurtenis | Waarom markten dit belang vinden |
|---|---|---|---|
| 28 september | China | Industriële economische baten / winstpakket industrie | Test of de industriële productiegroei van 5,2% in augustus zich vertaalde in winsten of alleen in voorraad- en prijzendruk. |
| 29 september | Verenigde Staten | JOLTS, augustus 2026 | Actualiseert vacatures, ontslagen en de spanning op de arbeidsmarkt na het werkgelegenheidsherstel en de eerste renteverhoging van de Fed. |
| 30 september | Verenigde Staten | Persoonlijk inkomen en bestedingen, augustus 2026 | Levert de PCE-inflatie, de favoriete prijsgauge van de Fed, na de CPI, PPI en de renteverhoging. |
| 30 september | Verenigde Staten | BBP derde raming, Q2 2026 | Stelt het groeibasispunt bij voorafgaand aan het Q3-vraagdebat. |
| 30 september | China | Officiële PMI voor industrie, diensten en algemeen | Controleert of de kloof tussen fabriek en huishouden stabiliseert na het activiteitenset van augustus. |
| 2 oktober | Verenigde Staten | Employment Situation, september 2026 | Het eerste volledige arbeidsmarktrapport na de renteverhoging in september en de detailhandelspiek van augustus. |
</>
PCE en BBP herijken het inflatie- en groeibasispunt
Het Bureau of Economic Analysis plant het rapport Persoonlijk inkomen en bestedingen over augustus in op 30 september om 8:30 uur Eastern, samen met de derde raming van het BBP over het tweede kwartaal. Die combinatie is de meest heldere Amerikaanse inflatie- en groeicheckpoint van week 40 na de CPI-, PPI-, detailhandels- en industriële productiereeks van week 38.
PCE is belangrijk omdat het de maatstaf is die de Fed al heeft gebruikt om de eerste renteverhoging te rechtvaardigen. Een koelere kern-PCE na de door energie aangedreven CPI- en PPI-impuls van augustus zou de stelling ondersteunen dat de pijplijnschok van week 38 nog geen brede consumentenusbreuk is. Een stevige kernmeting na 1,2% detailhandelsverkopen en 7,0% jaar-op-jaar invoerprijzeninflatie zou de reële rendementen en de kans op verdere renteverhogingen aan de front-end verhoogd houden richting het FOMC-venster van 28 oktober.
BBP herziet het uitgangspunt, maar bepaalt niet op zichzelf de trade van week 40
De derde raming van het Q2-BBP zal de renteverhoging van september niet herzien, maar kan wel veranderen hoe markten de vraagkwaliteit beoordelen richting Q3. Een stevigere herziening zou het verhaal van de veerkrachtige detailhandel uit augustus versterken. Een zwakkere herziening zou het contrast met de vlakke industriële productie aanscherpen en de kans vergroten dat de arbeidsdata van week 40 de schakelfactor worden voor groeischrik-prijzing.
Cross-asset traders moeten PCE koppelen aan de dollar en de reële rendementen in plaats van aan de opening van één aandeelenindex. Inflatiebevestiging is het sterkst wanneer rentes, valuta en cyclische aandelen samen bewegen.
JOLTS en werkgelegenheid testen de veerkracht van de arbeidsmarkt na de renteverhoging
De BLS-kalender en tools voor de publicatiekalender van 2026 plaatsen augustus-JOLTS op 29 september en de Employment Situation over september op 2 oktober. Samen vormen ze de arbeidsmarktbrug van week 40 tussen de eerste renteverhoging en de volgende beleidsvergadering.
JOLTS zal worden gelezen op vacatures en ontslagen op eigen initiatief, niet op één kopcijfer. Afnemende vacatures na sterke detailhandelsverkopen zouden kunnen duiden op afkoelende vraag de marge, zelfs als huishoudens nog steeds besteden. Hardnekkige vacatures en hoge ontslagen op eigen initiatief zouden de bezorgdheid over lonen en diensteninflatie levend houden na de septemberstap van de Fed.
2 oktober is het eerste volledige arbeidsmarkt vonnis na de renteverhoging
De september-werkgelegenheidscijfers komen nadat de Fed al heeft verkrapt en nadat de detailhandelsverkopen in augustus met 1,2% stegen. Markten zullen de publicatie van de Employment Situation lezen op werkgelegenheid, werkloosheid en gemiddelde uurlonen samen, niet op één kopcijfer. Een stevig werkgelegenheidsrapport met beheerste loongroei zou de kant van de zachte landing uit week 38 ondersteunen. Een zwak rapport zou groeischrik-prijzing nieuw leven inblazen, zelfs als de PCE slechts matig hoog is. Een oververhit rapport zou het tegenovergestelde doen: het pad van renteverhogingen versterken, reële rendementen opdrijven en druk zetten op lange-duur activa. Bevestiging in week 40 moet zichtbaar zijn in het gezamenlijke gedrag van front-end rendementen, de dollar en de aandelenmarktbreedte, en niet in het kopcijfer van de werkgelegenheid alleen.
Chinese winsten en PMI na een gesplitste activiteitsprint
De kalender van het National Bureau of Statistics van China voor 2026 plaatst de industriële economische baten op 28 september, met de officiële PMI op 30 september. Dat zijn de vereiste China-checkpoints van week 40, nadat het activiteitenset van augustus op de pagina met de nieuwste publicaties van het NBS het basispunt al had vastgesteld: industriële productie op 5,2% jaar-op-jaar, detailhandelsverkopen op 0,4% en vaste-activainvesteringen op −7,2% jaar-tot-datum.
Het winstpakket van 28 september test of de versnelling van de fabrieken zich in winsten vertaalde. Sterkere winsten zonder nieuwe ineenstorting van de detailhandel zouden een inperkingsscenario ondersteunen voor CNH, industriële metalen en aan Azië gelinkte aandelen. Een nieuwe margedruk bij zwakke binnenlandse absorptie zou Azië een selectieve risicofactor laten blijven, zelfs als de Amerikaanse PCE afkoelt.
Transmissie loopt nog steeds via CNH, metalen en winsten
De officiële PMI op 30 september stelt vervolgens de vraag of de kloof tussen fabriek en huishouden stabiliseert. Een herstel van de industrie dat de kloof met de dienstensector en de binnenlandse vraag alleen maar vergroot, zou de onevenwichtigheid niet herstellen. Cross-asset bevestiging moet zichtbaar zijn in CNH, koper en verwante industriële grondstoffen, de Hang Seng en onshore cyclische aandelen, en winstverwachtingen van multinationals met China-omzet. Week 40 hoeft geen enkele China-print alles te laten domineren, maar moet winsten en PMI behandelen als bevestigingsknooppunten en niet als bijzaak.
Terugblik op week 38: de Fedhoogde de rente terwijl de detailhandel herstelde en de fabrieksproductie stagneerde
Week 38, van 14 tot 20 september, was het meest recente voltooide weekvenster dat beschikbaar was bij de productiecutoff van 21 september. De kernboodschap was dat het beleid verkrapt werd in een nog steeds sterke consumentenomgeving, terwijl de fabrieksproductie dezelfde opwaartse trend niet bevestigde.
De week draaide om 16 september. De Federal Reserve verhoogde de fondsrange met 25 basispunten naar 3,75%–4,00%, de eerste verhoging in meer dan drie jaar, en liet markten prijzen voor aanvullende verkrapping in 2026. Dezelfde dag leverde het schema voor detailhandelsverkopen van het U.S. Census Bureau een sprong van 1,2% in de augustus-detailhandelsverkopen op na een herziene daling van 0,5% in juli, met kernverkopen zonder auto's, benzine, bouwmaterialen en horeca met 1,4% omhoog. De import- en exportprijsindexen van de BLS stegen met 0,7% op maandbasis en 7,0% op jaarbasis, de grootste jaarlijkse stijging sinds augustus 2022. De combinatie maakte de verhoging makkelijker te rechtvaardigen op basis van vraag en geïmporteerde prijzen, zelfs vóór de industriële productie bekend werd.
18 september bracht vervolgens het fabriekscontrast op de G.17-industriële productiekalender van de Federal Reserve. De totale industriële productie bleef onveranderd en bleef verwachtingen van een stijging van 0,3% missen, nu de industrie met 0,3% daalde en nutsbedrijven met 1,8% stegen. De bezettingsgraad bleef op 76,3%. Dezelfde voltooide week bracht ook de verhoging van 25 basispunten naar 1,25% door de Bank of Japan en een houd-zet van de Bank of England op 3,75%. De gesplitste augustusactiviteit van China, uitgebracht vlak voor het FOMC, bleef het Aziatische basispunt: fabrieken versnelden, huishoudens en investeringen niet.
Aan het einde van week 38 namen de markten vier gelijktijdige boodschappen mee naar de onvoltooide verteringsperiode van week 39: de Amerikaanse consumentenvraag was nog stevig, de geïmporteerde inflatie was opnieuw versneld, de fabrieksproductie was gestagneerd, en grote centrale banken verleenden niet langer op gesynchroniseerde wijze steun. De implicatie van week 38 voor week 40 is conditioneel. Sterke detailhandelsverkopen en een doorgevoerde renteverhoging verhogen de lat voor elke herstelrally die afhangt van een probleemloze dov lezing van PCE of werkgelegenheid. De vlakke industriële productie en China's aanbod-vraagonevenwichtigheid houden het groeischrikkanaal open als winsten, PMI of arbeidsdata tegenvallen.
Cross-asset beslissingskaart
| Mix week 40 | Crypto | Aandelen | Grondstoffen | Valuta en rentes |
|---|---|---|---|---|
| Beheerste PCE, stabiele Chinese winsten/PMI, stevige maar niet oververhitte werkgelegenheid | Lagere rentevolatiliteit en betere liquiditeit kunnen BTC en ETH steunen als de spotvraag dit bevestigt. | De marktbreedte kan verbeteren als cyclische en aan Azië gelinkte aandelen meebewegen. | Industriële metalen profiteren van margebeheersing; goud hangt af van reële rendementen. | USD verzakt selectief; front-end volatiliteit dooft uit; CNH stabiliseert als de winsten standhouden. |
| Hogere kern-PCE na de detailhandels- en invoerprijssterkte van week 38 | Hogere reële rendementen en krappere liquiditeit drukken op geleveragede cryptoposities. | Lange-duur en high-beta aandelen presteren ondermaats; kwaliteits- defensieven leiden. | Goud krijgt te maken met rentewind; industriële metalen absorberen renterisico. | Reële rendementen en USD stijgen; curven kunnen bear-flatten; kansen op renteverhogingen eind oktober worden steviger. |
| Chinese winsten of PMI verergeren de kloof tussen fabriek en huishouden | Aziatische risico-aversie kan high-beta crypto raken, zelfs als de Amerikaanse rendementen gemengd zijn. | China-gevoelige multinationals en industriële exporteurs lopen achter. | Koper en verwante metalen verzwakken door vraagabsorptierisico; energie blijft tweezijdig. | CNH verzakt; grondstofvaluta divergeren; vraag naar veilige USD kan aanhouden. |
| Zwakke werkgelegenheid na vlakke industriële productie, met hardnekkige inflatie | Hoop op renteverlagingen helpt alleen als deleveraging niet domineert. | Winstherzien en margerisico worden centraal; defensieven presteren beter dan cyclici. | Goud kan industriële grondstoffen overtreffen. | Curven kunnen verdraaien; onzekerheid over het beleidspad blijft verhoogd bij USD en JPY. |
Wat zou het signaal van week 40 bevestigen?
Het basisscenario is verteringsvolatiliteit in plaats van een zuivere eenrichtingstrend. Bevestiging in week 40 moet zichtbaar zijn in het gezamenlijke gedrag van reële rendementen, de dollar, PCE, JOLTS en werkgelegenheid, CNH en industriële metalen. Een markt na de renteverhoging waarin slechts één activaklasse beweegt, is minder duurzaam dan een gesynchroniseerde aanpassing die de datacluster van 28 september tot 2 oktober overleeft.
Voor China geldt een eigen checklist. Het winstpakket voor de industrie van 28 september moet worden gelezen tegen de gesplitste augustusactiviteit, niet op zichzelf. Stabiele of stevigere winsten zonder nieuwe PMI-ineenstorting zouden een inperkingsscenario ondersteunen. Nieuwe margedruk bij zwakke binnenlandse vraag zou Azië een selectieve risicofactor laten blijven. Een duurzaam risico-resultaat vereist beheerste reële rendementen na de renteverhoging, niet-oververhitte Amerikaanse inflatie- en arbeidsdata, en Chinese signalen die voorkomen dat de aanbod-vraagonevenwichtigheid de wereldwijde cyclici gaat domineren.
Handel met een voorsprong
In snel bewegende markten is executie net zo belangrijk als richting. Daarom kiezen steeds meer traders voor gedecentraliseerde platforms zoals edgeX voor het verhandelen van perpetuals en spot.
In tegenstelling tot traditionele gecentraliseerde platforms is edgeX gebouwd rond self-custody, wat betekent dat u de controle over uw activa behoudt en fondsbewegingen zelf autoriseert. Voor actieve traders biedt dat een wezenlijk voordeel: toegang tot de markt zonder bewaring af te staan aan een beurs.
edgeX combineert bovendien de kernvoordelen van DeFi met een handelservaring die is ontworpen voor serieuze executie. Het platform legt de nadruk op diepe liquiditeit, snelle ordermatching en lage slippage, waardoor traders responsief kunnen blijven in volatiele omstandigheden. Met ondersteuning voor hoge hefboomwerking geeft het ervaren marktparticipanten meer flexibiliteit in hoe zij macrovisies uiten en risico beheren.
Naast executie kan gedecentraliseerde handelsinfrastructuur structurele voordelen bieden: meer transparantie, on-chain verificatie en verminderde afhankelijkheid van gecentraliseerde tussenpersonen. Voor traders die prestaties willen zonder de controle op te geven, is dat model steeds aantrekkelijker.
edgeX is gebouwd voor die balans: het samenbrengen van een professionele handelservaring met de kernprincipes van gedecentraliseerde markten.
Traders die een kapitaalefficiëntere, self-custodial manier om te handelen willen verkennen, kunnen edgeX nader bekijken.
Veelgestelde vragen
Wat is de grootste gebeurtenis in de globale macro-week 40?Week 40 is een bevestigingscluster in plaats van een week met één katalysator. De periode met de grootste impact loopt van 28 september tot en met 2 oktober: Chinese industriële winsten, Amerikaanse JOLTS, augustus-PCE en Q2-BBP, de officiële Chinese PMI en de Employment Situation over september, allemaal gelezen tegen de eerste renteverhoging van de Fed in week 38.
Waarom een terugblik op week 38 in plaats van week 39?
De productie werd gesloten op 21 september, terwijl week 39 nog bezig was. Voorlopige PMI-cijfers, het Chinese prijsrapport voor productiemiddelen van 24 september, de internationale transacties van de BEA en duurzame goederenorders waren nog niet afgerond als definitieve weekresultaten. Week 38, van 14 tot 20 september, was het meest recente voltooide weekvenster en wordt expliciet als zodanig gelabeld.
Waarom is het Chinese winstpakket van 28 september wereldwijd belangrijk?
Industriële winsten verbinden de fabrieksproductie met winsten, CNH, industriële grondstoffen en omzetverwachtingen van multinationals. Nu de industriële productie in augustus versnelde terwijl detailhandelsverkopen en investeringen verzwakten, test de winstcheckpoint of de aanbod-vraagonevenwichtigheid stabiliseert of verergert.
Hoe kan PCE het verhaal na de renteverhoging veranderen?
De augustus-PCE is de favoriete inflatiemaatstaf van de Fed na de eerste renteverhoging, het herstel van de detailhandelsverkopen en de versnelling van de invoerprijzen. Een stevige kernprint kan de reële rendementen en de kansen op een verhoging eind oktober verhoogd houden; een koelere print kan de vertering ondersteunen, mits de arbeidsdata niet oververhit raken.
Wat veranderde week 38 voor de vooruitzichten van week 40?
Week 38 bracht de eerste renteverhoging van de Fed in meer dan drie jaar, een herstel van 1,2% in de detailhandelsverkopen, een stijging van de invoerprijzen met 7,0% jaar-op-jaar, een vlakke industriële productie en een BOJ-stap naar 1,25%. Die mix verhoogde de lat voor probleemloze beleidsverlichting en maakte de bevestiging in week 40 afhankelijk van PCE, Chinese winsten en PMI en werkgelegenheidscijfers, in plaats van alleen van hoop.
Wat is het constructieve scenario voor week 40?
De constructieve combinatie is een beheerste augustus-PCE, Chinese industriële winsten en officiële PMI die de kloof tussen fabriek en huishouden niet verder laten verwijden, en een september-rapport over de werkgelegenheid dat stevig blijft zonder loonpaniek opnieuw aan te wakkeren. Bevestiging moet zichtbaar zijn in selectieve dollarverzwakking, bredere aandelenmarktbreedte en rustiger industriële grondstoffen.

