Wat voorspelde de Duitse termijnspread voor 2024?
Belangrijkste punten
- •De Duitse rentespread tussen 10 jaar en 3 maanden, historisch gezien een betrouwbare recessie-indicator, keerde in december 2022 om, wat een basis-spreadregressie vertaalde in een recessiekans van 70%.
- •Probit-modellen op basis van de termijnspread en de korte rente vangen alle recessies op de dip van 2020 na bij een kansdrempel van 40%, maar registreren ook een vals-positief signaal voor 2024.
- •Het toevoegen van de schuldendienstaratio verhoogt de pseudo-R² van 0,19 naar 0,33 en neemt het valse signaal voor 2024 weg, terwijl de verwachte verandering in werkloosheid de recessiediagnoses in essentie onveranderd laat.
- •Er is geen officiële recessie uitgeroepen omdat de belangrijkste indicatoren op verschillende momenten piekten: de werkgelegenheid in 2024Q4, het reëel bbp in 2022Q3 en de industriële productie in februari 2023.
- •Het uiteindelijke oordeel over het spreadsignaal van december 2022 zal afhangen van toekomstige revisies van bbp-, werkgelegenheids- en industriële productiedata, evenals eventuele recessiedateringsbeslissingen die volgen.
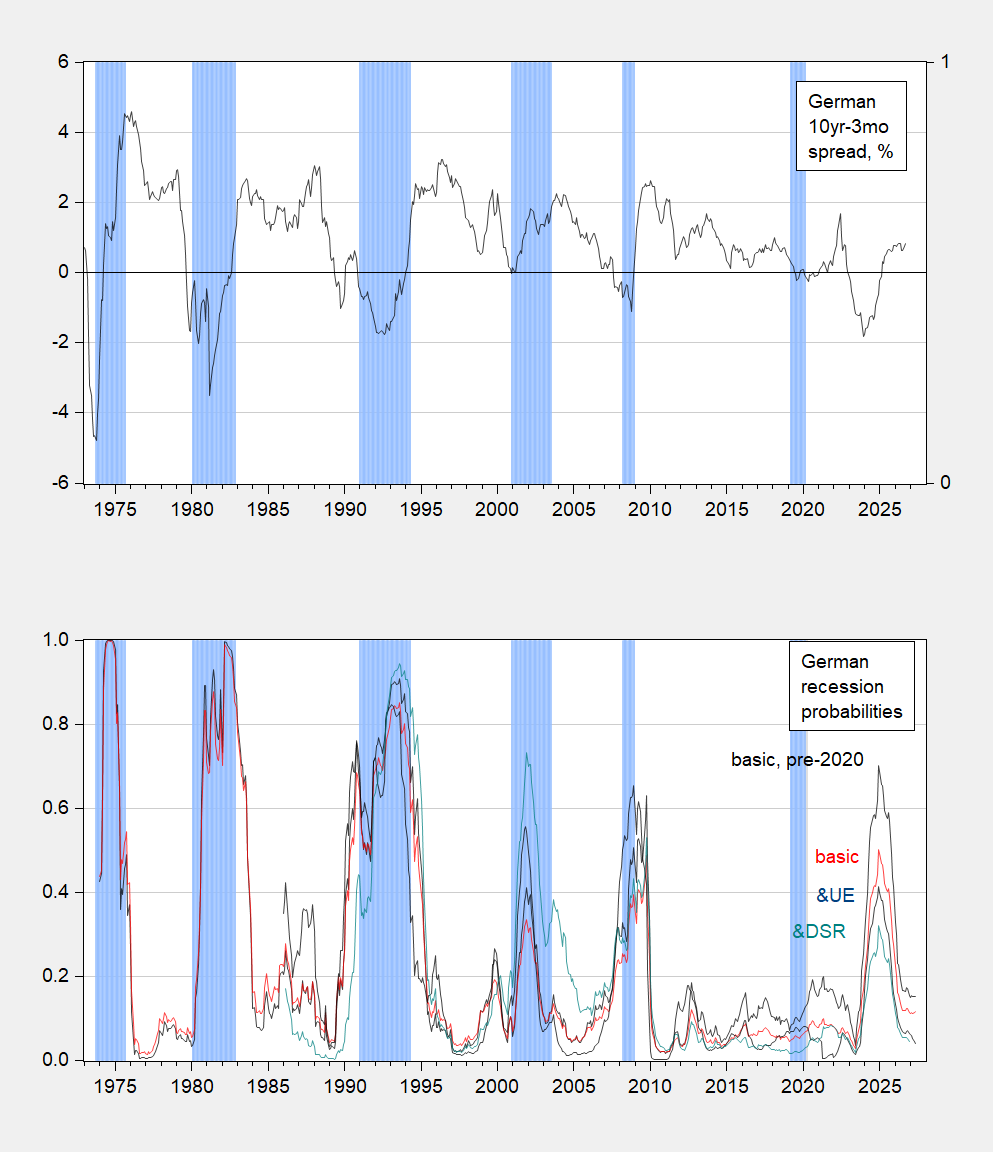
De Duitse rentespread tussen 10 jaar en 3 maanden, historisch gezien een betrouwbare voorspellende indicator van Duitse recessies zoals gedateerd door ECRI, keerde in december 2022 om. De spread — het verschil tussen de Duitse overheidsleenkosten voor tien jaar en drie maanden — wordt negatief, of keert om, wanneer de kortlopende rendementen boven de langlopende uitkomen. Onder een eenvoudige spreadregressie impliceerde de omkering een recessiekans van 70%.
Chinn en Ferrara (2026) presenteert probit-schattingen van Duitse recessiekansen die corresponderen met de termijnspread van 10 jaar minus 3 maanden, waaronder een specificatie geschat tot en met december 2019 (de zwarte lijn in het onderste paneel van Figuur 1). Probit-schatting zet een spreadwaarde om in een geschatte kans dat de economie zich op een bepaald moment in een recessie bevindt.
Figuur 1: Bovenste paneel: Duitse termijnspread 10 jaar minus 3 maanden, in procenten (zwart). Onderste paneel: probit-schattingen uit regressies op de spread en de korte rente — sample vóór de pandemie (zwarte lijn), volledige sample (rood), met toevoeging van de verwachte verandering in werkloosheid (blauw) en met toevoeging van de schuldendienstaratio (groen). Door ECRI gedefinieerde piek-tot-dal-datums van recessies zijn lichtblauw gearceerd. Bron: OECD, Chinn en Ferrara (2026).
In Chinn en Ferrara (2026) vinden de auteurs dat de specificaties op basis van de termijnspread en de korte rente een relatief groot deel van de variatie verklaren, zowel in het sample vóór de pandemie als in het volledige sample. Zoals Figuur 1 laat zien, wordt elke recessie op de dip van 2020 na gesignaleerd bij een kansdrempel van 40%, maar dezelfde drempel levert ook een vals-positief signaal op voor 2024. Die misser heeft meer betekenis dan alleen statistische boekhouding, gezien Duitslands positie als grootste economie van het eurogebied.
Het toevoegen van de verwachte verandering in werkloosheid verhoogt het verklaarde deel van de variatie licht (0,29 tegenover 0,19 voor de basisspecificatie geschat over dezelfde periode). De recessiediagnoses blijven echter in essentie onveranderd, met het vals-positieve signaal voor 2024 nog steeds bij de drempel van 40%.
Het toevoegen van de schuldendienstaratio — een variabele die voor de VS opmerkelijk andere resultaten oplevert — verhoogt de pseudo-R² verder, naar 0,33 tegenover 0,19. Alle coëfficiënten hebben de verwachte tekens en zijn statistisch significant, inclusief die van de schuldendienstaratio. Belangrijkst is dat deze specificatie geen vals-positief signaal voor 2024 registreert bij een drempel van 40%. De schuldendienstaratio — rentebetalingen plus aflossingen in verhouding tot het inkomen — verbindt het signaal van de rentecurve met de werkelijke schuldenlast van leners.
Moet men een beroep doen op de schuldendienstaratio om de status van de termijnspread als voorspeller te herstellen? Een alternatief argument stelt dat Duitsland in 2023–24 wel degelijk een recessie heeft meegemaakt. Zo schrijft Kemp (2026): "De Duitse economie maakte in 2023–24 een uitgesproken recessie door, met een krimpend reëel bbp en groei die aanzienlijk achterbleef bij de rest van het eurogebied." Noch ECRI — het Economic Cycle Research Institute — noch de Duitse Raad van Economisch Deskundigen, het officiële adviesorgaan van de Duitse regering voor economisch beleid, heeft evenwel een recessie na de pandemie uitgeroepen.
De reden wordt duidelijk in de voornaamste indicatoren:
Figuur 2: Bovenste paneel: Duitse werkgelegenheid, 15 jaar en ouder. Middelste paneel: Duits reëel bbp, in miljarden euro's van 2010, SAAR. Onderste paneel: Duitse industriële productie exclusief bouw (drie-maands zwevend gemiddelde). Lichtgroene arcering markeert piek-tot-dal-bewegingen. Bron: OECD via FRED, OECD.
De piek-tot-dal-perioden van deze maten vertonen vrijwel geen samenhang. De werkgelegenheid piekte in 2024Q4, het reëel bbp piekte in 2022Q3, de industriële productie piekte in februari 2023 en de recessiekans piekte in december 2024. Die uiteenlopende patronen verklaren waarom geen recessie is uitgeroepen, volgens de definitie van een brede, aanhoudende daling van de economische activiteit. De meest welwillende interpretatie is dat de termijnspread de neerwaartse beweging in de werkgelegenheid wél wist te vangen, maar niet die in het bbp of de industriële productie. Voor wie volgt hoe deze episode uiteindelijk wordt beoordeeld, zijn de markeringen om in de gaten te houden revisies van de bbp-, werkgelegenheids- en industriële productiereeksen, samen met toekomstige recessiedateringsbeslissingen die betrekking hebben op het signaal van de spread van december 2022.

