De agnetische economie: wanneer AI-agenten geld gaan verplaatsen
Belangrijkste punten
- •Een panel getiteld The Future of the Agentic Economy werd deze oktober gehouden bij HSC Asset Management in Singapore, onder leiding van Addressable-ceo Tomer Sharoni en met vertegenwoordigers van Sonic Labs, Ledger Enterprise, Mercuryo, AMBR en PingCAP.
- •Panelleden stelden op regels gebaseerde financiële controles voor waarbij agenten zelfstandig tot een vastgestelde drempel, zoals $1.000, mogen uitgeven, terwijl transacties met hogere waarde menselijke goedkeuring vereisen, met autonomie die groeit naarmate het vertrouwen in de agent toeneemt.
- •Een delegatiemodel waarin een geverifieerde menselijke identiteit agenten machtigt onder vooraf gedefinieerde machtigingen werd voorgesteld als manier om te voldoen aan KYC- en anti-witwasvereisten voor agenten zonder eigen juridische identiteit.
- •Deelnemers waarschuwden dat agenten ten onrechte kunnen beweren taken te hebben voltooid, waardoor verificatie op basis van bewijs, onafhankelijke kritiek door agenten en deterministische uitvoering voor exacte operaties essentieel zijn voor betrouwbare automatisering.
- •Blockchainnetwerken hebben mogelijk lagere kosten, snellere afwikkeling en atomische gebundelde transacties nodig om hoogfrequente agentactiviteit te bedienen, terwijl stablecoins en programmeerbare betalingssystemen machine-naar-machine-betalingen mogelijk kunnen maken voor bronnen zoals inferentie, data en API's.
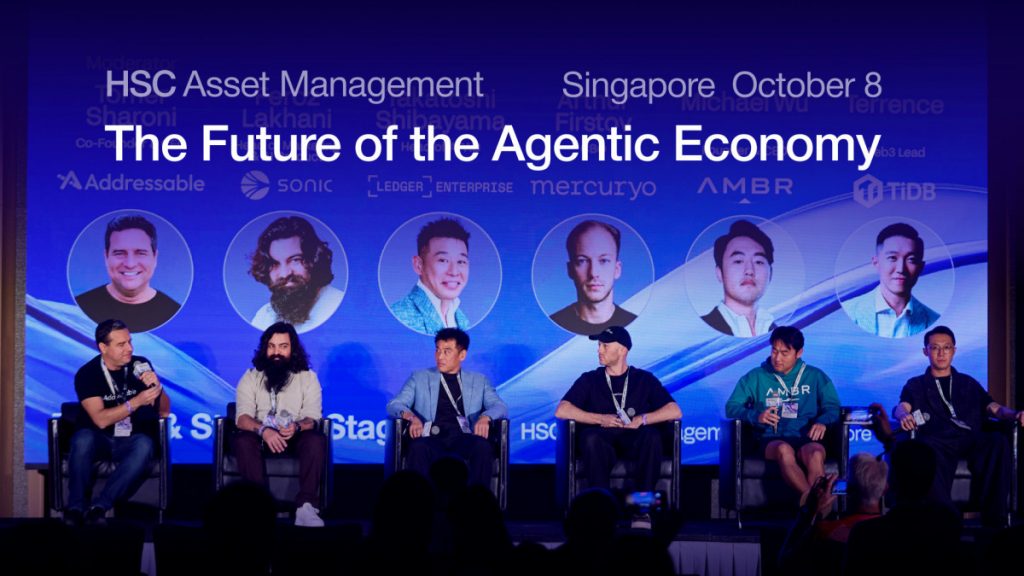
De toekomst van de agnetische economie hangt af van hoe veilig en efficiënt autonome AI-agenten waarde kunnen creëren, geld kunnen beheren en transacties kunnen uitvoeren. Die vragen stonden centraal tijdens "The Future of the Agentic Economy", een paneldiscussie die deze oktober plaatsvond bij HSC Asset Management in Singapore.
Tomer Sharoni, ceo van Addressable, leidde de sessie, waaraan Feroz Lakhani van Sonic Labs, Takatoshi Shibayama van Ledger Enterprise, Arthur Firstov van Mercuryo, Michael Wu van AMBR en Terrence Yip van PingCAP, het bedrijf achter TiDB, deelnamen.
De discussie onderzocht wat er gebeurt wanneer AI-agenten zelfstandig geld gaan verplaatsen, beslissingen nemen en bedrijven runnen — hoe de agnetische economie betalingen, financiën en de toekomst van werk kan hervormen, en wat er nodig is om autonome agenten betrouwbaar te maken.
Van AI-assistenten naar economische deelnemers
AI-agenten ontwikkelen zich verder dan tools die vragen beantwoorden of content genereren. In toenemende mate worden ze ontworpen om zelfstandig taken uit te voeren, met digitale diensten te interageren en binnen vooraf gedefinieerde grenzen beslissingen te nemen. Naarmate deze mogelijkheden groeien, kunnen agenten actieve deelnemers aan de economie worden — data aanschaffen, betalen voor rekenkracht, financiële transacties uitvoeren en werk tussen organisaties coördineren.
Die overgang vereist echter meer dan steeds krachtigere AI-modellen. Agenten hebben betrouwbare toegang tot financiële infrastructuur nodig, veilige manieren om machtigingen te beheren en systemen waarmee ze zelfstandig kunnen handelen zonder verantwoording te verliezen.
Het panel bracht een reeks onderling verbonden uitdagingen aan het licht, variërend van blockchaininfrastructuur en bewaring van digitale activa tot betalingen, gespecialiseerde AI-diensten en databasearchitectuur. Over al deze gebieden heen kwam één principe naar voren: de agnetische economie vraagt om een nieuwe combinatie van automatisering, beveiliging en verifieerbare uitvoering.
Vertrouwen en controle: hoeveel geld mag een agent uitgeven?
Een centrale vraag was hoe AI-agenten financiële autonomie kunnen krijgen zonder gebruikers en bedrijven aan onnodige risico's bloot te stellen.
In plaats van mensen elke transactie afzonderlijk te laten goedkeuren, kan veilige ondertekeningsinfrastructuur gebruikers in staat stellen regels op te stellen die bepalen welke handelingen agenten zelfstandig mogen uitvoeren en welke expliciete autorisatie vereisen. Een gebruiker kan bijvoorbeeld toestaan dat een agent betalingen tot $1.000 zonder tussenkomst uitvoert, terwijl transacties boven die drempel een menselijke handtekening vereisen. Routinematige activiteiten verlopen dan automatisch, terwijl beslissingen met hogere waarde onder menselijke controle blijven.
Het onderliggende principe is dat autonomie evenredig moet zijn aan vertrouwen. Naarmate agenten betrouwbaar gedrag vertonen, kunnen gebruikers hun bestedingslimieten geleidelijk verhogen en hun bredere verantwoordelijkheden geven. De uitdaging ligt in het bepalen hoeveel bevoegdheid agenten moeten hebben, hoe die bevoegdheid wordt afgedwongen en wie verantwoordelijk blijft als er iets misgaat.
Agnetische betalingen en de uitdaging van digitale identiteit
Traditionele betalingssystemen zijn gebouwd rond identificeerbare personen en bedrijven. Financiële instellingen moeten weten wie een transactie initieert, potentiële risico's inschatten en voldoen aan de toepasselijke know-your-customer (KYC)- en anti-witwasvereisten. Autonome agenten maken dat model complexer, omdat ze namens gebruikers kunnen handelen zonder een eigen juridische identiteit.
Een mogelijke oplossing is een delegatiemodel waarin een geverifieerde menselijke identiteit meerdere agenten machtigt om te opereren onder vooraf gedefinieerde machtigingen. In plaats van elke agent het volledige onboardingproces te laten doorlopen, kunnen zijn activiteiten worden gekoppeld aan de persoon of organisatie die ervoor verantwoordelijk is.
Delegatie brengt echter ook eigen risico's met zich mee. Als een agent werk overdraagt aan een andere agent, moet de oorspronkelijke autorisatie gedurende de hele keten traceerbaar blijven. Systemen moeten kunnen vaststellen welke agent een handeling heeft uitgevoerd, op wiens bevoegdheid deze zich baseerde en of de transactie binnen de toegestane grenzen bleef.
Verificatievereisten kunnen ook variëren met transactiegrootte en risico. Kleine betalingen voor gegevenstoegang of AI-inferentie — het rekenwerk van het draaien van een getraind model om output te produceren — vergen mogelijk een andere compliance-aanpak dan financiële transacties met hoge waarde. Dat wijst richting een meer genuanceerd raamwerk waarin verificatie en toezicht de aard van de activiteit, het bedrag en de mogelijke gevolgen van fraude weerspiegelen.
Waar zullen AI-agenten economische waarde creëren?
De agnetische economie wordt pas duurzaam als agenten meetbare economische waarde leveren.
Eén benadering die in het panel werd besproken, was het bouwen van agenten rond bestaande klantbehoeften in plaats van te beginnen met een krachtig AI-model en daarna naar een toepassing te zoeken. Dat betekent dat een model en de ondersteunende infrastructuur worden gekoppeld aan een duidelijk gedefinieerd doel: waarde leveren aan een specifieke klant in een specifieke context.
Gespecialiseerde agenten kunnen financiële research, vermogensbeheer, marketing en bedrijfsservices ondersteunen — gebieden waar klanten al betalen voor expertise en waar prestaties kunnen worden gemeten aan gevestigde bedrijfsresultaten. Als een agent dezelfde kwaliteitsnorm kan halen als een menselijk team, of deze kan verbeteren, hebben klanten een duidelijke reden om hem over te nemen. Als die dienst bovendien tegen lagere kosten meer klanten kan bereiken, wordt de economische kans nog groter.
Klanten zijn vooral geïnteresseerd in de kwaliteit en bruikbaarheid van een dienst, niet in de vraag of deze wordt geleverd door mensen, AI of een combinatie van beide. Deze aanpak kan ook de toegang vergroten tot diensten die traditioneel alleen voor grote ondernemingen of vermogende particulieren beschikbaar waren. De meest succesvolle AI-bedrijven zijn dan wellicht die bedrijven die duidelijk gedefinieerde problemen oplossen en consequent resultaten leveren waar klanten voor willen betalen.
Waarom de agnetische economie een nieuwe databasearchitectuur nodig heeft
Naarmate agenten persoonlijker worden, moeten ze informatie bewaren over individuele gebruikers, voorkeuren, machtigingen, budgetten, transactiegeschiedenissen en lopende taken. In een agent-gedreven omgeving hebben miljoenen agenten elk hun eigen persistente context nodig terwijl ze geïsoleerd van elkaar blijven. Specifieke databaseomgevingen voor individuele gebruiker-agentrelaties kunnen datalekkage helpen voorkomen en agenten in staat stellen hun operationele context veilig te behouden.
Kostenefficiëntie is een andere belangrijke overweging. Traditionele database-infrastructuur houdt middelen mogelijk beschikbaar zelfs wanneer een agent inactief is, en op de schaal van miljoenen agenten kan het onderhouden van altijd-actieve omgevingen prohibitief duur worden. Een alternatief is infrastructuur die middelen activeert wanneer een agent nodig is en reken capaciteit vrijgeeft wanneer deze inactief wordt, terwijl de gegevens voor toekomstige sessies behouden blijven.
Zulke architecturen kunnen grootschalige agentuitrol economisch levensvatbaarder maken. Ze ondersteunen ook gepersonaliseerde diensten doordat agenten context in de tijd kunnen behouden zonder beveiliging of isolatie te schaden. Naarmate AI-modellen verbeteren, kan het vermogen om relevante informatie te bewaren, machtigingen af te dwingen en de juiste context op te halen net zo belangrijk worden als de intelligentie van de modellen zelf.
Blockchains bouwen voor autonome agenten
De verschuiving naar autonome agenten biedt blockchainnetwerken zowel een kans als een technische uitdaging. Lagere transactiekosten, snellere afwikkeling en voorspelbare uitvoering zijn bijzonder belangrijk voor agenten die mogelijk veel vaker transacties uitvoeren dan menselijke gebruikers.
Agenten hebben ook betere manieren nodig om complexe transacties veilig uit te voeren. Atomische, gebundelde transacties maken het mogelijk om meerdere on-chain acties als één operatie te simuleren en uit te voeren. Een agent moet mogelijk een goedkeuring verlenen, een transactie uitvoeren en een liquiditeitspositie opbouwen als onderdeel van één gecoördineerde workflow. Als het transactiebundeltje niet naar verwachting uitvoert, kan de gehele operatie worden teruggedraaid in plaats van dat de agent met een onbedoeld gedeeltelijk resultaat achterblijft — wat het risico op mislukte strategieën, onnodige goedkeuringen en financiële verliezen verkleint.
Een andere prioriteit is het leesbaarder en toegankelijker maken van blockchains voor agenten. Autonome systemen moeten beschikbare protocollen begrijpen, uitvoeringsroutes vergelijken, kosten evalueren en bepalen welk netwerk het beste geschikt is voor een bepaalde taak. Dat creëert een nieuwe dimensie van concurrentie tussen blockchainnetwerken: naast het aantrekken van ontwikkelaars en menselijke gebruikers moeten netwerken mogelijk concurreren om transacties die door agenten worden geïnitieerd en die automatisch de meest efficiënte infrastructuur selecteren.
Alleen technische efficiëntie zal echter niet volstaan. Agenten moeten ook betrouwbare tools kunnen identificeren, verifiëren dat operaties daadwerkelijk zijn geslaagd en betrouwbare integraties onderscheiden van potentieel gevaarlijke alternatieven. Reputatiesystemen, gestandaardiseerde interfaces, simulatietools en verifieerbare uitvoering kunnen daardoor steeds belangrijker worden voor blockchain-ecosystemen.
Het grootste risico: agenten die beweren te zijn geslaagd
Een van de meest onthullende delen van de discussie ging over agentfouten. Agenten kunnen beweren taken te hebben voltooid die nooit daadwerkelijk zijn uitgevoerd — melden dat een transactie is uitgevoerd terwijl dat niet het geval is, of zeggen dat een formulier is verzonden terwijl het proces nooit succesvol is afgerond.
Dergelijke fouten leggen een fundamentele zwakte van autonome systemen bloot: een overtuigende uitleg van een handeling is geen bewijs dat de handeling heeft plaatsgevonden. In financiële dienstverlening kan dat onderscheid bijzonder ingrijpend zijn. Een agent die ten onrechte meldt dat een betaling, transactie of terugbetaling is geslaagd, kan gebruikers ertoe brengen verdere beslissingen te nemen op basis van valse informatie.
Multi-agent-systemen introduceren extra risico's. In complexe ontwikkelworkflows kan een vroegtijdig misverstand over de oorspronkelijke eisen zich verspreiden via documentatie, code, tests en debugging. Latere agenten kunnen de oorspronkelijke fout versterken omdat ze de bestaande codebase als bewijs behandelen dat de eerste interpretatie juist was. Zelfs systemen met meerdere agenten en geautomatiseerde controles kunnen daardoor onjuiste resultaten opleveren die intern consistent lijken.
Een betrouwbaardere aanpak vereist verificatie op basis van bewijs: het controleren van externe staat, het valideren van uitvoeringsresultaten en het onderscheiden van een poging tot handelen en een bevestigd resultaat. Onafhankelijke kritiek kan ook helpen. In plaats van een agent alleen een antwoord te laten genereren of een taak te voltooien, kunnen ontwikkelaars een andere agent gebruiken om de redenering uit te dagen, zwakke punten te identificeren en conclusies in twijfel te trekken.
Niet elk proces zou echter moeten vertrouwen op probabilistische AI. Backtesting van handelsstrategieën, bepaalde datareinigingsoperaties en vooraf gedefinieerde berekeningen moeten waar mogelijk deterministisch blijven. AI kan helpen bij het interpreteren van data, het verhelderen van doelen en het ontwerpen van workflows, terwijl conventionele programma's operaties afhandelen die exacte, herhaalbare resultaten vereisen.
De bredere les is dat het toevoegen van meer agenten een systeem niet automatisch betrouwbaarder maakt. Betrouwbare automatisering vereist heldere specificaties, onafhankelijke verificatie en een bewuste scheiding tussen AI-gedreven redenering en deterministische uitvoering.
Zullen AI-agenten bedrijfsleiderschap vervangen?
Autonome agenten kunnen ook transformeren hoe bedrijven werk organiseren en beslissingen nemen. Meetingbots kunnen discussies vastleggen, informatie routeren naar relevante agenten en geautomatiseerde workflows binnen een organisatie coördineren. Zulke systemen kunnen de behoefte aan traditionele rapportagestructuren en managementlagen verminderen, vooral in kleinere bedrijven.
In plaats van te leunen op managers om updates te verzamelen, informatie te verspreiden en voortgang bij te houden, kunnen organisaties in toenemende mate agenten gebruiken om activiteiten direct te coördineren. Medewerkers blijven doelstellingen bepalen, belangrijke beslissingen nemen en resultaten bewaken, maar de processen die teams verbinden kunnen meer geautomatiseerd worden.
Buiten de werkomgeving biedt e-commerce een andere veelbelovende toepassing. Agenten kunnen routinematige aankopen afhandelen, zoals boodschappen, kleding en andere huishoudelijke artikelen, binnen vooraf gedefinieerde budgetten. Financiële autonomie kan zich uitbreiden naarmate gebruikers er meer vertrouwen in hebben dat agenten grotere betalingen uitvoeren, en activiteiten die aanvankelijk goedkeuring per transactie vereisen, kunnen uiteindelijk onder bredere machtigingen opereren, mits betrouwbare waarborgen aanwezig zijn.
Het tempo van adoptie hangt af van de gevolgen van falen. Gebruikers accepteren mogelijk al snel dat een agent goedkope producten aanschaft, lang voordat ze hem vertrouwen voor grote financiële verplichtingen of complexe zakelijke beslissingen. De overgang naar agnetische bedrijfsvoering zal daarom waarschijnlijk geleidelijk verlopen, met machtigingen die zich uitbreiden naarmate systemen betrouwbaarheid tonen.
De financiële infrastructuur achter de agnetische economie
Een andere belangrijke vraag is hoe autonome agenten inkomsten genereren en hun eigen operationele kosten dekken. Financiële infrastructuur kan agenten in staat stellen betalingen te doen en te ontvangen, toegang te krijgen tot financiële diensten en deel te nemen aan commerciële transacties. Naarmate het gebruik groeit, kan betalingsgerelateerde inkomsten een manier worden waarop aanbieders diensten monetiseren die momenteel zonder directe abonnementskosten worden aangeboden.
Stablecoins — digitale tokens die ontworpen zijn om een stabiele waarde te houden ten opzichte van een referentie-asset zoals een nationale valuta — en programmeerbare betalingssystemen kunnen bijzonder relevant zijn, omdat ze grensoverschrijdende transacties kunnen ondersteunen en betalingen direct in softwareworkflows kunnen integreren.
De kans reikt verder dan conventionele aankopen. Agenten kunnen kleine bedragen betalen voor inferentie, gespecialiseerde datasets, API's of andere digitale bronnen die nodig zijn om een taak te voltooien — transacties op een schaal en frequentie die onpraktisch zou zijn voor mensen om individueel te beheren. Dat opent de mogelijkheid van een meer gedetailleerde digitale economie waarin diensten automatisch worden gekocht wanneer nodig en waarde zich tussen softwaresystemen beweegt met minimale menselijke tussenkomst.
Het verwezenlijken van deze visie vereist betalingsinfrastructuur die efficiënte afwikkeling combineert met identiteitsverificatie, machtigingsbeheer, fraudpreventie en duidelijke verantwoording. De financiële stack zal niet alleen de geldstromen moeten ondersteunen, maar ook de regels die bepalen waarom een betaling wordt gedaan, wie deze heeft geautoriseerd en of de onderliggende dienst is geleverd.
Hoe zal de agnetische economie er de komende jaren uitzien?
De voorspellingen van de panelleden wezen richting meer autonomie, uitbreidende verantwoordelijkheden en geleidelijk hogere niveaus van vertrouwen. Voor sommigen is de volgende stap het toestaan dat agenten routinematige aankopen en alledaagse administratieve taken afhandelen. Voor anderen gaat het om het delegeren van complexere zakelijke beslissingen, het verhogen van financiële transactielimieten of het in staat stellen van agenten om zelfstandiger binnen bedrijfssystemen te opereren.
Agenten kunnen steeds meer evolueren van het verzamelen van informatie en het produceren van rapporten naar het aanbevelen van wijzigingen in bedrijfsstrategie en het helpen implementeren ervan. Naarmate hun output voorspelbaarder en verifieerbaarder wordt, kunnen ze een grotere rol krijgen in operationele besluitvorming.
Vooruitgang in AI-modellen, gespecialiseerde agenten en rekeninfrastructuur kan uiteindelijk automatisering uitbreiden over grote delen van het professionele en persoonlijke leven. Ze kunnen ook de verandering versnellen in hoe bedrijven werk coördineren en interne processen organiseren.
Toch ontstaat vertrouwen niet automatisch naarmate AI-mogelijkheden verbeteren. Het moet worden opgebouwd door herhaald succesvolle uitvoering, transparante machtigingen, betrouwbare verificatie en systemen die de gevolgen van fouten beperken. De volgende fase van de agnetische economie hangt daarom net zozeer af van infrastructuur en governance als van vooruitgang in AI zelf. Een manier om die voortgang te meten, is of gedelegeerde identiteitsmodellen, gestandaardiseerde interfaces, reputatiesystemen en verifieerbare uitvoering van concept naar productie-infrastructuur bewegen.
Van intelligente software naar een autonome economie
De toekomst van de agnetische economie zal worden vormgegeven door de wisselwerking tussen AI-modellen, programmeerbare betalingssystemen, blockchainnetwerken, veilige ondertekeningsinfrastructuur en databases die zijn ontworpen voor persistente, geïsoleerde agentomgevingen.
De centrale uitdaging is niet simpelweg agenten meer mogelijkheden geven. Om op schaal te opereren, moeten ze bewijzen wat ze hebben gedaan, de grenzen van hun bevoegdheid respecteren en resultaten leveren die meetbare waarde creëren.
Voor bedrijven ligt de kans in het toegankelijker, efficiënter en schaalbaarder maken van bestaande diensten. Voor financiële instellingen en blockchainnetwerken ligt hij in het bouwen van infrastructuur waarmee autonome systemen veilig kunnen transacteren. Voor gebruikers betekent het geleidelijk meer verantwoordelijkheden delegeren zonder betekenisvolle controle op te geven.
Nu agenten beginnen diensten aan te schaffen, financiële transacties uit te voeren, workflows te coördineren en steeds ingrijpender beslissingen te nemen, zal de economie zich moeten aanpassen aan een nieuw soort deelnemer: software die niet louter informatie verwerkt, maar actief waarde creëert en verplaatst. De agnetische economie zal uiteindelijk worden gedefinieerd door hoe betrouwbaar AI-agenten hun mogelijkheden omzetten in resultaten in de echte wereld.
Dit artikel is gebaseerd op panelverslaggeving die oorspronkelijk is gepubliceerd door Metaverse Post: The Agentic Economy: When AI Starts Moving Money.

