De 192% groei van stablecoins in Frankrijk heeft een fiscale dimensie
Belangrijkste punten
- •Stablecoins stonden in 2026 voor 54,2% van de opnames van Franse gecentraliseerde beurzen, waarmee Frankrijk bovenaan de grote West-Europese markten stond, tegenover de tiende plaats in 2023.
- •Het aantal Franse particuliere wallets met stablecoins steeg met een factor 3,4 van 3.577 in juni 2025 naar 12.255 in juni 2026, terwijl zelfbeheerde balances met 192% groeiden tegenover 2% groei van Franse bankdeposito's.
- •De Franse belastingwet behandelt het ruilen van het ene digitale actief voor het andere als belastinguitstelling, waardoor het ruilen van bitcoin voor een stablecoin de circa 30% belasting vermijdt die een verkoop voor euro's direct zou activeren.
- •De Nationale Vergadering nam amendementen aan om stablecoin-ruilacties vanaf januari 2027 te belasten en aangifte van zelfbeheerde wallets ter waarde van minstens €100.000 te verplichten, maar beide maatregelen sneuvelden toen de Vergadering op 4 november de inkomstenafdeling van de begroting 2027 verwierp met 458 stemmen tegen geen enkele.
- •De maandelijkse walletgroei versnelde na de obligatiemarktstress van herfst 2025 naar circa 18% en vertraagde naar 5% in juni 2026, en de tienjaarsrente van Frankrijk kwam eind oktober boven de 5% uit, een niveau dat voor het laatst in 2002 was gezien.
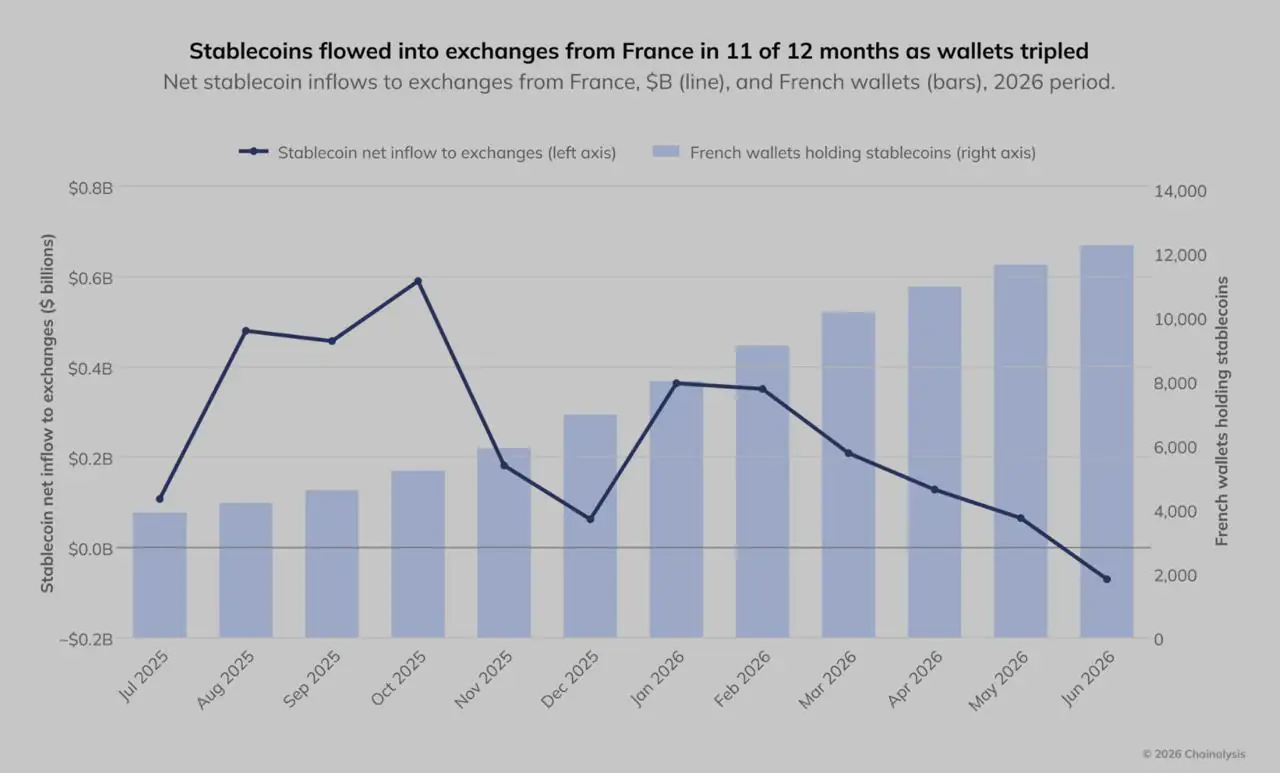
De cijfers in het West-Europese rapport van Chainalysis, gepubliceerd op 9 november en betrekking hebbend op juli 2025 tot en met juni 2026, tonen een scherpe stijging van de Franse stablecoin-activiteit. Stablecoins stonden voor 54,2% van de opnames van Franse gecentraliseerde beurzen, het aantal Franse particuliere wallets met stablecoins steeg van 3.577 naar 12.255, en zelfbeheerde stablecoin-balances groeiden met 192%. Franse bankdeposito's stegen in dezelfde periode met 2%.
Chainalysis interpreteert de gegevens als bewijs dat gebruikers "diversifieerden in hoe ze hun middelen aanhouden en benaderen" en sluit een breder vertrouwensverlies in de euro uit. De gegevens vielen echter ook samen met een kenmerk van de Franse belastingwetgeving dat beleggers in staat stelt van bitcoin naar een stablecoin te bewegen zonder direct een belastingaanslag te activeren. Die regel, en een mislukte parlementaire poging om deze te wijzigen, geven de Franse stablecoin-cijfers een duidelijke fiscale dimensie.
Drie indicatoren wijzen in dezelfde richting
Chainalysis volgt de Franse activiteit langs drie indicatoren, die alle tijdens de rapportageperiode stegen.
Ten eerste maakten stablecoins in 2026 54,2% uit van de opnames van Franse gecentraliseerde diensten. Daarmee stond Frankrijk bovenaan de grote West-Europese markten op dit punt, tegenover de tiende plaats in 2023. De waarde die van beurzen naar Franse wallets vloeide, groeide met 12%, tegenover 7% voor de rest van de regio.
Ten tweede steeg het aantal Franse particuliere wallets met stablecoins van 3.577 in juni 2025 naar 12.255 in juni 2026. Chainalysis beschrijft dit als een stijging met een factor 3,4, tegenover een stijging met een factor 1,7 in de rest van West-Europa. Het aantal nam elke maand toe, al varieerde het tempo. De maandelijkse groei was ongeveer 6% halverwege 2025, versnelde naar 18% eind 2025 na de obligatiemarktstress van die herfst, en vertraagde naar 5% in juni 2026 toen de markten tot rust kwamen.
Ten derde groeiden de zelfbeheerde stablecoin-balances met 192% in twaalf maanden. Chainalysis zette die groei af tegen de 2% toename van Franse bankdeposito's, met de kanttekening dat het absolute stablecoin-bedrag klein bleef ten opzichte van traditionele besparingen.
De rapportageperiode van Chainalysis eindigde in juni. De tienjaarsrente van Frankrijk kwam eind oktober boven de 5% uit, een niveau dat voor het laatst in 2002 was gezien, aldus CNBC. De beschikbare gegevens kunnen niet aantonen of die episode een vergelijkbare toename van Franse stablecoin-wallets veroorzaakte als de toename na de obligatiemarktstress van herfst 2025.
De fiscale regel achter de stablecoin-route
Onder de Franse wet worden crypto-winsten belast wanneer een digitaal actief wordt verkocht voor wettelijk betaalmiddel of wordt gebruikt om een goed of dienst te kopen. Het ruilen van het ene digitale actief voor het andere wordt als uitstelling behandeld. Bij de ruil is geen belasting verschuldigd en de transactie hoeft niet te worden aangegeven, volgens de BOFiP-richtlijn van de belastingadministratie. De winst wordt later belast, wanneer euro's uiteindelijk worden ontvangen, met 12,8% inkomstenbelasting plus sociale heffingen, in totaal circa 30%.
Een stablecoin geldt als digitaal actief. Voor een Franse houder met een ongerealiseerde bitcoin-winst ontstaan daarmee twee routes met verschillende fiscale gevolgen: bitcoin verkopen voor euro's en dit jaar circa een derde van de winst afdragen, of bitcoin ruilen voor USDC of EURC en de belasting uitstellen tot een latere verkoop. De waarde blijft in beide gevallen binnen de cryptomarkt, maar alleen de eerste route activeert direct belasting.
- Bitcoin → euro's: belaste verkoop, op te geven in de jaarlijkse belastingaangifte.
- Bitcoin → stablecoin: belasting uitgesteld, onder de huidige wetgeving geen belasting of aangifte vereist.
- Bitcoin → stablecoin vanaf 2027, als de octobertekst van de Kamer terugkeert: belaste verkoop.
Die regel gold tijdens de door Chainalysis gemeten periode, toen de wereldwijde cryptomarkt de helft van zijn waarde verloor. Franse houders die uit bitcoin wilden stappen, konden zonder directe belastingheffing naar stablecoins overstappen, zolang ze binnen het crypto-systeem bleven. Het verplaatsen van de saldo naar een persoonlijke wallet voegde geen belastinggebeurtenis toe en verwijderde de beurs uit de bewaardeling.
Deze reeks is verenigbaar met het opname-aandeel van 54,2%, de toename van het aantal wallets en de 192% groei van zelfbeheerde balances zonder dat een breder vertrouwensverlies in de euro als enige verklaring nodig is. Dat schakelt de rol van marktomstandigheden niet uit. De groeisnelheid versnelde na de obligatiemarctscheid van herfst 2025 en vertraagde toen de omstandigheden tot rust kwamen. De fiscale regel helpt verklaren waarom de exit de vorm van stablecoins aannam in plaats van contant geld, terwijl de obligatiemarkt helpt verklaren wanneer gebruikers handelden.
Het parlement poogde de uitstelling te dichten
Franse wetgevers richtten zich op dezelfde route. Op 16 oktober nam de Nationale Vergadering amendement I-3898 bij de begrotingswet 2027 aan met 38 tegen 37 stemmen. Het voorstel zou elke ruil van een crypto-actief naar een elektronisch geldtoken — de MiCA-term voor een stablecoin in één valuta — vanaf 1 januari 2027 als belaste vervreemding behandelen. De versie van de commissie beschreef de bestaande uitstelling als "een gat in de wetgeving". Het amendement is beschikbaar via de Nationale Vergadering.
Op 3 november nam de Vergadering met 150 tegen 44 stemmen een afzonderlijk amendement van Charles de Courson aan. Het zou belastingbetalers verplichten zelfbeheerde crypto-wallets ter waarde van minstens €100.000 op jaarbasis aan te geven, met een boete tot €10.000 bij het nalaten daarvan.
Samen richtten de maatregelen zich op het gedrag dat in de Chainalysis-gegevens zichtbaar is: activa omzetten in stablecoins en deze vervolgens buiten een beurs of ander platform aanhouden. Geen van beide maatregelen overleefde de week. Op 4 november verwierp de Vergadering de volledige inkomstenafdeling van de begroting 2027 met 458 stemmen tegen geen enkele, met twee onthoudingen. Elk in de kamer aangenomen amendement viel daarmee weg. Het oorspronkelijke wetsvoorstel van de regering, zonder de crypto-bepalingen, ging daarna naar de Senaat.
De senatoren beginnen hun behandeling op 20 november en stemmen gepland op 9 december. Zij kunnen eigen versies van de stablecoin-belasting en de wallet-aangifteplicht indienen, maar of ze dat doen is onbeslist.
De wetgevingstiming is belangrijk bij de interpretatie van de gegevens. De 192% stijging vond plaats onder de bestaande fiscale regel, voordat het parlement had gestemd over wijziging. Als een stablecoin-ruilbelasting in welke vorm dan ook terugkeert, zou de stimulans achter de cijfers van het volgende jaar anders zijn.
De absolute omvang blijft onbekend
Chainalysis publiceert niet de absolute waarde van Franse zelfbeheerde stablecoin-balances, dus de 192% stijging kan niet direct in euro's worden omgerekend. De beschikbare vergelijking is de bredere besparingenpool van huishoudens. Volgens gegevens van de Banque de France bedroegen de bankdeposito's van huishoudens in augustus 2026 €1.889 miljard. Daarvan stonden €405 miljard op Livret A-rekeningen, die sinds augustus 1,70% uitkeren, terwijl €555 miljard op lopende rekeningen stond met gemiddeld 0,04% rendement.
Lopende rekeningen zijn de meest relevante vergelijking voor een stablecoin die geen rente betaalt. Franse huishoudens houden al meer dan een halve biljoen euro aan in een vorm die niets oplevert, dus het aanhouden van een stablecoin die niets betaalt is niet per se een onbekende keuze. Dat bewijst niet dat het een betere optie is.
Wat zelfbeheer verandert — en wat niet
Het verplaatsen van middelen van een beurs verwijdert één afhankelijkheid: de houder heeft het platform niet langer nodig om een opname te verwerken. Een waarschuwing van de Europese toezichthouders beschrijft het bijbehorende risico: als de houder de privésleutels verliest, is er mogelijk niemand om te benaderen.
Zelfbeheer verwijdert de uitgever niet uit de regeling. De USDC-voorwaarden van Circle behouden het recht transfers te blokkeren die adressen betreffen die door Circle zijn aangewezen, ongeacht wie de privésleutel beheert. Het omzetten van USDC terug naar euro's verloopt via het EEA-inwisselbeleid van Circle, dat identiteitscontroles en een ontvangende bankrekening vereist. Volgens het beleid kan het proces tot vijf werkdagen duren. Alternatief kan de houder een beurs gebruiken tegen de daar geldende koers.
In de MiCA-factsheet van de European Securities and Markets Authority staat dat elektronisch geldtokens geen rente aan houders mogen uitkeren. Een dollar-token brengt bovendien wisselkoersrisico ten opzichte van de euro met zich mee, wat een Livret A niet kent. Stablecoins in euro bestaan en hun aanbod groeit, maar Chainalysis geeft geen uitsplitsing per valuta voor Frankrijk. Het aandeel van de Franse tegoeden in dollars is daarom onbekend.
Grenzen van de fiscale verklaring
De beschikbare gegevens kunnen fiscale motieven niet scheiden van markt- of valutazorgen. Een houder die in oktober 2025 naar USDC ruilde, wilde mogelijk een belastingbetaling uitstellen, de blootstelling aan de euro verminderen, of simpelweg stoppen met het aanhouden van een dalend actief. Chainalysis registreert de transactie, niet de reden ervan.
Het aantal wallets komt ook niet overeen met het aantal betrokken personen. Eén persoon kan meerdere wallets beheren, en Chainalysis kent wallets toe aan landen op basis van gedrag, zoals interactie met een binnenlandse beurs, in plaats van op geverifieerde identiteit. Het aantal van 12.255 wallets is daarom een maat voor waargenomen activiteit, geen bevestigd aantal personen.
De belastinguitstelling bestaat bovendien al sinds 2019. Als belasting alleen de stablecoin-accumulatie dreef, zou de stijging eerder zijn gekomen. Wat in 2025 veranderde, was waarschijnlijk de combinatie van een winst die het beschermen waard was, een snel dalende markt die bescherming urgenter maakte, en een binnenlandse politieke omgeving waarin een beurs kon lijken op nog een instelling om zich aan te onttrekken.
Datums die het beeld kunnen verduidelijken
Drie ontwikkelingen kunnen aanvullend bewijs opleveren. Het inkomstedebat van de Senaat begint op 23 november en eindigt met de geplande stemming op 9 december. Als een stablecoin-ruilbelasting of een wallet-aangifpedrempel opduikt, verandert de stimulans voor de activiteit in 2026 per januari.
De volgende rapportageperiode van Chainalysis, juli tot en met december 2026, omvat de obligatiemarktpiek van oktober. Zij kan aantonen of de groei van Franse wallets op die gebeurtenis reageerde op vergelijkbare wijze als in herfst 2025. De kwartaalcijfers van de Banque de France over huishoudensbesparingen tonen bovendien of de door Chainalysis genoemde 2% depositogroei doorliep in de tweede helft van het jaar.
Tot die gegevens beschikbaar zijn, laat de 192% stijging vooral zien dat een groeiend aantal Franse gebruikers stablecoin-saldi naar zelfbeheer verplaatste tijdens een dalende markt, terwijl het bestaande belastingstelsel crypto-naar-crypto-overdrachten toestond om belasting uit te stellen. De gegevens ondersteunen een belastingefficiënte exit uit bitcoin, maar bewijzen niet dat fiscale overwegingen de enige reden voor de verplaatsing waren.

