Federal Reserve stelt tweedaagse inlossingslimiet en kapitaalbuffers voor voor stablecoin-uitgevers onder haar toezicht
Belangrijkste punten
- •De Federal Reserve stelde een maximale inlossingsperiode van twee werkdagen voor voor houders van stablecoins uitgegeven door door de Fed gesuperviseerde entiteiten, alleen verlengbaar als een uitgever een bedreiging vormt voor de veiligheid of financiële stabiliteit.
- •Uitgevers zouden elke coin te allen tijde tegen nominale waarde moeten dekken met in aanmerking komende activa zoals Amerikaanse dollars, tegoeden bij de Federal Reserve, verzekerde bankdeposito's, staatsobligaties met een resterende looptijd van 93 dagen of minder en bepaalde getokeniseerde beleggingen.
- •De kapitaalseisen omvatten een kredietrisicoheffing van 2 procent op niet-verzekerde deposito's en ondergecollateraliseerde repo, plus operationeel-risicoheffingen van 2 procent over de eerste $20 miljard aan uitstaande coins, 1,5 procent tussen $20 miljard en $50 miljard, en 1 procent boven $50 miljard.
- •De voorstellen zouden gelden voor stablecoin-dochterondernemingen van staatsaangesloten banken en niet-verzekerde uitgevers met een staatsvergunning met $10 miljard of meer uitstaand; herhaalde kapitaaltekorten zouden leiden tot liquidatie en inlossing van alle coins.
- •Gouverneur Michael Barr steunde het pakket, maar maakte bezwaar dat de Board alleen kan optreden bij anti-witwasfalen die significant of systemisch zijn, en de GENIUS Act gaat uiterlijk op 18 januari 2027 in.
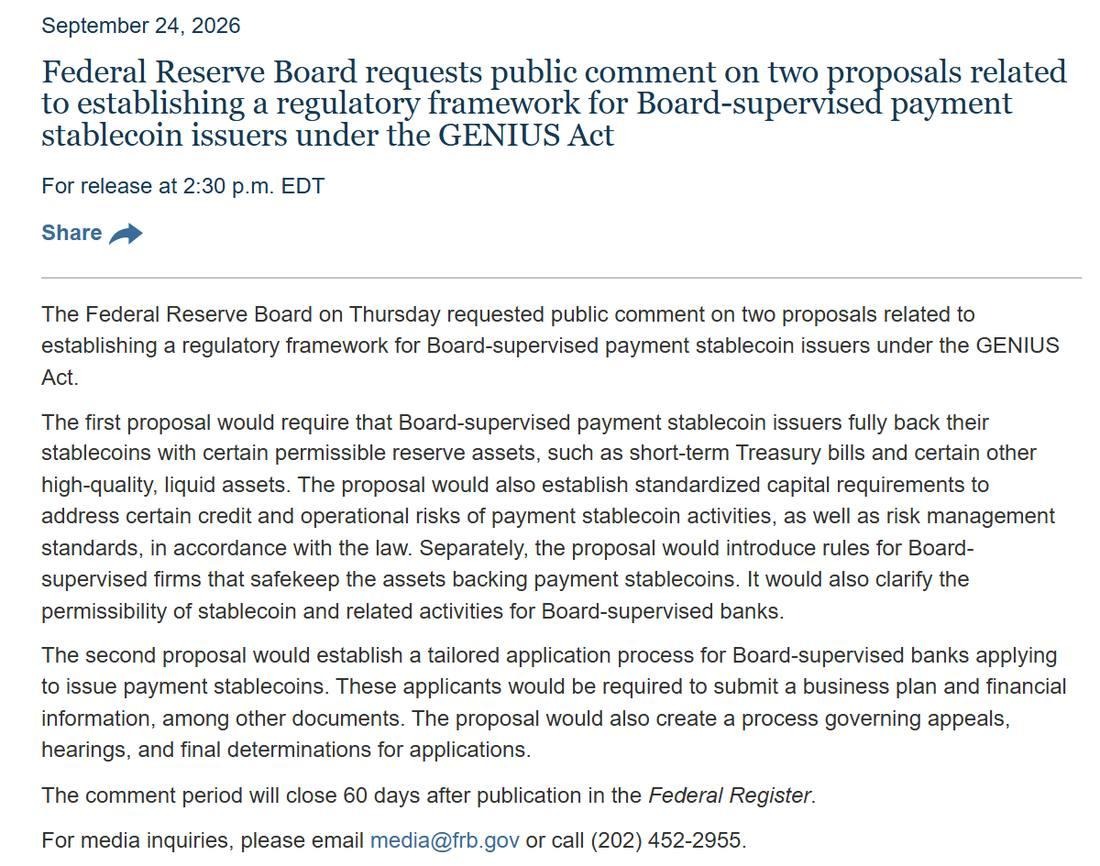
De Federal Reserve Board heeft donderdag twee voorstellen ter openbare consultatie gepresenteerd die de GENIUS Act uitvoeren — het federale kader voor betaalstablecoins — met normen voor stablecoin-reserves, kapitaalheffingen, inlossingstermijnen en het traject dat banken moeten volgen om stablecoin-dochterondernemingen te starten.
De kern van het pakket is een eenvoudige toezegging: twee werkdagen. Dat is de maximale tijd die een houder zou wachten op dollars van een stablecoin-uitgever die onder toezicht staat van de Federal Reserve, mits de voorstellen de consultatie overleven en in werking treden. Inlossing is het mechanisme waarmee houders coins tegen nominale waarde kunnen omwisselen voor dollars, en omdat de klok in werkdagen telt, wacht eenzoek dat in het weekend of op een feestdag wordt gedaan tot de bankieren opnieuw beginnen.
Beide voorstellen zijn gekoppeld aan de GENIUS Act en blijven na publicatie in de Federal Register 60 dagen open voor reacties. De regels zouden gelden voor stablecoin-uitgevers die opereren als dochterondernemingen van staatsaangesloten banken, evenals niet-verzekerde uitgevers met een staatsvergunning met $10 miljard of meer aan uitstaande coins — een drempel die de grootste niet-verzekerde spelers met een staatsvergunning onder direct toezicht van de centrale bank zou brengen. Bron: persbericht Federal Reserve Board, 24 september 2026.
Wat geldt als onderdekking
Elke coin zou te allen tijde reserves nodig hebben die ten minste de nominale waarde dekken. In aanmerking komende activa zijn Amerikaanse dollars, tegoeden bij Federal Reserve-banken, zichtbare deposito's bij verzekerde banken en staatsobligaties met een resterende looptijd van 93 dagen of minder. Overnight-repurchase-overeenkomsten en fondsen die uitsluitend deze activa aanhouden, komen ook in aanmerking, evenals getokeniseerde versies van bepaalde toegestane beleggingen — een weerspiegeling van de gestage migratie van reserveactiva onchain door Wall Street, die BlackRock en Ondo diezelfde dag onderstreepten met een eigen aankondiging.
Het voorstel zou van uitgevers bovendien eisen dat zij hun risico spreiden. Het concentreren van niet-verzekerde deposito's bij één bank, of repo-exposure bij één tegenpartij, is precies het soort concentratie dat de regel wil beperken. Als de reserves van een uitgever onder de volledige dekking komen, moet hij de Fed informeren en vervolgens liquideren en inlossen, tenzij een plan voor snel herstel de goedkeuring van de Board verkrijgt. Het tweedaagse inlossingsvenster zelf kan alleen worden verlengd als de Board vaststelt dat een uitgever een bedreiging vormt voor de veiligheid of financiële stabiliteit.
Kapitaalheffingen en een harde stop
Kapitaal volgt een eigen formule. Kredietrisico niet-verzekerde deposito's en ondergecollateraliseerde repo wordt belast met 2 procent. Operationeel risico zou ook worden belast over de uitstaande coins, met een tarief dat daalt naarmate een uitgever groeit: 2 procent over de eerste $20 miljard, 1,5 procent over het traject tussen $20 miljard en $50 miljard, en 1 procent boven $50 miljard — een structuur die de kapitaallast van een uitgever direct koppelt aan de omvang van zijn coinvoorraad. Bron: memorandum van de staf van de Federal Reserve Board over het GENI Act-voorstel, pagina 5.
Handhaving verloopt snel. Een uitgever die aan het einde van een kwartaal onder het minimum zakt, dient een plan in om weer aan de eisen te voldoen. Een tweede misser in het daaropvolgende kwartaal leidt tot liquidatie van alles — reserves inbegrepen — waarbij elke coin wordt ingelost.
Rente is van de tafel. De GENIUS Act verbiedt uitgevers om rendement te betalen louter voor het aanhouden van een stablecoin, en het voorstel veronderstelt dat bepaalde regelingen met derden als verboden rendement gelden.
Een tweede regel voor banken, plus bewaarneming
Het tweede voorstel gaat over aanvragen. Verzekerde staatsaangesloten banken die een stablecoin-dochteronderneming willen starten, dienen een bedrijfsplan, financiële informatie, documenten over de kapitaalstructuur, biografische rapporten en certificeringen in. Afwijzingen gaan gepaard met een bezwaar- en hoorprocedure.
Ook bewaarders krijgen verplichtingen. Bedrijven die reserveactiva bewaren — en de privésleutels die worden gebruikt om coins uit te geven, de toegangsgegevens die de creatie van nieuwe tokens beheersen — zouden te maken krijgen met minimumnormen. Een afzonderlijke anti-koppelingsregel zou voorkomen dat een uitgever klanten dwingt een extra product af te nemen.
Barr steunt het pakket, met één bezwaar
Gouverneur Michael Barr heeft de voorstellen onderschreven in een schriftelijke verklaring. Hij pleitte voor duidelijke inlossingsrechten voor alle houders en vroeg om publieke reacties op renterisico en valutarisico binnen de reserves — vragen waar indieners tijdens het 60-daagse venster direct op kunnen ingaan.
ijn bezwaar ligt elders. Op grond van het voorstel kan de Board alleen optreden tegen een uitgever wegens een falen in de anti-witwascontrole als het probleem significant of systemisch is. Barr maakt zich zorgen dat deze drempel het vermogen van de Board om aan te tonen dat complianceprogramma's werken, kan verzwakken. Elders in Washington pleit SEC-commissaris Hester Peirce voor zero-knowledge proofs als een lichtere manier om KYC-controles uit te voeren.
Nog niets is van kracht
Voorlopig is niets bindend. Definitieve regels kunnen het tempo verhogen, maar de GENIUS Act gaat uiterlijk op 18 januari 2027 in. De OCC, FDIC en NCUA hebben al eigen voorstellen gepubliceerd, waardoor de sector parallelle consultatiekanalen heeft bij de federale bankentoezichthouders nu de definitieve teksten vorm krijgen.

