Bijna 10% van de stablecoinbezitters in het eurogebied houdt €10.000 of meer aan, toont ECB-enquête
Belangrijkste punten
- •Een artikel in het Economic Bulletin van de ECB, gepubliceerd op 11 november, schat dat bijna 10% van de stablecoinbezitters in het eurogebied €10.000 of meer aanhoudt, op basis van experimentele modules van de Consumer Expectations Survey die in augustus en november 2025 in de elf grootste eurozone-landen zijn afgenomen.
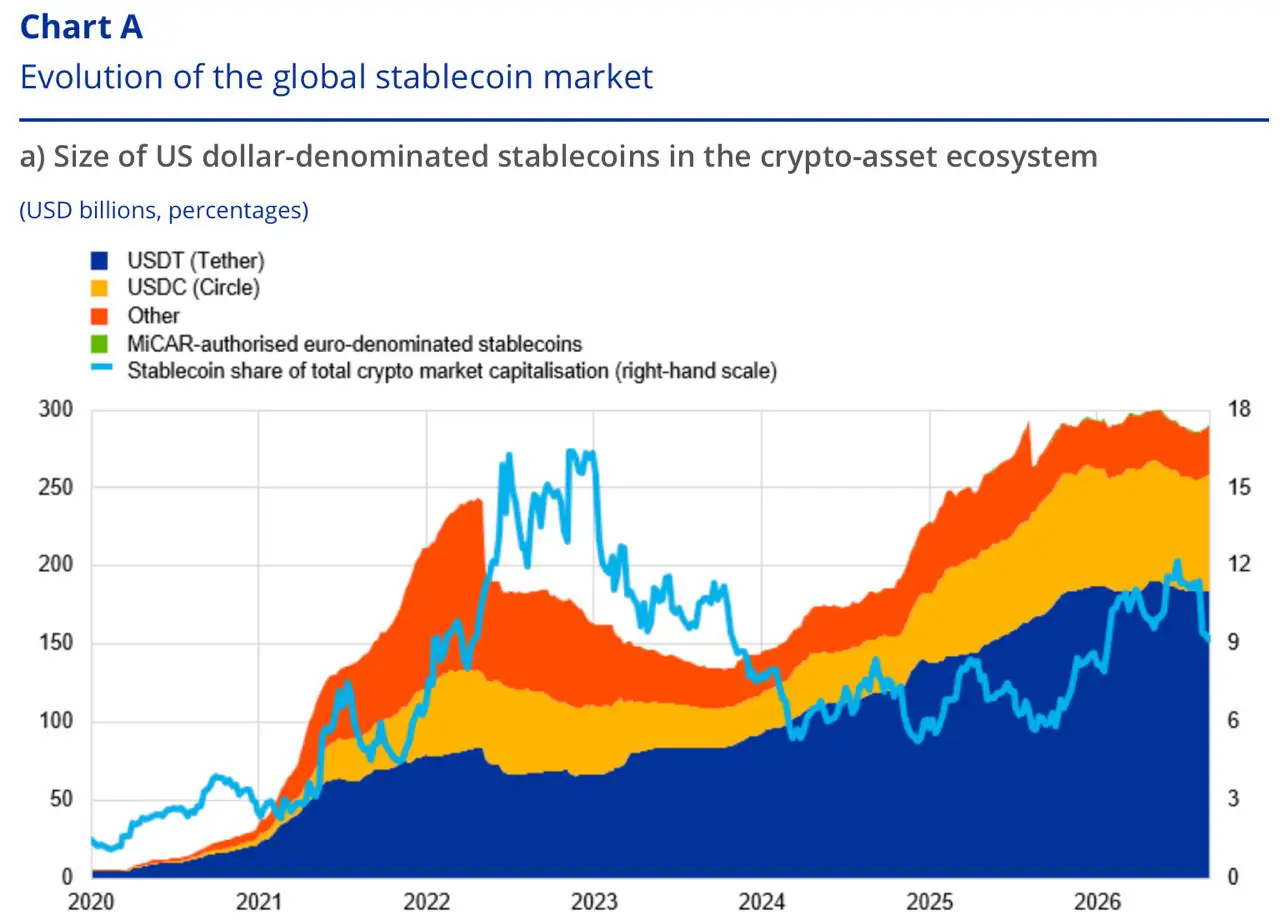
- •De ECB beoordeelt dat de huidige stablecoin-blootstellingen een beperkt risico voor de financiële stabiliteit vormen omdat ze gemiddeld een klein deel van de financiële bezittingen van consumenten uitmaken, terwijl wordt gewaarschuwd dat runs, overschakelingen bij het liquideren van dollarreserves en valutasubstitutie zouden toenemen als het gebruik zich verder uitbreidt dan crypto-handel.
- •In dollars gedenomineerde tokens domineren de aanhoudingen in het eurogebied: 17% van de crypto-bezittende respondenten hield USDT aan en 12% USDC, tegenover 10% voor de in euro's gedenomineerde EURC, en hypothetische scenario's tonen dat een sterkere euro plus een marktkorting bijna 12% van een positie van €10.000 kan wegnemen, zelfs met een intacte dollar-peg.
- •De enquête legt het doel van stablecoin-aanhoudingen of de andere bezittingen van huishoudens met hoge saldi niet vast, waardoor het cijfer van €10.000 aangeeft wie blootgesteld is, niet hoe ernstig — een vraag op huishoudensniveau die de data onbeantwoord laat.
- •Een mystery-shopping-onderzoek van Banca d'Italia dat 200 USDC van Italië naar vijf andere landen stuurde, vond geen systematisch kostenvoordeel ten opzichte van conventionele remittance-kanalen, met doorlooptijden van minder dan 20 minuten tot een tot twee werkdagen.
Naar schatting houdt bijna 10% van de stablecoinbezitters in het eurogebied €10.000 of meer aan, volgens een artikel gepubliceerd in het Economic Bulletin van de Europese Centrale Bank op 11 november. De bevindingen zijn gebaseerd op experimentele modules van de Consumer Expectations Survey van de ECB, uitgevoerd in augustus en november 2025 in de elf grootste eurozone-landen.
De belangrijkste conclusie van de ECB is dat de huidige blootstellingen een beperkt risico vormen voor de financiële stabiliteit. Gemiddeld vormen stablecoins een klein deel van de financiële bezittingen van consumenten en staan ze naast andere crypto-aanhoudingen. Hetzelfde artikel bevat echter een cijfer dat gemiddelden verhullen: een groep bezitters met bedragen van vijf cijfers, waarvan het grootste deel in dollartokens. Systeemrisico en risico op huishoudensniveau zijn verschillende vragen, en de tweede is met deze data het moeilijkst te beantwoorden.
Wat de enquête mat, en hoe
In augustus 2025 zei 13% van de respondenten dat zij of iemand in hun huishouden crypto-assets bezat, tegen 9,8% in november 2024. Vijf procent meldde stablecoins te bezitten — meer dan een derde van alle crypto-bezitters.
De bedragen kwamen uit een afzonderlijke module die in november werd afgenomen. Respondenten met een crypto-investering werd gevraagd of hun aanhoudingen vooral uit stablecoins of vooral uit andere tokens bestonden, op een vijfpuntsschaal. De ECB zette die antwoorden om in gewichten van 0, 0,25, 0,5, 0,75 of 1 en paste die toe op de zelfgerapporteerde crypto-investering van elke respondent. Het resultaat is een schatting, geen gerapporteerd saldo.
Die schatting is scheef richting kleine bedragen, toch werd berekend dat bijna 10% van de stablecoinbezitters €10.000 of meer aanhield. De ECB noemt dit een "substantiële range" en wijst op de voor de hand liggende zwaktes: een experimentele vragenlijst, kleine steekproeven — de samenstellingcijfers berusten op 1.286 respondenten met crypto — en de kans dat mensen bezittingen die ze als gevoelig beschouwen onder-rapporteren.
Twee dingen die de enquête niet vastlegt, zijn van belang voor alles wat volgt. Ze vraagt niet waar de tokens voor dienen. En hoewel ze de gemiddelde stablecoinaandelen van financiële bezittingen over alle bezitters rapporteert, toont ze niet de andere bezittingen van de specifieke huishoudens aan de top van de verdeling.
€10.000 is de helft van het ene huishouden en 5% van het andere
Twee huishoudens houden elk €10.000 aan stablecoins aan. Het ene heeft in totaal €20.000 aan financiële bezittingen; het andere €200.000. Het eerste heeft de helft van zijn liquide vermogen in een token, het tweede een twintigste. Het cijfer van de ECB telt beide één keer, in dezelfde categorie.
Doel verandert het beeld net zo veel als verhouding. Een saldo bestemd voor de huur van volgende maand en een saldo geparkeerd tussen crypto-trades dragen hetzelfde getal, maar hebben niet dezelfde gevolgen als conversie wordt uitgesteld. Voor het eerste huishouden is een vastgelopen opname een gemiste betaling; voor het tweede een ongemak.
De enquête zegt niets over een van beide variabelen, dus het cijfer van €10.000 is een telling van blootstellingen, geen meting ervan. En omdat de ECB vaststelt dat in dollars gedenomineerde tokens de aanhoudingen in het eurogebied domineren, is er een tweede laag die het eurocijfer verhult.
De peg kan standhouden terwijl de euro's krimpen
Van de respondenten met crypto hield 17% USDT aan en 12% USDC, tegenover 10% voor de in euro's gedenomineerde EURC. Voor het grootste deel van deze groep is het geld in dollars gedenomineerd en wordt het in euro's uitgegeven.
Een dollartoken kan een heel jaar exact op $1 handelen en toch in december minder euro's kopen dan in januari. Het artikel illustreert wat er gebeurt met een positie van €10.000 in dollartokens onder vier hypothetische omstandigheden, waaronder degene die in de tekst zelden wordt genoemd: een sterkere euro en een marktkorting tegelijk. De waarden zijn hypothetisch, geen geobserveerde prijzen — de eurowaarde is gelijk aan tokens vermenigvuldigd met de dollarprijs, gedeeld door dollars per euro, afgerond op de dichtstbijzijnde euro, vóór kosten en belastingen.
Het laatste scenario is hetzelfde om bij stil te staan. Geen van beide gebeurtenissen is op zichzelf dramatisch, toch nemen ze samen bijna 12% weg van een positie waarvan de uitgever nooit een inlossing heeft gemist. Een depositorekening in euro's zou niets hebben verloren. Het omgekeerde geldt ook: een zwakkere euro zou de eurowaarde van dezelfde tokens verhogen, wat de positie is van iemand die spaart voor een factuur in dollars in plaats van een rekening in euro's.
De kortingscenario's beschrijven wat een verkoper op een beurs krijgt. Ze zeggen niets over wat een in aanmerking komende houder van de uitgever verschuldigd is, en dat onderscheid bepaalt hoeveel van de oefening op een gegeven huishouden van toepassing is.
De route van token naar euro's
Een gezamelijk factsheet van de EU-toezichthouders legt uit dat een e-moneytoken die onder MiCA is geautoriseerd, de houder het recht geeft om af te lossen in de gerefereerde valuta. Welke beschermingen gelden, hangt af van het token en de aanbieder.
Het EU-whitepaper van Circle voor USDC laat zien hoe dat er in de praktijk uitziet: houders in de EER hebben een vordering op inlossing in dollars, onder voorbehoud van de procedures van Circle, en het token valt buiten de EU-garantieregelingen voor deposito's en beleggerscompensatie. Een houder met die vordering kan tegen par waarde inlossen; een houder die in plaats daarvan op een beurs verkoopt, krijgt wat de markt betaalt. Beiden moeten daarna nog dollars in euro's omzetten.
Waar het saldo zich bevindt, voegt een stap toe vóór een van beide opties. Tokens op een beurs kunnen alleen worden verkocht of opgenomen wanneer het platform dat toestaat. Tokens in een zelf-custody-portemonnee zijn afhankelijk van de houder die de sleutels bewaart en een geldige overboeking verstuurt.
Timing is met name relevant voor het USDT-aandeel. De enquête is afgenomen in augustus 2025; sinds de MiCA-overgangsperiode op 1 juli 2026 eindigde, vermelden gelicentieerde EU-beurzen USDT niet meer, dat Tether niet heeft laten autoriseren. Het aanhouden blijft legaal, maar een eigenaar in het eurogebied die het aanhoudt, moet het nu verkopen op een gedecentraliseerd of niet-EU-platform, of het in zelf-custody houden, voordat enige omrekening naar euro's kan beginnen.
Hoe die knelpunten uitpakken wanneer houders daadwerkelijk proberen uit te stappen, is het onderwerp van een afzonderlijke Coindoo-analyse over de toegang tot stablecoin-uitstap, aangezet door twijfels van een Fed-functionaris over dezelfde belofte.
Is de betalingscase houdbaar?
De ECB zelf oppert de mogelijkheid dat een deel van dit geld voor betalingen bedoeld is in plaats van voor handel. In het buitenland geboren respondenten waren na controle voor andere kenmerken 2,1 procentpunt waarschijnlijker om stablecoins aan te houden dan binnenlandse consumenten, een patroon dat het artikel beschrijft als passend bij grensoverschrijdende betalingen of remittances. Het is een correlatie in een enquête die niet naar gebruik vraagt, en de ECB presenteert het ook niet als meer dan dat.
De enige directe toets die in het artikel wordt aangehaald, is een mystery-shopping-onderzoek dat Banca d'Italia in juli publiceerde. Onderzoekers stuurden 200 USDC over corridors die Italië met vijf andere landen verbinden, met geselecteerde aanbieders en vooral het Ethereum-netwerk, waarbij Japan apart werd behandeld. Ze vonden geen systematisch kostenvoordeel ten opzichte van conventionele remittance-kanalen, en de doorlooptijden varieerden van minder dan 20 minuten tot een tot twee werkdagen, afhankelijk van hoe het geld werd gestort en opgenomen.
Voor het gezin aan de ontvangende kant is de vergelijking die telt de lokale valuta in hand, na omrekening en wachttijd. De blockchain-overdracht is het snelle middelste deel van een reis die begint en eindigt in bankrekeningen en beurshandel, en de Italiaanse toets suggereert dat daar de tijd en kosten zitten.
Wat het artikel onopgelost laat
De ECB somt drie kwetsbaarheden op die zouden toenemen als het gebruik van stablecoins zich verder uitbreidt dan crypto-handel: runs en verlies van de peg, overschakelingen bij het liquideren van dollarreserves, en valutasubstitutie weg van de euro. Dat zijn zorgen op systeemniveau, en de ECB stelt expliciet dat het MiCA-kader van de EU er vele vermindert.
De vraag op huishoudensniveau is beperkter en blijft door deze data onbeantwoord. De enquête kan nu tellen hoeveel eigenaren in het eurogebied €10.000 of meer aan tokens aanhouden. Ze kan niet zeggen of dat saldo discretionair handels geld is of de enige buffer die een huishouden heeft — en totdat dat kan, beschrijft de kopcijfer wie blootgesteld is, niet hoe ernstig.
Bron: Coindoo

