Dollar General (DG) versus Dollar Tree (DLTR): de twee discountwinkeliers vergeleken na sterke kwartalen
Belangrijkste punten
- •De vergelijkbare winkelverkopen van Dollar General groeiden in het kwartaal met 3,5% op jaarbasis, en het bedrijf verhoogde haar prognose voor fiscaal 2026 naar 2,5%-2,9%.
- •Beide detailhandelaren verhoogden hun winstprognose per aandeel voor het hele jaar: Dollar General naar $7,80-$8,00 en Dollar Tree naar $7,70-$8,05, geholpen door tariefrestituties.
- •Tariefrestituties bliezen de kwartalmarges aanzienlijk op: circa 680 van de 850 basispunten brutomarge-uitbreiding van Dollar Tree kwam uit deze restituties.
- •Raymond James verhoogde de koersdoelen van beide aandelen met behoud van Outperform-beoordelingen, en Bernstein handhaafde Outperform voor Dollar General en Market Perform voor Dollar Tree.
- •Het aantal hedgefondsen met posities in beide bedrijven nam toe in Q2 2026: Dollar Tree steeg naar 54 en Dollar General naar 53 fondsen.
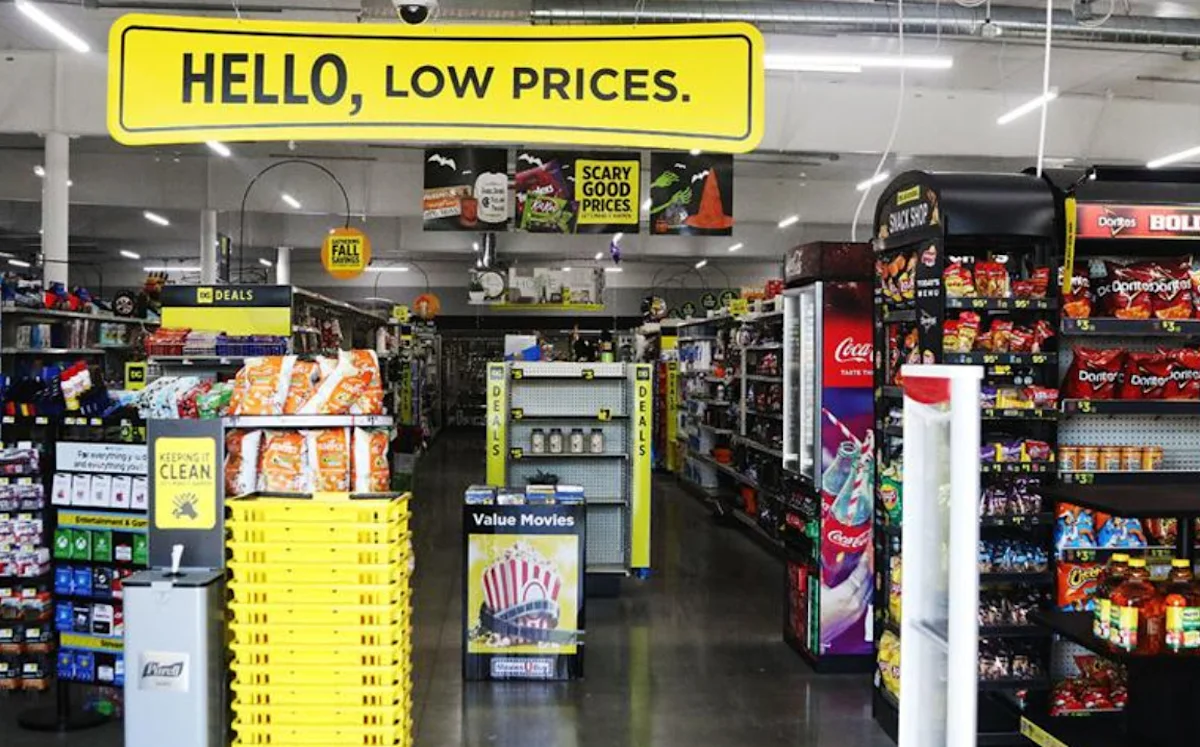
Dollar Tree, Inc. (NASDAQ:DLTR) en Dollar General Corporation (NYSE:DG) presenteerden allebei kwartaalresultaten die boven de omzetverwachtingen lagen, terwijl goedkope basisproducten consumenten te midden van economische onzekerheid bleven trekken naar hun winkels. De kracht van beide ketens sluit aan bij het bredere historische patroon voor dollarwinkels, die doorgaans prijsbewuste shoppers aantrekken — waaronder welvarendere klanten die uitwijken naar goedkopere alternatieven — in periodes van economische druk. Beide detailhandelaren profiteerden daarnaast van tariefrestituties, die hun verhoogde winstdoelstellingen voor het hele jaar ondersteunden.
Dollar General rapporteerde een stijging van 3,5% op jaarbasis in vergelijkbare winkelverkoten in het kwartaal, gedreven door groei in categorieën waaronder seizoensartikelen, huishoudelijke producten en kleding. Het bedrijf verhoogde haar prognose voor de groei van vergelijkbare winkelverkoten in fiscaal 2026 naar een bandbreedte van 2,5% tot 2,9%, tegen eerder 2,2% tot 2,7%.
Dollar General verwacht nu voor fiscaal 2026 een winst per aandeel van ongeveer $7,80 tot $8,00, inclusief een voordeel van ruwweg 25 cent uit tariefrestituties na relevante herinvesteringen. Dollar Tree verhoogde eveneens haar winstprognose voor het hele jaar naar $7,70 tot $8,05 per aandeel, waarin een voordeel van ongeveer 60 cent uit tariefrestituties is verwerkt.
Bull Case
De laatste resultaten wijzen op een verbeterend momentum bij beide discountdetailhandelaren. Dollar General behaalde haar zevende opeenvolgende winst boven de verwachtingen, met een winst per aandeel die 11% boven de verwachtingen van analysten lag. Zelfs zonder het netto voordeel van 25 cent uit tariefrestituties steeg de winst van het bedrijf met circa 20% op jaarbasis.
Dollar General noteerde groei in alle vier productcategorieën, waarbij niet-levensmiddelen beter presteerden dan levensmiddelen. Het klantenbezoek steeg met 2% in het kwartaal en het bedrijf meldde een voortdurende verbetering bij verlies door diefstal en beschadigingen, ondanks steeds lastiger vergelijkingen. Het bedrijf verhoogde het middenpunt van alle belangrijke richtlijncijfers voor fiscaal 2026. Daarnaast plant Dollar General nu aandeleninkopen van tot $700 miljoen onder de bestaande autorisatie, terwijl de eerdere richtlijn voor fiscaal 2026 nog uitging van geen terugkopen.
Naar aanleiding van de resultaten verhoogde Raymond James haar koersdoel voor Dollar General naar $150 vanaf $145, met behoud van een Outperform-beoordeling. Bernstein SocGen Group handhaafde eveneens een Outperform-beoordeling en een koersdoel van $160 voor het aandeel.
Ook Dollar Tree vertoonde tekenen van verbeterende prestaties, met vergelijkbare verkopen en klantenbezoek die zowel op éénjarige als tweejarige basis verbeterden en een bezoek dat in het kwartaal licht positief werd. Raymond James verhoogde haar koersdoel voor het aandeel naar $145 vanaf $140 met behoud van een Outperform-beoordeling, waarbij het bedrijf stelde dat de Q2-resultaten van Dollar Tree haar visie ondersteunen dat de onderliggende winstontwikkeling van het bedrijf verbetert. Bernstein SocGen Group verhoogde haar koersdoel voor Dollar Tree van $127 naar $130, maar handhaafde een Market Perform-beoordeling.
Bear Case
Ondanks de indrukwekkende kwartaalresultaten is een belangrijke zorg de tijdelijke bijdrage van tariefrestituties. Dollar General ontving het grootste deel van de verwachte tariefrestituties in het tweede kwartaal en verwacht geen noemenswaardig restitutievoordeel na herinvesteringen in de tweede helft van het jaar. Exclusief het restitutievoordeel bedroeg de brutomarge-uitbreiding 46 basispunten — aanzienlijk minder dan de gerapporteerde stijging van 127 basispunten. Dit winstvoordeel wordt niet op hetzelfde niveau voortgezet. Dollar General verwacht daarnaast dat verhoogde transport- en brandstofkosten in de tweede helft van het jaar een rem blijven.
Dollar Tree kampt met een vergelijkbare kwestie, na ontvangst van ongeveer $383 miljoen aan tariefrestituties, wat aanzienlijk bijdroeg aan de sterke winstgevendheid in het kwartaal. De brutomarge steeg met 850 basispunten naar 42,9%, waarvan circa 680 basispunten van de stijging afkomstig was van het netto-effect van tariefrestituties. Dit geeft aan dat de sterke margeverbetering niet volledig representatief is voor de onderliggende prestaties van het bedrijf. Naarmate het tijdelijke voordeel van de tariefrestituties verdwijnt, komen de marges en winsten van Dollar Tree mogelijk onder druk te staan.
Wat de cijfers zeggen
Volgens de database van Insider Monkey is de interesse van hedgefondsen in beide bedrijven recentelijk toegenomen. Het aantal hedgefondsen met een positie in Dollar Tree steeg naar 54 in Q2 2026, tegen 43 in het eerste kwartaal, terwijl het aantal voor Dollar General toenam naar 53 in Q2 2026, tegen 47 in Q1 2026.
Ook de waardering lijkt ondersteunend. Dollar General noteert 16,81 keer de verwachte winst en Dollar Tree 18,76 keer, beide onder het gemiddelde forward-P/E van 26 van de bredere branche van discountwinkels.
Het short belang wijst echter op een relatief gunstiger beeld voor Dollar General. Per 14 augustus was 3,34% van de vrij verhandelbare aandelen kort verkocht, tegen 5,03% voor Dollar Tree.
Zowel Dollar General als Dollar Tree hebben tekenen getoond van verbeterende operationele prestaties, ondersteund door beter klantenbezoek, omzetgroei en hogere winstverwachtingen. Nu het grootste deel van het voordeel uit tariefrestituties al in het tweede kwartaal is geboekt en Dollar General wijst op verhoogde transport- en brandstofkosten, zal de tweede helft van fiscaal 2026 uitwijzen hoeveel van de recente margeverbetering duurzaam is, wat de komende verslagen over het vakantiekwartaal tot een belangrijk ijkpunt maakt voor beide detailhandelaren.
