Diesel blijft sterker stijgen dan de rest van het vat; dit is waarom
Belangrijkste punten
- •Brent sloot op 27 februari op $72,48 per vat en steeg woensdag naar $91,62, terwijl ULSD in dezelfde periode van $2,596 naar $4,4523 per gallon steeg.
- •Sinds het begin van de oorlog tussen Iran en de VS en Israël is Brent met 26,4% gestegen en ULSD met 71,5%, terwijl de RBOB-benzineproxy 56,5% hoger staat.
- •De spread tussen Brent en ULSD kwam in de eerste twee dagen van deze week boven $90 per vat uit, een niveau dat volgens het artikel waarschijnlijk een historisch record was.
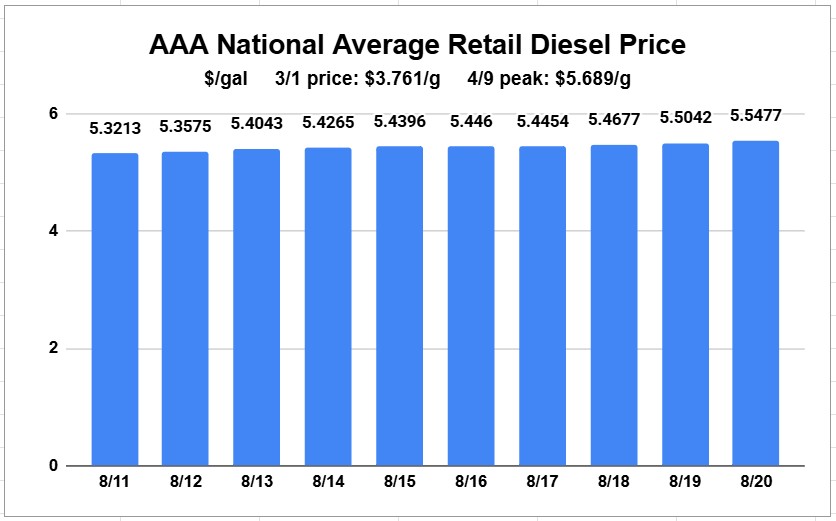
- •De gemiddelde Amerikaanse retaildieselprijs bereikte donderdag $5,5477 per gallon, binnen 15 cent van de piek na het begin van de oorlog op 9 april.
- •Het IEA meldde dat de Russische raffinage-export recent bijna is gehalveerd na intensievere aanvallen, terwijl Amerikaanse raffinaderijen hun benutting hebben opgevoerd tot 97,2% om te profiteren van sterke dieselmarges.
Los van het simpelweg constateren dat de retaildieselprijzen opnieuw stijgen, moeten consumenten die met hogere brandstofkosten te maken hebben enkele belangrijke vergelijkingen begrijpen.
Op 27 februari, de laatste handelsdag voordat militaire actie begon tussen Iran aan de ene kant en de VS en Israël aan de andere kant, sloot de internationale ruwe-oliebenchmark Brent op $72,48 per vat op de CME commodity exchange. Op dezelfde dag sloot ultra low sulfur diesel (ULSD) op $2,596 per gallon.
Op woensdag sloot Brent op $91,62 per vat. ULSD sloot op $4,4523 per gallon.
Rekenkundig geldt: sinds het begin van de oorlog is Brent met 26,4% gestegen, terwijl ULSD met 71,5% is toegenomen. De slotstand van donderdag was $4,4803 per gallon. Op CME was het contract voor RBOB, een intermediair product dat als proxy voor benzine dient, sinds het begin van de oorlog tussen Iran en de VS en Israël met 56,5% gestegen. Dat is ruim meer dan de stijging van Brent, maar nog altijd minder dan die van diesel.
Juist de grote kloof tussen ruwe olie en diesel heeft brede aandacht naar de brandstof getrokken, mede omdat wagenparken gefrustreerd raken wanneer zij horen dat ruwe olie langzaam stijgt of zelfs daalt, terwijl hun eigen brandstofkosten beslist niet dalen. Diesel neemt zelfs de aandacht over van benzine, die, omdat die door veel meer mensen wordt verbruikt dan diesel, doorgaans meer aandacht krijgt van media, politici en consumenten.
Die verschuiving werd samengevat in een recent Axios-artikel met de titel: “Diesel desperation is mounting.”
Er is geen constantere stem geweest over de stijgende dieselmarkt en wat die betekent voor het bredere energiebeeld dan Jeffrey Currie, voormalig hoofd grondstoffen bij Goldman Sachs en inmiddels betrokken bij meerdere bedrijven. Hij gaf talrijke televisie-interviews, waaronder deze week op CNBC, waar hij de kloof tussen ruwe- en productprijzen historisch noemde.
“Niemand verbruikt ruwe olie behalve raffinaderijen,” zei hij. “Voor iedereen anders op planeet Aarde zijn de productprijzen wat telt.”
Historisch gezien, zei Currie, was de spread tussen productprijzen en ruwe-olieprijzen “relatief stabiel”. Maar op een dag waarop Brent rond $87 per vat handelde, wees Currie erop dat diesel in Europese handel rond $170 per vat lag.
“Ruwe olie is bijna de helft van de prijs van de producten,” zei Currie. “Dus die relaties, die econometrische modellen, iedereen die ervan uitging dat de spread tussen olie en producten een relatief stabiele constante relatie is, heeft het mis gehad.”
Een gigantische kloof
Er zijn meerdere manieren om de huidige ontkoppeling te meten. De crack spread meet het waardeverchil tussen een vat ruwe olie en de daaruit geraffineerde producten.
Een eenvoudige manier om de kracht van diesel te benadrukken is de tweede-maandsprijs van ULSD op CME te vergelijken met de eerste-maands Brent-prijs, omdat Brent kan worden geraffineerd tot ULSD.
Op 27 februari, de laatste handelsdag voordat de oorlog tussen Iran en de VS en Israël begon, was die spread ongeveer $36,55 per vat. In de eerste twee dagen van deze week kwam die voor het eerst sinds het begin van de oorlog, en vermoedelijk voor het eerst in de geschiedenis, boven $90 per vat uit. Ruwe olie sloot die dag op $91 per vat, waarmee Currie’s punt werd onderstreept dat ruwe olie ongeveer de helft waard is van ULSD. De spread zakte woensdag later weer iets onder de grens van $90.
Aan de pomp betekent dit dat de gemiddelde Amerikaanse retaildieselprijzen, dagelijks gemeten door AAA, donderdag op $5,5477 per gallon lagen. Dat was binnen 15 cent van het post-oorlogs hoogtepunt van $5,5689 per gallon, vastgesteld op 9 april, en meer dan 25 cent per gallon hoger dan op 10 augustus, toen de nieuwste reeks stijgende retailprijzen begon.
De vraag is waarom diesel sinds het begin van de oorlog tussen Iran en de VS en Israël sterker heeft gereageerd op de volledige reeks bullish marktfactoren dan ruwe olie en sterker dan benzine. De lijst is lang en loopt uiteen van verstoringen in het aanbod tot raffinagegedrag.
Terugval in Rusland
Omdat de aandacht zo sterk gericht was op het Midden-Oosten en de Straat van Hormuz, kreeg het effect van Oekraïense aanvallen op de Russische raffinage-infrastructuur — die sterk is ingericht om veel diesel op te leveren — aanvankelijk minder aandacht. Dat is veranderd.
Het Internationaal Energieagentschap beschreef in zijn maandrapport voor juli een deel van de impact van de droneaanvallen. Sindsdien is de situatie vanuit het perspectief van de dieselmarkt alleen maar verslechterd.
“Handelsgegevens tonen aan dat de export de afgelopen weken bijna is gehalveerd, na de intensivering van aanvallen door Oekraïense troepen op Russische raffinaderijen,” zei het IEA.
In juli schatte het IEA dat de Russische raffinage-activiteit door de aanvallen jaar-op-jaar met 1,6 miljoen vaten per dag was gedaald.
“In combinatie met de aanval op Russische opslaglocaties en infrastructuur heeft dit verlies aan productoutput naar verluidt geleid tot wijdverspreide binnenlandse brandstoftekorten en tot een tijdelijk verbod op dieselexport,” aldus het IEA.
Meer recent schatte energieadvies- en informatiedienst RBN Energy dat de ruwe-olieverwerking in Rusland was gedaald van meer dan 5 miljoen vaten per dag vorig jaar naar ongeveer 3,8 miljoen vaten per dag in juli, wat het omschreef als een dieptepunt in 25 jaar.
Hoe Amerikaanse raffinaderijen reageren
Amerikaanse raffinaderijen haasten zich om te profiteren van de spread. Het wekelijks door de Energy Information Administration gepubliceerde raffinagebenuttingspercentage is sinds eind april niet onder 90% geweest en ligt sinds de eerste week van juni consequent boven 95%. In het meest recente weekrapport kwam de benutting uit op 97,2%.
“Ze reageren altijd op marktsignalen, en met sterke dieselcracks gaan ze maximaal produceren,” zei John Auers, managing director refined fuels bij Novi Labs, in een interview met FreightWaves.
Wall Street heeft de onafhankelijke raffinaderijen beloond met sterk stijgende aandelenkoersen. Valero (NYSE: VLO) noteerde donderdag bijvoorbeeld opnieuw een 52-weeks hoogtepunt op $352,33. Een jaar geleden was het aandeel minder dan $138 waard.
Auers zei dat raffinaderijen al investeringen hebben gepland om op langere termijn meer diesel te produceren, onder meer doordat de opkomst van elektrische voertuigen de vraag naar benzine heeft afgezwakt. Die verschuiving vertraagt in de VS, maar blijft in andere delen van de wereld krachtig. Toch zal het tijd kosten voordat die veranderingen zichtbaar worden.
“Nieuwe raffinaderijen wereldwijd zijn over het algemeen meer gericht op diesel of distillaten,” zei hij.
Er is ook bezorgdheid geuit dat raffinaderijen zo lang zo zwaar belasten sommige installaties blootstelt aan een grote storing. Zelfs in goede tijden draait de Amerikaanse industrie in deze periode van het jaar doorgaans boven 90%, maar niet zo zwaar en niet zo lang.
Minder raffinaderijen, krapper aanbod
De Amerikaanse Energy Information Administration meldde eerder dit jaar dat de VS vorig jaar ongeveer 250.000 vaten per dag aan raffinagecapaciteit hebben verloren. In 2025 sloten twee belangrijke raffinaderijen, één in Houston en één in Californië.
Omdat de oliemarkt mondiaal is, kan een stillegging waar ook ter wereld de Amerikaanse markt raken, of die nu permanent is of het gevolg van oorlogsschade.
In het meest recente IEA-rapport zei het agentschap dat de mondiale raffinage-input ongeveer 5 miljoen vaten per dag lager lag dan een jaar eerder, op 80,9 miljoen vaten per dag. De wereldwijde vraag naar olie is meer dan 100 miljoen vaten per dag, maar niet al dat volume wordt omgezet in geraffineerde producten; het cijfer van 100 miljoen omvat bijvoorbeeld ook vloeibare aardgasproducten zoals propaan. Zelfs dan is een verlies van 5 miljoen vaten per dag aan raffinage-activiteiten aanzienlijk.
Raffinaderijen in het Midden-Oosten geraakt
Auers zei dat “drie of vier” raffinaderijen in het Midden-Oosten zijn beschadigd door Iraanse aanvallen, waardoor de raffinagecapaciteit in die regio is afgenomen. Een raffinaderij in Bahrein met een capaciteit van 380.000 vaten per dag werd vroeg in de oorlog geraakt, en volgens Auers is die “volledig uitgevallen”.
Hij wees ook op een belangrijke onbekende: de impact van de oorlog op de Iraanse raffinagecapaciteit is moeilijk vast te stellen.
Kwaliteit van ruwe olie doet ertoe
Ruwe olie uit het Midden-Oosten en Rusland, beide getroffen door militaire conflicten, is zwaarder en levert doorgaans meer diesel op dan ruwe olie uit bijvoorbeeld West-Afrika of uit het Perm-bekken in de VS.
Krappe voorraden
Het meest recente wekelijkse EIA-rapport laat zien dat de totale Amerikaanse voorraden non-jet distillate — waaronder onder meer stookolie valt, maar dat doorgaans iets minder dan 90% diesel is — ruim onder de gebruikelijke niveaus voor deze tijd van het jaar liggen.
Currie zei in een interview op X met Mario Nawfal dat de divergentie in voorraden een belangrijke reden is voor de sterke stijging van crack spreads.
De productmarkten hebben te maken met wat Currie omschreef als “afwisselende knelpunten overal ter wereld op dit moment”. De ruwe-oliemarkten daarentegen zijn onder druk gezet door vrijgaven uit strategische voorraden, zoals de Amerikaanse Strategic Petroleum Reserve (SPR). Voor producten bestaan geen strategische voorraden.
Die vrijgaven uit reserves zoals de SPR gaven de markt een “adempauze”, die ook werd ondersteund door de toename van ruwe-olieaanvoer uit de Golf toen het staakt-het-vuren begin april voor het eerst van kracht werd. Producten kregen geen vergelijkbare aanvoerimpuls, zei Currie.
“En het is slechts een kwestie van tijd voordat we de tekorten zien verschuiven van producten naar ruwe olie, en er is geen aanwijzing dat dit op zeer korte termijn eindigt,” zei hij.

