Fintech-apps bezweken onder Dangote IPO-verkeer; banken en vermogensplatforms zeggen dat voorbereiding het verschil maakte
Belangrijkste punten
- •De opening van de Dangote Refinery IPO op 14 september veroorzaakte een golf van Nigeriaanse retailbeleggers die platforms zoals Bamboo, Cowrywise en Afrinvest overweldigde met foutmeldingen en vastgelopen logins.
- •Banken en vermogensbeheerplatforms die diezelfde ochtend inschrijfkanalen openden, functioneerden zonder brede klachten of zichtbare technische storingen, in tegenstelling tot de app-gebaseerde aanbieders.
- •Lotus Bank beheerde vraag door inschrijvingen te verdelen over mobiele app, internetbankieren en kantoren, ondersteund door simulaties vooraf, proactieve klantcommunicatie als vorm van belastingbeheersing en een realtime commandostructuur over digitaal bankieren, IT, beveiliging, compliance, operations en vestigingen.
- •Coronation Wealth behandelde de opening als een transactiegebeurtenis met hoog volume, stressteste onboarding, funding en inschrijfroutes en gaf prioriteit aan transactie-integriteit — waaronder financieringsbevestiging, orderstatus en afstemming — boven ruwe verkeersaantallen.
- •Beide bestuurders concludeerden dat grote openbare aanbiedingen moeten worden gepland als digitale transactiegebeurtenissen op nationale schaal, met infrastructuur ontworpen voor extreme vraagpieken en de diversiteit van Nigeria's retailbeleggersbestand.
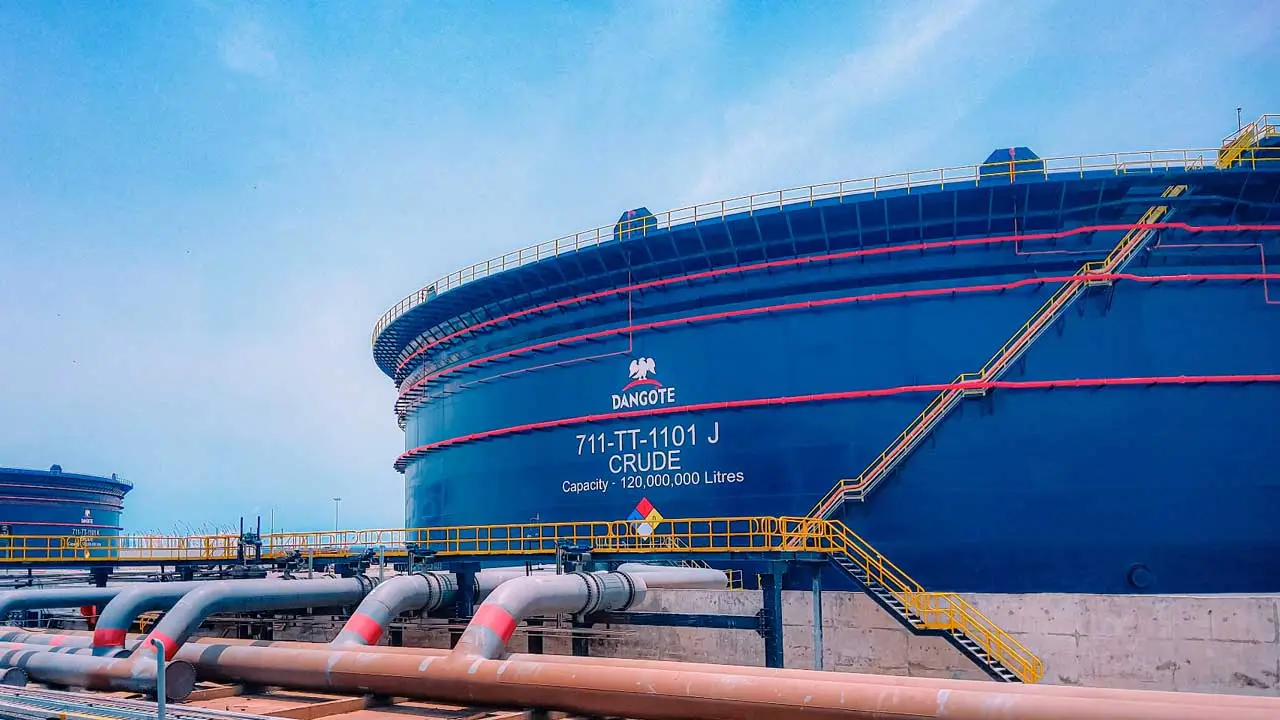
Toen de IPO van Dangote Refinery op 14 september opende voor inschrijving, was de toeloop onmiddellijk. Nigeriaanse particuliere beleggers stroomden massaal online, eager om mee te doen aan de hype, en binnen enkele uren waren beleggingsplatforms waaronder Bamboo, Cowrywise en Afrinvest overweldigd, met gebruikers die werden geconfronteerd met foutmeldingen, eindeloze login-lussen en schermen die niet wilden laden. Sociale media vulden zich met klachten van mensen die niet eens hun rekeningsaldo konden checken, laat staan een aandeel in de aanbieding konden bemachtigen.
Tijdens de verstoring bleef een opvallend contrast grotendeels onopgemerkt. De banken en vermogensbeheerplatforms die diezelfde ochtend ook hun inschrijfkanalen openden, doorliepen de dag zonder problemen — geen bre klachten, geen haastige publieke excuses en geen zichtbare paniek bij hun technische teams. De ochtend bleek in feite een live stresstest van de Nigeriaanse retailbeleggingsinfrastructuur.
Dat verschil van aanpak werpt licht op hoe verschillende instellingen zich voorbereiden op financiele gebeurtenissen met hoge inzet. Technext sprak met twee insiders die die dag aan het front stonden: Akin Adegoke, divisiedirecteur Groei en Digitale Transformatie bij Lotus Bank, en Izekeo Adegoke, chief executive van Coronation Wealth. Beiden schetsten hetzelfde vertrekpunt: ze erkenden ruim van tevoren dat de Dangote IPO allesbehalve een gewone dag zou worden, en bouwden hun plannen daaromheen.
Lotus Bank: drie kanalen in plaats van een frontdeur
Het eerste wat Lotus Bank deed, was accepteren dat het verkeer enorm zou zijn zodra de aanbieding opende. Het tweede, belangrijkere besluit was om niet al die vraag op dezelfde plek te laten neerkomen. Klanten konden zich inschrijven via de mobiele app, via internetbankieren of door een kantoor te bezoeken — drie aparte routes, allemaal tegelijk actief en allemaal verbonden met hetzelfde inschrijfproces.
"We hebben de Dangote Refinery IPO ruim vóór dag 1 gepland als een retailgebeurtenis met hoog volume," zei Akin Adegoke. "Ons doel was niet alleen om ervoor te zorgen dat onze digitale platforms het piekverkeer konden aan, maar om voldoende capaciteit en redundantie op te bouwen over de hele klantreis."
Die zin — de hele klantreis — is waar het denken van de bank afwijkt van een puur app-gebaseerd model. Een fintech-app heeft één frontdeur; als die deur vastloopt, staat iedereen buiten. Een bank met vestigingen en meerdere digitale kanalen kan mensen naar een andere route verplaatsen wanneer er een verstopt raakt. Het verschil is structureel in plaats van een kwestie van pure prestaties: een platform dat alleen op een app draait heeft geen balienaar en geen parallel spoor om de overstroom op te vangen, dus een piek die een bank kan omleiden, komt bij zijn gebruikers terecht als foutmeldingen en vastgelopen logins.
"De vraag werd verdeeld over meere kanalen, in plaats van geconcentreerd op een enkel digitaal spoor," legde hij uit. "Bij een retailgebeurtenis met hoog volume is het risico niet alleen of een platform transacties kan verwerken; het is of de hele distributie-infrastructuur klanten kan blijven bedienen wanneer de vraag gelijktijdig piekt."
Hij was openhartig dat de dag niet moeiteloos verliep. "Het zou onrealistisch zijn om te suggereren dat een gebeurtenis van deze schaal zonder momenten van druk zou verlopen," zei hij. Er waren piekmomenten waarop het krap werd. Wat telde, was wat erin gebeurde: technische en zakelijke teams volgden de kanalprestaties in realtime en grepen in voordat problemen uitgroeiden tot uitval. Wanneer een route begon te vertragen, werden klanten naar een andere geleid.
"Voor ons is de maatstaf van veerkracht niet de afwezigheid van druk," zei Adegoke. "Het is het vermogen om snel te detecteren, te reageren en te herstellen, terwijl de klanttoegang behouden blijft."
Simulatie, communicatie en een live commandostructuur
Adegoke verdeelde de voorbereiding van de bank in drie delen — en het tweede is het deel waar de meeste mensen nooit aan zouden denken.
Het eerste was simulatie. De bank draaide vooraf scenario's met hoog volume, waarin het soort verkeersconcentratie en klantgedrag werd gemodelleerd dat doorgaans volgt op de opening van een grote openbare aanbieding. Toen 14 september aanbrak, bestonden de responsprotocollen al; er werd die dag niets ter plekke verzonnen.
Het tweede was communicatie, wat Adegoke benadert als infrastructuur in plaats van marketing. Klanten kregen vooraf duidelijk te horen hoe ze konden inschrijven, waar en wanneer. "Klantcommunicatie wordt vaak over het hoofd gezien in infrastructuurplanning, maar bij een gebeurtenis met hoog volume is het zelf een vorm van belastingbeheersing," zei hij.
De logica is eenvoudig. Als klanten vooraf weten dat ze drie verschillende kanalen kunnen gebruiken, en dat de aanbieding een maand loopt, stromen er minder mensen in het eerste uur naar één app. De boodschap zelf vermindert de belasting. Dat is relevant omdat de vraag bij retailgerichte openbare aanbiedingen doorgaans aan het begin samenkomt, zelfs wanneer het venster wekenlang open blijft — het patroon dat beide bestuurders als het eigenlijke planningsprobleem aangaven.
Het derde was een live commandostructuur. Digitaal bankieren, IT, klantervaring, informatiebeveiliging, compliance, operations en het vestigingnetwerk werkten allemaal vanuit hetzelfde realtime beeld van wat er gebeurde, met de bevoegdheid om direct te handelen.
"We hebben de scenario's doorgespeeld omdat we wisten dat de schaal van retaildeelname aanzienlijk kon," zei Adegoke. "Toen de druk kwam, voerden onze teams een voorbereide respons uit in plaats van er één te improviseren."
Coronation Wealth: transactie-integriteit boven verkeersaantallen
Izekeo Adegoke, de bestuursvoorzitter van Coronation Wealth, benaderde de openingsdag vanuit een iets andere hoek — minder gericht op hoeveel mensen opdoken en meer op wat er met hun geld gebeurde zodra ze dat deden.
"Wat bijzonder belangrijk was, was niet alleen het aantal gebruikers dat het platform raakte, maar de concentratie van activiteit rond het openingsvenster van de Dangote IPO," zei ze. "We hebben de gebeurtenis daarom behandeld als een transactiegebeurtenis met hoog volume in plaats van als een normale handelsdag."
Vóór de opening heeft Coronation stresstests uitgevoerd op de specifieke paden die er het meest toe deden: onboarding, funding en het inschrijfproces zelf. Niet de hele app — de drie routes waar een storing een klant het meest zou raken.
Haar definitie van succes is misschien wel het scherpste punt dat door een van beide bestuurders is gemaakt. "Voor ons is platformbeschikbaarheid slechts één maatstaf voor succes," zei ze. "Even belangrijk is ervoor te zorgen dat klanten met vertrouwen een transactie kunnen starten, de juiste status ontvangen en dat hun geld en orders nauwkeurig worden weerspiegeld gedurende de gehele transactiecyclus."
In gewoon Nederlands: een app die laadt maar je laat twijfelen of je ₦5.250 daadwerkelijk aandelen heeft gekocht, heeft niet echt gewerkt. Dat het scherm het doet, is niet de overwinning; weten dat je geld daar is terechtgekomen waar het hoorde, is dat wel.
"Financieringsbevestiging, orderplaatsing, statusupdates, afstemming en uitzonderingsafhandeling zijn allemaal cruciale onderdelen van een succesvolle digitale beleggingservaring," zei ze. "De bredere les is dat digitale beleggingsinfrastructuur moet worden ontworpen voor transactie-integriteit en veerkracht, niet alleen voor gebruikersverkeer."
Ze schreef het doorstaan van de dag ook niet toe aan één enkele technologie. "Ik schrijf de veerkracht toe aan een combinatie van technologie, voorbereiding en operationele discipline, in plaats van aan één enkel infrastructuuronderdeel," zei ze.
Lessen voor de volgende grote aanbieding
Geen van beide bestuurders beschouwde de Dangote IPO als eenmalig te overleven en te vergeten. Beiden zagen het als een vooruitblik.
Voor Lotus Bank was de hoofdles bereik. "Nigeria heeft meer dan 200 miljoen inwoners en een snelgroeiende retailbeleggingsmarkt," zei Akin Adegoke. "Klanten hebben verschillende niveaus van digitale adoptie, verschillende transactiegedragingen en verschillendekeuren voor het toegang krijgen tot financiële diensten. Infrastructuur moet daarom worden ontworpen rond de diversiteit van klantgedrag, niet rond een enkel kanaal."
Hij stelde het ook eenvoudiger: distributie is net zo belangrijk als capaciteit. Een krachtig systeem kan mensen nog steeds in de steek laten als er maar één manier is om binnen te komen.
Voor Coronation Wealth ging de les over waar Nigeriaans beleggen heen is. "Retaildeelname aan de Nigeriaanse kapitaalmarkten is beslist het digitale tijdperk ingegaan," zei Izekeo Adegoke. "Grote openbare aanbiedingen kunnen vraag genereren die binnen zeer korte vensters sterk geconcentreerd is. Dat betekent dat platforms niet alleen hoeven te plannen voor gemiddeld verkeer, maar voor extreme transactiepieken."
Ze schoof de verantwoordelijkheid ook verder dan individuele bedrijven. Uitgevers, registrars, makelaars, technologieaanbieders, banken en marktinfrastructuur moeten dit soort gebeurtenissen allemaal gaan behandelen als wat ze werkelijk zijn — digitale transactiegebeurtenissen op nationale schaal, niet alleen drukke dagen voor een paar apps.
"De Dangote IPO toont de enorme eetlust onder Nigerianen voor directe deelname aan de kapitaalmarkten," zei ze. "Onze verantwoordelijkheid als digitale beleggingsplatforms is ervoor te zorgen dat de infrastructuur klaar is om die eetlust om te zetten in een naadloze, betrouwbare en schaalbare beleggingservaring. De kans is veel groter dan één IPO."
Die laatste zin kan wel het waardevolste inzicht van de hele affaire zijn. Denk eens aan het tafereel: miljoenen Nigerianen, gedreven door hoop en ambitie, die op een drukke maandagochtend probeerden te beleggen in een raffinaderij zo groot als die van Dangote, allemaal vanaf hun telefoon. Sommigen verzekerden zich van een plek in de begeerde aanbieding; anderen brachten de ochtend door met eindeloos het loginscherm te verversen terwijl de frustratie opliep.
Nu de verwachtingen groeien richting de volgende grote notering van Dangotes formaat, komt dezelfde menigte terug, hongerig naar een nieuwe kans. De open vraag is hoeveel platforms de lessen uit deze affaire hebben opgenomen — en of ze aan de verwachtingen zullen voldoen met soepelere toegang en een betere ervaring. De maatstaven zullen concreet zijn: meerdere routes naar binnen in plaats van één, duidelijke statusupdates wanneer systemen onder druk staan, en inschrijvers die kunnen zien — in plaats van gokken — of hun geld is aangekomen. Het is een cruciaal moment dat de belofte van innovatie in het financiële landschap in zich draagt.

