Crypto's volgende groeifase kan op dollars rusten, niet op Bitcoin
Belangrijkste punten
- •Circle lanceerde op 21 september een dienst waarmee geschikte institutionele klanten USDC kunnen lenen tegen Bitcoin-gedekt cirBTC-onderpand via derde markten, met Morpho beschikbaar bij de lancering.
- •Mastercard breidt de mogelijkheden voor gereguleerde stablecoin-afwikkeling uit, te beginnen met USDC in geselecteerde markten en met toevoeging van ondersteuning voor PYUSD, RLUSD en SoFiUSD via netwerkpartners in een gefaseerde uitbreiding.
- •Gecorrigeerd stablecoin-transactievolume steeg met 58% en het aantal transacties nam met 35% toe in de twaalf maanden tot en met 31 augustus, volgens Visa Onchain Analytics.
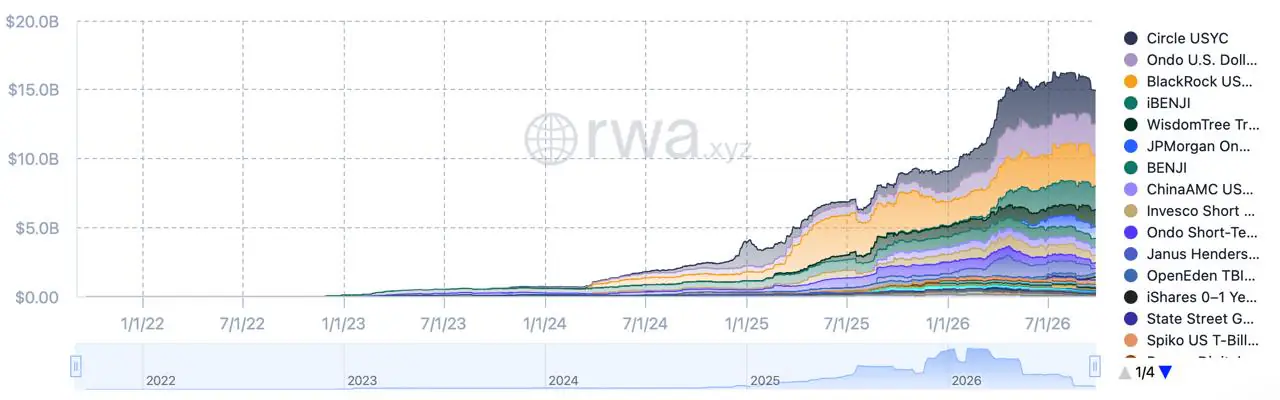
- •Getokeniseerde staatsobligatieproducten toonden op 26 september ongeveer $14,94 miljard aan verdeelde waarde, terwijl de tijdelijke Innovation Exemption van de SEC een voorwaardelijke route opende voor gepermiteerde handel in bepaalde getokeniseerde Amerikaanse aandelen.
- •Dollardenominatieproducten kunnen de onchain infrastructuur verdiepen zonder vraag naar Bitcoin of andere volatiele activa te creëren, en stablecoins blijven blootgesteld aan risico's rond reserves van uitgevers, aflossingsrechten en juridische bescherming.
Gedurende het grootste deel van de geschiedenis van crypto begon deelname met één beslissing: Bitcoin kopen of niet. Dat toegangspunt is niet langer de enige optie. Een bedrijf of belegger kan nu hetzelfde financiële systeem betreden via een dollarbalans, een afrekenworkflow, een lening met Bitcoin als onderpand of een getokeniseerd fonds—zonder eerst een positie in te nemen op de prijs van BTC.
Die verschuiving ligt ten grondslag aan een ander groeimodel. Dollardenominatieproducten kunnen gebruikers, bedrijven en kapitaal onchain brengen via vertrouwde financiële taken. Ze kunnen de infrastructuur rond crypto verdiepen, maar ze creëren op zichzelf geen vraag naar Bitcoin, Ether of enig ander volatiel actief.
Waarom onchain finance een dollarwerkb balans nodig heeft
Bitcoin kan functioneren als beleggingsinstrument, reserveactivum of onderpand, maar als standaardrekeneenheid voor salarisverwerking, facturatie en kortetermijnkasbeheer is het onpraktisch. De prijs kan aanzienlijk bewegen voordat een handelaar, lener of treasuryteam een transactie heeft afgerond. Een aan de dollar gekoppelde token—door de industrie een stablecoin genoemd—lost een anderem op: de rekeneenheid blijft vertrouwd, terwijl het overdrachts- en afwikkelingsproces op blockchainrails wordt verplaatst.
De lancering van Circle op 21 september illustreert die taakverdeling. Volgens de officiële aankondiging kunnen geschikte Circle Mint-klanten BTC-gedekte cirBTC als onderpand aanreiken om via derde markten USDC te lenen, met Morpho beschikbaar bij de lancering. De lener behoudt exposure naar Bitcoin; de dollartoken is de liquiditeit die hij kan gebruiken, verwerken of inzetten. Onderpandleningen op zich zijn een structuur die de traditionele financiering al kent—liquiditeit aantrekken tegen een actief zonder het te verkopen—dus het nieuwere element is de locatie, niet het mechanisme. Het blijft een institutioneel product met toelatingsbeperkingen—geen bewijs van massamarkt-kredietadoptie—maar het laat zien hoe de twee activa verschillende rollen kunnen spelen binnen één transactie.
Afrekenrails bewegen voorbij crypto-exchanges
Betalingsnetwerken testen hetzelfde idee van een werkb balans vanuit de afwikkelingskant. Mastercard zegt dat het de mogelijkheden voor gereguleerde stablecoin-afwikkeling uitbreidt, te beginnen met USDC in geselecteerde markten en met toevoeging van ondersteuning voor PYUSD, RLUSD, SoFiUSD en andere tokens—uitgegeven door respectievelijk PayPal, Ripple en SoFi—via netwerkpartners. Het praktische gebruiksdoel is back-end afwikkeling: deelnemende financiële bedrijven kunnen testen of bepaalde verplichtingen buiten de gebruikelijke bankdeadlines kunnen worden verplaatst. Mastercard beschrijft een gefaseerde uitbreiding, geen wereldwijde live uitrol, dus welke tokens, markten en partners hierna worden toegevoegd zal aangeven of de mogelijkheid van pilot naar productie gaat.
In de praktijk kan een onchain dollarwerkb balans worden gebruikt om:
- een betaling te versturen of af te wikkelen;
- kortetermijnkas aan te houden;
- te lenen tegen crypto-onderpand;
- een getokeniseerd financieel actief te kopen.
Gebruiksgegevens wijzen in dezelfde richting. Visa Onchain Analytics meldde dat het gecorrigeerde stablecoin-volume met 58% steeg terwijl het aantal transacties met 35% groeide in de twaalf maanden tot en met 31 augustus. Gecorrigeerde maten zijn informatiever dan ruwe blockchaintotalen omdat ze proberen activiteit weg te filteren die de kopcijfers kan opblazen.
Van dollarbalansen naar onchain markten
Een digitale dollar wordttiger wanneer hij een investering kan afwikkelen, in plaats van alleen te wachten op de volgende crypto-trade. Daarom zijn getokeniseerde staatsobligaties, fondsen en bepaalde effecten belangrijk voor het stablecoin-verhaal: ze geven onchain contanten een doel voorbij transfers en liquiditeit op crypto-exchanges.
Het RWA.xyz tokenized-Treasury dashboard toonde op 26 september ongeveer $14,94 miljard aan verdeelde waarde. Het totaal is nog klein naast de conventionele staatsobligatiemarkt, maar het is groot genoeg om getokeniseerd kasbeheer als functionerende categorie te vestigen. De moeilijkere test is of beleggers betrouwbaar in en uit die producten kunnen stappen op secundaire markten, in plaats van alleen nieuwe emissies te kopen.
De Amerikaanse effectenwaakhond SEC heeft ook een beperkte route geopend die de afwikkelingsvraag verbindt met beleggingsproducten. De tijdelijke Innovation Exemption stelt kwalificerende handelsplatformen in staat voorwaardelijke ontheffing te vragen voor gepermiteerde handel in bepaalde getokeniseerde Amerikaanse aandelen, met het raamwerk open voor publiek commentaar. Toegang, bewaring en aandeelhoudersrechten blijven centrale voorwaarden; een token dat een aandelenkoers volgt is niet automatisch hetzelfde als het bezit van dat aandeel. Coindoo's analyse van de getokeniseerde-aandelenroute van de SEC legt uit waarom het raamwerk een gecontroleerde markttest blijft.
Waar de link naar vraag naar crypto-activa breekt
De brug van dollargebruik naar een bredere cryptomarkt is indirect. Dollarproducten kunnen bedrijven onchain brengen; terugkerende balansen kunnen betere wallets, bewarings- en compliance-systemen rechtvaardigen; en diepere infrastructuur kan andere activa makkelijker toegankelijk maken. De laatste stap hangt nog steeds af van de vraag of gebruikers ervoor kiezen die liquiditeit in te zetten in volatiele tokens, getokeniseerde effecten of leenmarkten.
Daarom kan stablecoin-groei grotendeels binnen een dollarlus blijven. Een bedrijf kan USDC gebruiken voor een weekendbetaling, terwijl een belegger getokeniseerde staatsobligaties voor rendement aanhoudt; geen van beide handelingen verhoogt noodzakelijk de vraag naar Bitcoin. Het overtuigender adoptiescenario zou gebruikers en instellingen omvatten die bewegen tussen betalingen, kasproducten, onderpand en gereguleerde beleggingsmarkten—niet simpelweg het aanhouden van een grotere stablecoin-balans.
Er is ook een methodologische reden voor voorzichtigheid. McKinsey heeft gewaarschu dat de kopcijfers van stablecoin-transacties het reële economische gebruik kunnen overdrijven, omdat handel, interne transfers en geautomatiseerde activiteit in de data door elkaar lopen. Hoger volume kan betekenisvol zijn zonder te bewijzen dat blockchainbetalingen een brede consumentengewoonte zijn geworden.
Zelfs als betalings- en beleggingsgebruik toeneemt, blijft een afzonderlijke vraag bestaan: welke juridische claim, aflossingsrecht en operationele bescherming geeft elke onchain dollar daadwerkelijk aan zijn houder?
Groei neemt de nieuwe risico's niet weg
Dollars onchain verplaatsen maakt ze niet risicovrij. Stablecoins blijven afhankelijk van reserves van de uitgever, aflossingsregelingen, juridische claims en banktoegang. Getokeniseerde activa kunnen overdrachtsbeperkingen, dunne liquiditeit en rechten toevoegen die verschillen van die aan het gerefereerde actief. De Bank for International Settlements heeft betoogd dat programmeerbaar geld afwikkeling en onderpandbewegingen kan verbeteren, terwijl moeilijke vragen over aflossing, interoperabiliteit, integriteit en de rol van uitgevers openblijven.
De nuttige vergelijking is daarom niet "crypto versus banken." Het is de vraag of een specifiek onchain product een duidelijkere, goedkopere of flexibelere dienst biedt dan het bestaande alternatief—en of de juridische en operationele beschermingen duidelijk zijn voordat er iets misgaat.
Wat zou laten zien dat de verschuiving echt is?
Het bewijs moet meer zijn dan stijgende stablecoin-marktkapitalisatie of een sterke Bitcoin-kaars. Een duurzame verandering zou op meerdere plaatsen tegelijk zichtbaar zijn:
- Betere transactiekwaliteit: betalings-, salaris-, afreken- en zakelijke overboekingsactiviteit die groeit naast handelsstromen;
- Productiegebruik: kaart-, bank- en treasuryproducten die voorbij beperkte pilots en aankondigingen gaan;
- Secundaire liquiditeit: getokeniseerde staatsobligatie-, fonds- en aandelenproducten die makkelijker te kopen en verkopen zijn;
- Institutioneel gedrag: bedrijven die onchain dollars gebruiken voor gewone treasury- en onderpandoperaties;
- Duidelijkere bescherming: werkbare regels rond aflossing, bewaring, openbaarmakingen en beleggersrechten.
Het volgende toegangspunt lijkt misschien niet op crypto
Bitcoin kan centraal blijven in een toekomstige expansie zonder het product te zijn waarmee die begint. De volgende gebruiker kan binnenkomen via een zakelijk afrekengereedschap, een geregerd fonds, een dollarbalans in een wallet, of een lening gedekt door activa die hij al bezit.
Als digitale dollars een normaal gereedschap worden voor betalen, afwikkelen, kasbeheer en beleggen, zal de groei van crypto op dollars rusten, niet op Bitcoin. Of die basis later speculatieve vraag naar volatiele tokens zal dragen, hangt af van risicobereidheid en individuele beleggingsbeslissingen. De beslissende test komt eerder: of een onchain dollarbalans verandert in herhaalbare financiële activiteit, in plaats van simpelweg een grotere stablecoin-aanbod.
Dit artikel verscheen oorspronkelijk op Coindoo.*

