Crypto's Q3-rally verborg een enorme omzetdaling
Belangrijkste punten
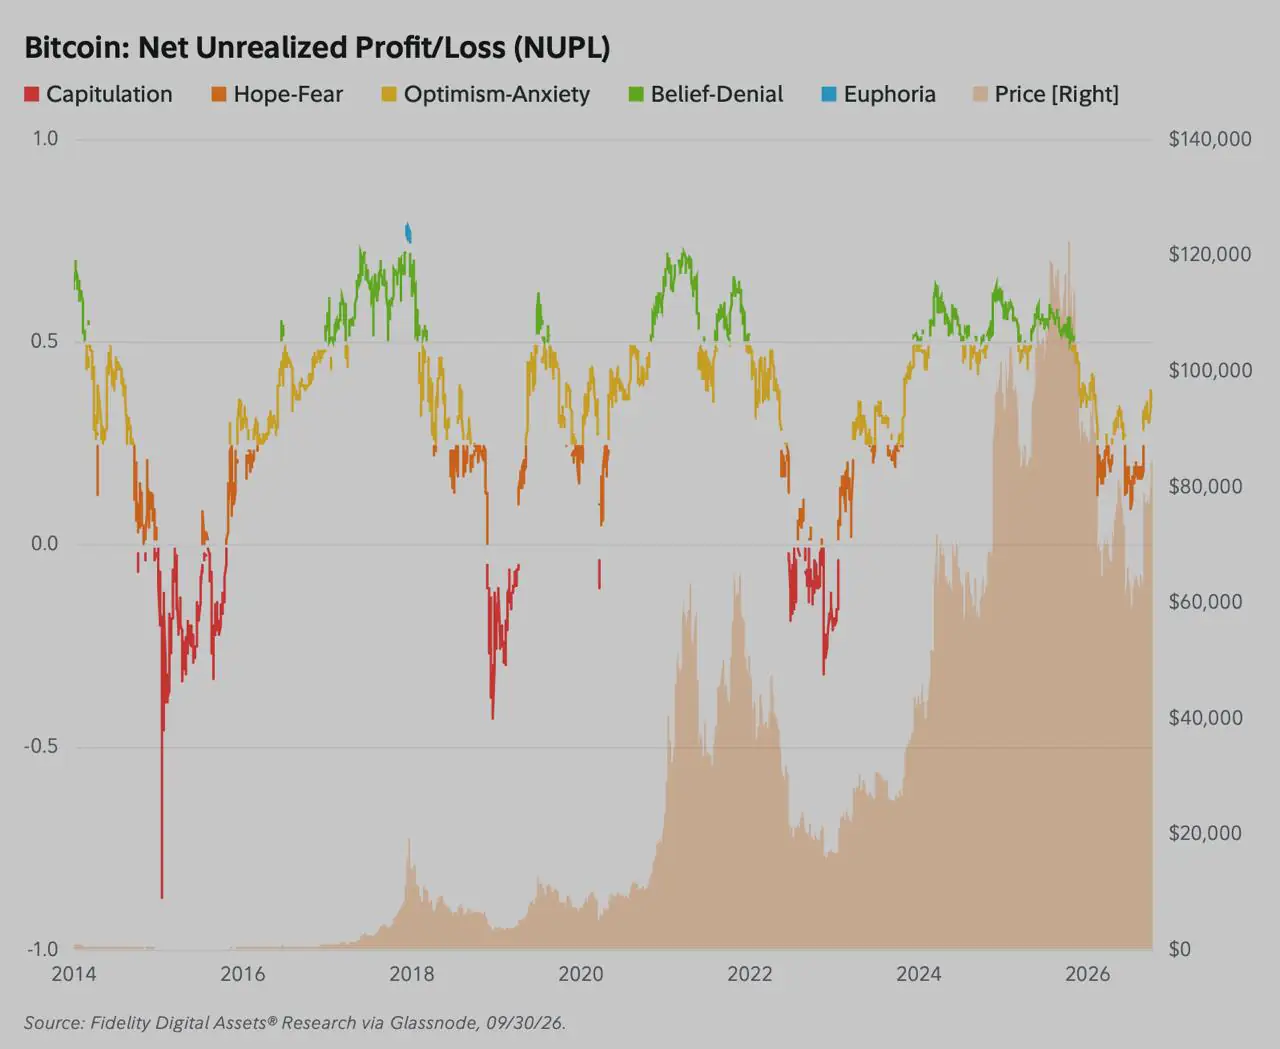
- •Bitcoin's NUPL-verbetering van 0,09 naar 0,36 in Q3 lijkt grotendeels het gevolg van de koersrally van 43%, die de meetwaarde mechanisch verhoogt zonder dat substantieel nieuw kapitaal nodig is.
- •Ethereum's rollende 12-maands netwerkfees daalden met 31% naar 204 miljoen dollar, de enige "Negative"-beoordeling van het rapport, doordat rollup-adoptie en een daling van 45% in Layer-1-stablecoin-settlements de base-layer-omzet aantasten.
- •Solana zette records neer in transacties en adresgroei, met kwartaalfees die jaarlijks neerkomen op ongeveer 224 miljoen dollar, maar de gemiddelde SOL-bezit bleef ongeveer 7,4% onder de geaggregeerde kostenbasis, wat ongeveer 5,5 miljard dollar aan ongerealiseerde verliezen vertegenwoordigt.
- •Bitcoin-miners behaalden ongeveer 22% meer omzet dan de vorige halveringscyclus, doordat een hashrate-daling van 9% op jaarbasis — veroorzaakt door operators die capaciteit verschuiven naar AI-workloads — de hashprijs met 25% deed stijgen.
- •Sub-cent-fees op Ethereum en Solana betekenen dat grote overboekingsvolumes weinig protocolomzet genereren, omdat waarde voor tokenhouders indirect toevalt via aanbodverbranding, staking-rendement of mining-prikkels in plaats van via directe uitkeringen.
De onchain fee-generatie liet onder de rally van de cryptomarkt in het derde kwartaal een gefragmenteerd beeld zien. De base-layer-feeopbrengsten van Ethereum daalden naar het laagste niveau van meerdere kwartalen, de toename van transactieactiviteit op Solana leverde beperkte protocolcashflow op, en het herstel van de winstgevendheid van Bitcoin weerspiegelde grotendeels koersstijging in plaats van een instroom van nieuw kapitaal.
De cijfers komen uit het Q4 Signals Report van Fidelity Digital Assets, gepubliceerd op 28 oktober met data tot en met 30 september. De reeks volgt fee-generatie, gebruikersactiviteit en winstgevendheid van houders op grote netwerken en biedt lezers een kwartaallijke ijkpunt of koerswinsten worden ondersteund door onchain-fundamenten.
Belangrijkste cijfers
- Bitcoin steeg 43% in Q3, terwijl de NUPL steeg van 0,09 naar 0,36.
- Ethereum steeg 71%, terwijl de jaarlijkse netwerkfees met 31% daalden.
- Solana steeg 61%, met een kwartaal-fee-tempo dat jaarlijks neerkomt op ongeveer 224 miljoen dollar.
- Solana-houders bleven ongeveer 7,4% onder hun geaggregeerde kostenbasis ondanks recorddoorvoer.
Bitcoin's winstherstel weerspiegelde grotendeels de rally
De belangrijkste winstgevendheidsmaatstaf van Fidelity voor Bitcoin is Net Unrealized Profit/Loss, of NUPL, die gedurende het kwartaal steeg van 0,09 naar 0,36. Zoals geformuleerd door Glassnode, deelt NUPL het verschil tussen marktkapitalisatie en gerealiseerde kapitalisatie door de totale marktkapitalisatie. Gerealiseerde kapitalisatie waardeert elke munt op basis van de prijs waarop deze voor het laatst onchain bewoog, waarmee een geaggregeerde kostenbasis voor het netwerk wordt vastgesteld.
Een NUPL van 0,36 geeft aan dat geaggregeerde papieren winsten 36% van de marktwaarde vertegenwoordigden. Het betekent niet dat 36% van de actieve wallets of beleggers winst maakte.
Omdat de heersende spotprijs zowel in de teller als de noemer van de berekening voorkomt, kan een marktbrede rally NUPL mechanisch verhogen zonder dat substantieel nieuw kapitaal nodig is. Aan het begin van Q3 hield een NUPL van 0,09 in dat de gerealiseerde kostenbasis van het netwerk ongeveer 91% van de marktkapitalisatie bedroeg, of 1 − 0,09 = 0,91. Als die geaggregeerde kostenbasis onveranderd blijft en Bitcoin's kwartaalwinst van 43% op de marktwaarde wordt toegepast, levert dat de volgende gevoeligheidsberekening op:
1 − (0,91 ÷ 1,43) ≈ 0,36
Coindoo's gevoeligheidsberekening met Fidelity's afgeronde invoer komt uit op het door Fidelity gerapporteerde eindpunt. De berekening kan individuele wallet-omzet niet volgen, maar geeft aan dat de schijnbare verbetering van Bitcoin's winstgevendheid grotendeels een rekenkundig gevolg van de rally was.
Het rapport bevat ook een gegevenspunt dat een methodologische afwijking introduceert. Fidelity meldt dat Bitcoin 45% boven zijn geaggregeerde kostenbasis handelde, wat volgens de standaardformule op een NUPL dichter bij 0,31 wijst. Een NUPL van 0,36 komt overeen met Bitcoin dat ongeveer 56% boven zijn kostenbasis handelde. Ongeacht de kleine methodologische verschillen blijft de bredere conclusie staan dat Bitcoin's winstgevendheidssignaal de koers volgde, terwijl bredere marktparticipatie beperkt bleef.
Ethereum's waarde steeg terwijl de fees daalden
Ether boekte de sterkste prestatie van de drie activa, met een stijging van 71% en een NUPL die van diep negatief gebied (−0,43) naar positief gebied (0,16) bewoog. De cashflow die het onderliggende protocol ondersteunt, verslechterde echter.
Volgens het volledige rapport van Fidelity daalden de rollende 12-maands netwerkfees met 31%, van 294 miljoen dollar naar 204 miljoen dollar. Fidelity gaf Ethereum's netwerkfees de beoordeling "Negative", de enige dergelijke kwalificatie in het rapport. De dagelijkse fees bedroegen gemiddeld 384.000 dollar gedurende de periode, variërend van 133.000 dollar tot 1,5 miljoen dollar.
Het gebruik van de mainnet kromp samen met de omzet. Ethereum's 30-daags gemiddeld aantal transacties daalde met 10%, onder de twee miljoen transacties per dag, terwijl het totale aantal actieve adressen met 6% afnam. Economisch relevante adressen stegen met 30%, wat aangeeft dat retailactiviteit van de base layer was wegge Moved, terwijl institutionele settlement met hogere waarde bleef voortbestaan.
Fidelity stelde dat de aanzienlijke uitbreiding van base-layer-blockspace in de afgelopen jaar nog geen evenredige toename van economische vraag had opgeleverd. De komende Glamsterdam-upgrade, die de doorvoer verder moet uitbreiden, zou capaciteit toevoegen aan een reeds overvoerde mainnet-executionmarkt.
Deze scheiding tussen activiteit en base-layer-omzet hangt samen met Ethereum's modulaire schaalarchitectuur. Moderne rollups voeren transacties off-chain uit en plaatsen gecomprimeerde databatches op Layer 1, waardoor de kosten voor gebruikers dalen maar ook fee-omzet van de base layer wordt afgeleid. Ethereum's scaling-documentatie beschrijft de rol van rollups in deze architectuur.
Voor ETH-houders creëert deze verschuiving economische afwegingen. Lagere base fees verminderen de hoeveelheid ETH die onder EIP-1559 permanent uit circulatie wordt genomen, waardoor het activum in het kwartaal netto-inflationair was. De omzetdaling vermindert ook het economische component van staking-rendementen, waardoor validatoropbrengsten dichter bij issuance-beloningen komen te liggen wanneer priority-tips beperkt zijn.
De stablecoin-activiteit weerspiegelde de migratie van Layer 1. Het gemiddelde dagelijkse stablecoin-settlementvolume op Ethereum daalde naar 37 miljard dollar gedurende de laatste 30 dagen van het kwartaal, een daling van 45% ten opzichte van het gemiddelde van 67 miljard dollar per dag in de eerste maand, nu de activiteit bleef verschuiven naar goedkopere execution-omgevingen.
Solana's fees verbeterden voordat de rollende data dat toonde
Solana toonde het duidelijkste bewijs van operationele expansie. Maandelijkse transacties stegen met 23% naar recordniveaus, actieve adressen groeiden met 53%, nieuwe adressen stegen met 50% en economisch relevante adressen namen met 58% toe.
Low-fee-blockchains zijn bijzonder gevoelig voor geautomatiseerde wallet-spam, een meetvertiining die Coin Metrics benadrukt in zijn adres-methodologie. Desondanks wees de toename van 58% in economisch relevante adressen op gebruikersgroei buiten simpel netwerklawaaier om.
Solana's rollende omzetcijfer verhulde de kwartaalversnelling. De rollende 12-maands fees daalden met 13% naar 193 miljoen dollar, voornamelijk omdat de rollende periode eerdere hoogactieve gegevens liet vallen toen nieuwere cijfers in de berekening werden opgenomen. Op kwartaalbasis bedroegen de dagelijkse fees gemiddeld 922.000 dollar, gelijk aan een geannualiseerd tempo van ongeveer 224 miljoen dollar.
Dat kwartaaltempo overtrof het cijfer over het afgelopen jaar, waardoor Fidelity concludeerde dat Solana's langdurige feedaling begon een duurzame bodem te vormen.
Ook de stablecoin-activiteit versnelde. Solana verwerkte meer dan 10 miljard dollar per dag aan stablecoin-overboekingen, een stijging van 20% ten opzichte van het tweede kwartaal. Het verschil tussen Solana en Ethereum nam af tot 26 miljard dollar, tegen bijna 60 miljard dollar eerder dit jaar. Solana's native stablecoin-aanbod steeg met 9% naar 1,37 miljard dollar, ver boven de 0,5% groei van de bredere stablecoinmarkt.
De operationele expansie had de balansen van tokenhouders nog niet volledig hersteld. Solana's NUPL verbeterde van −0,73 naar −0,08, maar de gemiddelde SOL-token bleef nog steeds ongeveer 7,4% onder de geaggregeerde kostenbasis. Dat vertegenwoordigde ongeveer 5,5 miljard dollar aan ongerealiseerde verliezen in het netwerk.
De ruwe doorvoer bleef dus voor op het kapitaalherstel. De vergelijking tussen Solana's gebruikersaantallen en Ethereum's financiële diepgang blijft relevant: het verwerken van grote transactievolume vertaalt zich niet automatisch in institutionele balanswaarde.
Geld verplaatsen is niet hetzelfde als protocolomzet genereren
Geaggregeerde overboekingsvolumes meten hoeveel kapitaal in beweging is, niet hoe effectief een protocol omzet uit die beweging haalt. Fidelity meldde dat de geschatte stablecoin-transferfees op Ethereum vier opeenvolgende kwartalen onder 1 dollar bleven, terwijl Solana's mediane transactiefee consequent onder een tiende cent bleef.
Onder die omstandigheden kunnen miljarden dollars aan liquiditeit over beide netwerken bewegen met weinig effect op de protocolinkomsten. Hoeveel van die economische activiteit uiteindelijk toevalt aan tokenhouders hangt af van het fee-capture-ontwerp van elk netwerk:
- Bitcoin: Transactiefees gaan rechtstreeks naar miners, naast de programmatische block-subsidies. Ze functioneren als een operationele prikkel in plaats van als een direct token-accrual-mechanisme, zoals beschreven in de Bitcoin developer guide.
- Ethereum: De base fee wordt permanent verbrand, waardoor de circulerende ETH-aanbod afneemt, terwijl priority-tips block-proposerende validators compenseren. Het mechanisme staat beschreven in Ethereum's gas-documentatie.
- Solana: Vijftig procent van de base fee wordt verbrand en de andere helft gaat naar validators, terwijl priority-fees volledig naar block-producers gaan, volgens Solana's documentatie.
Op alle drie de netwerken bereikt onchain-activiteit tokenhouders indirect via mining security, validator staking-rendement of aanbodvermindering, in plaats van via directe, dividendachtige uitkeringen. Wanneer transactiefees dalen of op sub-centniveaus blijven, worden die value-accrual-kanalen beperkt.
Bitcoin-miners profiteerden van een andere factor
Bitcoin's langetermijngebruik heeft zich over het algemeen gericht op vasthouden in plaats van op high-frequency transactiedoorvoer, dus zwakke fee-generatie heeft andere gevolgen voor het activum dan voor een platform waarvan de economie afhankelijk is van applicatieactiviteit.
De nieuwste mining-data toonde aan hoe de omzet van operators kan stijgen zelfs terwijl de onchain fee-generatie stagneert. In plaats van te vertrouwen op gebruikers die meer satoshis besteden aan transacties, profiteerden miners van een afname van concurrerende compute-capaciteit.
Na Bitcoin's correctie vanaf de top eind 2025 hebben verschillende grote mining-operators energie-infrastructuur en high-performance computing-assets verschoven van SHA-256-hashing naar het hosten van workloads voor kunstmatige intelligentie. De netwerkhashrate daalde daardoor met 9% op jaarbasis.
Nu de concurrentiedruk afnam, steeg de hashprijs — de verwachte opbrengst per eenheid rekenkracht — met 25%. Miners behaalden ongeveer 22% meer omzet dan tijdens de vorige halveringscyclus, ondanks een block-subsidie die twee keer zo groot was. De verbetering van de miner-marges was het gevolg van verminderde binnenlandse concurrentie in plaats van organische groei in transactievraag.
Drie netwerken, drie verschillende profielen
Het derde kwartaal bracht vergelijkbare koersstimulansen voor Bitcoin, Ether en Solana's token, maar onthulde ook drie onderscheiden fundamentele profielen.
Bitcoin's toename in papieren winstgevendheid weerspiegelde nauwkeurig zijn koersbeweging, terwijl de mining-economie profiteerde van een verschuiving naar AI-compute in plaats van sterkere vraag naar blockspace. Ethereum's marktkapitalisatie breidde uit terwijl de jaarlijkse base-layer-feeomzet met 31% daalde naar 204 miljoen dollar door de migratie van activiteit naar rollups. Solana vestigde een geannualiseerd feetempo van ongeveer 224 miljoen dollar naast recordgebruikersdoorvoer, maar zijn aanhoudende sub-cent-feemodel liet tokenhouders meer dan 7% onder hun geaggregeerde kostenbasis.
Omdat de dataset slechts tot en met 30 september loopt, zal het volgende Signals-rapport van Fidelity voor het eerst uitwijzen of Solana's kwartaal-fee-bodem standhoudt, of Ethereum's rollende feedaling stabiliseert en of Bitcoin's winstgevendheid de koers blijft volgen in plaats van het netwerkgebruik.
Dit artikel is uitsluitend bedoeld ter informatie en vormt geen financieel of beleggingsadvies.

