CoreWeave-investor verdedigt de schuldenberg van AI-"neocloud"-aanbieder nu obligatierentes stijgen en bubbelvrees toeneemt
Belangrijkste punten
- •Het aandeel van CoreWeave daalde woensdag 15,46% en nog eens 5,62% in de handel na beursssluiting nadat Chamath Palihapitiya een grafiek deelde waarop de obligatierentes van het bedrijf 15% bereikten, al herstelde het aandeel donderdag enigszins.
- •De Q2-openbaarmakingen van CoreWeave tonen $35,6 miljard aan totale schuld en $16,3 miljard aan operationele leaseverplichtingen, naast een nettoverlies van $1,4 miljard op $4,6 miljard omzet in de eerste helft.
- •Het bedrijf heeft $103,7 miljard aan niet-opzegbare remaining performance obligations, waarvan 41% gepland staat tot en met 2028 te worden betaald, wat investeerder Evan Schlossman betoogt effectief de leningen dekt.
- •Microsoft en OpenAI zijn de belangrijkste klanten van CoreWeave, en de top drie klanten was goed voor 72% van de omzet in Q2 onder take-or-pay-contracten die betaling vereisen zelfs als diensten niet worden gebruikt.
- •Gartner schat dat 80% van de neocloud-aanbieders tegen 2030 stopt met zelfstandig opereren omdat hun inkomsten hun uitgaven niet dekken.
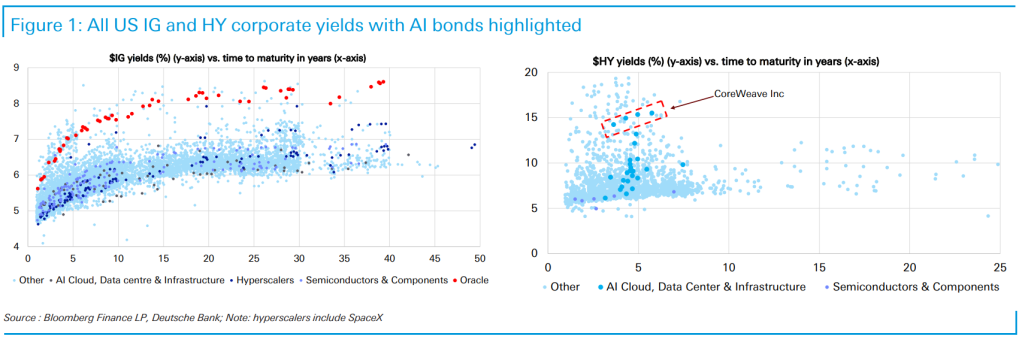
De aandelen van CoreWeave, de met schulden gefinancierde AI-"neocloud"-aanbieder — een van een nieuwe klasse gespecialiseerde cloudbedrijven die de GPU-rekenkracht verhuren waarop AI-modellen worden gebouwd en draaien — daalden woensdag 15,46% en zakte in de handel na beursssluiting nog eens 5,62%, nadat durfkapitalist Chamath Palihapitiya op X plaatste een grafiek toonde waarop de rente op de obligaties van het bedrijf 15% raakte — een indicatie dat beleggers een flinke premie eisten om de schuld aan te houden. "Creëert de AI-uitbouw een private-creditbubbel?", vroeg Palihapitiya zich af. (Het aandeel herstelde donderdag enigszins.)
De verkoop viel samen met een interview in de Financial Times waarin CoreWeave-medegrondlegger en financieel hoofd Brannin McBee zei nog meer geld te willen lenen — van verzekeringsmaatschappijen. De toegang van de verzekeringssector tot kapitaal "is onbeperkt", vertelde hij de krant. "Dat is letterlijk al het geld ter wereld dat in het verzekeringssegment zit."
De enorme schuldenberg van CoreWeave heeft eerder al controverse veroorzaakt. In 2025 concludeerde een analyse van Fortune van de financiële cijfers van het bedrijf dat het het potentieel had om "ground-zero te worden van een toekomstige AI-financiële ineenstorting."
Schulden van AI-dienstverleners haalden onlangs ook de hoofdnieuwsberichten. Oracle vermeldde Blue Owl, de ontwikkelaar van een enorm datacenter in New Mexico, in een "overmacht"-beroep, uit zorgen dat de locatie niet in 2028 klaar zal zijn, wanneer deze gepland staat in bedrijf te gaan — een aanwijzing dat klanten juridisch mogelijk van hun verbintenissen kunnen afstappen als de omstandigheden tegen hen keeren. En Gartner schat dat 80% van de neocloud-aanbieders tegen 2030 stopt met zelfstandig opereren omdat hun inkomsten hun uitgaven niet dekken.
Maar de critici hebben het mis, aldus Evan Schlossman, principal bij Neostellar Capital Corp., een beursgenoteerd durffonds dat retailbeleggers exposure geeft aan pre-IPO-startup-aandelen. (Neostellar kocht in 2024 een belang van $25 miljoen in CoreWeave en verkocht in Q2 2025 40% daarvan met een winst van $15 miljoen, volgens de beleggersopenbaarmakingen.)
CoreWeave heeft ontegenzeggelijk enorme schulden en leaseverplichtingen op zich genomen. Volgens de Q2-winstpublicatie had het bedrijf operationele leaseverplichtingen van $16,3 miljard en een totale schuld van $35,6 miljard. Het behaalde in de eerste zes maanden van het jaar $4,6 miljard aan omzet, maar de operationele kosten overstegen de omzet, wat leidde tot een nettoverlies van $1,4 miljard in de eerste helft.
Simpel gezegd: hoe betaalt een bedrijf dat geen geld verdient $52 miljard aan gecombineerde schulden en leaseverplichtingen terug?
'Take or pay'
Het korte antwoord is dat het bedrijf $103,7 miljard aan "remaining performance obligations" (RPO's) heeft, waarvan 41% gepland staat om tot en met 2028 aan CoreWeave te worden betaald, aldus de Q2-openbaarmaking. Dat betekent dat CoreWeave kredietwaardig is, vertelde Schlossman tegen Fortune.
RPO's zijn overeenkomsten om diensten te leveren waarvan een bedrijf weet dat het ervoor betaald zal worden — de omzet is simpelweg nog niet geleverd. Bedrijven mogen ze alleen openbaar maken als de overeenkomsten niet opzegbaar zijn. Het zijn "take-or-pay"-contracten met "extremely high-credit-worthy customers", zei Schlossman.
Een take-or-pay-contract verplicht een klant te betalen voor de dienst, zelfs als deze deze nooit gebruikt. De belangrijkste klanten van CoreWeave zijn Microsoft en OpenAI, en de top drie klanten — de derde is niet bekendgemaakt — genereerde in Q2 72% van de omzet, aldus het bedrijf.
Het is zeer onwaarschijnlijk dat Microsoft failliet zou gaan en CoreWeave met onbetaalde rekeningen achterlaten, zei Schlossman. Sterker nog, volgens de overeenkomst tussen de twee bedrijven is een van de weinige manieren waarop Microsoft uit de contracten kan stappen als een Oracle-achtig "overmacht"-geval CoreWeave verhindert zijn diensten te leveren.
Dat is de reden waarom CoreWeave zoveel schuld kan aangaan. Kredietverstrekkers kunnen zien dat het krediet wordt gedekt door niet-opzegbare RPO's van bedrijven met een "tier-one balans die dit ondergeschrijft", zei Schlossman.
"We zijn vertrouwd in onze orderportefeuille, die ruimschoots al onze schuldverplichtingen dekt", liet CoreWeave weten tegenover Fortune. "98% van onze omzet komt uit vastgelegde take-or-pay-contracten. We structureren het merendeel van onze financiering zodat kasstromen uit klantcontracten de bijbehorende schuld aflossen en extra vrije kasstroom genereren."
'Als er iets misgaat, denk ik dat je zult zien dat het er enorm toe doet wie jou geld verschuldigd is'
Hoewel de balans van OpenAI niet zo rotsvast is als die van Microsoft, worden de RPO-verbintenissen van OpenAI aan CoreWeave zelf gedekt door RPO's die OpenAI van andere bedrijven van Microsofts kwaliteit heeft, zei Schlossman: "Veel van deze contracten worden gedekt door andere bedrijven."
"Ik begrijp hoe ze hiervoor betaald terugkrijgen; hoeveel ze zullen verdienen; en wat de specifieke risico's zijn", zei hij.
Bovendien zijn de contracten die OpenAI heeft voor rekenkracht nu meer waard dan bij ondertekening — wat impliceert dat CoreWeave die capaciteit aan andere klanten zou kunnen verkopen, zelfs als OpenAI plotseling zou verdwijnen.
Schlossman geeft wel toe dat niet elk onderdeel van het AI-ecosysteem een stresstest zal doorstaan. Kleinere bedrijven gesteund door durfkapitaal, waarvan de klanten ook vroege seed-round durfgefinancierde bedrijven zijn, overleven een marktdaling mogelijk niet. "Als er iets misgaat, denk ik dat je zult zien dat het er enorm toe doet wie jou geld verschuldigd is, zoals in de meeste bedrijven het geval is", zei hij.
'Microsoft is meedogenloos en zal CoreWeave als ontbijt opeten'
De critici van CoreWeave zijn door dat argument niet te overtuigen. Francine McKenna, accountant en onderzoeksjournalist die aan de Wharton School en Cambridge heeft gedoceerd en nu The Dig schrijft, een gerespecteerde Substack over accounting, gelooft niet dat Microsoft de RPO's van CoreWeave zal nakomen als de vraag naar rekenkracht afneemt.
"Als CoreWeave erop vertrouwt dat Microsoft zijn contracten nakomt en hen redt van extreme schulden en verliezen, dan heb ik een brug in Brooklyn die ik graag aan ze wil verkopen", vertelde ze aan Fortune. "Microsoft is meedogenloos en zal CoreWeave als ontbijt opeten en boten naar zijn honden gooien als dat hen uitkomt."
Microsoft wilde niet reageren.
Het meningsverschil laat een reeks waarneembare markeringen achter om te volgen: waar de obligatierentes van CoreWeave naartoe gaan nadat ze 15% raakten, of McBee's poging om bij verzekeringsmaatschappijen te lenen vorm krijgt, hoe het overmachtsgeschil tussen Oracle en Blue Owl wordt opgelost, en of Microsoft en andere klanten de take-or-pay-verbintenissen nakomen gedurende de looptijd van de orderportefeuille van $103, miljard van CoreWeave — de vraag waarop de tegengestelde pleidooien van Schlossman en McKenna uiteindelijk rusten.
Dit verhaal verscheen oorspronkelijk op Fortune.com.

