Kredietmarkten richten zich op CoreWeave nu prijzen van kredietverzekeringen schuldrisico bij AI-hyperscalers signaleren
Belangrijkste punten
- •De vijfjaarsobligatie van CoreWeave is sinds juli met 16% gedaald, waardoor het rendement is gestegen van 10% naar 15%, een niveau dat wordt geassocieerd met financieel noodlijdende bedrijven.
- •De prijsstelling van credit default swaps, geanalyseerd door The Economist, impliceert dat de kans dat CoreWeave zijn schulden de komende vijf jaar niet kan aflossen is gestegen tot boven de 60%.
- •Beleggers maken zich in toenemende mate zorgen dat bedrijven in het centrum van de AI-boom niet voldoende kasstromen kunnen genereren om hun grote en steeds ondoorzichtiger schulden te kunnen dragen.
- •Kredietmarktstress heeft zich overgedragen op de aandelenmarkten, waarbij de techniekzware NASDAQ-index is teruggevallen op het niveau van half mei.
- •De sector staat voor een vraag van $5.500 miljard tegen 2030: of leningen ver genoeg kunnen uitstijgen boven de kasstroom om de geplande uitgaven aan AI-infrastructuur te financieren, nu datacenters, chips en stroom vooraf investeringen vereisen terwijl de opbrengsten over jaren binnenkomen.
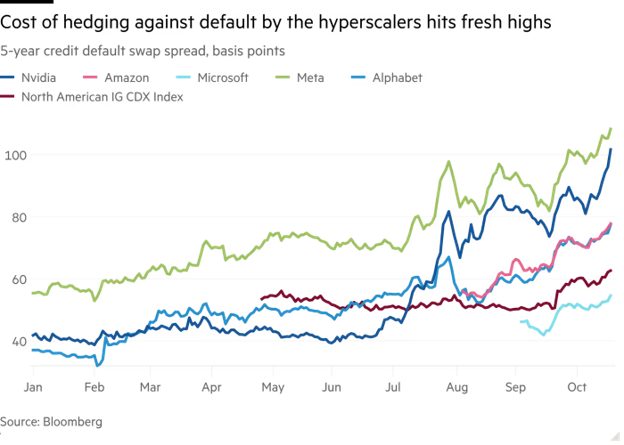
De kredietmarkten hebben hun aandacht gericht op CoreWeave, en de zorgen reiken nu tot de bedrijven die centraal staan in de kunstmatige-intelligentieboom. De prijsstelling van kredietverzekeringen voor de datacentrumexploitant wijst op een verhoogd risico zoals dat wordt waargenomen, en ook beleggers in aandelen beginnen te twijfelen. Met schulden gefinancierde uitgaven aan AI-infrastructuur zijn uitgegroeid tot een van de meest gevolgde thema's op de wereldwijde kredietmarkten.
Volgens The Economist komen de kredietmarkten voor CoreWeave. De prijs van een vijfjaarsobligatie uitgegeven door de "neocloud", die datacentrumcapaciteit verhuurt voor kunstmatige-intelligentiemodellen, is sinds juli met 16% gedaald. Het rendement op de obligatie bedraagt 15% — een niveau dat wordt geassocieerd met bedrijven in financiële nood — tegen 10% in juli. Obligatieprijzen en rendementen bewegen in tegenovergestelde richting, dus de verkoop betekent dat beleggers nu een veel hoger rendement eisen om de schuld aan te houden — het soort compensatie dat markten doorgaans vragen wanneer het waargenomen wanbetalingsrisico stijgt. De prijs van credit default swaps die verzekering bieden tegen een wanbetaling van CoreWeave impliceert dat de kans dat het bedrijf zijn schulden de komende vijf jaar niet kan aflossen is gestegen tot boven de 60%, aldus de analyse van het blad. Credit default swaps zijn derivatencontracten die functioneren als een verzekering tegen het niet-nakomen van betalingsverplichtingen door een lener.
Eerder meldde een afzonderlijk rapport van The Economist, gepubliceerd in september, dat neoclouds zoals CoreWeave veel groter en riskanter worden.
Beleggers maken zich in toenemende mate zorgen dat de bedrijven in het centrum van de AI-boom niet de kasstromen kunnen genereren die nodig zijn om hun enorme schulden te kunnen aflossen. Signalen van de kredietmarkt wegen in dit soort situaties extra zwaar, omdat geldverstrekkers in de kapitaalstructuur van een bedrijf vóór de aandeelhouders staan, waardoor schuldprijzen een van de meest gevoelige indicatoren zijn voor het waargenomen solvabiliteitsrisico. Die zorgen zijn van de kredietmarkten overgeslagen naar de aandelenmarkt: na een scherpe daling zit de techniekzware NASDAQ-index nu weer op het niveau van half mei. Beleggers rekenen op een schuldenlast die groter, ondoorzichtiger — en steeds riskanter wordt.
Econbrowser wees op de berichtgeving van een dag eerder door de Financial Times, die de grote spelers in de AI-boom onder de loep nam, terwijl lezers werden opgeroepen ook de kleinere spelers die bij de boom betrokken zijn in ogenschouw te nemen.
De beschouwing herleidde het debat tot wat het de vraag van $5.500 miljard (tegen 2030) noemde: kunnen de leningen werkelijk zoveel verder stijgen dan de kasstroom als nodig is om de geplande kapitaaluitgaven van de sector aan AI-infrastructuur te financieren? Dat is een kwestie van timing net zo zeer als van omvang: uitgaven aan de fysieke ruggengraat van AI — datacenters, chips en stroom — worden doorgaans vooraf vastgelegd, terwijl de beoogde opbrengsten zich over jaren verzamelen.

