Crypto uitbetalen naar een bankrekening in 2026: doorlooptijden, kosten, limieten en belastingen
Belangrijkste punten
- •Uitbetalen omvat doorgaans het verkopen van crypto voor fiat op een gereguleerde exchange en het opnemen van het saldo op een bank, met vermelde tijden van ongeveer 30 minuten voor in aanmerking komende directe uitbetalingen tot 1-3 werkdagen voor SEPA-overboekingen.
- •In het rekenvoorbeeld kostte het uitbetalen van $10.000 in Bitcoin $28 via de goedkope route tegenover $230 via de dure route, wat betekent dat de duurdere methode meer dan acht keer zoveel kostte.
- •Opnamelimieten variëren per platform en verificatieniveau, en grote overboekingen kunnen herkomstcontroles of tijdelijke bankblokkades uitlokken onder anti-witwasregels.
- •Het belastbare feit is vaak de verkoop van de crypto zelf in plaats van het moment waarop het geld op de bank aankomt, dus de opbrengst op een exchange laten staan stelt de belasting niet noodzakelijk uit.
- •Veelvoorkomende fouten zijn verkopen voordat het bankopnamepad is geverifieerd en opnemen in een valuta die conversiekosten met zich meebrengt, dus het wordt aangeraden het opnamepad vooraf in te richten.
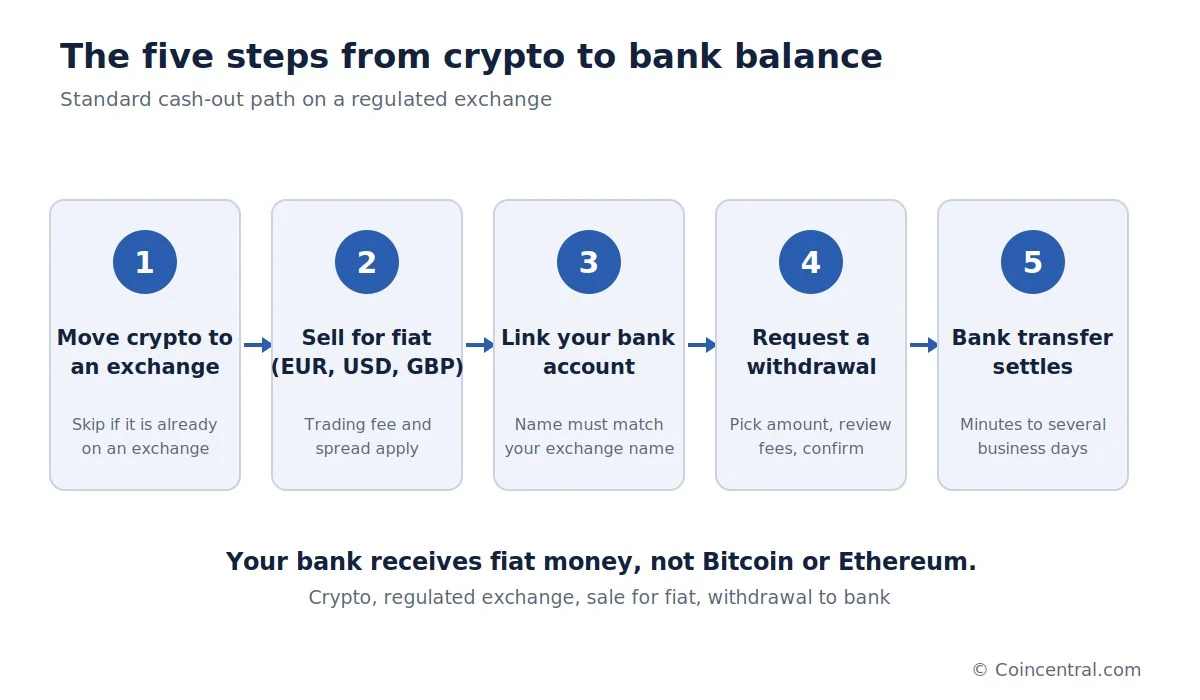
Cryptocurrency omzetten in uitgeefbaar geld klinkt ingewikkeld, maar de basisroute is kort. Een houder verkoopt de munten voor lokale valuta op een gereguleerde exchange en neemt vervolgens het resulterende geldsaldo op op een bankrekening. De cijfers achter die route variëren sterk: vermelde opnametijden lopen uiteen van ongeveer 30 minuten tot drie werkdagen, en bij een verkoop van $10.000 kunnen de directe kosten oplopen van $28 tot $230, afhankelijk van de methode.
Deze gids zet de belangrijkste cijfers voor 2026 uiteen en behandelt timing, kosten, limieten, belastingen en veelvoorkomende fouten. De gegevens komen uit gepubliceerde richtlijnen van Coinbase, Binance en Crypto.com. De uitbetaling is belangrijk omdat dit het punt is waar digitale bezittingen uitgeefbaar geld worden — en waar een groot deel van de uiteindelijke kosten, van transactiekosten tot belasting, wordt bepaald.
Hoe het uitbetalen van crypto werkt
Het geld dat op een bankrekening aankomt is fiat — door de overheid uitgegeven valuta zoals dollars of euro's — niet Bitcoin of Ethereum. Crypto gaat niet rechtstreeks naar een traditionele bankrekening, omdat een bankrekening geen Bitcoin-blockchainadres heeft — iets moet de munten eerst omzetten. Dat iets is meestal een crypto-exchange. Platforms zoals Coinbase, Kraken, Binance en Crypto.com verkopen crypto voor euro's, dollars of ponden en sturen het geld vervolgens via een normaal betalingssysteem.
Het standaardproces heeft vijf stappen, en de eerste kan worden overgeslagen als de crypto al op een exchange staat die bankopnames ondersteunt. Coinbase vraagt gebruikers bijvoorbeeld eerst crypto te verkopen naar een geldsaldo voordat ze kunnen opnemen.
Die eerste stap brengt zijn eigen risico met zich mee: het kiezen van het juiste netwerk. Als een asset over een netwerk wordt verstuurd dat de exchange niet ondersteunt, wordt deze mogelijk niet gecrediteerd en kan het geld moeilijk of onmogelijk terug te vorderen zijn. Voor grote bedragen is een kleine testtransactie vaak verstandig. Bij een uitbetaling van $100.000 bevestigt een testtransactie dat het adres, het netwerk en de exchange allemaal werken, en de extra netwerkkost is klein vergeleken bij de kosten van een fout.
Stablecoins volgen hetzelfde pad. Een houder stort USDC op een exchange, converteert het naar USD of EUR en neemt het geld op. Stablecoins brengen emittent-, depegging-, blockchain- en portemon- risico's met zich mee en moeten daarom niet als bankdeposito's worden beschouwd. Sommige fintech-diensten combineren de stappen op één scherm, wat aanvoelt als een directe Bitcoin-opname, maar achter de schermen wordt de crypto nog steeds eerst verkocht.
Hoe lang duurt een crypto-opname?
Opnametijden zijn afhankelijk van de exchange, het betalingsnetwerk en het land, en het volledige proces kan overal van minuten tot meerdere werkdagen duren. De vermelde cijfers komen uit de eigen richtlijnen van elk platform.
Voor Europese Coinbase-klanten staat de standaard SEPA-verrekening genoteerd op 1–3 werkdagen. In aanmerking komende directe uitbetalingen arriveren doorgaans binnen ongeveer 30 minuten, al zegt Coinbase dat ze tot 24 uur kunnen duren, afhankelijk van de bank of kaartverstrekker. Binance vermeldt ongeveer 1–3 werkdagen voor overboekingen in het EUR SEPA-verificatieproces, terwijl Crypto.com ongeveer één werkdag vermeldt voor EUR SEPA-opnames via zijn Europese dienst.
SEPA staat voor Single Euro Payments Area, een regeling die eurooverboekingen tussen deelnemende banken in Europa mogelijk maakt. Een typische Europese route loopt daarom: BTC, verkopen voor EUR, EUR-saldo, SEPA-overboeking, bankrekening.
Andere regio's gebruiken andere systemen. Afhankelijk van het land kan de uitbetaling lopen via ACH (het Amerikaanse Automated Clearing House-netwerk voor binnenlandse bankoverboekingen), Faster Payments (het Britse vrijwel directe bankoverschrijvingssysteem), SWIFT, Real Time Payments of een kaartuitbetalingsservice. Zodra de exchange de crypto heeft omgezet in fiat, is deze laatste fase een normale financiële overboeking. Internationale SWIFT-overboekingen kunnen langer duren, waarbij weekenden, feestdagen, bankcompliance-controles en tussenliggende banken allemaal extra vertraging kunnen toevoegen. De beschikbaarheid verschilt ook per land, dus het opnamescherm in de eigen account blijft de beste leidraad.
Wat kost het om crypto uit te betalen?
Er is geen enkele vergoeding. Het totaal bestaat uit meerdere onderdelen, elk afhankelijk van het platform en de methode, en sommige onderdelen zijn mogelijk helemaal niet van toepassing.
Waar de verkoop plaatsvindt, maakt uit. Een geavanceerde handelsinterface is vaak goedkoper dan een directe Verkoop-knop: een professioneel orderboekscherm, waar transacties rechtstreeks worden gematcht tegen orders van andere gebruikers, kan een fractie van één procent in rekening brengen, terwijl een vereenvoudigd verkoop-scherm meer kan vragen en een spread — het verschil tussen de marktprijs en de werkelijk ontvangen prijs — in de quotatie verwerkt. Bij een verkoop van $80.000 is een gat van $400 gelijk aan 0,5% van de transactie — een kostenpost die nooit als aparte regel verschijnt, wat is waarom het controleren van de uitvoeringsprijs de moeite waard is. Het gat groeit met het bedrag: bij een verkoop van $100.000 is een totale kost van 0,1% ongeveer $100, terwijl het bij 1,5% $1.500 bereikt.
Opnamekosten variëren ook. Sommige exchanges brengen een vaste of percentagevergoeding in rekening, en andere rekenen niets voor bepaalde methoden. Crypto.com zegt dat het zelf noch zijn Europese EMI-partners — elektronisch-geldinstellingen, de gereguleerde betaalbedrijven met een licentie om e-geld uit te geven en betaaldiensten te verlenen — een vergoeding vragen voor in aanmerking komende EUR SEPA-opnames.
Ook de valutakeuze brengt kosten met zich mee. Als een bankrekening in euro's luidt en de opname in dollars gebeurt, kan een exchange of bank het geld omrekenen. Binance waarschuwt dat tussenliggende banken valuta uit eigen beweging kunnen omrekenen en dat extra kosten het eindbedrag kunnen verlagen. Voor Europese gebruikers is het vaak netter om direct in EUR te verkopen en via SEPA op te nemen dan het geld via dollars te routeren.
Kostenvoorbeeld: $10.000 aan Bitcoin uitbetalen
Stel dat een houder $10.000 aan Bitcoin in een hardware wallet heeft — een fysiek apparaat dat de privésleutels offline bewaart — het naar een exchange stuurt, het verkoopt en het geld opneemt op een bank. Twee routes met verschillende kosteniveaus illustreren het bereik.
Op de goedkope route is de netwerkvergoeding $2, de handelskosten zijn 0,25%, of $25, en de bankopnamevergoeding is $1. De totale directe kost is $28, en de houder ontvangt ongeveer $9.972.
Op de dure route vraagt het platform een transactiekost van 1,5%, wat $150 is, plus een effectieve spread van 0,75%, wat $75 is, en een opnamevergoeding van $5. Het totaal is $230, en de houder ontvangt ongeveer $9.770.
De dure route kost meer dan acht keer zoveel als de goedkope route — een verschil van $202 bij een verkoop van $10.000 — en hetzelfde percentageverschil zou groeien bij grotere bedragen. De gebruikte uitbetaalmethode is daarom bijna net zo belangrijk als de bankopname zelf. De bronnen suggereren om de werkelijke uitvoeringsprijs en kosten te vergelijken vóór de verkoop, in plaats van alleen op gemak te letten.
Opnamelimieten, verificatie en compliance-controles
Opnamelimieten variëren per platform en verificatieniveau. Ze kunnen in de loop van de tijd veranderen en kunnen specifiek zijn per account, dus het is verstandig ze vóór de verkoop te controleren. Limieten kunnen een grote uitbetaling aanzienlijk vertragen: bij €100.000 per dag zou het verplaatsen van €1 miljoen 10 dagen aan opnames vergen, en een maandelijkse limiet van €500.000 bij die dienst zou het proces tot ten minste twee maanden rekken. Dat wil niemand ontdekken nadat $1 miljoen in contanten is omgezet. Coinbase merkt op dat andere bankoverschrijvingsmethoden en accountlimieten kunnen afwijken van het directe cijfer.
Ook accountcontroles komen eerst. Binance zegt dat bankopnames moeten gaan naar een rekening die overeenkomt met de naam op het Binance-account, en dat het geen bankopnames voor derden ondersteunt. Binance en Crypto.com vragen Europese gebruikers allebei om een eerste SEPA-storting te doen vanaf de bankrekening die ze willen verifiëren.
Grote overboekingen kunnen routinematige controles uitlokken. Exchanges en banken werken onder anti-witwasregels, en een overboeking van zeven cijfers trekt sneller de aandacht dan een van €500. Een exchange kan vragen naar informatie over de herkomst van de middelen of het vermogen, en kan ook transactiehistorie of bewijs vragen dat de klant de portemonnee bezit. Een bank zou kunnen vragen waar een overboeking van €100.000 vandaan kwam, en exchange-statements zijn een sterker antwoord dan het woord Bitcoin.
Een bank kan inkomend geld dat fraude-, sanctie- of anti-witwascontroles activeert, tijdelijk vasthouden of beoordelen. Dat betekent niet dat het geld is ingenomen — de bank kan simpelweg documenten vragen die aantonen waar het vandaan kwam. Eén legitieme grote overboeking opsplitsen in vele kleine om controle te ontwijken kan juist meer compliance-zorgen opleveren, niet minder. Nuttige administratie omvat exchange-aankoopgeschiedenis, bankafschriften met de oorspronkelijke stortingen, portemonnee-transactieregistraties, belastingaangiften en bewijs van eerdere crypto-aankopen.
Uitbetaalstrategieën en andere manieren om te verkopen
Uitbetalen hoeft niet te betekenen dat alles wordt verkocht. Iemand met 5 BTC kan 0,25 BTC verkopen om de kosten van levensonderhoud te dekken en de rest belegd houden. Anderen verkopen in stappen: 10% op één prijsniveau, nog eens 10% na een verdere rally, en de rest als langetermijnpositie. Dit kan het risico verkleinen van het proberen te timen van het exacte marktoppunt. Een belegger met $200.000 aan crypto die $20.000 per maand verkoopt gedurende tien maanden spreidt de exit over de hele periode.
Stappen heeft een keerzijde: de markt kan dalen voordat de resterende assets zijn verkocht. Er is geen wiskundig gegarandeerde beste aanpak, en de sleutel is een plan op te stellen voordat de emoties het overnemen. Als het geld direct nodig is, kan één verkoop zinvoller zijn, en belastinguitkomsten kunnen ook verschillen tussen één verkoop en meerdere, afhankelijk van het land.
Exchanges zijn niet de enige route naar buiten. Een over-the-counter-bureau kan direct een koper vinden en een prijs overeenkomen, waardoor één enorme order op een publieke exchange wordt vermeden die de markt tegen de verkoper zou kunnen bewegen — al is Bitcoin vloeibaar genoeg dat gewone retailtransacties dit zelden nodig hebben. Gevestigde peer-to-peer-platforms kunnen escrow aanbieden, waarbij het platform het geld vasthoudt tot beide partijen een transactie bevestigen, maar gebruikers moeten nog steeds de risico's begrijpen.
Belastingen kunnen de grootste uitbetaalkost zijn
Handels- en bankkosten kunnen klein zijn naast belasting. Stel dat Bitcoin werd gekocht voor $20.000 en verkocht voor $100.000: de winst is ongeveer $80.000 vóór toelaatbare kosten, en afhankelijk van het land kan een deel of al die winst belastbaar zijn. Het belastbare feit is vaak de verkoop van de crypto zelf, niet het moment waarop het geld de bank bereikt — de opbrengst op een exchange laten staan stelt de belasting niet noodzakelijk uit.
De regels verschillen sterk. Sommige plaatsen belasten cryptowinsten als vermogenswinst, terwijl anderen verschillende categorieën gebruiken op basis van houdperiode, handelsfrequentie, professionele status of het type activiteit. Gepubliceerde voorbeeldtarieven dienen alleen ter illustratie van de orde van grootte; het is geen belastingadvies, en de echte regels zijn afhankelijk van waar iemand fiscaal woonachtig is.
Goede administratie maakt belastingaangifte eenvoudiger. Bewaar de aankoopdatum, aankoopprijs, gekochte hoeveelheid en kosten, samen met de verkoopdatum, verkoopopbrengst, gebruikte exchange en eventuele portemonnee-overboekingen. Als munten door meerdere wallets zijn gegaan, bewaar dan de transactiehashes. Eigen Bitcoin van Wallet A naar Wallet B verplaatsen is niet hetzelfde als het verkopen, en administratie helpt aantonen welke gebeurtenissen overboekingen waren en welke verkopen. Dit is belangrijk wanneer de belastingsoftware van een exchange crypto ziet aankomen vanuit een onbekende externe wallet — zonder de oorspronkelijke aankoopprijs kan de winst niet worden berekend.
Veelvoorkomende fouten en veiligheidsstappen
Een veelvoorkomende fout is verkopen voordat de bankopname gereed is. Stel je een houder voor met €100.000 aan Bitcoin die het verkoopt, om er vervolgens achter te komen dat de bankrekening niet geverifieerd is en opnames gepauzeerd zijn. Die €100.000 staat nu op het geldsaldo van de exchange terwijl de verificatie wordt afgerond. De betere volgorde is eerst het opnamepad in te richten.
Een tweede fout is het gebruik van de verkeerde valuta. Een eurorekening die een dollaropname ontvangt, kan te maken krijgen met conversiekosten van de exchange, de tussenliggende bank of de ontvangende bank.
De meeste veiligheidsrisico's zijn praktisch: crypto naar het verkeerde adres sturen, de verkeerde blockchain gebruiken, in de val trappen van phishing, verkeerde bankgegevens invoeren, een ongelet platform gebruiken en belastingverplichtingen negeren. Veiligheid is het belangrijkst bij grote opnames — een crimineel die vlak voor een grote uitbetaling toegang krijgt tot een exchange-account kan zware verliezen veroorzaken.
Conclusie
De weg van crypto naar een bankrekening is eenvoudig: crypto, gereguleerde exchange, verkoop voor fiat, opname naar de bank. Als de crypto al op een exchange staat, kan de overboekingsstap worden overgeslagen. Vermelde tijden lopen van ongeveer 30 minuten voor in aanmerking komende directe uitbetalingen tot 1–3 werkdagen voor SEPA, terwijl de kosten bij een verkoop van $10.000 in het rekenvoorbeeld liepen van $28 tot $230 — een spreiding die laat zien hoeveel de methode uitmaakt.
Naarmate het bedrag groeit, wordt voorbereiding belangrijker. Voor een opname van €500 is weinig planning nodig. Voor €500.000 is het handig om de kosten, limieten, herkomstcontroles en belastingregels te kennen voordat je op Verkoop drukt.
Bronnen
- Coinbase: Cash Out Available Balance — het huidige proces voor het verkopen van crypto naar een geldsaldo en het opnemen naar een bank of ondersteunde betaalmethode.
- Coinbase: Instant Cashouts — directe bank- en kaartuitbetalingsopties, verwachte verrekeningen en limieten.
- Coinbase: Payment Methods for Europe — SEPA en andere EU-uitbetaalmethoden, inclusief standaard verrekeningstijden.
- Binance: Fiat Withdrawals via Bank Transfer — het opnameproces per bankoverschrijving, naam-eisen en informatie over mogelijke kosten van tussenliggende banken.
- Binance: EUR Withdrawals via SEPA — het Europese SEPA-opname- en bankverificatieproces.
- Binance: Instant Bank Transfer — accountverificatie, verrekeningen en geschiktheidseisen voor ondersteunde directe overboekingen.
- Crypto.com: EUR Fiat Deposits and Withdrawals via SEPA — het Europese opnameproces, kosten, verwerkingstijden en limieten.
Dit artikel verscheen eerst op Blockonomi.

