Busha-COO Moyo Sodipo over institutionele crypto-adoptie, regulering en waarom crypto het bankwezen aanvult
Belangrijkste punten
- •Busha, opgericht in 2019, is een pioniersdeelnemer aan het door de SEC geleide Accelerated Regulatory Incubation Programme van Nigeria, dat inmiddels ongeveer 14 startups omvat.
- •Moyo Sodipo stelt dat digitale activa het traditionele financiële systeem, zoals NIBSS Instant Payments, moeten aanvullen in plaats van vervangen.
- •Sodipo noemt het ontbreken van geharmoniseerde regelgevingsduidelijkheid tussen de SEC, de Central Bank of Nigeria en andere autoriteiten de grootste operationele bottleneck voor integratie tussen banken en beurzen.
- •De beperking van de CBN op banken die crypto-aanbieders bedienen werd pas eind 2023 formeel versoepeld, waardoor veel instellingen nog op expliciete leidraden wachten.
- •Busha wil een regelgevingsklare infrastructuurlaag vormen die technologie, liquiditeit en custodie levert, zodat banken en andere instellingen digitale-activadiensten kunnen aanbieden zonder eigen stacks te bouwen.
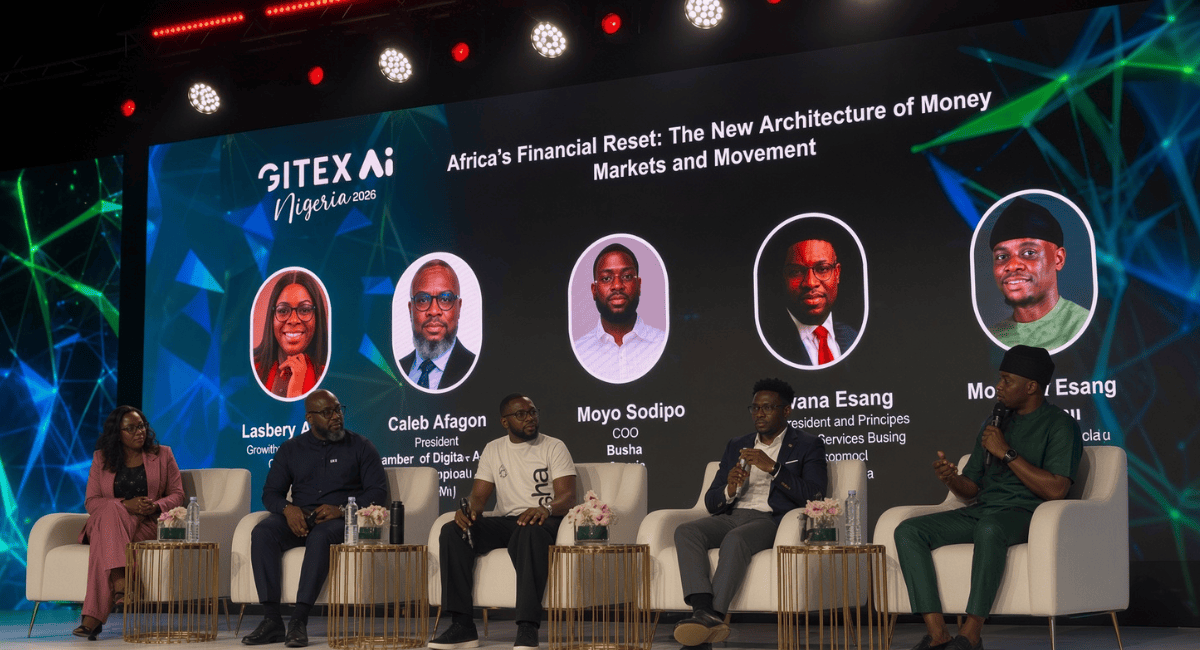
Jarenlang opereerde de cryptosector in Afrika in de schaduw. Het functioneerde als een speculatieve arena met hoge inzet, waar retailhandelaren achtingaaiden op volatiliteit terwijl institutioneel kapitaal zenuwachtig vanaf de zijlijn toekeek. Dat landschap verschuift nu in snel tempo: regelgevende sandboxen vervangen regelgevingsvacuums, en het gesprek is verschoven van anonieme tokens naar auditeerbare infrastructuur. Die verschuiving weegt zwaar voor een continent waar grensoverschrijdende remittances kostbaar blijven en een groot deel van de bevolking onderbanked is — omstandigheden die Afrika al tot een van 's werelds snelst groeiende regio's voor stablecoin- en peer-to-peer crypto-adoptie hebben gemaakt.
Op de recent afgesloten GITEX Nigeria 2026 stond de wrijving tussen het legacy-financieel systeem en digitale activa centraal. Als het blijvende overwicht van fiat-valuta berust op generationeel vertrouwen in plaats van technische efficiëntie, dan staat native digitale-activaplatforms een kolossale uitdaging te wachten: de gewone Nigeriaan overtuigen om over te stappen.
Moyo Sodipo, medeoprichter en Chief Operating Officer van Busha, gelooft dat het antwoord ligt in tastbaar nut en onverbloemde compliance. Busha, opgericht in 2019, is uitgegroeid tot een van de bekendere gelicentieerde digitale-activabeurzen van Nigeria. Als pionier binnen Nigeria's Accelerated Regulatory Incubation Programme (ARIP) — het kader van de Securities and Exchange Commission om digitale-activa-aanbieders onder interimtoezicht aan boord te nemen — zet Busha in op geharmoniseerde regulering als de ultieme katalysator voor institutionele adoptie.
In dit exclusieve interview met Technext ontmantelt Sodipo het idee dat crypto het traditionele bankwezen wil vervangen, en betoogt hij dat conforme digitale activa juist de ontbrekende brug vormen voor de economische integratie van Afrika.
Vertrouwen opbouwen voorbij speculatie
Q: Tijdens de panelsessie noemde een executive van Mastercard vertrouwen een van de fundamentele redenen waarom mensen nog steeds de voorkeur geven aan fiat-valuta boven stablecoins of cryptocurrency. Als de primaire gracht van fiat institutioneel vertrouwen is in plaats van technische efficiëntie, welke concrete mechanismen zet Busha dan in om de conservatieve 90% van de Nigerianen te winnen die crypto-rails nog met argwaan bekijken?
Moyo Sodipo: Zoals ik eerder zei, was enkele eeuwen geleden het medium van ruil de kaurischelp. Mensen transigeerden met kauries: jij gaf mij kauries, en ik gaf jou voedsel. Dat systeem functioneerde omdat de samenleving erop vertrouwde dat kauries vervolgens elders konden worden omgewisseld voor een commodity, een dienst of een gelijkwaardige waarde.
Vandaag vertrouwen mensen fiat-valuta omdat het het belangrijkste instrument is dat ze generaties lang hebben gekend en gebruikt om waarde te vereffenen. Wat Busha nu doet, is aantonen dat digitale activa, stablecoins en crypto praktische functies kunnen vervullen die geworteld zijn in de alledaagse werkelijkheid.
Wil je vandaag boodschappen kopen, dan kan dat met digitale activa — Busha heeft dat mogelijk gemaakt via onze Spend-functie. Wil je beltegoed kopen, dan kan dat ook met digitale activa. Hoe meer fysieke verkooppunten, handelaren en online platforms betalingen accepteren die worden gedekt door digitale activa, hoe meer consumentenvertrouwen vanzelf groeit.
Het komt neer op het leveren van praktisch, real-world nut. Daarnaast is blijvende educatie over de hele linie nodig: de gemeenschap, het publiek, actieve gebruikers én toezichthouders voorlichten. Als je de technologie ontrafelt, bouwt vertrouwen zich in de loop van de tijd op.
Cruciaal is dat vertrouwen schaalt wanneer adoptie wordt gedreven door validatie van peers. Het gaat er niet alleen om dat een beurs mensen vertelt een product te gebruiken; het gaat erom dat je broer vertelt dat hij vandaag zijn koffie met digitale activa heeft gekocht. Voor ons is de missie tweeledig: tastbaar nut uitbreiden waar digitale activa directe problemen oplossen, en belanghebbenden leren hoe ze veilig door het ecosysteem navigeren.
Regulering als vertrouwensanker, niet als barrière
Q: Voordat het Accelerated Regulatory Incubation Programme werd uitgebreid naar zo'n 14 startups in de SEC-sandbox, viel Busha op binnen de pioniersgroep. Nu het regelgevingslandschap vaste vorm aanneemt, hoe heeft opereren binnen een formele compliance-functie uw unit-economie en productsnelheid beïnvloed? Loopt strikte naleving van regelgevingsparameters het risico de gewone retailhandelaren weg te prijzen die aanvankelijk uw volumes opbouwden?
Moyo Sodipo: Nee. Regulering prijst de initiële retailgebruikersbasis niet weg. Wat regulering feitelijk bereikt, is dat ze vertrouwen verankert. Het geeft retailgebruikers en, belangrijker nog, institutionele spelers het vertrouwen om op het platform deel te nemen.
Instituties willen weten wie de entiteiten zijn die de toekomst van geld bouwen. Ze willen weten wie deze technologie inzet om waarde over grenzen en sectoren te verplaatsen. Cruciaal: ze willen weten wie er toezicht op hen houdt om operationele integriteit te waarborgen.
Regulering brengt standaardisatie, duidelijkheid en geloofwaardigheid met zich mee. Wanneer traditionele financiële actoren regelgevend toezicht waarnemen, verschuift hun risicobereidheid. Institutioneel kapitaal integreert alleen met dit ecosysteem wanneer gereguleerde commerciële banken zich juridisch beschermd voelen om partnerschappen aan te gaan met digitale-activa- en stablecoin-platforms.
Zodra die integratie wortel schiet, breiden echte commerciële gebruikscases zich dramatisch uit. Conglomeraten in fast-moving consumer goods, verzekeringsmaatschappijen en beursvennootschappen zullen actief onderzoeken hoe digitale-activa-infrastructuur in hun eigen aanbod kan worden ingebed. Zo betreedt de assetklasse de mainstream.
Vandaag stort een klant met vertrouwen kapitaal bij een commerciële bank, simpelweg omdat de instelling is gelicentieerd en onder toezicht staat van de Centrale Bank. Onze pioniersstatus binnen het regelgevingskader signaleert aan gebruikers buiten onze kern van vroege adopteurs dat hun kapitaal veilig is. Ze weten dat Busha wordt bestuurd door de Securities and Exchange Commission, wat betekent dat hun activa niet van de ene op de andere dag verdwijnen. Custodie is verantwoordelijk, en opnames zijn gegarandeerd.
Over crypto dat de traditionele bankrails niet vervangt
Q: Busha heeft speciale functies voor handelaren en betalingen geïntroduceerd, maar hoeveel niet-speculatieve handel verloopt daar vandaag de dag daadwerkelijk door? En wat breekt er het eerst als je een conventionele binnenlandse betaalrail zoals NIBSS Instant Payments probeert te vervangen door on-chain settlement voor dagelijkse retailtransacties?
Moyo Sodipo: Ik blijf volhouden dat digitale activa niet zijn ontstaan om de traditionele financiële wereld te verdringen; ze bestaan om die aan te vullen. We zijn niet van plan NIBSS af te breken of te vervangen. We zijn ontworpen om met NIBSS samen te werken, zijn bereik aan te vullen en een interoperabele brug te creëren waar traditionele financiën en digitale activa zij aan zij opereren. Dat is een opmerkelijke framing in een markt waar NIBSS Instant Payments jaarlijks miljarden transacties verwerkt en de ruggengraat vormt van de dagelijkse digitale handel in Nigeria.
Denk aan de opkomst van e-mail. Toen elektronische post werd gelanceerd, vreesden traditionele posterijen volledig overbodig te worden. In plaats daarvan evolueerden de postbedrijven en diversifieerden de communicatiekanalen. Moet je vandaag een simpele brief van één pagina versturen, dan依赖 je niet op postkoeriers; je stuurt een e-mail.
Digitale activa bieden een vergelijkbare sprong in efficiëntie. Stel je voor dat je aankomt in een buitenland waar je geen lokale bankrekening hebt, maar onmiddellijk waarde moet overmaken of vereffenen. De bredere wereld stapt over op frictionloze digitale betalingen via systemen als Apple Pay of Google Pay, terwijl het vervoeren van grote hoeveelheden buitenlands fysiek geld over grenzen verouderd en inefficiënt is. Met gereguleerde digitale activa kun je moeiteloos schikken in lokale stablecoins die in die jurisdictie worden geaccepteerd.
Bovendien bieden blockchain-rails een onveranderlijk audittrail. In het legacy-bankwezen vereist toegang tot diepe transactiegegevens vaak formele bureaucratische verzoeken aan financiële instellingen. Met on-chain settlement zijn transparantie en reconciliatie onmiddellijk en publiek verifieerbaar. Het introduceert verhoogde integriteit en auditbaarheid van financiële gegevens in plaats van bestaande infrastructuur te breken.
Busha's concurrerende gracht op de lange termijn
Q: Nu betalingsaggregatoren en traditionele fintechs stablecoin-settlementrails direct in hun eigen backends inbouwen, waar ligt Busha's concurrerende gracht op de lange termijn?
Moyo Sodipo: Busha's doel is te dienen als de fundamentele architectuur en onderliggende infrastructuurlaag. We zijn van plan de primaire motor te zijn waarop traditionele financiële instellingen leunen wanneer zij interfacing hebben met de digitale-activa-economie.
Ik heb rekeningen bij conventionele commerciële banken omdat beide ecosystemen complementair zijn. Wanneer commerciële banken, verzekeringshuizen en vermogensbeheerders vaststellen dat hun retail- en zakelijke klanten toegang nodig hebben tot digitale activa en stablecoin-rails, hoeven ze die complexe stack niet vanaf nul op te bouwen. Het ontwikkelen van eigen blockchain-infrastructuur buiten iemands kerncompetentie brengt aanzienlijk operationeel en compliance-risico met zich mee.
In plaats daarvan zullen instellingen partnerschappen aangaan met gespecialiseerde, conforme aanbieders. Busha levert de regelgevingsklare technologiestack, liquiditeit en custodiale infrastructuur, waarmee traditionele partners naadloze digitale-activamogelijkheden in realtime aan hun eindgebruikers kunnen bieden.
Regulering: de grootste bottleneck
Q: Een werkelijk grenzeloos financieel netwerk vereist frictionloze interoperabiliteit tussen binnenlandse bankrekeningen en digitale-activa-ledgers. Vanuit uw positie als medeoprichter van Busha: wat is de grootste operationele bottleneck die traditionele Nigeriaanse banken en gelicentieerde digitale-activabeurzen momenteel verhindert om als naadloze partners in plaats van wantrouwende tegenhangers op te treden?
Moyo Sodipo: Eén woord: regulering.
We hebben nog geen alomvattende, geharmoniseerde regelgevingsduidelijkheid bereikt over alle toezichthouders. Momenteel navigeert het ecosysteem door meerdere sandboxen bij de SEC, de Central Bank of Nigeria en verwante autoriteiten. Tot die kaders convergeren naar een verenigde, volwassen standaard, blijft de systeemsynergie waar u op doelde beperkt. De voorzichtigheid is begrijpelijk in een markt waar de CBN banken eerder verbood crypto-aanbieders te bedienen — een houding die pas eind 2023 formeel werd versoepeld, waardoor veel instellingen nog wachten op expliciete, duurzame leidraden.
Zoals het er nu voor staat, houden commerciële banken zich vaak in, en eisen ze formele no-objection-brieven of uitputtende circulars rechtstreeks van de CBN voordat ze diepe integraties aangaan. Evenzo eisen institutionele market makers absolute duidelijkheid van de SEC. Er worden progressieve stappen gezet, maar de uitvoering blijft voorlopig beperkt tot de weinige instellingen die bereid zijn afgemeten risico te aanvaarden.
De primaire hindernis blijft de overgangslicentie. Veel traditionele spelers beschouwen de ARIP-status nog als een interim-sandbox in plaats van een volledige exploitatievergunning. Op het moment dat toezichthouders een ondubbelzinnig, geconsolideerd licentieregime opstellen, krijgen traditionele financiële instellingen het operationele vertrouwen om digitale-activaoplossingen over hun gehele klantenbestand uit te rollen.
Het weerspiegelt de aanvankelijke uitrol van de GSM-telecommunicatierevolutie in Nigeria. In de begindagen waren mobiele telefoons schaars en was de infrastructuur pril. Vandaag is de technologie zo volwassen dat onze apparaten hoogbandbreedte-data, mobiel bankieren en realtime videocommunicatie aan kunnen. De cryptosector doorloopt datzelfde traject. Wat het volgende tijdperk van schaal ontsluit, is absolute regelgevingszekerheid.
Heeft Nigeria een decennium?
Q: De GSM-vergelijking roept een timingvraag op: ubiquitousheid in de Nigeriaanse telecom duurde meer dan een decennium. Gezien de snelheid waarmee het mondiale blockchainlandschap beweegt, heeft Nigeria echt een decennium om die kloof met de rest van de wereld te dichten?
Moyo Sodipo: We zijn verder dan het lijkt. Busha begon ongeveer acht jaar geleden, wat betekent dat we al bijna een decennium operationele volwassenheid in deze markt naderen.
Denk na over hoe ver het narratief in die acht jaar is opgeschoven. Toen we begonnen, ging het publieke en regelgevende discours vrijwel volledig over speculatieve cryptohandel. Vandaag is het gesprek gegroeid naar gereguleerde digitale activa, programmeerbare infrastructuur en stablecoins. Die conceptuele verschuiving heeft deuren geopend die eerder gesloten waren.
Onze terminologie en operationele standaarden zijn geëvolueerd om aan te sluiten bij institutionele en regelgevingsverwachtingen. De focus ligt niet langer op anonieme, speculatieve netwerken; het ligt op transparante, auditklare financiële architectuur.
We werken actief samen met toezichthouders, stellen onze compliance- en transactiemonitoringsprocessen open voor streng toezicht, en zorgen dat robuuste waarborgen illegale geldstromen over onze rails voorkomen. Die institutionele volwassenheid comprimeert de adoptietijdlijn al. Hoe snel de sandbox van de SEC uitmondt in volledige licenties — en hoe graag commerciële banken reageren — zullen de belangrijkste ontwikkelingen zijn om in de gaten te houden nu de sector probeert regelgevingsvoortgang om te zetten in mainstream institutionele integratie.
