BTCI ETF betaalt 25,6% distributieratio, maar blijft achter bij Bitcoin op totaalrendement
Belangrijkste punten
- •BTCI biedt een distributieratio van 25,60% en een distributieratio over twaalf maanden van 36,5%, en keert beleggers maandelijks dividend uit dat wordt gefinancierd met call-optiepremies in plaats van direct Bitcoin-bezit.
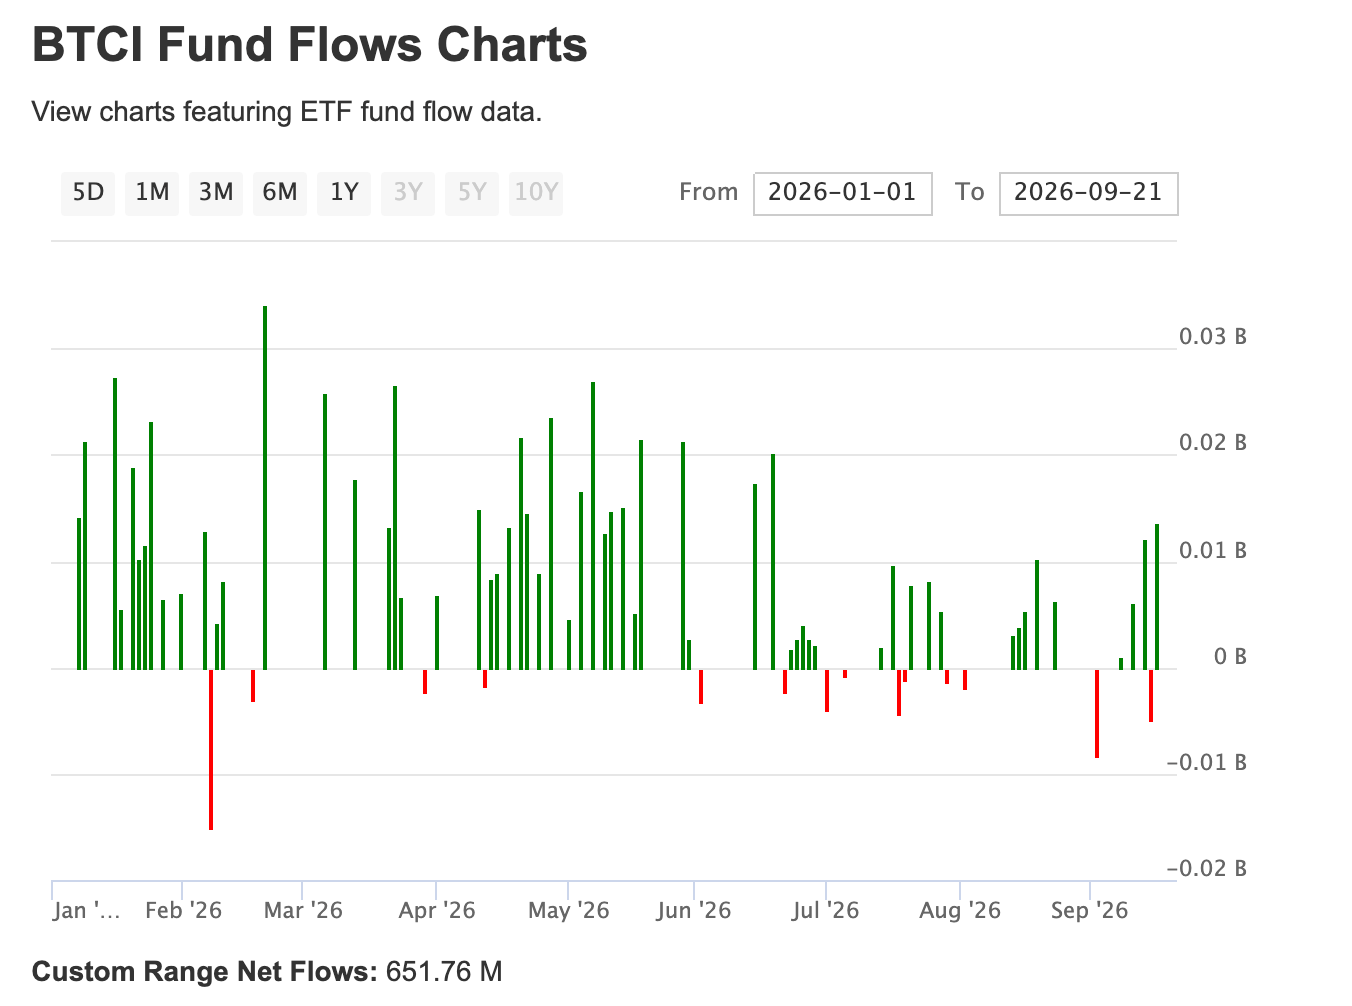
- •Het fonds trok dit jaar meer dan $651 miljoen aan instromen, waarmee de assets under management sinds de lancering in 2024 boven de $1,39 miljard uitkomen.
- •In plaats van Bitcoin direct aan te houden, belegt BTCI in de iShares Bitcoin ETF (IBIT), de VanEck Bitcoin Trust (HODL) en kortlopende Amerikaanse staatsobligaties.
- •BTCI rekent een kostenratio van 0,98%, veel hoger dan de 0,25% van IBIT en de 0,14% van Morgan Stanley's MSBT.
- •Ondanks de royale uitkeringen boekte BTCI dit jaar een totaalrendement van -4,36% en over twaalf maanden circa -23%, en bleef daarmee achter bij Bitcoin's -2,63% respectievelijk -22% over dezelfde perioden.
Bitcoin-exchange-traded funds doen het deze maand goed, geholpen door het aanhoudende herstel van de digitale-activamarkten. De fondsen voegden dinsdag meer dan $774 miljoen aan activa toe, nadat ze maandag $998 miljoen hadden aangetrokken. De netto toevoegingen bedragen deze maand tot nu toe $2 miljard, na $3,52 miljard vorige maand.
Tegen die achtergrond valt één fonds op: de NEOS Bitcoin High Income ETF (BTCI), die beleggers een maandelijks dividend uitkeert.
Kernpunten
- BTCI is een unieke Bitcoin-ETF met een distributieratio van 25,60%.
- De instromen zijn de afgelopen maanden gestegen, waarmee de activa boven $1,39 miljard uitkomen.
- De uitkering wordt gefinancierd met premies uit het schrijven van call-opties op Bitcoin-ETF-posities, niet uit direct Bitcoin-bezit.
- De historie toont dat het fonds op basis van totaalrendement doorgaans slechter presteert dan Bitcoin.
Instromen hebben de activa doen stijgen
NEOS, een bedrijf dat Goldman Sachs overneemt in een deal van $2,25 miljard, lanceerde de NEOS Bitcoin High Income ETF in 2024. Het fonds trok dit jaar ook tijdens de versnelling van de crypto-winter aanzienlijke instromen, en het maandelijkse dividend onderscheidt het van conventionele Bitcoin-fondsen.
Uit gegevens samengesteld door ETFdb blijkt dat het fonds dit jaar meer dan $651 miljoen aan instromen heeft ontvangen, waarmee de assets under management (AUM) boven de $1,39 miljard uitkomen. Die groei heeft BTCI een opvallend inkomengericht alternatief gemaakt in een veld dat wordt gedomineerd door spot-Bitcoinproducten.
BTCI verschilt op één fundamentele manier van de spot-Bitcoin-ETF's van bedrijven zoals BlackRock, Fidelity, Grayscale en Bitwise: het fonds bezit Bitcoin niet direct. In plaats daarvan belegt het fonds in de iShares ETF (IBIT) en de VanEck Bitcoin Trust (HODL), evenals in kortlopende Amerikaanse staatsobligaties (T-bills). Deze posities stellen het fonds in staat te profiteren wanneer Bitcoin stijgt. Die structuur is relevant voor lezers omdat deze bepaalt wat aandeelhouders feitelijk bezitten: blootstelling aan bestaande Bitcoin-ETF's en T-bills, in plaats van directe Bitcoin-posities.
Tegelijkertijd benut het fonds de optiemarkt om rendement te genereren. Het verkoopt (schrijft) call-opties op één of meer Bitcoin-gerelateerde activa, zoals HODL of IBIT, en incasseert een premie die het als dividend aan beleggers uitkeert. Deze werkwijze brengt een ingebouwde afweging met zich mee: in ruil voor de premie geeft een call-schrijver winst in het onderliggende activum boven de uitoefenprijs op, wat verklaart waarom covered-call-strategieën potentieel voordeel inleveren voor inkomen.
Gegevens op de website van het fonds tonen een distributieratio van 25,60%, met een distributieratio over de afgelopen twaalf maanden (TTM) van 36,5%. Dat zijn aanzienlijke cijfers: een belegging van $100.000 zou over de afgelopen twaalf maanden ongeveer $36.000 aan dividend hebben opgeleverd.
Het rendement valt op omdat Bitcoin zelf geen terugkerende uitkering biedt, en conventionele Bitcoin-ETF's zoals IBIT, FBTC en HODL evenmin. In tegenstelling tot sommige andere tokens genereert Bitcoin geen doorlopende uitkering voor houders.
De keerzijde: hoge kosten en achterblijvend totaalrendement
Het belangrijkste voordeel van beleggen in BTCI is het substantiële dividend. Het fonds kent echter verschillende opvallende nadelen.
De meest opvallende is de kosten. BTCI hanteert een kostenratio van 0,98%, een stevig bedrag gezien het feit dat de Vanguard S&P 500 ETF (VOO) slechts 0,03% per jaar rekent. De IBIT-ETF rekent 0,25%, terwijl de Bitcoin-ETF van Morgan Stanley (MSBT) slechts 0,14% kost. Dat verschil in kostenratio's kan in de loop der tijd aanzienlijk zijn.
Een andere uitdaging is dat het totaalrendement van BTCI, ondanks de royale uitkering, tegenvallend is geweest. Totaalrendement meet wat een activum genereert uit zowel koerswinst als dividenden.
Het fonds boekte dit jaar een totaalrendement van -4,36%, terwijl Bitcoin 2,63% zakte — wat betekent dat een belegger die simpelweg Bitcoin vasthield een beter totaalresultaat behaalde. Dezelfde trend deed zich de afgelopen 12 maanden voor, met een rendement van min 23% voor BTCI terwijl Bitcoin 22% daalde.
BTCI staat niet alleen in dit patroon. Een nadere blik op andere covered-call-ETF's toont dat ze doorgaans slechter presteren dan hun onderliggende activa — een patroon dat aansluit bij de structuur van de strategie, waarbij premie-inkomen een deel van het voordeel van het onderliggende activum vervangt. De MSTY-ETF, die Michael Saylor's Strategy volgt, is een opvallend voorbeeld en heeft de onderliggende waarde door de jaren heen consistent achterhaald.
Deze cijfers schetsen de afweging die kern vormt van BTCI: verhoogd maandelijks inkomen in ruil voor een algeheel rendement dat achterbleef bij het simpelweg aanhouden van Bitcoin. De datapunten om in de gaten te houden zijn concreet: elke maandelijkse uitkeringsaankondiging zal tonen hoeveel premie-inkomen het fonds momenteel genereert, en de afronding van de overname van NEOS door Goldman Sachs ter waarde van $2,25 miljard blijft de sectorontwikkeling die bepaalt wie het fonds uiteindelijk beheert.

