Bloccpay gebruikt stablecoins om grensoverschrijdende salarisverwerking te vereenvoudigen voor Afrikaanse thuiswerkers
Belangrijkste punten
- •Bloccpay, opgericht door Jennifer Echenim en Ajoke Asunmonu, combineert de afrekensnelheid van stablecoins met gespecificeerde digitale loonstroken die banken, verhuurders en immigratiediensten als inkomensbewijs accepteren.
- •Het platform is geïnspireerd door de ervaring van Echenim in de VAE, waar banken ruwe crypto-walletgeschiedenissen afwezen terwijl verifieerbare fiat-tussenpersonen traag waren en slechte wisselkoersen boden.
- •Werkgevers moeten geautomatiseerde Know Your Business- en Know Your Customer-verificatie voltooien voordat zij werknemers kunnen aannemen, die betaald kunnen worden via bankrekeningen of digitale wallets op het favoriete blockchain-netwerk van de werknemer.
- •Het inkomstenmodel van Bloccpay bestaat uit een maandelijkse vergoeding van $15 per aannemer voor salarisverwerking, een factureringsvergoeding van 1% en een opnamevergoeding van 1%, gestructureerd om gebruikers aan te moedigen fondsen op het platform te houden.
- •Het bedrijf concurreert met gevestigde crypto-salarisspelers waaronder Request Finance, Bitwage en Rise Works, en is van plan geverifieerde inkomstengeschiedenissen te gebruiken om ingebouwde diensten aan te bieden, zoals ziektekostenverzekeringen en reisboekingen.
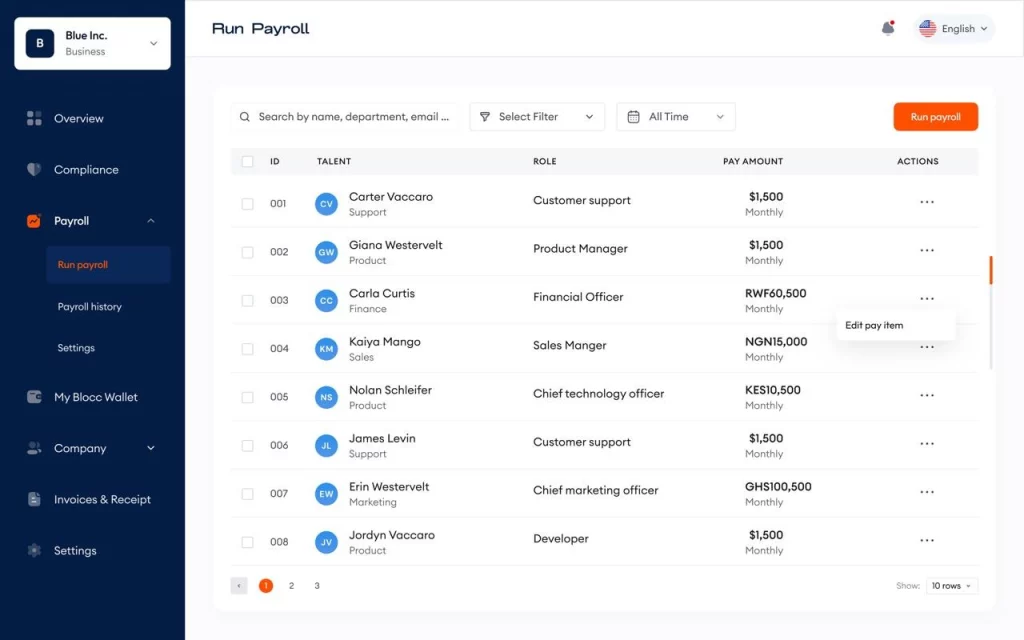
Bloccpay, een blockchain-onafhankelijk salarisplatform opgericht door Jennifer Echenim en Ajoke Asunmonu, combineert stablecoin-afrekeningen—digitale tokens gekoppeld aan fiatvaluta's zoals de Amerikaanse dollar, veelgebruikt om waarde over grenzen heen te verplaatsen—met digitale loonstroken van bankkwaliteit om een hardnekkig tekortkoming in grensoverschrijdend thuiswerk op te lossen: het omzetten van directe cryptouitbetalingen in inkomensbewijzen die banken, verhuurders en immigratiediensten daadwerkelijk accepteren.
De aanpak van het bedrijf wordt beschreven in een reportage gepubliceerd door TechCabal op 8 oktober, geschreven door Opeyemi Kareem (origineel artikel).
Iedereen die internationaal is verhuisd, kent het precieze moment waarop de financiën een bureaucratische hindernis worden. Het openen van een lokale bankrekening, het afsluiten van een huurcontract of het aanvragen van een visum vereist een duidelijke, verifieerbare audittrail die de bron en legitimiteit van het inkomen aantoont. Voor thuiswerkers in Afrika die verdienen aan internationale klanten, is het opbouwen van die papierw_detection trail berucht moeilijk. Uitbetalingen arriveren vaak via derden, remittanceplatforms of informele kanalen, waardoor werknemers achterblijven met ondoorzichtige transactiegeschiedenissen die niet voldoen aan de nalevingseisen van traditionele banken.
Echenim ondervond deze wrijving uit eerste hand na haar verhuizing van Nigeria naar de Verenigde Arabische Emiraten (VAE), terwijl zij op afstand werkte voor internationale bedrijven. Eén betaalplatform bood verifieerbaar bewijs van inkomsten, maar had te kampen met trage verwerkingstijden en ongunstige valutawisselkoersen. Een populaire-exchange bood daarentegen directe afrekening, maar produceerde ruwe wallet-geschiedenissen die commerciële banken in de VAE ronduit weigerden als inkomensbewijs.
Om bij haar inkomsten te komen, moest Echenim elke maand een omslachtige omweg construeren. Ze droeg geld over naar een vriendin met een dollarrekening in de VAE, zette het fiatgeld om in stablecoins, stuurde de digitale assets naar haar crypto-wallet en voerde peer-to-peer (P2P)-transacties uit om lokale valuta op haar VAE-bankrekening te storten.
"Ik deed elke maand deze omslachtige dans—geld verplaatsen via vrienden, stablecoins omzetten en door P2P-kanalen navigeren, alleen al om bij mijn salaris te komen," herinnert Echenim zich.
Deze episode vat het áfweging samen dat grensoverschrijdend verdienen voor thuiswerkers heeft gedefinieerd: de snelste sporen produceerden de zwakste documentatie, terwijl de meest documentvriendelijke diensten het traagst en minst economisch waren om te gebruiken. Precies dat gat—snelheid zonder papierwerk, of papierwerk zonder snelheid—is wat crypto-salarisplatforms zoals Bloccpay zijn gebouwd om te dichten.
Voortbouwend op haar achtergrond als software-engineer in blockchain, werkte Echenim samen met Asunmonu om de end-to-end betalingslevenscyclus voor mondiale aannemers in kaart te brengen, van zakelijke verzending tot definitieve opname. Ze identificeerden systematisch waar waarde verloren ging aan hoge kosten, vertraagde afrekening en nalevingslacunes. Die oefening resulteerde in Bloccpay, een op stablecoins gebaseerde salaris- en factureringsinfrastructuur ontworpen voor grensoverschrijdend talent. Bedacht in 2022, onderging het platform in 2023 besloten bètatests.
Hoe Bloccpay werkt
Naar schatting werken 20.000 Nigerianen voor binnenlandse en internationale outsourcingbedrijven, onderdeel van een bredere verschuiving in Afrika richting mondiaal thuiswerk. Toch heeft de salarisinfrastructuur moeite om gelijke tred te houden met de groei van exporteerbaar digitaal talent.
"Traditionele salarissystemen zijn gebouwd op de aanname dat werkgevers en werknemers binnen dezelfde juridische jurisdictie opereren," legt Echenim uit. "Bankregels, belastingnaleving en documentatiekaders zijn allemaal ontworpen rond die veronderstelling. Thuiswerk heeft die aannames volledig verbroken."
Om Bloccpay te gebruiken, voltooien werkgevers geautomatiseerde Know Your Business (KYB)- en Know Your Customer (KYC)-verificatie door bedrijfsregistratiegegevens en identificatie van beheerders in te dienen. Na goedkeuring kunnen bedrijven fulltime medewerkers of zelfstandige aannemers aan boord nemen en betalen via bankrekeningen of digitale wallets. Werkgevers configureren geautomatiseerde salarisschema's—wekelijks of maandelijks—en financieren uitbetalingen met fiat of cryptocurrency.
Het platform opereert op een blockchain-onafhankelijke architectuur, waardoor werknemers fondsen kunnen ontvangen op hun favoriete blockchain-netwerk zonder dat werkgevers multi-chain liquiditeit hoeven te beheren.
Cruciaal voor naleving: Bloccpay genereert gespecificeerde digitale loonstroken voor salariscycli en officiële bonnen voor facturen. Aannemers kunnen ook aangepaste facturen opstellen, compleet met contractbijlagen, arbeidsbewijzen en btw-bkeningen (Value Added Tax, VAT), waardoor een onweerlegbare papierwork ontstaat voor traditionele banken. Het ontwerp richt zich direct op de twee tekortkomingen die Echenim in het buitenland ondervond: stablecoin-sporen leveren de afrekensnelheid die haar fiat-tussenpersoon miste, terwijl gespecificeerde documentatie de legitimiteit biedt die ruwe wallet-geschiedenissen niet konden bieden.
Bedrijfsmodel en concurrentielandschap
Het inkomstenmodel van Bloccpay is gebaseerd op een maandelijkse vergoeding van $15 per aannemer voor salarisverwerking, naast een factureringsvergoeding van 1% en een opnamevergoeding van 1% wanneer gebruikers fondsen uit het ecosysteem overmaken. De opnamevergoeding is strategisch gestructureerd om talent aan te moedigen kapitaal binnen het platform te houden.
"Onze visie is het bouwen van een uniform financieel knooppunt waar werknemers hun inkomsten naadloos beheren en uitgeven, in plaats van jongleren met meerdere betaalapps," merkt Echenim op.
Bloccpay concurreert met mondiale crypto-salarisplatforms waaronder Request Finance, Bitwage en Rise Works. De aanwezigheid van verschillende gevestigde spelers signaleert dat crypto-salarisverwerking is uitgerijpt tot een competitieve categorie, waarin de oprichters van Bloccpay inzetten op regionale diepgang in Afrikaanse bankcorridors en het blockchain-onafhankelijke ontwerp om zich te onderscheiden.
"Wij bedienen naadloos zowel crypto-native gebruikers als niet-crypto talent," voegt medeoprichter Asunmonu toe.
Op langere termijn is Bloccpay van plan geverifieerde inkomstengeschiedenissen te benutten om ingebouwde financiële diensten mogelijk te maken, waaronder ziektekostenverzekeringen, sportschoolabonnementen, reisboekingen en nutsbetalingen. Voorlopig blijft het team zich richten op het uitbreiden van verwerkingsvolumes en het versterken van grensoverschrijdende off-ramp-liquiditeit in opkomende markten. De mijlpalen om in de gaten te houden zijn degene die het team zelf heeft gesteld: groeiende verwerkingsvolumes, diepere off-ramp-liquiditeit in opkomende markten en, verder weg, de uitrol van ingebouwde diensten gebaseerd op geverifieerde inkomstengeschiedenissen—elk een concrete maatstaf voor de voortgang richting het uniforme financiële knooppunt dat de oprichters beschrijven.

