Solana op $1.100? De cijfers achter Bitwise's bullish scenario
Belangrijkste punten
- •Bitwise's model gebruikt geprojecteerde netwerkfees voor 2031, een waarderingsmultiple, een supplyaanname van 700 miljoen SOL en een discontopercentage van 20% om het token te waarderen.
- •De jaarlijkse omzet van Solana in het derde kwartaal van 2026 was $278 miljoen, terwijl het bullish scenario circa 46 keer dat niveau vereist.
- •Het model veronderstelt dat getokeniseerde assets 5% van de wereldwijde aandelen- en ETF-handel bereiken, Solana 65% van die activiteit vangt en de omzetsnelheid drie keer die van traditionele aandelen bedraagt.
- •Bitwise's fee-schatting omvat mislukte arbitrage- en ondersteunende transacties, die ongeveer een derde van de gemodelleerde fees uitmaken en mogelijk minder voorkomen op toegangsbeperkte plekken.
- •Galaxy's getokeniseerde GLXY-aandelen staan al op Solana, terwijl Nasdaq verwacht dat zijn Equity Tokens in het tweede kwartaal van 2027 lanceren met Payward, zonder een blockchain te noemen.
Bitwise's researchafdeling publiceerde op 16 november een vijfjarig waarderingsmodel voor Solana (SOL), gebouwd rond één centrale aanname: tokenized aandelenhandel wordt een belangrijke fee-motor voor het netwerk. Het rapport, geschreven door Kam Benbrik en Rafal Klich, stelt het basisscenario op $385 per token en het bullish scenario op $1.100 — een scenario dat het bijbehorende whitepaper na discounting op bijna $442 in huidige termen waardeert.
De rekenkunde achter $1.100
Het model vertrekt vanuit Real Economic Value (REV): de fees die gebruikers betalen om Solana te gebruiken, inclusief priority fees en tips. Bitwise neemt de geprojecteerde REV voor 2031, vermenigvuldigt die met een waarderingsmultiple, deelt door een veronderstelde supply van 700 miljoen SOL en disconteert het resultaat terug naar vandaag. In het bullish scenario levert dat een netwerk op met een waarde van bijna $770 miljard.
Twee keuzes in het model drukken tegen de koppositie. De aanname van 700 miljoen supply ligt boven de huidige circa 635 miljoen SOL, waardoor emissie tussen nu en 2031 elk token verdunt. En het jaarlijkse discontopercentage van 20% — dat Bitwise toeschrijft aan risico's rond het tempo van tokenisatie, regelgeving en executie — is ongeveer het dubbele van de 8–10% die gebruikelijk is voor large-cap aandelen.
Discounting verandert ook hoe het bullish scenario er vandaag uitziet. De berekeningen van het derde kwartaal in het rapport gebruiken een SOL-prijs van rond de $100. Gemeten tegen die referentie is Bitwise's eigen contante waarde voor het $1.100-scenario ruwweg vier keer de referentieprijs, niet elf.
Omzet moet het werk doen, niet de multiple
De jaarlijkse netwerkinkomsten van Solana in het derde kwartaal van 2026 bedroegen $278 miljoen, volgens het rapport. Op dat run rate schat Bitwise dat SOL handelt op circa 230 keer de omzet, dus elk scenario veronderstelt dat de multiple daalt — naar 60x zelfs in het bullish scenario. De upside moet dus uit de omzet komen. Volgens Coindoo's berekening is de REV in het bullish scenario ongeveer 46 keer het run rate van het derde kwartaal, het basisscenario ongeveer 24 keer en het bearish scenario ongeveer 10 keer.
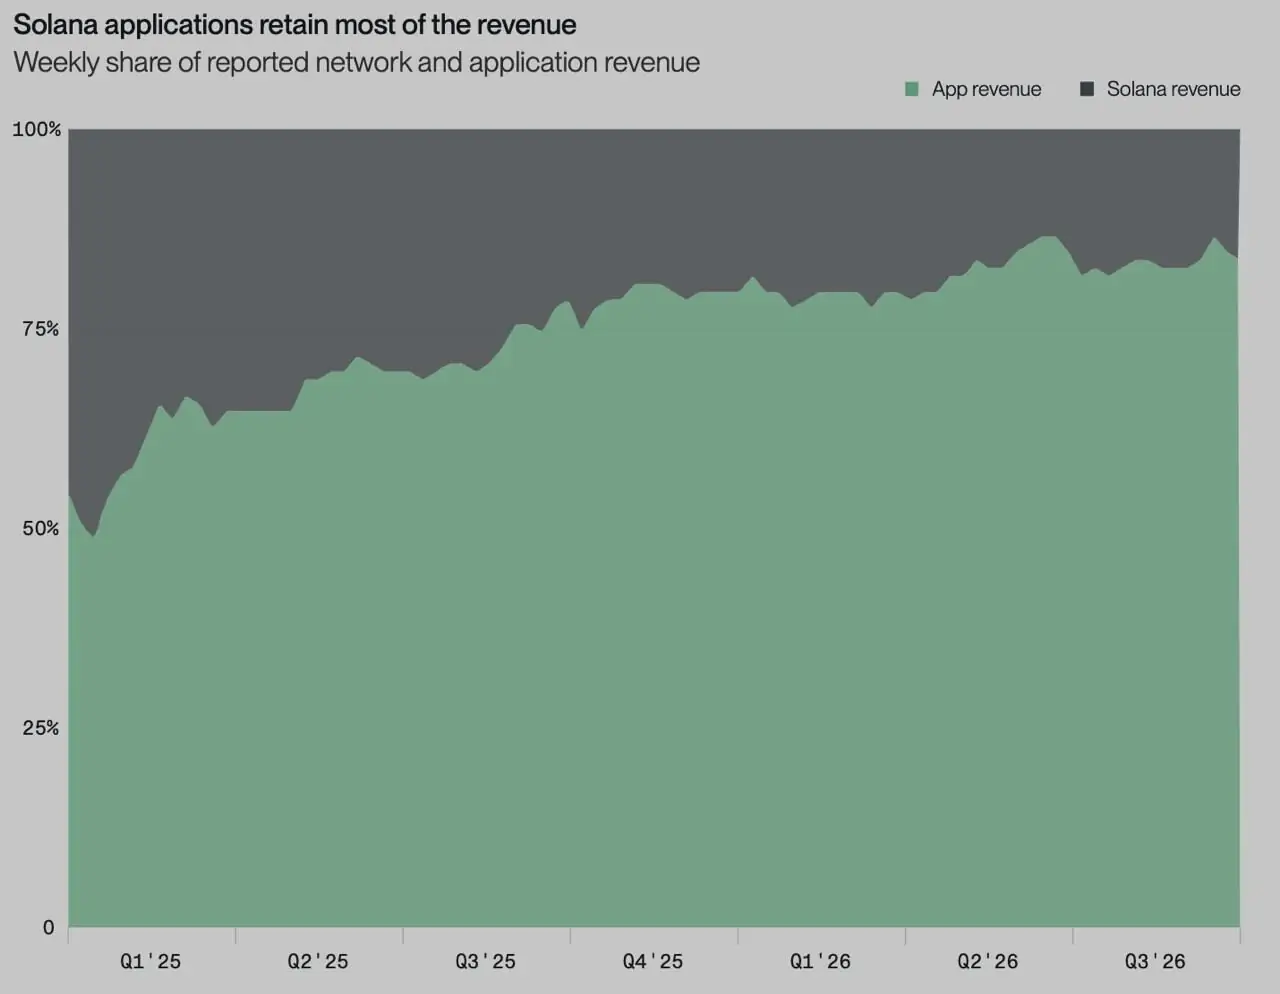
De omzet van het netwerk is ook een krimpend deel van wat Solana-activiteit genereert. Bitwise's data laat zien dat applicaties sinds begin 2025 een stijgend aandeel van de gecombineerde omzet behouden, dus meer handel heft de netwerkfees niet een-op-één op.
Drie handelsinputs leveren die omzetcijfers op:
| Input | Bear | Base | Bull |
|---|---|---|---|
| Getokeniseerd aandeel van wereldwijde aandelen- en ETF-handel | 3% | 4% | 5% |
| Solana's aandeel in tokenized aandelenhandel | 30% | 50% | 65% |
| Omzetsnelheid versus traditionele aandelen | 2x | 2,5x | 3x |
Waarden uit Bitwise's whitepaper.
De eerste input wordt gemeten tegen circa $235 biljoen aan jaarlijkse wereldwijde aandelen- en ETF-handel. Omdat de drie inputs worden vermenigvuldigd, accumuleren kleine veranderingen: het verschuiven van alle drie van base naar bull bijna verdubbelt de handel die Solana zou verwerken, wat verklaart waarom de REV in het bullish scenario bijna twee keer die van het basisscenario is.
Waar de fee-schatting vandaan komt
Om handel naar fees om te rekenen, bemonsterde Bitwise instructies met getokeniseerde assets op Solana tijdens het derde kwartaal van 2026. Per succesvolle swap telde het ongeveer drie mislukte transacties en twee ondersteunende transacties.
De mislukte transacties zijn meestal arbitragepogingen die de veiling voor de transactievolgorde verloren — een normaal kenmerk van competitieve onchain-markten, waar meerdere bots op dezelfde prijsgap jagen en er slechts één wint. Ondersteunende transacties dekken transfers, orders, liquiditeitsverschaffing en prijsfeeds. Op basis van Bitwise's tellingen en gemiddelde fees berekent Coindoo een gemengde fee van ongeveer $0,0133 per transactie.
Ongeveer een derde van de gemodelleerde fees komt daarom van activiteit rondom een transactie in plaats van de transactie zelf. Die verhouding werd gemeten op plekken waar iedereen een arbitragebot kan draaien, en de toepassing ervan op 2031 veronderstelt dat tokenized aandelenhandel dezelfde open, competitieve structuur behoudt.
De gereguleerde versie ziet er anders uit
De compliant tokenized-aandelenmarkten die nu vorm krijgen beperken wie kan handelen, en dat haaks op de voorwaarden achter de fee-sample.
De Innovation Exemption van de SEC voor getokeniseerde NMS-aandelen beperkt de handel tot toegangsbeperkte deelnemers en laat elke handelsplek eigen toegangsstandaarden vaststellen. Het stelt ook plafonds op het aantal symbolen en het handelsvolume, al noemt het factsheet geen cijfers. houders moeten dezelfde rechten ontvangen als eigenaren van de traditionele aandelen, producten die alleen synthetische exposure bieden zijn uitgesloten, en de ontheffing loopt vijf jaar.
Galaxy's getokeniseerde GLXY-aandelen bestaan al op Solana als bij de SEC geregistreerde Class A gewoon aandelen, met Superstate als digitale transferagent. Houders kunnen ze zelf bewaren, maar transfers verlopen bilateraal tussen allowlisted entiteiten, en Galaxy heeft AMM-gebaseerde handel niet ingeschakeld.
Het product van Nasdaq komt later. De aankondiging van 10 september verwacht dat Nasdaq Equity Tokens in het tweede kwartaal van 2027 lanceren met Payward, het moederbedrijf van Kraken, naast een investering van $100 miljoen door Nasdaq Ventures in Payward. Het persbericht noemt geen blockchain.
Bitwise's plan om het eigendom van zijn Solana ETF onchain te registreren handhaaft ook transferbeperkingen. Minder deelnemers betekent minder bots die om elke transactie concurreren. Als toegangsbeperkte plekken op Solana afwikkelen maar per swap minder mislukte en ondersteunende transacties produceren, zou hetzelfde handelsvolume minder REV opleveren dan Bitwise's sample impliceert. Het volumeplafond van de ontheffing kan ook de voortgang richting het tokenisatieaandeel in het model vertragen, zolang het van kracht is.
Waarom de multiple zo veel gewicht draagt
REV zijn brutale netwerkfees, geen winst. Onder Solana's fee-regels wordt de helft van elke base fee verbrand en gaat de andere helft naar de validator, terwijl priority fees volledig naar validators gaan. Verbranding verkleint de supply voor elke houder. Validatorinkomsten betalen de exploitanten die het netwerk draaien, en stakers kunnen een deel ervan ontvangen afhankelijk van hoe hun validator rewards verdeelt. Gesteakte SOL ontvangt er niets van direct.
De multiple is Bitwise's oordeel over wat die fees waard zijn voor een tokenhouder. Met bull-revenue en supply vast, beweegt die het resultaat net zo sterk als elke handelsinput: bij de 40x multiple van het basisscenario zou het bereiken van $1.100 circa $19,25 miljard aan jaarlijkse REV vergen — ruwweg 69 keer het run rate van het derde kwartaal.
De cijfers die het scenario zouden testen
Elke input achter Bitwise's topscenario kan onchain of in openbare archieven worden gecontroleerd, waardoor het model van kwartaal tot kwartaal toetsbaar is:
- Kwartaal-REV tegen de $278 miljoen-baseline van Q3 2026
- Het aandeel van REV uit getokeniseerde assets
- Mislukte en ondersteunende transacties per getokeniseerde swap
- Of GLXY of andere geregistreerde aandelen secundaire handel krijgen
- De volume- en symboolplafonds onder de SEC-ontheffing
- Welke chain Nasdaq Equity Tokens bij de lancering gebruiken

