Bitcoin Treasury-bedrijven in 2026: kerncijfers, mNAV-dynamiek en toenemende risico's
Belangrijkste punten
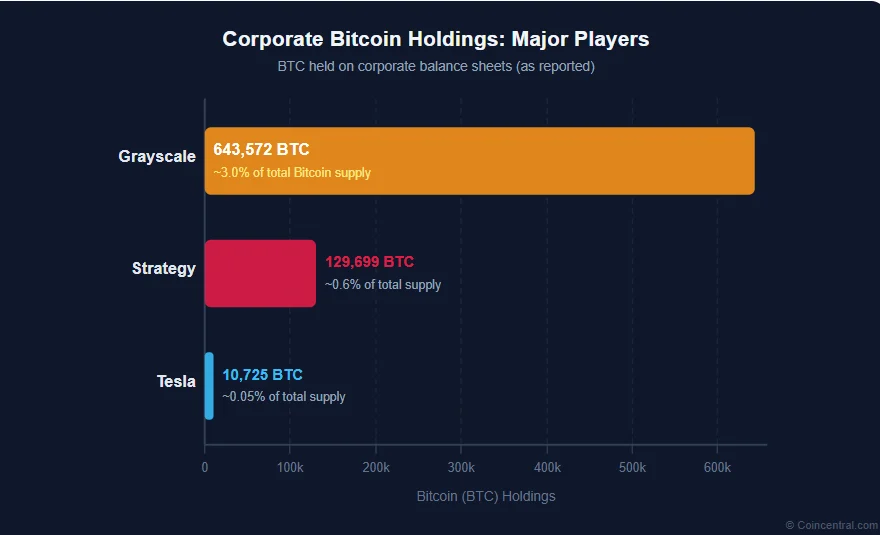
- •Grayscale, Strategy en Tesla zijn de grootste zakelijke Bitcoin-houders, met respectievelijk circa 643.572 BTC, 129.699 BTC en 10.725 BTC.
- •Het model is afhankelijk van een mNAV-premie boven 1x, waarmee bedrijven aandelen kunnengeven en de hoeveelheid Bitcoin achter elk bestaand aandeel kunnen vergroten.
- •De mNAV-premie van Strategy daalde van bijna 4x eind 2024 naar circa 1x in 2026, en Bitcoin treasury-bedrijven verloren naar schatting $62 miljard aan waarde tijdens de dip.
- •Analisten wijzen op vier hoofdrisico's: verwatering zonder voordeel, gedwongen verkoop door converteerbare schuld en preferent dividend, systemische verkoopdruk die in de Bitcoin-koers kan doorslaan, en het ontbreken van een onderliggend operationeel bedrijf.
- •Verwacht wordt dat grote spelers als Strategy de neergang zullen doorstaan, terwijl kleinere, zwaar schulden latige toetreders onder echte druk staan, en EU-toezichthouders streven onder MiCA naar duidelijkere openbaarmakingen.
Bitcoin treasury-bedrijven zijn beursgenoteerde ondernemingen waarvan Bitcoin zelf het voornaamste bezit is. In plaats van inkomsten te genereren met producten of diensten, kopen deze bedrijven grote hoeveelheden BTC en houden die aan, waardoor beleggers via de aandelenmarkt blootstelling aan Bitcoin kunnen opbouwen zonder direct contact met cryptoplatforms.
Het blauwdruk gaat terug op Michael Saylor, de oprichter van MicroStrategy — inmiddels omgedoopt tot Strategy. Vanaf 2020 begon Saylor de kasreserves van zijn bedrijf naar Bitcoin te verschuiven, met het argument dat BTC de sterkste langetermijnwaarde-opslag is die bedrijven tot hun beschikking hebben. Anderen volgden. Halverwege de jaren 2020 hadden tientallen beursgenoteerde bedrijven wereldwijd Bitcoin op hun balansen staan, en het model was mondiaal geworden.
Hoe het model werkt: de mNAV-premie begrijpen
Het centrale concept van het Bitcoin treasury-model is de mNAV, ofwel modified Net Asset Value. In eenvoudige termen meet het hoeveel beleggers bereid zijn te betalen voor het aandeel van een bedrijf in verhouding tot de waarde van de Bitcoin die het bedrijf daadwerkelijk aanhoudt.
Als de beleggersanimo hoog is, handelt het aandeel boven de marktwaarde van de Bitcoin erachter. Een bedrijf met $1 miljard aan Bitcoin kan een marktkapitalisatie van $3 miljard hebben — een mNAV van 3x. Lezers die traditionele markten kennen, herkennen deze dynamiek: gesloten fondsen handelen al lang tegen een premie of korting op de nettowaarde van hun onderliggende bezittingen, en de mNAV past een vergelijkbare maatstaf toe op bedrijven waarvan Bitcoin het voornaamste bezit is.
Die premie is de motor van het hele model. Zolang deze boven 1x blijft, kan het bedrijf nieuwe aandelen uitgeven en de opbrengst gebruiken om nog meer Bitcoin te kopen. In theorie verhoogt elke aankoopronde de hoeveelheid BTC achter elk aandeel, wat bestaande aandeelhouders beloont.
De berekening werkt als volgt: als een bedrijf 10% meer aandelen uitgeeft terwijl het op een mNAV van 3x handelt, haalt het drie keer de boekwaarde van zijn bestaande Bitcoin op en kan dat kapitaal in extra aankopen worden gestoken. Aandeelhouders bezitten daarna meer BTC per aandeel dan voorheen. Tijdens de bullmarktjaren werkte deze lus uitstekend. Het probleem ontstaat wanneer de markt stopt met stijgen.
De grote spelers: wie houdt wat aan
Een handvol bedrijven is verantwoordelijk voor de overgrote meerderheid van de zakelijke Bitcoin-bezittingen. De drie meest prominente zijn Grayscale, Strategy (voorheen MicroStrategy) en Tesla.
Grayscale operates hoofdzakelijk als crypto-assetmanager en biedt beursgenoteerde beleggingsproducten aan die gekoppeld zijn aan zijn cryptobezittingen. Het houdt momenteel circa 643.572 BTC aan — ongeveer 3% van de totale Bitcoinvoorraad die ooit gemijnd zal worden — waarmee het veruit de grootste zakelijke houder van Bitcoin is.
Strategy volgt een agressievere aanpak. Onder Michael Saylor financiert het bedrijf zijn Bitcoinaankopen zowel met aandelenuitgiften als met schuld, waaronder converteerbare obligaties. Het houdt circa 129.699 BTC aan, ofwel ongeveer 0,6% van de totale voorraad.
De positie van Tesla is veel kleiner. De fabrikant van elektrische voertuigen kocht begin 2021 voor ongeveer $1,5 miljard aan Bitcoin en verkocht in 2022 een groot deel van die positie. Het houdt nu circa 10.725 BTC aan — een voet aan de grond zonder de agressieve accumatiestrategie van anderen.
Benaderde zakelijke Bitcoin-bezittingen:
| Bedrijf | BTC-bezittingen (benaderd) | Aandeel in totale voorraad |
|---|---|---|
| Grayscale | 643.572 | ~3% |
| Strategy (voorheen MicroStrategy) | 129.699 | ~0,6% |
| Tesla | 10.725 | — |
Het schaalverschil tussen de drie is extreem: Grayscale houdt meer dan vier keer zoveel Bitcoin aan als Strategy, terwijl de positie van Tesla een fractie is van die van Strategy.
De opkomst: hoe het model vaart kreeg
Tussen 2023 en 2024 kreeg het Bitcoin treasury-model serieus vaart. De koers van Bitcoin steeg scherp, aangedreven door de goedkeuring van spot Bitcoin-ETF's in de Verenigde Staten, groeiende institutionele interesse en de verwachting rond de halving van april 2024.
Terwijl de Bitcoin-koers steeg, stegen ook de mNAV-premies van bedrijven als Strategy. Op zijn hoogtepunt eind 2024 handelde Strategy op bijna vier keer de waarde van zijn Bitcoin-bezittingen — een premie die herhaalde aandelenuitgiften en BTC-aankopen zeer effectief maakte.
Het model verspreidde zich ver buiten de Verenigde Staten. Bedrijven in Japan, Canada, Europa en het Verenigd Koninkrijk begonnen het na te volgen. Sommige waren gevestigde ondernemingen die hun strategie richtten op Bitcoin-accumulatie; andere werden vanaf de grond opgebouwd specifiek om BTC aan te houden.
Eind 2024 was het Bitcoin treasury-bedrijf een erkende beleggingscategorie geworden. Analisten omschreven het als beleggers gereguleerde toegang tot Bitcoin-gerelateerde rendementen bieden, met daarbovenop professioneel beheer. De euforie was echt — en de risico's die zich eronder opbouwden ook.
Het keerpunt van 2026: wanneer de premie verdwijnt
Een model dat is ontworpen voor stijgende markten wordt veel kwetsbaarder wanneer prijzen stagneren of dalen. Dat is precies wat zich afspeelde in 2025 en 2026.
De koers van Bitcoin stopte met stij in het tempo waaraan beleggers gewend waren geraakt. Naarmate de enthousiasme afkoelde, krompen de mNAV-premies bij treasury-bedrijven gestaag. De mNAV van Strategy, die eind 2024 bijna 4x had bereikt, daalde in 2025 in een recht en gestaag lijn. Tegen 2026 was het gezakt naar ongeveer 1x. De omvang van de terugval was aanzienlijk: Bloomberg Intelligence-analyse uit die periode beschreef hoe Bitcoin treasury-bedrijven $62 miljard aan waarde verloren toen de cryptodip zich verdiepte.
Sommige kleinere Bitcoin treasury-bedrijven begonnen onder de waarde van de Bitcoin op hun balans te handelen — in feite een negatieve premie op de beheerlaag bovenop de activa.
Deze verschuiving is belangrijk omdat het hele model op de premie rust. Zodra die verdwijnt, slaat de rekensom van aandelenuitgiften om van positief naar neutraal — of erger, negatief.
De vier belangrijkste risico's die analisten in de gaten houden
Wanneer de premie verdwijnt, komt een reeks risico's in beeld die tijdens de bullmarktfase grotendeels onzichtbaar bleef. Analisten hebben vier belangrijke zorggebieden geïdentificeerd.
Risico 1: Verwatering zonder voordeel
Tijdens de groeifase werkte het uitgeven van nieuwe aandelen om Bitcoin te kopen, omdat de mNAV-premie ervoor zorgde dat elke aankoopronde meer BTC per bestaand aandeel toevoegde. Zodra de premie zakt naar 1x of lager, klopt die rekensom niet meer.
Aandelen uitgeven tegen of nabij de boekwaarde betekent eigendom weggeven zonder proportioneel meer Bitcoin binnen te halen. Aandeelhouders bezitten uiteindelijk een groter bedrijf met dezelfde — of minder — BTC per aandeel. De strategie werkt niet meer, maar veel bedrijven gaan door omdat ze cash nodig hebben om schulden te bedienen.
Risico 2: Het gevaar van gedwongen verkoop
Veel Bitcoin treasury-bedrijven leenden om hun aankopen te financieren — vaak via converteerbare obligaties, leningen die tegen een vaste prijs in aandelen kunnen worden omgezet — en gaven preferente aandelen uit waarop regelmatig dividend moet worden betaald.
Deze verplichtingen bestaan ongeacht wat de Bitcoin-koers doet. Wanneer Bitcoin daalt en de mNAV onder 1 zakt, wordt het voldoen aan die betalingen moeilijker. In het slechtste scenario kan een bedrijf gedwongen zijn een deel van zijn Bitcoinreserves te liquideren om cash te verkrijgen.
Analisten merken op dat kleinere treasury-bedrijven dit risico het scherpst ondervinden. Ze hebben doorgaans minder liquiditeit en minder mogelijkheden voor noodkapitaal dan een grote partij als Strategy.
Risico 3: Systemisch risico voor de bredere markt
Het model heeft zich verspreid over tientallen bedrijven die allemaal Bitcoin als hun voornaamste bezit aanhouden. Een daling van de Bitcoin-koers treft ze allemaal tegelijk.
Als meerdere bedrijven tegelijk gedwongen zijn te verkopen om schulden of dividendverplichtingen te dekken, komt verkoopdruk op Bitcoin zelf terecht. Lagere prijzen drukken de mNAV-ratio's vervolgens verder omlaag, wat de druk nog versterkt. Analisten omschrijven dit als een mogelijke negatieve spiraal: dalende prijzen triggers gedwongen verkoop, wat prijzen verder omlaag duwt, wat tot meer verkoop dwingt.
Dit soort systemisch risico is ongebruikelijk op aandelenmarkten. Weinig industrieën koppelen elke grote speler op deze manier aan hetzelfde enkele onderliggende actief.
Risico 4: Geen onderliggend bedrijf
Critici — waaronder Wall Street-analisten — wijzen op een structurele zwakte die uniek is voor dit model. De meeste Bitcoin treasury-bedrijven genereren geen omzet of winst uit daadwerkelijke bedrijfsactiviteiten.
Hun volledige waarde rust op twee pijlers: de koers van Bitcoin en het vertrouwen van beleggers in het managementteam. Als één van beide verzwakt, is er geen operationeel bedrijf om op terug te vallen. Dat onderscheidt hen fundamenteel van zelfs de meest volatiele technologiebedrijven, die minstens een vorm van terugkerende omzet, een product of intellectueel eigendom hebben.
Schulden, dividend en verwatering: de cijfers achter het risico
De kapitaalstructuur van Bitcoin treasury-bedrijven is bepalend voor hoe deze risico's zich in de praktijk manifesteren. Velen gebruikten een combinatie van financiële instrumenten om hun aankopen tijdens de groeifase te financieren.
Converteerbare obligaties zijn een populaire keuze. Deze leningen hebben lagere rentetarieven dan conventionele schuld, maar bevatten complexe voorwaarden rondom conversietriggers en herfinancieringsdeadlines. Preferente aandelen zijn een ander veelgebruikt instrument: preferente aandeelhouders ontvangen vast dividend voordat gewone aandeelhouders iets ontvangen. In een stijgende markt is dat beheersbaar; in een vlakke of dalende markt wordt het een constante geldstroom afvoer.
Wanneer de Bitcoin-koers daalt en de mNAV op of onder 1x zit, staat een bedrijf onder druk vanuit meerdere richtingen tegelijk — dalende activawaarden, afsluitende goedkope financiering en nog steeds verschuldigde schuld- en dividendbetalingen.
De rekensom verklaart waarom de premie zo veel mattert. Bij een mNAV van 4x voegt het uitgeven van 10% meer aandelen ongeveer 27% meer BTC per aandeel toe voor bestaande houders. Bij 1x voegt dezelfde actie niets toe. Bij 0,8x gaat de BTC per aandeel licht achteruit.
Voor wie de sector volgt, zijn vervaldatums van converteerbare obligaties en preferente dividendschema's concrete kalenderitems om in de gaten te houden, omdat ze de momenten markeren waarop financieringsdruk kan omslaan in gedwongen verkopen.
Wat beleggers moeten weten
Aandelen kopen in een Bitcoin treasury-bedrijf is niet hetzelfde als Bitcoin kopen — een onderscheid dat sommige retailbeleggers mogelijk niet volledig doorzien. Spot Bitcoin-ETF's, goedgekeurd in de Verenigde Staten, houden Bitcoin direct aan en handelen op beurzen als gew aandelen; treasury-aandelen daarentegen verpakken de Bitcoin-blootstelling in een ondernemings- en kapitaalstructuur.
Bitcoin direct bezitten betekent blootstelling aan één variabele: de koers van BTC. Aandelen in een treasury-bedrijf bezitten legt daar meerdere extra risico's bovenop. Deze omvatten managemenrisico — of het team goede beslissingen neemt over timing en kapitaal — kapitaalstructuurrisico gerelateerd aan hoeveel schuld het bedrijf heeft en hoe die is gestructureerd, en toegangsrisico: of het bedrijf nieuw geld kan aantrekken wanneer de marktomstandigheden krapper worden.
Een concreet voorbeeld illustreert het verschil. Twee beleggers steken elk $10.000 in Bitcoin — één direct, één via Strategy-aandelen. Stijgt Bitcoin met 30%, dan ziet de directe houder bijna 30% winst. De Strategy-aandeelhouder ziet mogelijk meer, of aanzienlijk minder, afhankelijk van mNAV-beweging, aandelenverwatering en welke schuldverplichtingen vervallen.
Voor veel beleggers is de premie die zij in 2023 en 2024 betaalden inmiddels een risicobron geworden in plaats van extra rendement. Wie op 3x of 4x mNAV kocht en nu voor een 1x-waardering staat, zit op een gat dat de eigen koerswinst van Bitcoin moet dichten voordat ze break-even zijn.
Het regulerende beeld: EU en verder
In markten die door de Europese Unie worden gereguleerd, roept het Bitcoin treasury-model specifieke vragen op rond transparantie en beleggersbescherming. Toezichthouders trekken scherpere grenzen tussen het direct bezitten van een crypto-activum en het bezitten van aandelen in een bedrijf dat dat actief aanhoudt — twee dingen die juridisch en financieel zeer verschillend zijn, zelfs als de oppervlakkige Bitcoin-blootstelling gelijk lijkt.
De MiCA-regelgeving van de EU — Markets in Crypto-Assets — begon vanaf 2024 te worden ingevoerd. Hoewel MiCA zich vooral richt op crypto-uitgevers en dienstverleners, heeft de groei van Bitcoin-zware bedrijfsvormen toezichthouders ertoe aangezet nauwkeuriger te kijken naar hoe deze producten aan gewone beleggers worden gepresenteerd.
De kernzorg is dat retailkopers mogelijk denken dat ze pure Bitcoin-blootstelling krijgen, terwijl ze in feite een complex pakket van ondernemings-, financiële en marktrisico's kopen. Naarmate de sector groeit, zullen Europese toezichthouders — en collega's elders — waarschijnlijk aandringen op duidelijkere openbaarmakingen en sterkere eisen aan beleggerseducatie.
Kunnen de grootste spelers overleven?
Voor de grootste Bitcoin treasury-bedrijven is het antwoord vrijwel zeker ja — althans op de middellange termijn. Strategyt een zeer grote Bitcoin-positie aan en heeft publiekelijk verklaard dat het onder normale omstandigheden niet zal verkopen. Zijn omvang geeft het een lange aanlooptijd: zelfs als de Bitcoin-koers langere tijd daalt of vlak blijft, heeft het bedrijf genoeg financiële flexibiliteit om aan zijn verplichtingen te voldoen zonder gedwongen te liquideren. Analisten hebben gezegd dat het bedrijf "een lange winter kan overleven".
Kleinere bedrijven bevinden zich in een heel andere positie. Wie laat binnenkwam, Bitcoin tegen hoge prijzen verzamelde en daarvoor zware schulden aanging, staat nu onder echte druk. Zonder diepe reserves of betrouwbare toegang tot kapitaalmarkten kunnen omstandigheden die voor Strategy beheersbaar zijn, voor een kleiner bedrijf fataal blijken.
De bedrijven die het best gepositioneerd zijn om de huidige periode door te komen, zijn degenen die vroeg Bitcoin verzamelden, hun schulden matig hielden en hun hele bedrijfsmodel niet bouwden op de aanname dat de mNAV-premie voor altijd zou blijven bestaan.
Vooruitblik: de twee gezichten van het model
Het Bitcoin treasury-model gaat niet verdwijnen. De grootste spelers zijn te goed gevestigd, en het aanhouden van Bitcoin als zakelijk actief is een erkende financiële strategie geworden. Maar 2026 heeft duidelijk gemaakt dat dit model twee zeer verschillende fasen kent.
In een stijgende markt werkt het precies zoals ontworpen: bedrijven verzamelen goedkoop Bitcoin, premiegedreven aandelenuitgiften voegen BTC per aandeel toe, en beleggers profiteren zowel van koersstijging als van mNAV-expansie. Wanneer markten stoppen met stijgen, keert de dynamiek om. Dezelfde instrumenten die de accumulatie versnelden — leverage, aandelenuitgiften, preferent dividend — worden bronnen van druk en risico.
Het verhaal van Bitcoin treasury-bedrijven tot nu toe is dat van een strategie die winsten briljant versterkt op de weg omhoog, en even duidelijk risico's versterkt op de weg omlaag. Voor beleggers en toezichthouders is het begrijpen van beide kanten van die vergelijking nu essentieel.
Bronnen
- Grayscale Investments: openbaarmakingen van zakelijke Bitcoin-bezittingen
- Strategy (voorheen MicroStrategy): investor relations-documenten en Bitcoin Tracker
- Tesla, Inc.: SEC-filings over digitale activahoudingen
- European Securities and Markets Authority (ESMA): MiCA-implementatierichtlijnen, 2024
- Bloomberg Intelligence: analyse van Bitcoin treasury-bedrijven, 2025–2026
- Onderzoek van Wall Street-analisten naar zakelijke Bitcoin treasury-modellen (meerdere firma's, 2025–2026)
- Origineel rapport: CoinCentral

