Bitcoin kan blijven dalen zonder een volatiliteitspaniek: waarom de laatste bodemsignalen tekortschieten
Belangrijkste punten
- •De taker buy/sell-ratio van Bitcoin op Binance daalde naar 0,85, het laagste niveau in ruim een jaar, wat laat zien dat verkopers ongeveer 54% van de geclassificeerde transacties op de perpetual swaps van de beurs initieerden.
- •De crypto-liquidaties van vrijdag bereikten $1,64 miljard, waarvan longposities bijna 89% uitmaakten, wat betekent dat mechanische marge-sluitingen bijdroegen aan het verkoopgerichte beeld achter het contrariaire signaal.
- •De DVOL-index van Deribit op 40,77 weerspiegelt een gedempte verwachte volatiliteit die past bij een gecontroleerde geleidelijke daling, omdat de index de breedte van de verwachte prijsbeweging meet en niet de richting.
- •Amerikaanse spot Bitcoin-ETF's noteerden $1,44 miljard aan uitstromen over vijf opeenvolgende sessies van 5 tot en met 11 november, wat op verzwakkende vraag duidt ondanks ruim 1,3 miljoen BTC aan bijgehouden fondsposities.
- •Bitcoin handelde voor het eerst sinds augustus onder $70.000 terwijl de eenweekse 25-delta put skew steeg naar rond 14%, waardoor het contrariaire reboundscenario volgens de absorptiestandaard van het artikel onbevestigd blijft.
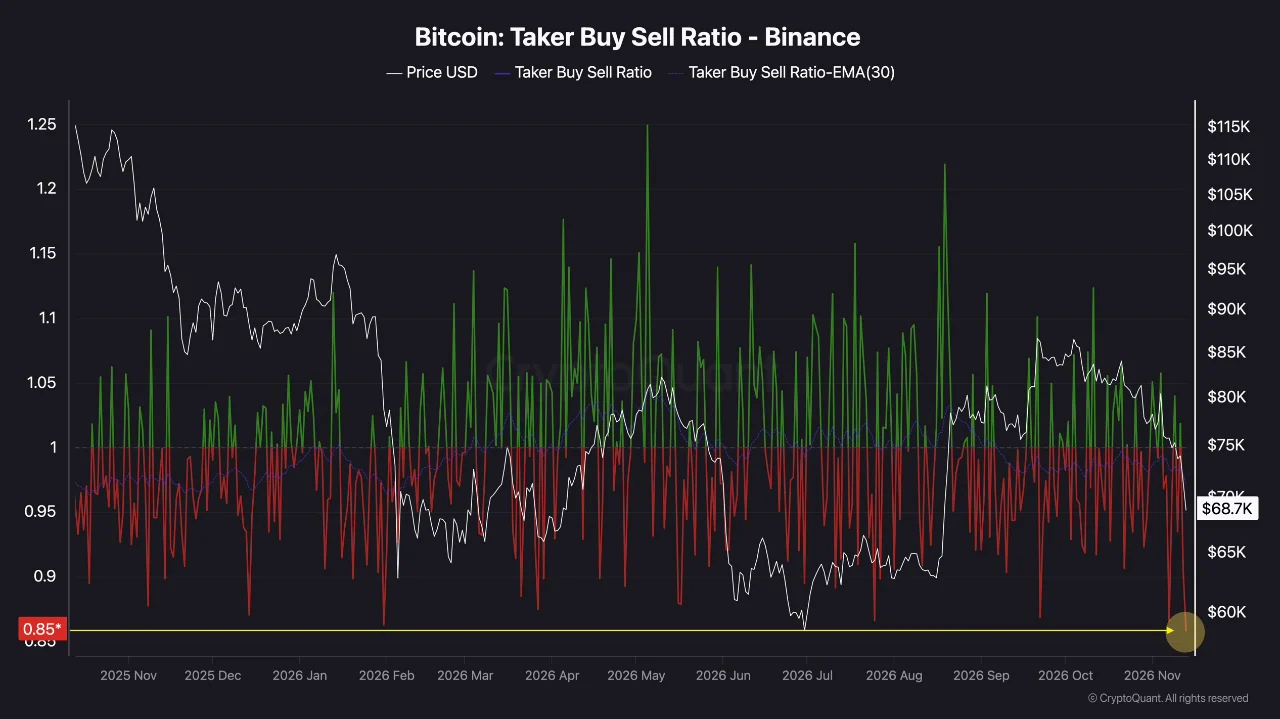
Twee CryptoQuant-berichten gepubliceerd op 13 november — Darkfost over de futuresuitvoering op Binance en The Daily Digits over optieprijzen — worden door delen van de markt gelezen als bodemsignalen. Beide analyses zijn het lezen waard. Geen van beide meet echter het enige wat een echte bodem vereist: kopers die aanbod opnemen op een prijs die standhoudt.
Een taker-ratio van 0,85 meet urgentie, niet uitputting
Darkfost meldt dat de taker buy/sell-ratio van Bitcoin op Binance daalde naar 0,85, de laagste stand in ruim een jaar, en suggereert dat het extreme een kortstondig herstel zou kunnen voorafgaan. De rekenkunde achter het getal is eenvoudig: op elke 85 eenheden door koper geïnitieerd volume stonden 100 eenheden door verkoper geïnitieerd volume, wat betekent dat verkopers ongeveer 54% van de geclassificeerde transacties initieerden.
Wat de ratio registreert, is wie de spread nam. Een verkoper die een liggend bod raakt, betaalt voor onmiddellijke uitvoering; de koper aan de andere kant had dat bod vooraf geplaatst en de prijs gekozen. De meting laat zien dat de ongeduldigheid momenteel aan de verkoopkant zit. Het zegt niets over hoe diep de rij van liggende biedingen is, of hoe snel die wordt aangevuld.
Het bereik beperkt de interpretatie verder. CryptoQuants metriekdocumentatie definieert de reeks op perpetual-swapvolume bij één enkele handelsplaats. Binance behoort tot de grootste crypto-derivatenbeurzen en metingen van haar boek worden marktwijd geciteerd — de meting zelf dekt echter nog steeds alleen de tape van die ene handelsplaats. Een door verkoper geïnitieerde transactie die een nieuwe short opent, één die een long sluit, en één die door een liquidatiemotor wordt afgevuurd, worden allemaal op dezelfde manier geteld. Dat onderscheid is deze week relevant: CoinDesks vrijdagrapport zet de crypto-liquidaties op $1,64 miljard, waarvan longs bijna 89% uitmaken, en Bitcoin-futuresliquidaties alleen al op $916 miljoen, waarvan 95% longs. Gedwongen longsluitingen worden geregistreerd als taker-verkopen. Een liquidatie is mechanisch en niet discretionair: wanneer een geleverde long niet langer aan zijn margevereiste kan voldoen, sluit de beurs de positie automatisch door te verkopen in het orderboek. Een deel van de „urgentie” in de ratio kwam dus van marge-motoren in plaats van overtuiging.
De taker-ratio identificeert wie ongeduldig is. Of de andere kant die ongeduldigheid blijft opnemen, is een aparte meting — en dezelfde leemte loopt door de manier waarop de optiemeting is gebruikt.
Een lage DVOL past bij een geleidelijke daling, niet bij een bodem
The Daily Digits meldt dat Deribits DVOL-index op 40,77 staat, met Bitcoin 17,4% onder zijn rollende 30-daagse slotkoers-hoogtepunt, waarbij een referentieprijs nabij $68.667 werd gebruikt op het moment van de snapshot. De studie vergelijkt die stand met 290 vergelijkbare dalingdagen sinds maart 2021, en afzonderlijk met alleen de dalingdagen van 2026. De medianen zijn zoals gerapporteerd door The Daily Digits op CryptoQuant; de percentages zijn berekend door het team van Coindoo.com, en de historische steekproef is niet onafhankelijk gereconstrueerd.
De twee steekproeven vertellen verschillende verhalen, en de tweede is de eerlijkere. De lange steekproef wordt gedomineerd door de regimes van 2021 en 2022, toen dalingen doorgaans gepaard gingen met veel bredere verwachte schommelingen. De eigen mediaan van de studie voor 2026 laat zien dat de dalingen van dit jaar veel rustiger zijn ingeprijsd, waardoor de kloof van de „helft van de gebruikelijke angst” krimpt tot minder dan een vijfde. Gemeten naar 2026-standaarden is de huidige stand licht gedempt, geen anomalie.
De steekproefgrootte verdient dezelfde kritische blik. Die 290 kwalificerende dagen zijn kalenderdagen, en één enkele daling over meerdere weken kan tientallen ervan bijdragen. Ze vertegenwoordigen een handvol verkopen die vele malen zijn waargenomen, niet 290 onafhankelijke episoden waaruit een reboundkans kan worden afgelezen.
Er is ook de vraag wat DVOL eigenlijk prijst. Deribits methodologie beschrijft een geannualiseerde maat voor de verwachte variabiliteit over de komende 30 dagen — de breedte van het bereik waarvoor de optiemarkt betaalt, zonder mening over de richting. Breedte en richting vallen makkelijk uiteen. Een asset die op tien opeenvolgende sessies elk 1% verliest, eindigt ongeveer 9,6% lager, zonder ooit een dag groter dan 1% te hebben laten noteren. Dat is een gestileerd pad in plaats van het werkelijke pad van Bitcoin, maar het illustreert waarom een verkoopgerichte tape en een rustige volatiliteitsindex comfortabel samen kunnen bestaan binnen een gecontroleerde daling. Een lage DVOL tijdens een daling van 17% is hoe een geleidelijkeafbouw eruitziet.
De toets is of de prijs stopt met dalen bij hetzelfde verkoopvolume
Als verkopers blijven aanbieden op biedingen en de prijs stopt met het maken van nieuwe dieptepunten, nemen liggende kopers het aanbod op. Als verkopen van vergelijkbare omzet blijven doorwerken naar lagere prijzen, worden de biedingen ingetrokken of vragen ze een grotere korting. Alleen die vergelijking onderscheidt een bodem van een pauze.
Het aflezen ervan vraagt geduld. Een groot getoond bod kan verdwijnen voordat iemand ertegen handelt, en een korte stabilisatie kan niets meer zijn dan posities die worden rechtgetrokken vóór een expiratiedatum. Uitgevoerde transacties over meerdere liquide handelsplaatsen, gemeten over dagen in plaats van uren, zijn de juiste maatstaf, omdat ze de prijzen registreren die kopers daadwerkelijk hebben geaccepteerd.
Naar die maatstaf hielp vrijdag het reboundscenario niet. Bitcoin handelde voor het eerst sinds augustus onder $70.000, met nog steeds 51,9% van het taker-volume aan de verkoopkant, volgens CoinDesk. Verkopen van een bekende omvang bereikten een lagere prijs.
1,3 miljoen BTC bij fondsen is een voorraad, geen stroom
De optiestudie verwijst ook naar bijgehouden fondsposities van bijna 1,3 miljoen BTC als teken van institutionele veerkracht. CryptoQuants Fund Holdings-reeks telt trusts, ETF's en gesloten fondsen samen op, en wat het rapporteert is een niveau. Vraag is een verandering van dat niveau — en de verandering deze maand is negatief.
De flowtabel van Farside Investors laat zien dat Amerikaanse spot Bitcoin-ETF's vijf opeenvolgende sessies uitstromen noteerden van 5 tot en met 11 november, in totaal $1,44 miljard, waarvan $299,8 miljoen op 11 november alleen. Het cijfer van 12 november stond bij het schrijven van dit artikel op een voorlopige uitstroom van $47,7 miljoen, waarbij BlackRocks IBIT en Fidelitys FBTC nog moesten rapporteren. Het dagelijkse tempo is wat de tabel bruikbaar maakt als bijna-realtime controle op de vraag — een rol die het traag bewegende holdingsniveau niet kan vervullen.
Bij prijzen rond $70.000 is $1,44 miljard ruwweg 20.000 BTC, of ongeveer 1,5% van een balans van 1,3 miljoen BTC. Een afgerond holdingscijfer slikkt een uitstroom van die omvang in zonder zichtbaar te bewegen, en dat is waarom het saldo niet kan dienen als bewijs dat de vraag intact is. De flowreeks is smaller dan de holdingsgrafiek, en een fondsopname is geen directe verkoop op een beurs, dus de twee cijfers spreken elkaar niet tegen. Ze beantwoorden verschillende vragen, en slechts één ervan gaat over vraag.
Coindoos eerdere stuk over de kassupply van crypto die met de snelste snelheid sinds 2022 krimpt, behandelt de andere kant van de balans: de pool van liquiditeit die beschikbaar is om deze verkopen op te vangen, krimpt tegelijkertijd.
Wat een echt herstelscenario zou nodig hebben
Begin met het futuresboek, want een bounce vanaf hier zou daar beginnen. CoinDesks vrijdagdata tonen een matig negatieve funding — wat betekent dat shorts aan longs betalen — nadat deze donderdag matig positief was. Negatieve funding gecombineerd met zware longliquidaties is de opzet voor een bounce door het sluiten van shorts. Dat soort beweging tilt de prijs omhoog zonder spotvraag te bewijzen, en de manier om de twee te onderscheiden is de open interest. De open interest in Bitcoin-futures daalde vrijdag met 5,4% tegen een prijsdaling van 5,9%, wat betekent dat het aantal contracten nauwelijks veranderde en de dollar daling vooral door de lagere prijs kwam. Een herstel dat contracten toevoegt terwijl de funding slechts bescheiden positief wordt en de prijs standhoudt, zou op verse risiconame duiden. Een herstel dat contracten afbrandt, betekent dat shorts vertrekken.
Controleer vervolgens het deel van de optiemarkt dat DVOL niet toont. De eenweekse 25-delta skew — de premie die handelaren betalen voor puts bovenop gelijkwaardige calls — was ongeveer 10% op 10 november, ongeveer 11% op 12 november en rond 14% op vrijdag, volgens CoinDesk. De verwachte omvang van de beweging is gedempt; de prijs van bescherming tegen de richting ervan is de hele week gestegen. Een echt herstelscenario zou willen dat die premie krimpt op dagen dat de prijs standhoudt, niet alleen op dagen dat hij stuitert.
Stel ten slotte impliciete tegen gerealiseerde volatiliteit af. De eenweekse at-the-money impliciete volatiliteit zakte donderdag naar ongeveer 35%, wat bij omrekening van het geannualiseerde cijfer naar één dag een typische dagbeweging van circa 1,8% prijst. De daling van vrijdag van meer dan 3% vóór het middaguur UTC was ongeveer het dubbele daarvan. Als gerealiseerde bewegingen voorlopen op wat opties hadden ingeprijsd, loopt de markt achter de beweging aan in plaats van er ontspannen op te reageren — en „goedkope” opties kunnen simpelweg opties zijn die nog niet waren bijgesteld.
Als spot steeds nieuwe dieptepunten blijft noteren terwijl door verkoper geïnitieerd volume domineert, blijft het contrariaire reboundscenario onbevestigd, wat DVOL ook doet.
Datacontext: beide CryptoQuant-berichten zijn gepubliceerd op 13 november 2026 en gebruiken verschillende snapshots. De derivatenstanden komen uit CoinDesks dagelijkse marktrapporten van 10–13 november en gelden zoals gerapporteerd op hun publicatiedatum. Het cijfer voor de dagbeweging van circa 1,8% is Coindoos berekening op basis van de gerapporteerde impliciete volatiliteit van 35%. Het Farside-cijfer voor 12 november was voorlopig bij het schrijven van dit artikel.
Bron: Coindoo
Disclaimer: Dit artikel is marktanalyse, geen beleggingsadvies. Het schat de kans op een Bitcoin-herstel niet in en voorspelt geen koersbewegingen. Elke besproken indicator wordt toegeschreven aan zijn uitgever, en de beschreven scenario's zijn manieren om actuele data te lezen, geen prognoses. Cryptomarkten zijn volatiel en geleende posities kunnen snel worden geliquideerd. Doe eigen onderzoek en raadpleeg een erkend financieel adviseur voordat u een beleggingsbeslissing neemt. Coindoo en de auteur aanvaarden geen aansprakelijkheid voor verliezen voortvloeiend uit beslissingen op basis van deze content.

