Bitcoin Handelt Boven De Kostprijs Van Korte-Termijnhouders, Maar 62% Van Recente Munten Onder Water
Belangrijkste punten
- •De terugval van Bitcoin van ongeveer 10% vanaf het septemberhoogtepunt heeft het asset teruggebracht naar een test van de True Market Mean, de kostprijsbasis van korte-termijnhouders en het 200-daags gemiddelde die tijdens de rally van augustus werden heroverd.
- •Slechts ongeveer 38% van de voorraad van korte-termijnhouders zit in winst, een daling van meer dan 97,5% begin oktober, waardoor ongeveer 62% van recent verworven munten onder water zit zelfs terwijl de prijs boven de gemiddelde kostprijs van de groep ligt.
- •Amerikaanse spot Bitcoin-ETF's boekten netto uitstromen van ongeveer $1,16 miljard over drie sessies, waaronder $643,2 miljoen op 30 oktober, waarbij de uitstroom van 3 november met ongeveer 71% kromp maar nog steeds negatief eindigde.
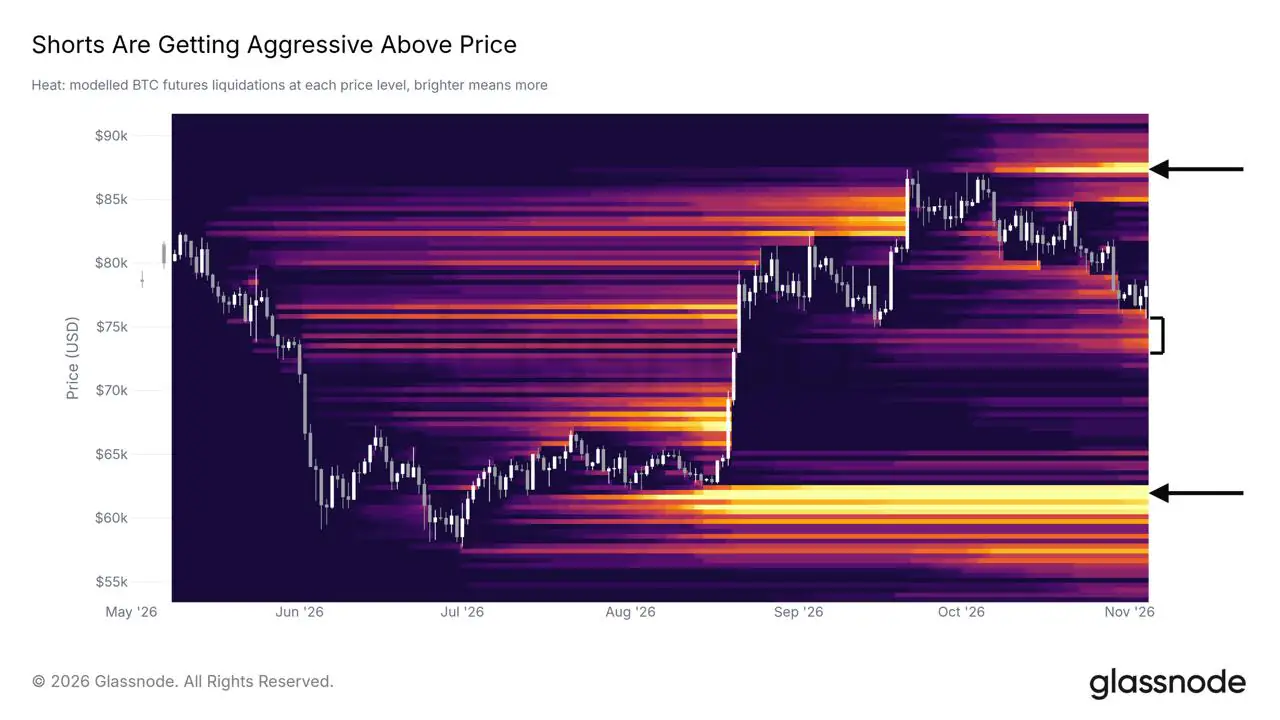
- •Gehefboomde shortposities hebben zich boven de prijs opgebouwd, met het grootste liquidatiecluster nabij $87.000, waardoor een stijging het gevolg kan zijn van het sluiten van shorts in plaats van echte nieuwe vraag.
- •Glassnode karakteriseert de terugval als een gezonde reset binnen de stijgende trend, wijzend op de gematigde marktreaction op de inbreuk op Binance van 29 oktober, geschat op ongeveer $6,3 miljard en de grootste crypto-diefstal ooit.
Het nieuwste weekrapport van Glassnode, getiteld “Idling at Support” en gepubliceerd op 4 november, beschouwt de huidige terugval van Bitcoin als een hertest van het territorium dat het asset in augustus heroverde. Gelezen samen met ETF-stroomgegevens schetst het een markt die een groot deel van de gedwongen verkoop heeft verwerkt zonder nieuwe kopers aan te trekken, terwijl het aandeel recentelijk verworven munten dat met verlies wordt vastgehouden blijft groeien. Amerikaanse spot Bitcoin-ETF-beleggers trokken ondertussen ongeveer $1,16 miljard terug over drie sessies.
Bitcoin Hertest De Niveaus Die Ze In Augustus Heroverde
De stijging van Bitcoin in augustus en september bracht het asset weer boven verschillende referentiepunten die het na zijn all-time high van 2025 had prijsgegeven: het 200-daags gemiddelde, de kostprijsbasis van korte-termijnhouders (STH) en Glassnode's True Market Mean. De True Market Mean meet de gemiddelde aankoopprijs van actief circulerende munten en filtert lang slapende voorraad eruit, terwijl de STH-kostprijsbasis dezelfde berekening uitvoert op munten die minder dan ongeveer vijf maanden worden vastgehouden. Het 200-daags gemiddelde is daarentegen een technisch trendreferentiepunt dat wordt berekend op basis van historische prijzen in plaats van on-chain aankoopgegevens.
Die heroverde niveaus worden nu van bovenaf getest. Op 3 november sloot Bitcoin net onder de True Market Mean en zakte het in de nacht richting $76.000 toen de Amerikaanse tussentijdse verkiezingsuitslagen binnenkwamen, om daarna er weer boven te klimmen. Glassnode stelt de terugval vanaf het septemberhoogtepunt op ongeveer 10%.
Het gewichtigere detail ligt onder de prijs. De STH-kostprijsbasis bevindt zich binnen de band waarin Glassnode nog steeds gehefboomde longposities in kaart brengt: de ene markeert het kostreferentiepunt waar recente kopers op letten, de andere een zone waarin gehefboomde longs gedwongen verkopers zouden worden. Omdat beide zich in hetzelfde smalle bereik bevinden, is een test van de kostprijsbasis tegelijk een test of de gedwongen verkoop opnieuw op gang komt.
Longs Werden Eerst Geliquideerd, Daarna Stapten Shorts In
Glassnode's liquidatieheatmap, die schat waar gehefboomde posities gedwongen zouden worden gesloten, toont dat de daling vanaf het septemberhoogtepunt veel van de long-liquidatieniveaus heeft geactiveerd die tijdens de stijging waren opgestapeld. Liquidaties zijn gedwongen sluitingen die beurzen uitvoeren wanneer de verliezen van een gehefboomde positie de marge uitputten. De resterende long-side blootstelling is geconcentreerd in de band onder de prijs, die samenvalt met het 200-daags gemiddelde.
De positionering boven de prijs ontwikkelde zich in de tegenovergestelde richting. Liquidatieniveaus boven de prijs bleven afgelopen week groeien terwijl de prijs met ongeveer 3,5% daalde — een patroon dat Glassnode toeschrijft aan traders die shorts toevoegden tijdens de daling. Het grootste cluster boven de prijs ligt nabij $87.000, dicht bij het septemberhoogtepunt.
Dat verschuift wat een stijging zou aantonen. Een beweging richting die niveaus zou sommige short-verkopers dwingen posities terug te kopen, maar die aankopen komen van traders die inzetten sluiten in plaats van beleggers die blootstelling toevoegen. Een stijging aangedreven door het sluiten van shorts kan op een prijsgrafiek als vraag ogen zonder als vraag in eigendomsgegevens te verschijnen.
Hoe Kan Het Merendeel Van De Recente Voorraad Onder Water Zitten Terwijl De Prijs Boven Het Gemiddelde Zit?
Begin oktober zat 97,5% of meer van de voorraad van korte-termijnhouders in winst. Glassnode meet dat aandeel nu op ongeveer 38%, waardoor ongeveer 62% van de munten die minder dan vijf maanden worden vastgehouden onder hun aankoopprijs zit — zelfs terwijl Bitcoin boven de gemiddelde kostprijs van de groep handelt.
Het gemiddelde en het winstaandeel beantwoorden verschillende vragen. Een klein blok veel goedkopere munten kan het gemiddelde omlaag trekken terwijl een groter blok onder water blijft. Neem een vereenvoudigde groep waarin 38% van de munten op $60.000 werd gekocht en 62% op $85.000: de gemiddelde kostprijs komt uit op ongeveer $75.500, onder de huidige prijs van Bitcoin, toch zit 62% van de voorraad met verlies. Het terugveroveren van het gemiddelde zegt weinig over hoeveel munten terug zijn op break-even.
Glassnode stelt deze groepen samen op basis van entity-level on-chain schattingen, met een geleidelijke grens rond 155 dagen en uitsluiting van munten op beurzen. De 38%-waarde beschrijft dus een gemodelleerde groep munten, geen telling van beleggers. Een munt die met verlies wordt vastgehouden is niet verkocht — maar is wel een kandidaat voor verkoop geworden.
Die kandidaten vormen de tweede kant van de markt. Houders die boven de huidige prijs kochten krijgen hun kapitaal alleen terug als Bitcoin richting hun kostprijs stijgt, en sommigen kunnen ervoor kiezen uit te stappen zodra dat gebeurt. De gegevens tonen hoe snel die voorraad zich opbouwde: de groep schommelde in ongeveer een maand van bijna volledig in winst naar grotendeels onder water.
ETF-Beleggers Authoriseren Nog Steeds
Nu de gedwongen verkoop is afgenomen en potentiële verkopers toenemen, is de open vraag wie de voorraad absorbeert. Amerikaanse spot Bitcoin-ETF's — fondsen die Bitcoin direct aanhouden en het zichtbaarste kanaal voor nieuw traditioneel geld — hebben die rol niet op zich genomen. De gegevens van Farside Investors tonen netto uitstromen van $643,2 miljoen op 30 oktober, $398,6 miljoen op 2 november en $115,6 miljoen op 3 november, samen ongeveer $1,16 miljard over drie sessies.
De uitstroom kromp op 3 november met ongeveer 71%, waarbij kleine instromen in de fondsen van Bitwise en Fidelity ongeveer $95 miljoen die BlackRock's IBIT verlieten deels compenseerden. De dag sloot toch negatief af, wat betekent dat het tempo van verkopen verbeterde, niet de terugkeer van kopers.
Glassnode leest het bredere beeld als geld dat al in crypto zit en roteert tussen assets en platforms, terwijl traditionele beleggers weinig bijdragen. De vorige weekeditie schatte de gemiddelde kostprijsbasis van Amerikaanse spot ETF-houders op ongeveer $81.500. Met Bitcoin onder dat niveau zit de totale ETF-positie onder water — waardoor het ETF-kanaal een tweede bron van potentiële break-even voorraad wordt in plaats van een bron van nieuwe vraag.
Het Pleidooi Voor Een Gezonde Reset
De eigen interpretatie van Glassnode is constructiever. Hertesten na een uitbraak zijn normaal, stelt het bedrijf, en deze terugval heeft de overtolligheden van het septemberhoogtepunt weggespoeld, waardoor korte-termijnhouders veel minder onder druk staan dan een maand geleden. De spotvolume, aldus het rapport, heeft zich boven het pre-rally niveau gehandhaafd.
De markt nam ook de inbreuk op Binance van 29 oktober op, die de beurs schatte op ongeveer $6,3 miljard en die geldt als de grootste crypto-diefstal ooit. Glassnode beschouwt de gematigde prijreactie als een teken van kracht en schetst het vasthouden van de band onder de prijs als een gezonde reset binnen de stijgende trend die in augustus begon. De shorts die tijdens de daling werden toegevoegd passen in dat beeld: traders die gepositioneerd zijn voor verdere verliezen zijn degenen die gedwongen zijn te kopen als de prijs herstelt.
Beide lezingen kunnen tegelijk gelden. Een schonere marktstructuur en een ontbrekende koper zijn aparte omstandigheden, en het reset-verhaal adresseert de eerste zonder de tweede op te lossen. Welke het meest telt voor het herstel hangt ervan af of de stroomgegevens beginnen overeen te komen met de positioneringsgegevens.
Wat De Vraag Zou Beslechten
Deze signalen wegen niet even zwaar. De winstgevendheid van korte-termijnhouders stijgt mechanisch met de prijs, dus herstel daarvan zou duiden op recente houders die verliezen goedmaken in plaats van nieuwe kopers die instappen. ETF-stromen vormen de onafhankelijkere test, omdat ze geld registreren dat in- of uitstroomt in plaats van reeds aangehouden munten te herwaarderen.
Signalen die het reset-beeld zouden ondersteunen:
- Dagelijkse slots boven de True Market Mean gedurende de komende week, zonder herhaling van de slip van 3 november
- Netto ETF-instroom in het merendeel van de komende vijf handelssessies
- Winstgevende voorraad van korte-termijnhouders weer boven 50% in Glassnode's volgende weekeditie
Signalen die het zouden ondermijnen:
- Een dagelijkse sluiting onder de kostprijsbasis van korte-termijnhouders, waardoor de prijs binnen de long-liquidatieband komt
- Uitstromen die terugkeren op het niveau van 30 oktober
- Een verdere daling van het winstaandeel van korte-termijnhouders in Glassnode's volgende weekeditie
Farside publiceert ETF-stromen dagelijks, terwijl Glassnode zijn groepsgegevens wekelijks vernieuwt, dus de koperskant van de vraag wordt het eerst getest.
Dit artikel is gebaseerd op het rapport “Idling at Support” van Glassnode en is oorspronkelijk gepubliceerd door Coindoo.

