De ontbrekende retailhandelaren van Bitcoin: wat de Binance- en ETF-data laten zien
Belangrijkste punten
- •De retailactiviteitsindicator van CryptoQuant toonde geen piek, tijdens het record van Bitcoin in oktober 2025 bij ongeveer $126.000 noch tijdens een daling van ongeveer 50% naar circa $60.000.
- •Hackers stalen op 29 oktober ongeveer $6,3 miljard van Binance; de exchange dekte 95% van de gestolen activa bij de heropening van opnames en de netto-klantopnames bereikten $4,72 miljard.
- •De open interest van Bitcoin-futures op Binance daalde naar $8,7 miljard, maar omdat de dollar-daling van ongeveer 5% kleiner was dan de prijsdaling van 6%, was de impliciete blootstelling in munten iets hoger in plaats van lager.
- •Amerikaanse spot Bitcoin-ETF's boekten op 2 november een netto-uitstroom van ongeveer $399 miljoen, waarvan circa $405 miljoen uit BlackRock's IBIT, wat de migratie-naar-ETF's-verklaring voor deze maand verzwakt.
- •De data ondersteunt slechts een smalander conclusie: derivatenhandelaren op Binance hielden door de hack heen ongeveer dezelfde blootstelling in munten, en ETF-houders waren nettoverkopers in de dagen vóór het futuresdieptepunt.
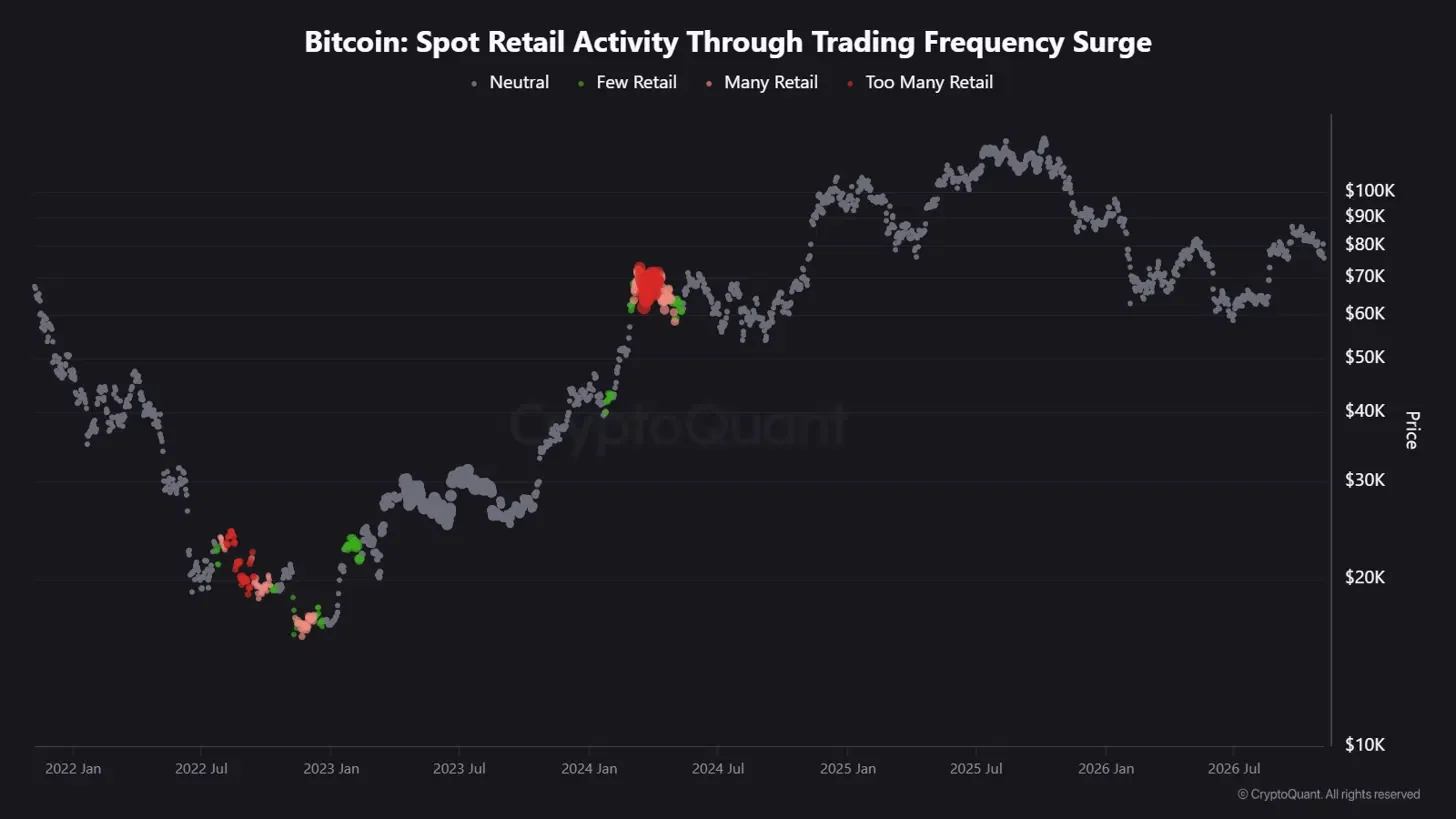
Twee analyses die op 6 november op CryptoQuant verschenen, stellen een scherpe vraag over de beleggersbasis van Bitcoin: waar zijn de retailhandelaren gebleven? Eén analyse, van de analist BaykusCharts, concludeerde dat de retailactiviteitsindicator van het platform nooit een piek liet zien rond het record van Bitcoin in oktober 2025 bij ongeveer $126.000, noch rond de lage punten van dit jaar bij circa $60.000, en suggereerde dat een deel van die activiteit was verschoven naar spot-ETF's. De andere, van Arab Chain, meldde dat de open interest van Bitcoin-futures op Binance was gedaald naar het laagste niveau in meer dan twee maanden.
De cijfers die het debat kaderen zijn opvallend. Binance verloor op 29 oktober ongeveer $6,3 miljard aan hackers. De open interest in BTC op Binance daalde naar $8,7 miljard. Gemeten in bitcoin veranderde die blootstelling echter nauwelijks. Amerikaanse spot Bitcoin-ETF's zagen op 2 november $399 miljoen weglekken.
BaykusCharts betoogt dat retail is verhuisd, niet vertrokken. Het toetsen van dat argument vergt drie dingen die de berichten niet bieden: een helder beeld van wat de retail-indicator precies meet, het Binance-cijfer uitgedrukt in munten in plaats van dollars, en ETF-stroomgegevens over dezelfde dagen.
Een relatieve indicator, geen telling van personen
De eigen beschrijving van CryptoQuant van de indicator Spot Retail Activity Through Trading Frequency Surge licht de methode toe. De indicator vergelijkt de handelsfrequentie met het zwevend gemiddelde over één jaar en markeert perioden waarin het aantal transacties ver boven die basislijn uitstijgt. Een neutrale uitslag betekent dat de activiteit binnen het normale bereik bleef — de handel kan bij zo'n uitslag in een stabiel tempo doorgaan, en het aantal handelenden komt nooit in de berekening voor.
Het aantal transacties zegt ook weinig over wie erachter zit. Een fonds kan één order opsplitsen in honderden uitvoeringen, terwijl een particulier één keer koopt en een jaar vasthoudt. Toch blijven transactieaantallen op exchanges de standaardproxy voor retailgedrag in de sector, omdat directe spothandel in Bitcoin historisch gezien vooral op crypto-exchanges plaatsvond en niet via brokeragebedrijven — daarom hervormt een permanent rustige indicator hoe analisten deelname in de hele markt interpreteren. De bevinding heeft desondanks gewicht: door zowel een recordhoogtepunt als een daling van ongeveer 50% heen, keerden de frenetieke handelsuitbarstingen die eerdere cycli kenmerkten nooit terug naar crypto-exchanges.
De Binance-schok achter het futuresdieptepunt
Hackers tapten op 29 oktober ongeveer $6,3 miljard af van Binance, 's werelds grootste crypto-exchange naar handelsvolume, en de exchange schortte opnames op. Toen de opnames weer opengingen, zei Binance 95% van de gestolen activa te hebben gedekt, aldus de South China Morning Post. Reuters schatte de netto-klantopnames na de heropening op $4,72 miljard.
Die timing verandert wat het futurescijfer kan zeggen. Een handelaar die het vertrouwen in een exchange heeft verloren, kan posities daar sluiten en elders opnieuw openen — een beweging die de open interest van één platform verkleint terwijl de Bitcoin-blootstelling van de handelaar onveranderd blijft. Munten die naar privéwallets worden verplaatst, verlaten de exchange eveneens zonder verkocht te worden. Een dieptepunt van twee maanden bij Binance, opgetekend één week na de beroving van de exchange, is allereerst een uitslag over Binance.
Omgerekend in munten bleven Binance-futures stabiel
De open interest in dollars is gelijk aan de BTC-equivalente omvang van openstaande contracten vermenigvuldigd met een prijs, dus een dalende prijs krimpt het totaal zelfs als geen enkele positie wordt gesloten. Een eerdere CryptoQuant QuickTake, geschreven eind oktober vóór de hack, biedt een pre-hackmeting ter vergelijking.
Het dollarcijfer daalde met ongeveer 5%, iets minder dan de prijsdaling van 6%. De prijsbeweging alleen zou al ongeveer $540 miljoen van de posities van eind oktober hebben weggenomen, maar de werkelijke daling was kleiner. Dat laat het aantal munten iets hoger achter, niet lager. Omdat de prijs in november onder $76.000 lag, is de impliciete blootstelling een ondergrens.
De vergelijking berust op afgeronde cijfers uit twee berichten en veronderstelt dat beide dezelfde contracten bij vergelijkbare prijzen maten. Coin-margined contracten, die een vaste dollaromvang hebben en in BTC worden afgewikkeld, worden anders gewaardeerd, zodat een totaal dat contracttypen door elkaar bevat niet met één spotprijs kan worden gecorrigeerd. Binance publiceert het muntvolume en de dollarwaarde van open interest als afzonderlijke velden, zij het alleen voor ongeveer de laatste maand, dus een grondiger controle is mogelijk zolang dat venster de hack bestrijkt.
Open interest netto ook twee kanten van elke transactie. Het bericht van eind oktober vond shorts licht in de meerderheid ten opzichte van longs, en een stabiel totaal kan verbergen dat longs sluiten terwijl nieuwe shorts openen, of dat gedwongen liquidaties worden vervangen door nieuwe inzetten. Het is een voorraad contracten en geen kasbalans, dus de daling van ongeveer $450 miljoen in dollars vertegenwoordigt geen opname van geld.
ETF-stromen wijzen deze maand de andere kant op
Het migratieargument van BaykusCharts vertrekt vanuit een deugdelijk uitgangspunt. Beleggers die ETF-aandelen kopen, handelen via een brokerage — een kanaal dat open is sinds de Amerikaanse spot Bitcoin-fondsen in januari 2024 debuteerden — zodat hun activiteit nooit in de transactieaantallen van een crypto-exchange terechtkomt. Over een volledige cyclus zou die verschuiving een op exchanges gebaseerde retail-indicator rustig kunnen houden, zelfs als de vraag van particulieren groeit.
Fondsenstromen laten zien of de verschuiving nu geldt. In tegenstelling tot assets under management tellen stromen gecreëerde of teruggeonnen aandelen, waardoor prijsschommelingen ze niet vervormen. Amerikaanse spot Bitcoin-ETF's openden november met een netto-uitstroom van ongeveer $399 miljoen op 2 november, waarvan circa $405 miljoen wegkuip uit BlackRock's IBIT, volgens gegevens van Farside Investors. Eén sessie is geen trend, maar in de week na de hack zogen de fondsen geld af in plaats van het op te nemen — wat migratie als verklaring voor de rust van deze maand verzwakt.
Stromen kunnen nog steeds niet zeggen wie verkocht. In creatie- en terugnamedata ziet een financieel adviseur die klantportefeuilles herbalanceert er hetzelfde uit als een zelfstandige koper. Een gebruikelijke benadering behandelt ETF-aandelen die ontbreken in institutionele rapportages als retailbezit. De Form 13F-regels van de SEC dekken echter alleen beheerders met ten minste $100 miljoen aan rapporteerbare effecten, en veel rapporterende adviseurs beheren geld voor particulieren. De rapportages over het derde kwartaal moeten op 16 november binnen zijn en tonen posities per 30 september — een maand vóór de hack.
Het pleidooi voor een echte terugtrekking, en wat het kan beslechten
De sterkste versie van het terugtrekkingsargument combineert alles hierboven: geen retailpiek gedurende een volledige cyclus, miljarden die van de grootste exchange worden opgenomen, en ETF-houders die in dezelfde week terugnemen. Als particulieren afstand zouden nemen van Bitcoin in plaats van van platform te wisselen, zouden die signalen samen verschijnen.
Wat het argument mist, is een meting die die bewegingen aan dezelfde mensen koppelt. Drie datasets kunnen die kloof in de rest van november verkleinen:
- Open interest van Binance in BTC — een dalend muntaantal bij een stabiele prijs zou een werkelijke afbouw markeren; een gelijkblijvend aantal wijst weer op prijseffecten.
- ETF-creaties en -terugnames — terugnames verspreid over meerdere uitgevende instanties zouden een terugtrekking steunen; terugkerende creaties zouden het migratieverhaal steunen.
- De retail-indicator van CryptoQuant — een piekmarkering bij elke heropleving zou tegen het afwezigheidsverhaal ingaan; voortdurende stilte laat het onbewezen.
Voorlopig ondersteunen de data een smalander conclusie dan elk van de berichten suggereert. Derivatenhandelaren op Binance hielden door een recordhack heen ongeveer dezelfde blootstelling in munten, en ETF-houders — wie ze ook zijn — waren nettoverkopers in de dagen vóór dat futuresdieptepunt.
Bron: Coindoo

