Nieuwe Fed-data markeert verhoogde financiële leverage terwijl Bitcoin stijgt naar $86.000
Belangrijkste punten
- •Bitcoin raakte op 21 september $86.000, meer dan 10% boven de slotstand van de zondag ervoor, aangedreven door positieve spot taker-flow, stijgend volume en short liquidations, met futures open interest en door longs betaalde funding boven de hoge banden van Glassnode en een options open interest nabij $41 miljard.
- •De Financial Vulnerability Index uit een working paper van Fed-medewerkers toont financiële leverage op 0,83 binnen de verhoogde band, naast een geaggregeerde index van 0,65, valutadruk van 0,77 en fundingrisico van 0,62, terwijl het lenen door huishoudens en bedrijven lager ligt op 0,26.
- •De FVI is ontworpen om langzaam opbouwende structurele kwetsbaarheid vast te leggen in plaats van gelijktijdige marktstress, en het historische model van het paper toont dat dezelfde conjunctuurschok in periodes met een hoge FVI diepere dalingen in consumptie en langetermijninvesteringen veroorzaakte.
- •Fed-analyse schatte dat grote hedgefondsen per september 2025 $4 biljoen aan bruto Treasury-exposure en $3 biljoen aan repo-leningen aanhielden, waaronder ongeveer $830 miljard aan cash-futures basis trades en $305 miljard aan swap-spread trades.
- •Een overdracht van repo-fundingstress naar zwakkere crypto-vraag en liquidaties van geleverde Bitcoin-posities blijft een scenario dat het aangehaalde bewijs niet heeft waargenomen, en de dataset die eindigt in 2025:Q4 laat onduidelijk wat de vintage is van de met 2026 gelabelde waarden in de grafiek, terwijl het paper niet de standpunten van de Board vertegenwoordigt.
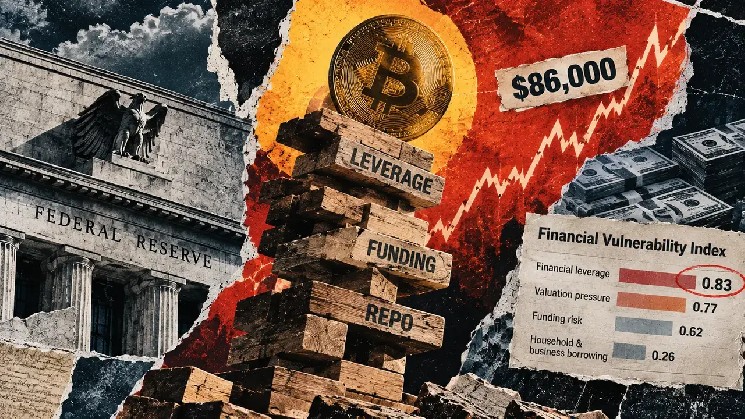
De laatste rally van Bitcoin en de nieuwe financiële risicomaatstaf van de Federal Reserve beschrijven twee verschillende tijdshorizonten. Bitcoin ($BTC) weerspiegelt vraag en positionering in de huidige markt, terwijl de maatstaf van de Fed structurele zwakke plekken volgt die de volgende schok zouden kunnen vergroten.
De Financial Vulnerability Index (FVI) is ontworpen om langzaam opbouwende kwetsbaarheid vast te leggen in plaats van gelijktijdige marktstress. In Figuur 2 van het working paper luidt de uiteindelijke annotatie voor financiële leverage 0,83, binnen de “elevated”-band van de historische verdeling. De geaggregeerde index staat genoteerd op 0,65, valutadruk op 0,77 en fundingrisico op 0,62 — allemaal omschreven als “notable.” Het lenen door huishoudens en bedrijven ligt lager, op 0,26. De maatstaf maakt deel uit van een breder monitoringsinstrumentarium van de Fed dat ook het semiannuale Financial Stability Report omvat, al hebben working papers van medewerkers op zichzelf niet het beleidsgewicht van de Board.
De grafiek labelt de vier componenten Q1 en de geaggregeerde index Q2, met 2026 als laatste asmerk. Afzonderlijk stelt het working paper dat de dataset en verschillende estimatiesamples eindigen in 2025:Q4, zonder uit te leggen of die eindpunten latere vintage-waarnemingen, nowcasts of een labelingskwestie zijn. Dat beperkt een veilige beschrijving tot de kwartaallabels en -waarden van Figuur 2, zonder ze een geverifieerdearnemingsdatum in 2026 toe te kennen.
Het onderscheid tussen kwetsbaarheid en huidige omstandigheden verklaart de ogenschijnlijke splitsing. Conventionele financiële-conditie-indexen stijgen naarmate krediet aantrekt en zichtbare stress ontstaat. De FVI daarentegen kan zich opbouwen in rustigere periodes terwijl leverage en risicobereidheid zich opstapelen.
De huidige beweging van Bitcoin heeft eigen drijfveren. Op 21 september raakte $BTC $86.000, meer dan 10% boven de slotstand van de zondag ervoor, toen de spot taker-flow positief werd en het volume steeg. Short liquidations hielpen de stijging op maandag. Futures open interest en door longs betaalde funding lagen boven de hoge banden van Glassnode, de options open interest stond nabij $41 miljard, en opties priksten minder beweging in dan de markt uiteindelijk liet zien.
Hoe fundingstress Bitcoin zou kunnen bereiken
Een junianalyse, “Decomposing Hedge Funds' U.S. Treasury Exposures,” schatte dat grote hedgefondsen per september 2025 $4 biljoen aan bruto Treasury-exposure en $3 biljoen aan repo-leningen aanhielden — kortlopende gedekte financiering verpand tegen Treasury-onderpand. De proxy-schattingen omvatten ongeveer $830 miljard aan cash-futures basis trades, die het gat tussen Treasury-futures en contante obligatiekoersen benutten, en $305 miljard aan swap-spread trades, die rond de spread tussen renteswaps en Treasuries positioneren.
Een afzonderlijke beoordeling door de Fed van repo-markten met staatsobligatieonderpand concludeerde dat kortlopende financiering, dealer-intermediatie, hergebruik van onderpand en lage haircuts stress kunnen overdragen over financierings-, contante en derivatenmarkten. Hogere margin calls of strakkere dealercapaciteit kunnen verkoop van liquide activa afdwingen, de crypto-spotvraag verzwakken en geleverde $BTC-posities liquideren. Die cross-market sequentie blijft echter een scenario; het aangehaalde bewijs heeft de volledige keten niet waargenomen. De randvoorwaarden zijn desalniettemin realtime waarneembaar: of futures open interest en door longs betaalde funding boven de hoge banden van Glassnode blijven, hoe de geschatte repo-leningen van hedgefondsen zich ontwikkelen vanaf het niveau van september 2025, en of de Fed later opheldering geeft over de vintage achter de met 2026 gelabelde FVI-waarden.
Het historische model van het working paper toont waarom de kwetsbaarheidsmeting ertoe doet. In periodes met een hoge FVI produceerde dezelfde gemodelleerde conjunctuurschok diepere dalingen in consumptie en langetermijninvesteringen dan in periodes met een lage FVI. De index is daarom het best te lezen als versterkmeter: ze beschrijft het vermogen van het systeem om een schok in bredere schade om te zetten, terwijl het directe pad van Bitcoin gekoppeld blijft aan flows, liquiditeit en positionering.
Het working paper weerspiegelt de analyse van zijn auteurs en impliceert geen instemming van de Federal Reserve Board.
Bron: CryptoSlate

