Terugkeer van Bitcoin-bearcyclus lijkt steeds onwaarschijnlijker, zeggen CryptoQuant-analisten
Belangrijkste punten
- •Het percentage Bitcoin-UTXO's dat met verlies wordt aangehouden is gedaald van ongeveer 60% naar ongeveer 27%, een verschuiving die CryptoQuants Crypto Dan zegt historisch samenviel met overgangen uit bearish marktomstandigheden.
- •Bitcoin bevindt zich tussen een actieve-aanbodsteunniveau nabij $71.300 en een geïnvesteerd-kapitaalweerstandsniveau nabij $.800, nadat het op 17 september rond $76.400 handelde.
- •Amerikaanse spot-Bitcoin-ETF's kenden op 15 september ongeveer $450 miljoen aan netto opnames, hun grootste uitstroom op één dag sinds juni, volgens SoSoValue-data.
- •De ETF-uitstroom vond plaats op de dag dat de CLARITY Act niet door de Senaat kwam en werd een dag later gevolgd door een renteverhoging van 25 basispunten door de Federal Reserve.
- •Een duurzaam herstel zou vereisen dat Bitcoin de $71.300-steun intact houdt, potentiële verkoop nabij de $79.800-break-evenzone opneemt, en dat de ETF-kapitaalstromen stabiliseren.
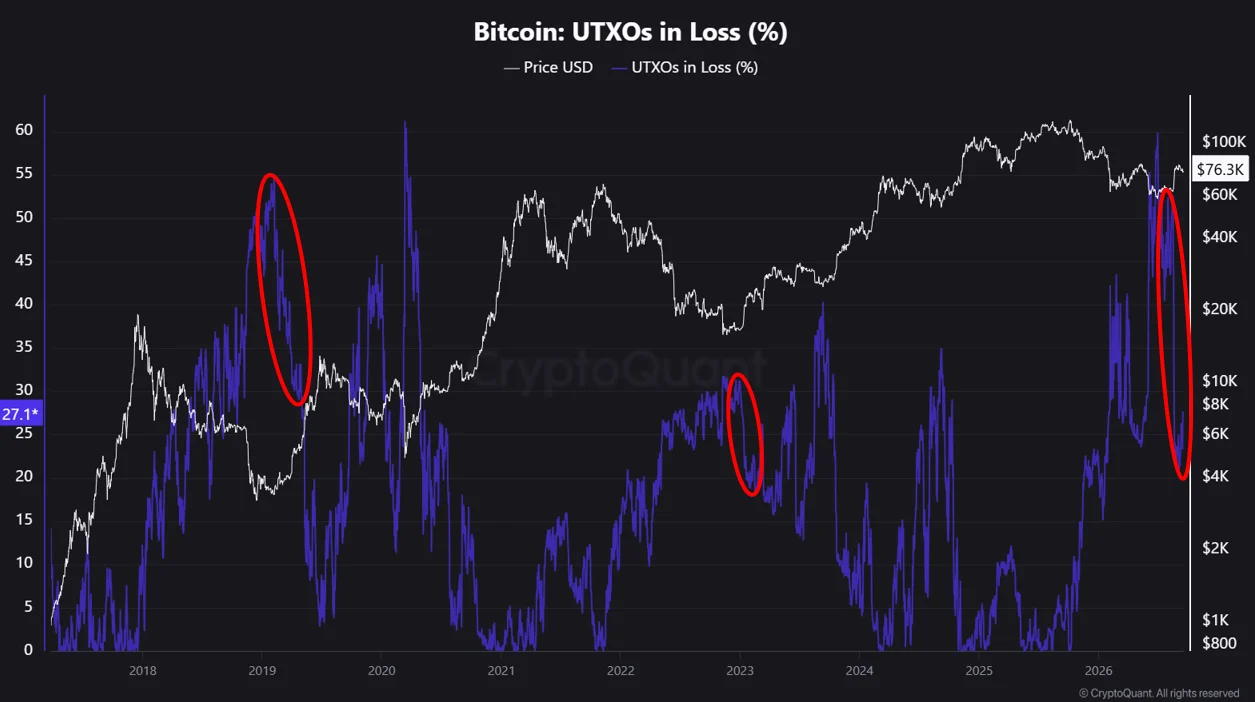
Het aandeel Bitcoin-transactieoutputs dat met verlies zit is gedaald van bijna 60% naar ongeveer 27%, en twee CryptoQuant-analisten stellen dat een daling van deze omvang historisch gepaard ging met bewegingen uit bearish marktomstandigheden. Een parallelle kostenbasisanalyse laat echter zien dat het herstel nog steeds een cruciale test tegemoet gaat rond $79.800, terwijl recente uitstroom uit beursgenoteerde fondsen het verbeterende onchain-beeld bemoeilijkt.
Minder Verlieslatende Outputs Wijzigen het Cyclusbeeld
Het percentage Bitcoin-transactieoutputs dat met verlies wordt aangehouden is gedaald van bijna 60% naar ongeveer 27%, volgens CryptoQuant-contributor Crypto Dan. Hij stelt dat dalingen van vergelijkbare omvang gepaard gingen met eerdere overgangen weg van bearish omstandigheden.
Een Bitcoin-transactieoutput, bekend als een UTXO, is een individueel besteedbaar stuk BTC dat op de blockchain is geregistreerd. Het wordt geclassificeerd als verlieslatend wanneer de huidige prijs van Bitcoin onder de impliciete kostenbasis ligt, berekend op basis van marktprijs ten tijde van de aanmaak van die output. Dat cijfer identifyeert niet noodzakelijk wat de huidige eigenaar heeft betaald: een transactie kan een aankoop vertegenwoordigen, maar ook een overdracht tussen wallets die door dezelfde persoon of hetzelfde bedrijf worden beheerd.
Toch laat de daling zien dat de financiële druk is afgenomen over een aanzienlijk groter aantal outputs. Minder ervan zitten nu onder hun impliciete kostenbasis dan op het hoogtepunt van de neergang.
De meetwaarde telt blockchain-outputs in plaats van mensen of een gelijkgewogen aandeel van Bitcoin's aanbod, dus het betekent niet dat 27% van de Bitcoin-beleggers verlies lijdt. Eén persoon kan veel UTXO's beheren, en individuele outputs kunnen zeer verschillende hoeveelheden BTC bevatten. De historische vergelijking is ook suggestief in plaats van doorslaggevend, omdat Bitcoin slechts een klein aantal grote marktcycli heeft voltooid — schommelingen die veel analisten kaderen tegen het grofweg vierjarige halvingschema van het netwerk, dat periodiek de beloning voor het produceren van nieuwe blokken halveert. Geen enkele onchain-metric bepaalt officieel wanneer een bearcyclus is geëindigd, en een minder waarschijnlijke terugkeer van een bearcyclus sluit een nieuwe correctie niet uit. De analyse betreft de bredere meermaandelijkse structuur van Bitcoin, niet de eerstvolgende dagbeweging.
Bitcoin Blijft Tussen Twee Groepen Houders
De verliesmetric beschrijft een verbeterende markt, maar laat niet zien waar kopers en verkopers vervolgens kunnen reageren. Een aparte analyse van CryptoQuant-contributor Darkfost plaatst Bitcoin tussen twee kostenbasisniveaus: potenti actieve-aanbodsteun nabij $71.300 en geïnvesteerd-kapitaalweerstand rond $79.800.
Bitcoin handelde rond $76.400 om 08:53 UTC op 17 september, volgens CoinMarketCap-marktdata geverifieerd op het moment van schrijven. Dat plaatste de prijs ongeveer 7% boven de onderste grens en 4% onder de bovenste. Het bereik maakt van Crypto Dans bredere cyclustelling een toetsbare prijsstructuur: Bitcoin is voldoende hersteld om actieve houders over het algemeen winstgevend te houden, maar niet genoeg om al het aanbod rond break-even op te nemen.
$71.300 Weerspiegelt de Kostenbasis van Actief Aanbod
De kostenbasis van het actieve aanbod schat de gemiddelde prijs van munten die economisch relevant blijven voor de huidige markt. Bitcoin die meer dan zeven jaar niet heeft bewogen, wordt uitgesloten, wat de invloed van posities die mogelijk verloren zijn, ontoegankelijk zijn of waarschijnlijk niet zullen deelnemen vermindert.
Bitcoin dat boven ongeveer $71.300 handelt betekent dat de gemiddelde munt in deze groep winstgevend blijft. Beleggers wier kostenbasis nabij ligt, kunnen weerstaan aan verkopen daaronder, wat het gebied helpt fungeren als steun wanneer de prijs terugkeert. Dat gedrag is niet gegarandeerd. Een aanhoudende beweging onder $71.300 zou meer actief aanbod onder water brengen, en als kopers er niet in slagen het niveau terug te veroveren, zouden beleggers die diepere verliezen proberen te voorkomen de voormalige steun kunnen omzetten in een verkoopbron.
$79.800 Is Waar het Herstel Verkopers Ontmoet
De kostenbasis van geïnvesteerd kapitaal nabij $79.800 vertegenwoordigt een andere groep. Op dat niveau keert een deel van het kapitaal dat momenteel met verlies wordt aangehouden naar break-even. Beleggers die op hogere prijzen kochten kunnen het herstel gebruiken om te verlaten zonder verlies te realiseren, terwijl recentere kopers ook winsten kunnen nemen in hetzelfde gebied. Die beslissingen kunnen aanbod nabij $79.800 toevoegen en helpen verklaren waarom Bitcoin moeite heeft gehad erdoorheen te avanceren.
Dit spreekt het dalende percentage verlieslatende outputs niet tegen. Hetzelfde herstel dat meer UTXO's terugbrengt naar winst, brengt ook eerder onder-water-houders dichter bij een exit. Bitcoin moet hun potentiële verkoop opnemen voordat de verbeterende onchain-structuur zich kan vertalen in een aanhoudende beweging omhoog.
Het Verliespercentage Kan Met de Prijs Keren
Het belangrijkste tegenargument zit in de UTXO-indicator zelf. De verbetering ervan is deels een gevolg van het herstel van Bitcoin: wanneer de prijs stijgt, schuiven outputs automatisch van verlies naar winst, en wanneer die daalt, keert dat proces om. De metric bevestigt daarom dat de omstandigheden zijn verbeterd, maar kan onafhankelijk niet aantonen of de vraag sterk genoeg is om die verbetering vast te houden. Het kostenbasisbereik en kapitaal dat de markt in- of uitgaat bieden de noodzakelijke tweede toets.
Recente kapitaalstromen zijn minder ondersteunend. Amerikaanse spot-Bitcoin-ETF's — beleggingsfondsen die Bitcoin direct aanhouden en op Amerikaanse beurzen verhandeld worden — registreerden ongeveer $450 miljoen aan netto opnames op 15 september, volgens SoSoValue-data, hun grootste dagelijkse uitstroom sinds juni. De opnames vonden plaats op de dag dat de CLARITY Act, een wetgevingsvoorstel over de crypto-marktstructuur dat zou verduidelijken welke Amerikaanse toezichthouders toezicht houden op handel in digitale activa, niet door de Senaat kwam, en een dag later verhoogde de Federal Reserve de rente met 25 basispunten. De timing bewijst niet dat een van beide gebeurtenissen de opnames veroorzaakte, maar beidewikkelingen scheppen een moeilijker klimaat voor risicogevoelige vraag.
Hogere rente kan speculatieve activa minder aantrekkelijk maken, hoewel Bitcoin niet identiek heeft gereageerd op elke verstrakkingsbeslissing. De eerdere reacties op renteverhogingen van de Federal Reserve waren afhankelijk van of de beleidswijziging al was ingeprijsd en welke signalen functionarissen daarna gaven.
De Volgende Terugval Toetst het Cyclusargument
Het bullish scenario vereist niet dat Bitcoin ononderbroken stijgt. Het vereist dat toekomstige dalingen het percentage verlieslatende outputs relatief beperkt laten terwijl de kostenbasis van het actieve aanbod blijft standhouden. Stabiliserende ETF-vraag zou aanvullend bewijs leveren dat de verbetering wordt gedragen door nieuw kapitaal in plaats van alleen koersherstel.
Het tegenovergestelde scenario zou sterker worden als Bitcoin onder zijn kostenbasis van het actieve aanbod bleef, het aandeel verlieslatende outputs scherp begon te stijgen en de kapitaalopnames aanhielden. Die combinatie zou laten zien dat het herstel er niet in was geslaagd houders te beschermen zodra de vraag verzwakte.
Crypto Dans metric suggereert dat Bitcoin niet langer hetzelfde niveau van wijdverbreid ongerealiseerd lijden kent als eerder in de neergang. Darkfosts bereik identificeert wat onopgelost blijft: de markt is voldoende hersteld om potentiële steun te creëren, maar nog niet genoeg om al het kapitaal op te nemen dat wacht om rond break-even te verlaten.
Dit artikel wordt uitsluitend ter informatie verstrekt en vormt geen financieel of beleggingsadvies. Onchain-indicatoren en historische marktpatronen garanderen geen toekomstige koersresultaten.

