Stablecoins zullen traditionele bankrails onttronen als nieuwe geldarchitectuur van Afrika, zeggen panelleden
Belangrijkste punten
- •Panelleden kozen stablecoins boven kaart- en banknetwerken voor toekomstige afwikkeling van facturen binnen Afrika.
- •Stablecointransacties worden naar voren geschoven vanwege hun lagere kosten, snellere verwerking en transparante blockchainregistratie.
- •Consumentenvertrouwen en het vermogen van de traditionele banksector om zich aan te passen blijven belangrijke obstakels voor bredere adoptie.
- •Toezichthouders staan onder druk om flexibele, gecoördineerde regels op te stellen voor uitgevers, exchanges en grensoverschrijdende transacties.
- •Nigeria gebruikt regulatory sandboxes en ontwikkelt een stablecoinraamwerk om betalingsstromen met digitale activa te beoordelen.
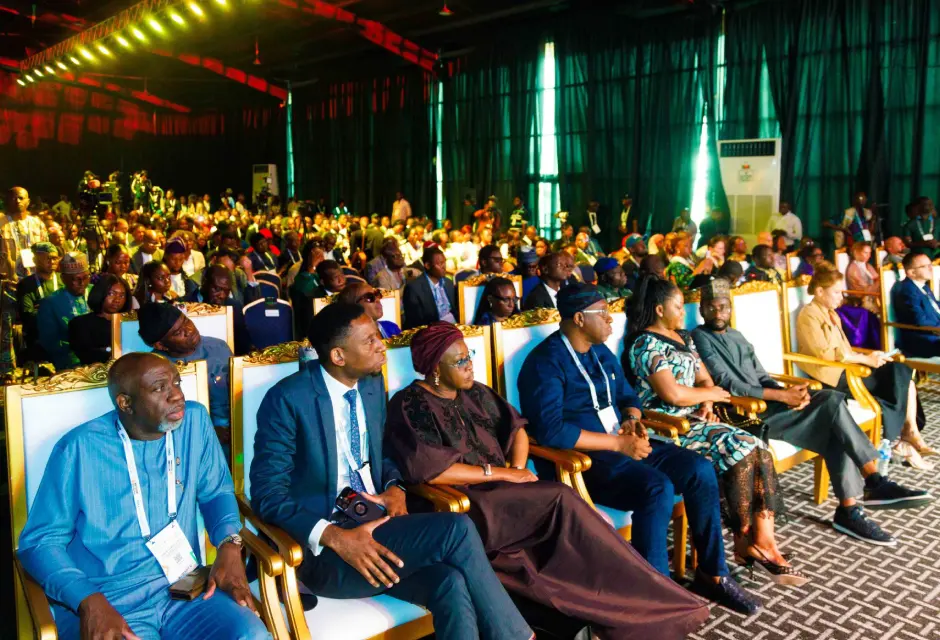
LAGOS — Tijdens het evenement GITEX Nigeria in Lagos op donderdag velde een panel van Afrikaanse fintechleiders een opvallend oordeel over de toekomst van grensoverschrijdende betalingen: alle panelleden op het podium wezen traditionele banknetwerken af en kozen stablecoins als de rail waarop Afrikaanse bedrijven over vijf jaar facturen zullen afwikkelen.
De vraag kwam van Temitayo Jaiyeola van TechCabal, die deze tijdens een panelsessie met de titel "Africa's Financial Reset: The New Architecture of Money, Markets and Movement" op het hoofdpodium van het evenement rechtstreeks aan de marktleiders voorlegde: zullen twee Afrikaanse bedrijven in verschillende landen over vijf jaar, wanneer zij een factuur via één rail afwikkelen, gebruikmaken van kaartnetwerken, bankrails of stablecoins? Het unanieme antwoord was: stablecoins.
De consensus weerspiegelt een diepere structurele verschuiving. De fysieke grenzen die het Afrikaanse continent doorkruisen, zijn altijd aanzienlijke handelsbarrières geweest, maar de financiële grenzen bleken nog hardnekkiger. Geld overmaken van een handelaar in Accra naar een leverancier in Lagos betekende decennialang een uitputtend doolhof van correspondentbanken, exorbitante kosten en bestraffende vertragingen. De financiële architectuur van het continent was gebouwd om kapitaal gescheiden te houden — en die architectuur stort nu in door de komst van stablecoins.
Daarvoor in de plaats ontstaat nieuwe middleware die niet afhankelijk is van de verouderde clearingprocessen die de handel binnen Afrika historisch hebben belemmerd. Deze verschuiving is geen theoretische voorspelling. Het is de directe realiteit voor miljoenen gebruikers en bedrijven die digitale activa als hun belangrijkste instrument voor monetaire waarde omarmen.
Snelheid en kosten sturen de omslag
Volgens Lasbery Oludimu, VP of Global Operations en MD bij Yellow Card, is de omslag naar digitale activa een organische reactie op frictie in de markt. Oludimu stelde dat de snelheid en lage kosten van stablecointransacties ze tot de onmiskenbare keuze voor bedrijven maken.
Yellow Card heeft zich al in de voorhoede van deze verschuiving geplaatst. Recente sectorrapporten benadrukken dat het bedrijf fundamentele infrastructuur voor grensoverschrijdende betalingen opbouwt en instrumenten zoals Fireblocks' Wallets-as-a-Service gebruikt om wallets voor multiparty computation op schaal te beveiligen. Hierdoor kunnen bedrijfs treasuryafdelingen valutarisico's beheersen en inefficiënte verouderde systemen omzeilen.
Moyo Sodipo, medeoprichter en COO van Busha, onderschreef dit standpunt en schetste een nabije toekomst waarin een Nigeriaanse handelaar een aan de naira gekoppelde stablecoin, zoals de cNGN, rechtstreeks kan omzetten in een stablecoin die aan de Zuid-Afrikaanse rand is gekoppeld. De transactie zou volledig op de blockchain worden afgewikkeld en een transparant auditspoor van begin tot eind opleveren dat toezichthouders eenvoudig kunnen controleren.
Sodipo merkte op dat stablecoins vandaag al als monetaire waarde functioneren. Gebruikers op platforms zoals Busha kunnen bij winkels beltegoed of boodschappen kopen met digitale activa, waarmee hun bruikbaarheid in het dagelijks leven wordt bevestigd.
Het vertrouwensgebrek en traditionele poortwachters
Als stablecoins een technologisch superieure oplossing bieden, waarom kiest de gemiddelde consument dan nog steeds standaard voor fiatvaluta? Unwana Esang, Vice President en Principal Consultant for Services Business Development bij Mastercard, gaf een directe diagnose: het is in wezen een vertrouwenskwestie. Zolang dat vertrouwen niet is gevestigd, zullen zelfs de meest elegante betaaloplossingen niet op schaal kunnen functioneren.
Om deze kloof te dichten, investeren internationale organisaties fors in cyberbeveiliging en stresstests van infrastructuur. Esang richtte zijn scherpste kritiek echter op traditionele financiële instellingen. Hij waarschuwde dat traditionele banken nog steeds vanuit een gevestigde machtspositie opereren en optreden als poortwachters in plaats van als partners binnen een ecosysteem. Deze terughoudendheid om zich aan te passen betekent dat traditionele financiële instellingen geleidelijk terrein verliezen aan niet-traditionele spelers die wendbaarder zijn en beter reageren op de behoeften van de markt. Volgens hem is een ingrijpende mentaliteitsverandering nodig om traditionele marktpartijen relevant te houden.
Een rijdend voertuig reguleren
De snelle adoptie van digitale activa plaatst toezichthouders voor een moeilijke opgave. Caleb Afaglo, President van de Chamber of Digital Asset and Blockchain Innovations Ghana, omschreef het huidige regelgevende moment als een poging om een rijdend voertuig te reguleren. Beleid dat via starre, meerjarige wettelijke besluiten wordt vastgelegd, schiet onvermijdelijk tekort zodra het is gedrukt — technologie ontwikkelt zich dagelijks, terwijl parlementen slechts met tussenpozen bijeenkomen.
Afaglo pleit voor brede wettelijke kaders die centrale banken en effectencommissies in staat stellen dynamische, voortdurend aanpasbare richtlijnen uit te vaardigen. Initiatieven zoals de African Continental Free Trade Area (AfCFTA) en het Pan-African Payment and Settlement System (PAPSS) zijn opgesteld om uniforme handel te bevorderen, maar dreigen opnieuw vast te lopen in dezelfde fiatknelpunten als zij er niet in slagen kaders voor digitale activa op elkaar af te stemmen. Als een handelaar in Accra niet vrijelijk waarde kan uitwisselen met een handelaar in Lagos omdat nationaal beleid sterk uiteenloopt, zal Afrika de inefficiënties van fiatbureaucratie simpelweg boven op digitale tokens reproduceren.
Nigeria's regelgevende herijking
Nigeria schept momenteel een precedent voor de rest van het continent. De Central Bank of Nigeria heeft haar houding tegenover digitale activa geleidelijk aangepast, en in de Payments System Vision 2025 werd specifiek gewezen op de noodzaak van een regelgevend kader voor stablecoins.
Oludimu prees de Nigeriaanse toezichthouders omdat zij zich richten op de daadwerkelijke functionaliteit van stablecoins als betaalmiddel, in plaats van ze uitsluitend als speculatieve tokens te behandelen. Door regulatory sandboxes op te zetten probeert de CBN te begrijpen hoe grensoverschrijdende stablecoinstromen het nationale monetaire beleid beïnvloeden voordat algemene beperkingen worden opgelegd.
Sodipo voegde daaraan toe dat verantwoordelijke marktpartijen al lange tijd rekening houden met dit toezicht. Vanaf de oprichting in 2018 hanteerde Busha Know Your Customer-protocollen van bankniveau — lang voordat er een formele verplichting bestond. Deze proactieve naleving zorgt ervoor dat marktpartijen, wanneer toezichthouders uiteindelijk aan tafel komen, klaarstaan om een veilige en transparante omgeving aan te tonen.
De weg vooruit
De panelleden zijn het erover eens dat de overgang naar een digitale, grensloze financiële architectuur onvermijdelijk is, maar dat volledige volwassenheid wel doelgerichte actie vereist. Het ecosysteem heeft geharmoniseerde standaarden nodig in de Afrikaanse vrijhandelszone, zodat digitale waarde zich net zo soepel kan verplaatsen als data.
De praktische test zal zijn of landen regels voor uitgevers van stablecoins, exchanges en grensoverschrijdende transacties op elkaar kunnen afstemmen zonder consumentenbescherming of toezicht te verzwakken. Deze onopgeloste vragen — naast de zorgen over vertrouwen die tijdens het panel naar voren kwamen — zullen bepalen in hoeverre de technologie verder komt dan afzonderlijke platforms en onderdeel wordt van de reguliere regionale handel.
Toen de panelleden werd gevraagd de toekomst van deze sector in één woord samen te vatten, gaven zij een duidelijke routekaart: Oludimu riep op tot samenwerking, Afaglo eiste eenheid, Sodipo benadrukte adoptie en Esang sloot af met interoperabiliteit.
Bron: TechNext24
