Waarom een 3x Bitcoin ETF geld kan verliezen, zelfs als Bitcoin vlak eindigt
Belangrijkste punten
- •Dagelijkse 3x Bitcoin ETF's resetten hun hefboompositie aan het einde van elke handelsdag, gericht op driemaal het dagrendement van Bitcoin in plaats van het rendement over langere aanhoudperiodes.
- •Volatiliteitsverval ontstaat doordat dagelijkse winsten en verliezen zich opstapelen op een veranderende totale activawaarde, waardoor een verlies kan laten zien zelfs wanneer de prijs van Bitcoin eindigt waar deze begon.
- •In een voorbeeld van twee dagen eindigde een 3x fonds dat 30% won en vervolgens 27,27% verloor meer dan 5% lager, ook al keerde Bitcoin terug naar zijn startprijs.
- •De goedkeuring door de SEC van de eerste Amerikaanse 3x Bitcoin ETF's heeft de toegang voor retailbeleggers uitgebreid, en Amerikaanse toezichthouders hebben herhaaldelijk gewaarschuwd dat het aanhouden van dergelijke fondsen langer dan één dag rendementen kan opleveren die sterk afwijken van de geadverteerde veelvoud.
- •Naast volatiliteitsverval kunnen kosten, dagelijkse leenkosten en tracking error de kloof tussen het werkelijke rendement van het fonds en driemaal de prestatie van Bitcoin vergroten.
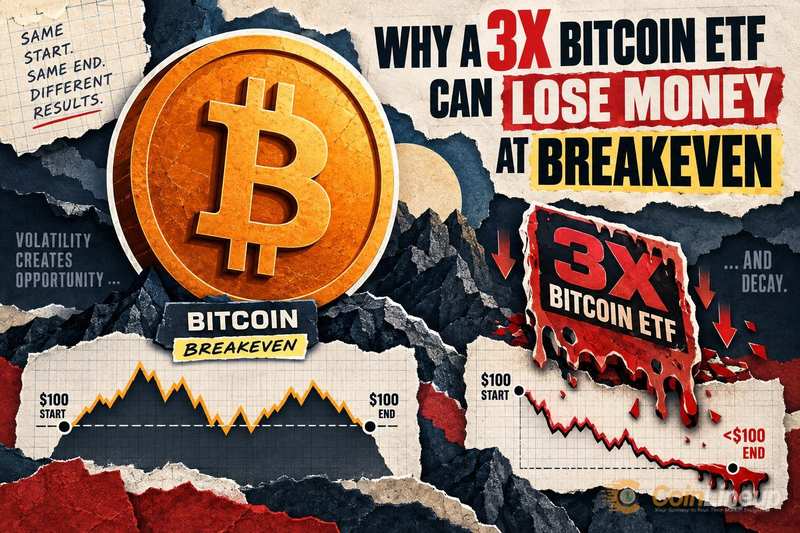
Een dagelijkse 3x Bitcoin ETF wordt vaak gepresenteerd als een eenvoudige weddenschap: stijgt Bitcoin op een dag met 10%, dan stijgt het fonds met 30%. Toch kunnen deze producten, omdat ze hun hefboomwerking elke handelsdag resetten, geld verliezen over een periode van meerdere dagen, zelfs wanneer de prijs van Bitcoin exact op hetzelfde punt eindigt waar deze begon. De kracht achter die uitkomst — volatiliteitsverval — is een van de minst begrepen risico's in crypto-investeren.
De kernmechanismen:
- Een dagelijkse 3x Bitcoin ETF reset zijn hefboompositie aan het einde van elke handelsdag, niet over weken of maanden.
- Wanneer Bitcoin op en neer beweegt zonder aanhoudende trend, creëert dagelijkse samenstelling een rem — volatiliteitsverval — die de waarde van het fonds doet krimpen, zelfs als de prijs van Bitcoin onveranderd blijft.
- Deze producten zijn handelsinstrumenten voor de korte termijn, geen vervanging voor directe Bitcoin-blootstelling over langere houdperiodes.
Het break-evenparadox: Bitcoin vlak, de 3x ETF in de min
Veel beleggers nemen aan dat een 3x gehefboomd fonds driemaal het rendement van Bitcoin levert over elke periode dat zij het aanhouden. Die aanname is onjuist. Een dagelijkse 3x ETF mik opemaal het dagrendement van Bitcoin en reset vervolgens zijn positie de volgende ochtend op basis van een nieuwe startwaarde.
Die dagelijkse reset is het cruciale detail. Over één dag werkt de wiskunde zoals geadverteerd. Maar over meerdere dagen met koersschommelingen is de volgorde van winsten en verliezen van groot belang, en de prijsvergelijking van begin- naar eindpunt van Bitcoin zegt vrijwel niets over wat het gehefboomde fonds in de tussentijd heeft gedaan.
De goedkeuring door de SEC van de eerste Amerikaanse 3x Bitcoin ETF's bracht deze producten naar een veel breder publiek van retailbeleggers. Omdat ETF's op gewone beleggersrekeningen verhandeld worden, net als elk beursgenoteerd aandeel, kunnen de nieuwe fondsen net zo gemakkelijk worden gekocht als een indexfonds — precies wat het de kleine lettertjes in hun prospectussen gemakkelijk maakt om over het hoofd te zien. Die bredere beschikbaarheid maakt het begrijpen van hun mechanismen belangrijker dan ooit, want de prospectus van het fonds — niet de tickernaam — bepaalt wat "3x" werkelijk betekent. Dagelijks herstelde gehefboomde fondsen hebben een lange staat van dienst in de Amerikaanse aandelenmarkten, en Amerikaanse toezichthouders hebben herhaaldelijk gewaarschuwd dat het aanhouden ervan langer dan één dag rendementen kan opleveren die sterk afwijken van de veelvoud in de naam van het fonds.
Hoe volatiliteitsverval een op-en-neer-pad in een verlies verandert
Een eenvoudig voorbeeld van twee dagen met ronde cijfers laat het effect zien. Stel dat Bitcoin begint op $100. Op dag 1 stijgt Bitcoin met 10% en bereikt $110, en de 3x ETF wint 30%, dus een investering van $100 groeit naar $130.
Op dag 2 daalt Bitcoin met 9,09% en keert terug naar vrijwel exact $100 (110 × 0,9091 = $100,00). De ETF daalt echter niet 30% vanaf $100. Het daalt 27,27% vanaf zijn nieuwe basis van $130 — een daling van $35,45 die de belegger met $94,55 achterlaat, een verlies van meer dan 5%, ook al eindigde Bitcoin waar het begon.
Dit is volatiliteitsverval, soms samengestelde rem of beta slippage genoemd. Elke dag componeert het fonds winsten en verliezen op een verschuivende totale activawa (NAV). Een grote stijgdag gevolgd door een grote dalingdag heft elkaar niet op, omdat de percentages op verschillende dollarbases worden toegepast. Grotere dagelijkse schommelingen veroorzaken grotere kloof tussen wat Bitcoin terugbracht en wat het gehefboomde fonds terugbracht. Zoals een analyse van het gedrag van gehefboomde ETF's toont, biedt het juist zitten over de richting van Bitcoin over een langere periode geen bescherming tegen deze padafhankelijke rem.
Padafhankelijkheid is de technische term voor dit effect: de volgorde en omvang van dagelijkse bewegingen, niet alleen de start- en eindprijzen, bepalen de uitkomst van het fonds. Bitcoin is een van de meest volatiele grote activa ter wereld. Periodes waarin het sterk in beide richtingen schommelt zonder netto vooruitgang zijn gebruikelijk, en dat zijn juist de omstandigheden die dagelijkse gehefboomde fondsen het hardst treffen.
Kosten, financieringskosten en trackingverschillen vergroten de kloof. Een 3x ETF moet lenen om zijn hefboomwerking te behouden, en dat lenen brengt dagelijkse kosten met zich mee die tegen de belegger inwerken, net als het volatiliteitsverval. De veelvoud "3x" in de naam houdt geen rekening met deze kosten.
De geschiedenis van Bitcoin kent episodes van steile, snelle dalingen, zoals toen Bitcoin onder $81.000 zakte te midden van crypto-liquidaties van meer dan $1 miljard. Een volatiele tweerichtingsmarkt van dat soort is de slechtst denkbare omgeving voor een dagelijks gehefboomd fonds dat dagen of weken wordt aangehouden.
Wat te controleren voordat u een 3x Bitcoin ETF aanhoudt
Voordat beleggers een dagelijkse 3x Bitcoin ETF kopen of blijven aanhouden, kunnen ze een checklist doorlopen. Dit zijn geen voorspellingen over de richting van Bitcoin; het zijn structurele kenmerken van het product die het rendement beïnvloeden, ongeacht in welke richting Bitcoin beweegt.
- Dagelijkse reset bevestigd: Lees de prospectus of factsheet van het fonds en bevestig dat de hefboomwerking dagelijks reset, niet maandelijks of voor een vaste termijn. De meeste gehefboomde crypto-ETF's die momenteel in de VS beschikbaar zijn, resetten dagelijks.
- Houdperiode: Deze producten zijn ontworpen voor korte aanhoudperiodes, vaak een enkele dag. Hoe langer een positie wordt aangehouden in volatiele, trendloze markten, hoe meer volatiliteitsverval zich opstapelt.
- Gerealiseerde volatiliteit: De dagelijkse koersschommelingen van Bitcoin bepalen direct devang van de samengestelde rem; hogere volatiliteit betekent groter verval. Controleer recente dagelijkse bewegingsgroottes, niet alleen de 30-daagse trend.
- Kosten en financieringskosten: De expense ratio is slechts een deel van de kosten. Dagelijkse swap- of futuresfinanciering voegt een leenkost toe die het fonds continu betaalt. Bekijk de openbaarmaking van totale kosten in het toezichtskader van de SEC voor gehefboomde ETF's.
- Liquiditeit en tracking error: Een dunne markt in de onderliggende futures of swaps kan ertoe leiden dat het werkelijke dagrendement van het fonds afwijkt van de beoogde 3x veelvoud. Vergelijk de dagrendementen van het fonds met driemaal de dagelijkse bewegingen van Bitcoin over de afgelopen maand.
De duidelijkste praktische regel is deze: beoordeel het volledige rendementenpad, niet alleen het eindpunt van Bitcoin. Een fonds dat dezelfde week op dezelfde prijs begon en eindigde, kan een pijnlijke rondreis hebben gemaakt die de gehefboomde belegger echt geld heeft gekost. Beleggers die langdurige Bitcoin-blootstelling willen zonder deze rem, zouden directeigendom van Bitcoin of een spot moeten overwegen — en het twee naast elkaar aanhouden gedurende dezelfde volatiele periode is de meest directe manier om te zien hoe verschillend een padafhankelijk fonds zich gedraagt. Nu meer gehefboomde cryptoproducten de markt bereiken, verdient elke nieuwe ticker dezelfde prospectus-eerst beoordeling.
Ter context: de jaarwinst van Bitcoin van 84,2% in één gemeten periode leek indrukwekkend op basis van begin- naar eindpunt, maar het pad omvatte talrijke scherpe omkeringen. Een gehefboomd fonds dat datzelfde pad berijd zou hebben, zou veel minder hebben opgeleverd dan de naïeve 3x veelvoud, en in sommige subperiodes zou het zelfs slechter hebben gepresteerd dan een eenvoudige ongehefboomde positie. De productmechanismen, niet de richting, bepalen de uitkomst.
Disclaimer: Dit artikel is uitsluitend voor informatieve doeleinden en vormt geen financieel of beleggingsadvies. Cryptocurrency- en digitale activamarkten brengen aanzienlijke risico's met zich mee. Doe altijd uw eigen onderzoek voordat u beslissingen neemt.

