24/7 handelen betekent niet 24/7 liquiditeit: wat markten die altijd open zijn echt veranderen
Belangrijkste punten
- •Handelen gedurende de hele dag verschilt van 24/7 liquiditeit, die afhankelijk is van actieve market makers, diepte van het orderboek en betrouwbare referentieprijzen, niet alleen van het feit dat een platform open blijft.
- •Perpetuals die altijd beschikbaar zijn kunnen prijsontdekking naar dunne periodes buiten de normale handelstijden verplaatsen. Verschillen tussen de laatste prijs en de markprijs kunnen de berekening van ongerealiseerde winst, onderhoudsmarge en liquidatie beïnvloeden.
- •Overgangen tussen sessies, weekends en feestdagen kunnen abrupte veranderingen in spreads, prijsgaten en funding veroorzaken zonder technische storing. De positiegrootte moet daarom aansluiten bij de diepte die in de relevante sessie beschikbaar is.
- •Leverage maakt dunne uren duurder: bredere spreads, prijsgaten en updates van de markprijs kunnen uitstapkosten verhogen en gedwongen verminderingen veroorzaken. Noch cross-margin noch isolated margin lost een gebrek aan liquiditeit op.
- •edgeX biedt orderboek-perpetuals voor crypto, Amerikaanse aandelen, grondstoffen en FX, met margin en afwikkeling in USDC via Arc. De lancering van het Arc-mainnet staat gepland voor 16 september 2026, naast aangekondigde plannen voor nieuwe FX-perpetuals.
Snel antwoord
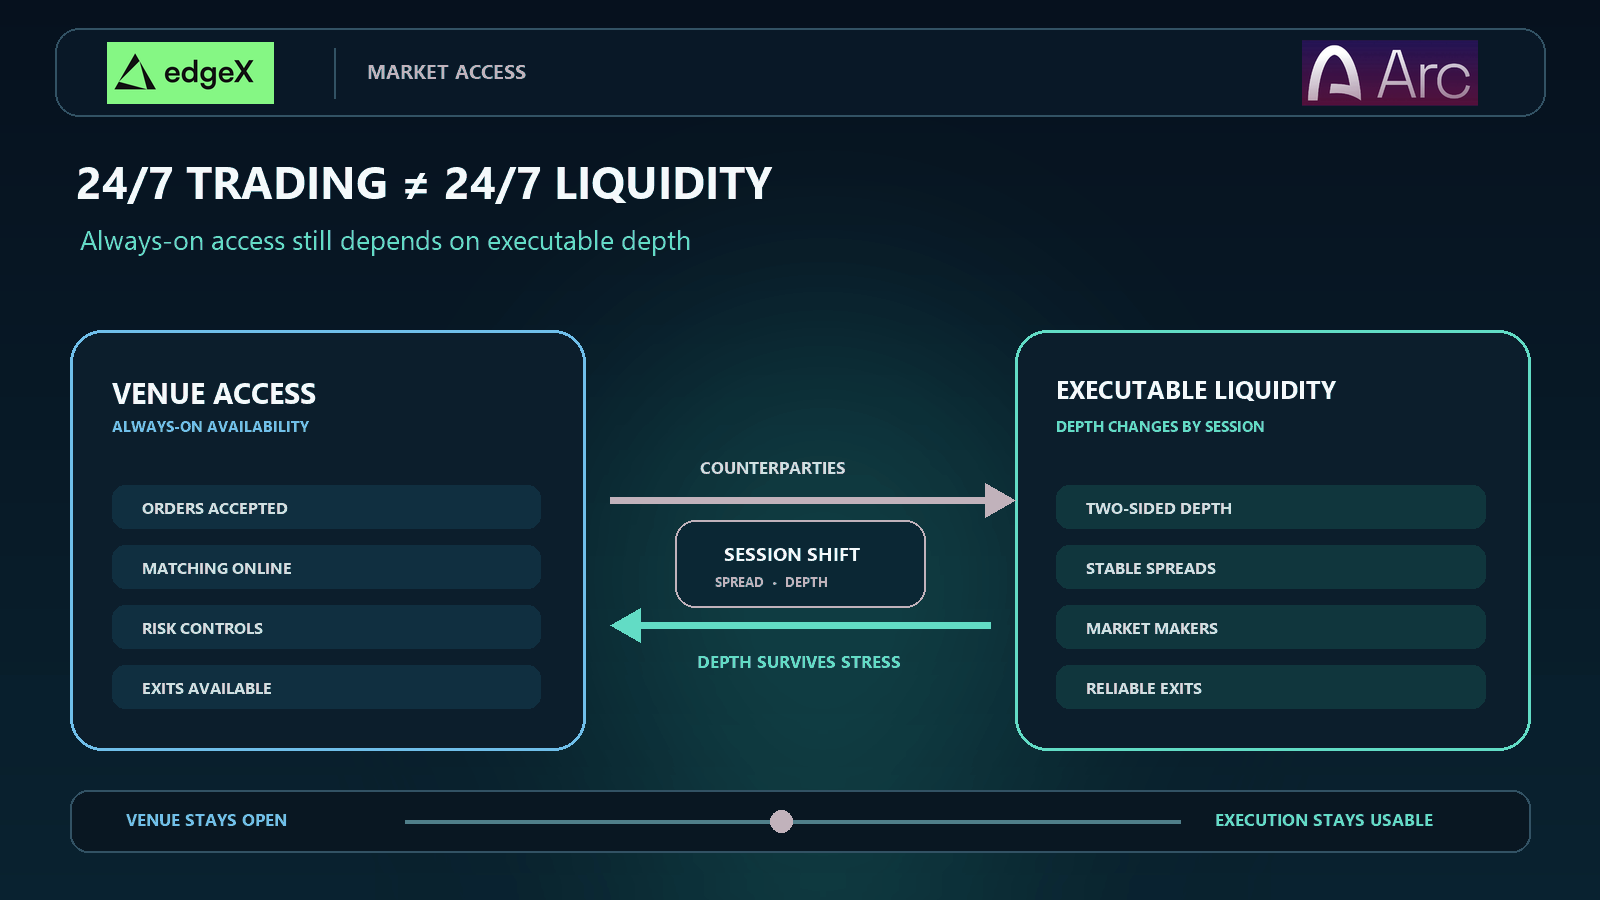
24/7 handelen betekent dat een handelsplatform buiten de traditionele handelstijden orders kan blijven accepteren en matchen. 24/7 liquiditeit betekent dat handelaren nog steeds posities van betekenis kunnen verhandelen tegen voorspelbare prijzen, met voldoende diepte aan beide zijden van de markt. Het eerste garandeert het tweede niet. Liquiditeit hangt af van actieve tegenpartijen, de voorraad van market makers, referentieprijzen, risicolimieten, prikkels en betrouwbare operationele processen.
Markten die altijd open zijn kunnen de toegang verbeteren en ervoor zorgen dat nieuwe informatie sneller in prijzen wordt verwerkt. Ze kunnen prijsontdekking ook verplaatsen naar dunnere periodes, slippage vergroten en handelaren met leverage blootstellen aan bredere markeringen en snellere liquidaties. De nuttige vraag is niet of de markt open is. Het gaat erom of de markt uitvoerbaar blijft wanneer de omstandigheden veranderen.
Beschikbaarheid en liquiditeit zijn verschillende producten
De beschikbaarheid van een handelsplatform beschrijft of de systemen beschikbaar zijn om opdrachten te ontvangen. Liquiditeit beschrijft wat er gebeurt wanneer een handelaar die opdrachten probeert uit te voeren. Een werkend orderformulier kan samengaan met een dun orderboek, een brede spread, verouderde indexgegevens of een opnamewachtrij.
Dit onderscheid is belangrijk omdat “24/7” een claim over beschikbaarheid is, geen garantie voor diepte. Een perpetual die altijd open is kan een laatste prijs tonen terwijl slechts een kleine hoeveelheid rond die prijs kan worden verhandeld. Een marktorder die er bovenaan het orderboek redelijk uitziet, kan meerdere prijsniveaus doorkruisen zodra de werkelijke omvang ervan wordt meegerekend.
De spread is slechts het eerste signaal
De beste bied- en laatprijs tonen de kosten van een kleine onmiddellijke transactie. Ze tonen niet hoeveel omvang er achter die koersen beschikbaar is of of de koersen blijven staan wanneer een order arriveert. Handelaren moeten de genoteerde spread vergelijken met de gerealiseerde uitvoering, de slippage voor de beoogde omvang inschatten en controleren of de diepte na een uitvoering wordt aangevuld.
Getoonde liquiditeit kan ook voorwaardelijk zijn. Market makers kunnen onder normale omstandigheden krappe koersen noteren en hun voorraad terugtrekken wanneer de volatiliteit stijgt, de index onzeker wordt of funding eenzijdig wordt. Een markt kan er daardoor in een momentopname liquide uitzien en moeilijk te verlaten worden op het moment dat liquiditeit het belangrijkst is.
| Maatstaf | Wat het een handelaar vertelt | Wat het niet bewijst |
|---|---|---|
| Beschikbaarheid | Het handelsplatform kan verzoeken ontvangen en verwerken | Dat omvangrijke posities kunnen worden uitgevoerd |
| Volume | Hoeveel activiteit is geregistreerd | Dat de activiteit divers of goedkoop was |
| Spread | De onmiddellijke kosten rond de beste koers | Dat diepere niveaus beschikbaar zijn |
| Diepte van het orderboek | Potentiële omvang rond de referentieprijs | Dat koersen tijdens stress blijven staan |
| Open interest | De hoeveelheid uitstaande blootstelling | Dat posities zonder impact kunnen worden gesloten |
| Funding | De overdracht die nodig is om longs en shorts op elkaar af te stemmen | Dat de markt evenwichtige liquiditeit heeft |
Markten die altijd open zijn verplaatsen prijsontdekking
Traditionele markten concentreren deelname in regionale sessies. Aziatische, Europese en Amerikaanse handelstijden brengen verschillende banken, fondsen, ondernemingen, market makers en nieuwsbronnen met zich mee. Een onchain-platform kan tussen die sessies open blijven, maar de samenstelling van de deelnemers verandert nog steeds.
Wanneer een belangrijke aankondiging tijdens een dunne periode binnenkomt, kan een perpetual die altijd open is de eerste plaats worden waar handelaren de nieuwe informatie tot uitdrukking brengen. Dat kan waardevol zijn: prijzen hoeven niet te wachten tot een conventioneel platform opnieuw opent. Het kan ook kwetsbaar zijn, omdat de eerste prijs kan worden gevormd door minder accounts met minder voorraad en minder betrouwbare referentieliquiditeit.
Prijsontdekking buiten de handelstijden vereist veerkrachtige referenties
Een index- of markprijs kan helpen voorkomen dat een dun orderboek de enige bron van liquidatiewaarden wordt. Maar de index heeft zijn eigen operationele aannames. Handelaren moeten weten welke bronnen bijdragen, hoe vaak ze worden bijgewerkt, hoe uitschieters worden gefilterd en wat er gebeurt wanneer een bron verouderd of niet beschikbaar is.
De laatst verhandelde prijs en de markprijs kunnen uiteenlopen. Die afwijking is niet automatisch een fout, maar verandert de prijs waartegen ongerealiseerde winst, onderhoudsmarge en liquidatie worden berekend. Een handelaar die alleen naar de grafiek kijkt, kan missen dat de risico-engine zich tegen de positie beweegt.
Weekend- en feestdagomstandigheden verdienen een afzonderlijke analyse. Referentiemarkten kunnen gesloten zijn, bankliquiditeit kan afnemen en market makers kunnen kleinere voorraden aanhouden. De perpetual blijft verhandelbaar, maar de relatie met de referentie kan sterker afhankelijk worden van funding, de indexmethodologie en een klein aantal actieve deelnemers.
Overgangen tussen sessies creëren liquiditeitsgaten
Liquiditeit schakelt niet op één universeel tijdstip aan of uit. Ze neemt toe wanneer deelnemers een regio binnenkomen, overlapt wanneer sessies elkaar ontmoeten en neemt af wanneer risicodesks sluiten. Een platform dat altijd open is, neemt deze patronen over, ook wanneer zijn matching-engine nooit stopt.
De overgang tussen sessies kan belangrijker zijn dan de rustige periode zelf. Een nieuwe groep market makers kan de voorraad opnieuw waarderen, reageren op een andere referentiemarkt of een prijs corrigeren die tijdens een dunne periode tot stand kwam. Handelaren kunnen abrupte veranderingen in spreads, prijsgaten en funding zien zonder dat er een technische storing optreedt.
Een wereldwijde markt vereist lokaal risicobewustzijn
Hetzelfde contract kan in verschillende tijdzones verschillende informatie bevatten. Blootstelling aan JPY kan reageren op Aziatische gegevens, Amerikaanse rentes of beleidskoppen. Blootstelling aan grondstoffen kan reageren op voorraad- of geopolitiek nieuws terwijl de ene regio actief is en een andere slaapt. Een handelaar moet weten welke referentiemarkten open zijn en welke slechts door een derivaat worden vertegenwoordigd.
Een product dat altijd open is verandert daardoor de timing van risicobeheer. Stoporders, reduce-only-orders en overdrachten van onderpand kunnen nodig zijn tijdens periodes waarin de voorkeurstegenpartijen van de handelaar afwezig zijn. De positiegrootte moet aansluiten bij de beschikbare diepte in de relevante sessie, niet bij het diepste orderboek dat eerder op de dag zichtbaar was.
Market makers bepalen of toegang uitvoerbaar is
Market makers zetten toegang tot een handelsplatform om in verhandelbare prijzen aan beide zijden van de markt. Ze zetten kapitaal in, beheren hun voorraad, dekken risico elders af en prijzen het risico dat een koers wordt geraakt voordat de markt beweegt. Een nieuw platform kan aandacht trekken zonder al over voldoende market-makingcapaciteit te beschikken om consistente diepte te ondersteunen.
Prikkels kunnen de getoonde activiteit verhogen, maar ze creëren niet automatisch duurzame liquiditeit. Handelaren moeten testen of koersen blijven staan nadat prikkels veranderen, of meerdere onafhankelijke deelnemers aan beide zijden noteren en of de diepte volatiliteit doorstaat. Geconcentreerde activiteit kan een hoog volume opleveren en de markt toch kwetsbaar maken wanneer één deelnemer zijn risico vermindert.
Volume heeft context nodig
Eén volumecijfer kan organische handel, door prikkels gedreven omzet, kortstondige arbitrage of herhaalde activiteit van een kleine groep niet van elkaar onderscheiden. Combineer volume met de effectieve spread, prijsimpact, diepte bij een realistische omvang, de duur van koersnoteringen en de mogelijkheid om tijdens snelle markten uit te stappen.
Open interest biedt nog een waarschuwing. Een groeiend open interest kan adoptie tonen, maar ook dat leverage zich sneller opstapelt dan uitstapliquiditeit. Funding die sterk eenzijdig blijft, kan wijzen op overvolle posities. Dit zijn geen automatische signalen van falen, maar ze zouden de positiegrootte en stresstest-aannames moeten beïnvloeden.
| Vraag | Positief bewijs | Waarschuwingssignaal |
|---|---|---|
| Wie levert de koersen? | Meerdere deelnemers blijven actief gedurende verschillende sessies | Diepte verdwijnt wanneer één account zich terugtrekt |
| Kan de omvang worden uitgevoerd? | Slippage blijft meetbaar bij de beoogde omvang | Kleine orders bewegen de markt aanzienlijk |
| Blijft de liquiditeit bestaan? | Activiteit blijft bestaan na prikkels of aandacht bij de lancering | Volume valt weg wanneer beloningen afnemen |
| Hoe gedraagt funding zich? | Funding reageert zonder het verwachte rendement te domineren | Aanhoudende extremen of onverklaarde sprongen |
| Kunnen handelaren uitstappen? | Reduce-only- en opnamekanalen blijven bruikbaar | Posities met leverage blijven open tijdens toegangsproblemen |
Leverage maakt dunne uren duurder
Leverage maakt van een verandering in liquiditeit een gebeurtenis op accountniveau. Een bredere spread kan de kosten van openen of sluiten verhogen. Een prijsgat kan het eigen vermogen door een onderhoudsdrempel bewegen. Een update van de markprijs kan een gedwongen positievermindering veroorzaken, zelfs als de laatste transactie op het platform minder extreem lijkt.
Voordat ze een positie met leverage openen, moeten handelaren meer modelleren dan alleen een richtingdoel voor de prijs. Schat de uitstapkosten bij verschillende dieptes, neem funding en kosten mee, bepaal de liquidatieprijs volgens de markmethodologie van het platform en test wat er gebeurt als het orderboek half zo diep wordt. De relevante vraag is of het account het traject kan doorstaan, niet alleen of de uiteindelijke visie juist is.
Cross-margin kan kapitaal efficiënter maken, maar maakt het ook mogelijk dat één positie in een dunne markt onderpand verbruikt dat andere posities ondersteunt. Isolated margin kan de schade beperken, maar kan eerder liquideren. Geen van beide modi lost een gebrek aan liquiditeit op. Ze veranderen alleen hoe verliezen het account bereiken.
Systemen die 24/7 werken hebben geplande degradatie nodig
Continue werking betekent niet dat elke dienst tijdens elk incident volledig actief moet blijven. Een geloofwaardig platform bepaalt hoe het zich gedraagt wanneer een index verouderd is, een chain overbelast raakt, een API niet beschikbaar is of market makers niet normaal kunnen noteren.
Nuttige maatregelen zijn onder meer een alleen-annulerenmodus, verlaagde positielimieten, ruimere risicobuffers, pauzes per markt, vertraagde opnames en een duidelijke behandeling van funding en liquidaties tijdens een incident. De overgang moet consequent worden aangekondigd, met tijdstempels worden vastgelegd en alleen onder vastgelegde voorwaarden omkeerbaar zijn.
Een storing in de handelsinterface is niet hetzelfde als een storing in de afwikkeling. Als orders kunnen worden gematcht maar stortingen of opnames niet kunnen worden voltooid, kunnen verplichtingen groeien terwijl onderpand moeilijker te verplaatsen wordt. Als afwikkeling beschikbaar is maar het orderboek niet goed functioneert, hebben handelaren mogelijk een manier nodig om blootstelling te annuleren of te verminderen zonder nieuw risico aan te gaan.
Operationele transparantie maakt deel uit van liquiditeit. Handelaren moeten kunnen vaststellen welke diensten zijn getroffen, welke marktmodus actief is, welke overdrachten in behandeling zijn en welke herstelstappen worden genomen. Een gedocumenteerde alternatieve API of noodprocedure kan belangrijker zijn dan een hoog percentage beschikbaarheid.
Een markt die altijd open is evalueren
Evalueer de markt tijdens normale en stressperiodes. Noteer de spread en diepte voor de omvang die je daadwerkelijk zou verhandelen tijdens elke regionale sessie, in het weekend, rond belangrijke aankondigingen en tijdens funding-resetmomenten. Vergelijk genoteerde prijzen met gerealiseerde uitvoeringen en markprijzen.
Controleer het contract zelf: indexbronnen, markmethodologie, tickgrootte, fundinginterval, leverage-limieten, liquidatiekosten, verzekeringsregelingen en het gedrag van reduce-only-orders. Controleer daarna de operationele laag: stortingen, opnames, API-limieten, statuscommunicatie en incidentmaatregelen.
Het nuttigste bewijs is herhaalbaar. Eén indrukwekkende momentopname op de lanceringsdag kan geen duurzame liquiditeit aantonen. Een kleinere markt die diepte aan beide zijden, voorspelbare funding en betrouwbare uitstapmogelijkheden behoudt, kan nuttiger zijn dan een grotere markt waarvan het volume onder stress verdwijnt.
Samenvatting voor beleggers
Markten die altijd open zijn breiden de uren uit waarin handelaren kunnen handelen, maar ook de uren waarin dunne liquiditeit de prijs, funding en liquidatie kan beïnvloeden. Het centrale onderscheid is dat tussen toegang tot een platform en toegang tot betrouwbare tegenpartijen.
Beleggers moeten de volledige keten beoordelen: de kwaliteit van referentieprijzen, de dekking door market makers, de diepte per sessie, slippage, funding, open interest, marginregels, afwikkeling en herstel na storingen. Volume en beschikbaarheid zijn input voor die analyse, geen vervanging ervan.
Belangrijkste conclusie
24/7 handelen verandert wanneer een markt informatie kan verwerken en wanneer een handelaar kan reageren. Het garandeert niet dat op elk uur een eerlijke prijs, een diep orderboek of een betrouwbare uitstap beschikbaar is.
De sterkste markten die altijd open zijn maken hun dunne periodes zichtbaar, publiceren duidelijke risicocontroles en houden afwikkeling en positiebeheer betrouwbaar wanneer de omstandigheden verslechteren. Handelaren moeten posities afstemmen op de liquiditeit die bestaat wanneer ze moeten uitstappen, niet op de liquiditeit die zichtbaar was toen ze instapten.
Handel in perpetual-markten op edgeX met Arc Settlement
Laat je USDC werken binnen een marktlaag die is gebouwd voor actieve handelaren. edgeX brengt een orderboekervaring naar perpetual-markten voor crypto, Amerikaanse aandelen, grondstoffen en FX, waarbij het whitepaper de uitvoeringsstack achter het platform beschrijft. Arc is ontworpen om de stablecoin-native afwikkelingsomgeving daaronder te bieden. De aangekondigde integratie is ontworpen om margin en afwikkeling in native USDC te houden, zodat de handelsworkflow en het afwikkelingsactivum samenwerken in plaats van over niet-verbonden systemen te worden gesplitst.
Klaar om verder te handelen dan één markt? Ontdek edgeX om het platform en de beschikbare perpetual-markten te vinden. Voor het Arc-specifieke traject kun je edgeX op Arc bekijken en de aangekondigde uitrol volgen. edgeX heeft plannen aangekondigd voor nieuwe FX-perpetuals naast de bestaande markten, met de lancering van het Arc-mainnet gepland voor 16 september 2026. Beschikbaarheid, markten en lanceringsdetails kunnen veranderen.
Perpetuals zijn bedoeld voor handelaren die flexibele, altijd beschikbare markttoegang willen, maar het zijn geen passieve producten. Leverage, fundingtarieven, oracle-ontwerp, liquiditeit en liquidatie kunnen allemaal de resultaten beïnvloeden. Bekijk de productvoorwaarden en risicocontroles voordat je handelt.
Veelgestelde vragen
Betekent 24/7 handelen dat liquiditeit altijd beschikbaar is?
Nee. Een platform kan open blijven terwijl spreads breder worden, de diepte afneemt, market makers de omvang verminderen en uitvoeringskosten stijgen. Controleer de uitvoerbare diepte en gerealiseerde slippage tijdens de uren waarin je verwacht te handelen.
Waarom kan een perpetual worden verhandeld wanneer de onderliggende markt gesloten is?
Een perpetual is een derivaat dat kan blijven handelen tegen een index of markmethodologie zonder fysieke levering op een vaste afloopdatum. De prijs kan blijven bewegen wanneer de referentiemarkt gesloten is, maar de kwaliteit van die prijs hangt af van deelnemers, funding en het indexontwerp.
Wat is het verschil tussen de laatste prijs en de markprijs?
De laatste prijs is de meest recente transactie op het platform. De markprijs is een referentie voor risicobeheer die wordt gebruikt voor ongerealiseerde winst, margin en liquidatie. Een platform moet uitleggen hoe het de markprijs berekent en hoe het omgaat met verouderde of tegenstrijdige gegevens.
Is een hoog volume bewijs van sterke liquiditeit?
Nee. Volume kan voortkomen uit prikkels, een klein aantal accounts of snelle omzet. Vergelijk het met spread, diepte, prijsimpact, de aanhoudendheid van koersen, funding en de mogelijkheid om onder stress uit te stappen.
Wat moeten handelaren controleren voordat ze een markt gebruiken die altijd open is?
Bekijk de index- en markmethodologie, contractspecificaties, funding, margin- en liquidatieregels, diepte bij de beoogde omvang, opnameroutes, API-toegang en de procedures van het platform voor alleen annuleren en incidenten.

