Termijn-spreads 10 jaar minus 3 maanden stijgen in Frankrijk en Italië; VK stijgt tot september
Belangrijkste punten
- •Een Econbrowser-bericht van 14 november toont de termijn-spread tussen 10-jarige en 3-maands staatsobligaties voor Canada, Frankrijk, Duitsland, Italië en het Verenigd Koninkrijk op basis van OECD-gegevens.
- •De termijn-spreads in Frankrijk en Italië stegen in oktober, terwijl de spread in het Verenigd Koninkrijk tot en met september steeg.
- •Volgens Chinn en Ferrara (2026) was de termijn-spread historisch gezien een betere voorspeller van recessies voor Canada en Duitsland dan voor de andere onderzochte landen.
- •Het bericht benadrukt dat de prijzen van 5-jarige credit default swaps wijzen op een aanzienlijk souverein wanbetalingsrisico in Frankrijk en Italië, waardoor CDS-prijzen noodzakelijk zijn als controlemiddel bij de interpretatie van hun langetermijnrentes.
- •De OECD houdt op gestandaardiseerde basis statistieken bij over de langetermijnrente van lidstaten, zodat rentecurves op gelijkwaardige wijze over landsgrenzen heen kunnen worden vergeleken.
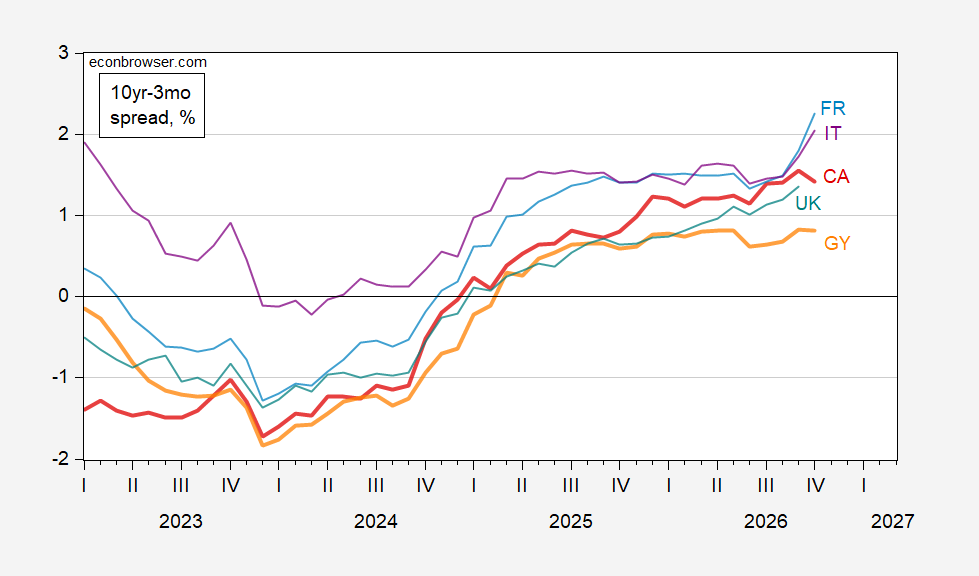
Een bericht van 14 november op de economische blog Econbrowser onderzoekt de termijn-spread tussen 10-jarige en 3-maands staatsobligaties in vijf ontwikkelde economieën en meldt dat de spreads in Frankrijk en Italië in oktober stegen, terwijl de spread in het Verenigd Koninkrijk tot en met september steeg.
Figuur 1 in het bericht toont de termijn-spread tussen 10 jaar en 3 maanden staatsobligaties voor Canada (rood), Frankrijk (lichtblauw), Duitsland (oranje), Italië (paars) en het VK (groenblauw), allemaal uitgedrukt in procenten. De gegevens zijn afkomstig van de Organisatie voor Economische Samenwerking en Ontwikkeling (OECD), een in Parijs gevestigde intergouvernementele organisatie die op gestandaardiseerde basis statistieken bijhoudt over de langetermijnrente van lidstaten, zodat rentecurves op gelijkwaardige wijze over landsgrenzen heen kunnen worden vergeleken.
De termijn-spread — het verschil tussen de langetermijn- en kortetermijnrente voor staatsleningen — behoort tot de meest gevolgde indicatoren in de conjunctuuranalyse, aangezien inversies van de rentecurve, waarbij kortetermijnrentes hoger zijn dan langetermijnrentes, historisch gezien aan recessies voorafgingen in een aantal ontwikkelde economieën. Binnen dit kader betekent een stijgende waarde dat het verschil tussen de twee looptijden groter wordt; een inversie verwijst daarentegen naar het feit dat het verschil zelf negatief wordt. Zoals het bericht echter opmerkt, is de staat van dienst van de indicator ongelijkmatig per land: historisch gezien functioneerde deze termijn-spread als voorspeller van recessies beter voor Canada en Duitsland, zoals besproken in Chinn en Ferrara (2026), beschikbaar hier.
Het bericht wijst ook op een methodologische kanttekening. In de conjunctuuranalyse wordt doorgaans aangenomen dat het wanbetalingsrisico constant of vrijwel nul is; voor Frankrijk en Italië lijkt dat onwaarschijnlijk, zoals blijkt uit de 5-jarige credit default swaps (CDS). Waar het souvereine wanbetalingsrisico aanzienlijk is, kunnen langetermijnrentes zowel het waargenomen kredietrisico weerspiegelen als de macro-economische omstandigheden die de spread beoogt te meten — reden waarom het bericht CDS-prijzen aanhaalt als het relevante controlemiddel voor die twee markten. CDS-prijzen weerspiegelen de inschatting door de markt van het wanbetalingsrisico van een souvereine leningnemer, waarbij de looptijd van vijf jaar als standaardmaatstaf geldt. De bron voor de CDS-gegevens is Investing.com.
Voor lezers die de indicator volgen, zijn de datasets die het bericht als referentiepunten aanwijst — de OECD-reeks langetermijnrentes en de aangehaalde CDS-prijzen — de instrumenten om in de gaten te houden naarmate nieuwe waarnemingen de Oktober- en septembercijfers aanvullen. Het oorspronkelijke bericht is beschikbaar op Econbrowser: Some 10yr-3mo Spreads in October.

