投資家が次の大型IPOを急いで買うべきではない理由
重要ポイント
- •1980年以降の米国IPOの初日リターンは平均で約18%から19%だが、その利益の大半は公募価格で株式を割り当てられた投資家に帰属する。
- •取引開始後に買う投資家は、見出しのIPO上昇幅よりはるかに小さい利益しか得られない可能性がある。大型案件の割り当ては限られ、弱い案件は入手しやすいからだ。
- •新規上場企業は、上場後の最初の数年間に同業他社を下回る傾向があり、その弱さは小型で赤字の発行体に集中している。
- •ロックアップ解除は、新規上場株を見直す有用なタイミングとなり得る。市場に入る株式数が増える一方で需要が増えなければ、株価には下押し圧力がかかる。
- •本稿は、ベンチャーのリターンが最も早く、最もリスクの高い資金調達ラウンドに偏っているため、プライベート市場が公開市場より自動的に優れているわけではないと指摘する。
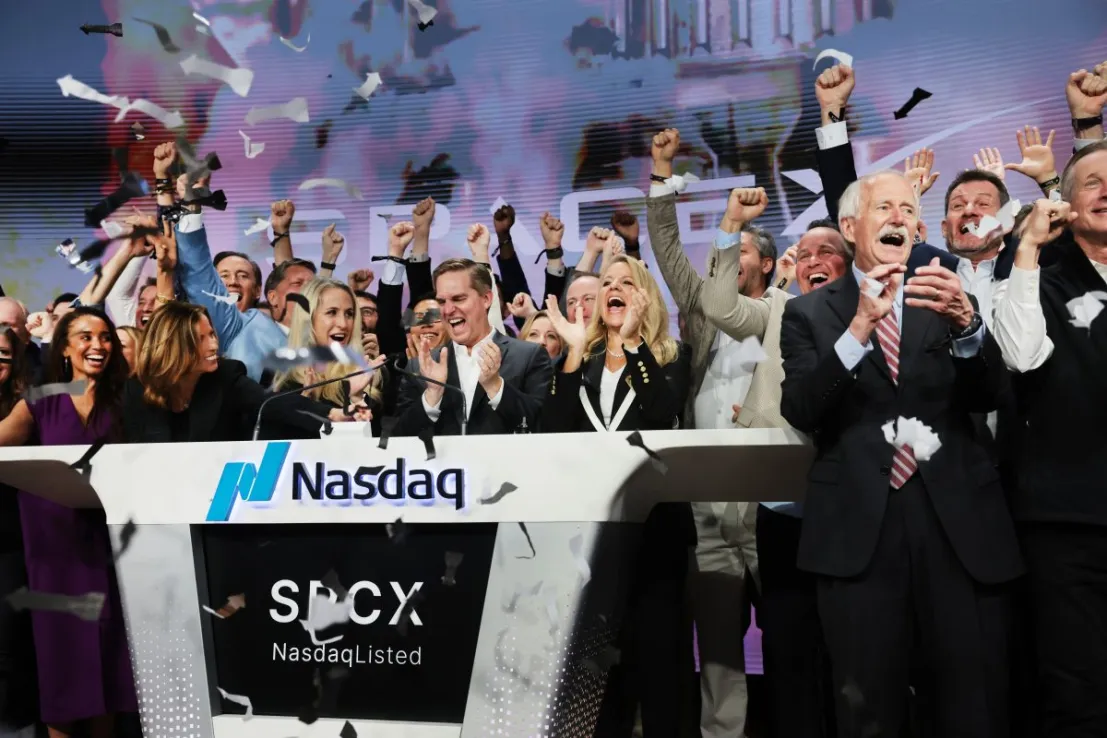
IPOは投資家を熱狂させるが、証拠はむしろより慎重に見るべきことを示していると Yves Bonzon は書く。
初回公開株(IPO)ほど大きな興奮を生む金融イベントはほとんどない。しかし歴史は、それらを慎重に見るべきだと示している。IPO投資について数十年にわたる実証研究を俯瞰すると、その証拠は驚くほど一貫しており、なおかつ冷ややかだ。
よく知られた最初の特徴はIPOのアンダープライシングだ。University of Florida の Jay Ritter がまとめた最新データによると、米国IPOは1980年以降、初日のリターンが平均で約18%から19%となっている。しかしこの「置いてきぼりになった利益」の大部分は、公募価格で割り当てを受ける投資家、通常は引受シンジケートに結びついた機関投資家に帰属し、株式の取引が始まってから買う投資家には渡らない。
割り当てを受けられたとしても、投資成功が保証されるわけではない。大型案件の割り当ては厳しく配分される一方、弱い案件は通常、比較的容易に手に入る。これが典型的な勝者の呪いである。その結果、IPOに無差別に申し込む投資戦略は、IPO研究で報告される見出しの初日上昇率よりもはるかに低いリターンしか得られないはずだ。市場を外から見ている投資家にとって、この違いは重要だ。なぜなら、最も目立つリターンが、必ずしも平均的な買い手が得られるものではないからだ。
忍耐は美徳
新規上場企業は、上場直後の勢いを維持するのに苦戦することもある。Ritter は、IPOが上場後の最初の数年間に同業他社を大きく下回ったことを示したが、そのアンダーパフォーマンスの多くは小型で赤字の企業に集中している。このパターンは市場タイミングと密接に結びついているようだ。企業は、投資家の熱意とバリュエーションがピークに近い時期に株式を発行するのが巧みである。これは、バリュエーション水準が極端な局面に達したときにのみ重要になり、企業発行体の反応関数を変える、という当社の長年の投資確信とも一致する。
総じて、実証結果は、忍耐強い投資家には、熱狂的な上場初日よりも、上場後数四半期の方が良い参入点が与えられることを示唆している。もちろん、これはIPOを全面的に避けるべきという意味ではない。偉大な上場企業はすべて、かつてIPOだった。そして将来の最大級の勝者の一部が、今日まさに上場していることは間違いない。教訓は、忍耐と規律である。ロックアップ期間の終了は、新規上場企業に対する支配的なセンチメントを見直す有用な機会となり得る。インサイダーの売却制限が解除され、より多くの株式が取引可能になると、市場は追加的な株式供給を吸収しなければならない。需要がそれに応じて増えなければ、この増分供給は株価にさらなる機械的な下押し圧力を与え得る。
プライベート市場対パブリック市場
平均的な公開市場の投資家が構造的に宴に遅れて到着するのだとすれば、なぜもっと早く参加し、企業がまだ非公開であるうちに関与しないのか。歴史は、創業者とベンチャーキャピタリストの世代ごとに、より長く非公開を維持し、IPO前に価値創造曲線のより多くを取り込むことを学んできたことを示しているが、それだけでプライベート市場投資が自動的に魅力的になるわけではない。実際、ベンチャーキャピタルのリターンは、きわめて早い資金調達ラウンドに極端に偏っている。価値創造曲線の最も急な部分は、最も高い生存リスクを受け入れる投資家に帰属するが、その段階ではアクセスが限られ、最終的な突出銘柄を実質的な確実性をもって見極めることは非常に難しい。
したがって、多くの投資家にとって重要なのは、プライベート市場とパブリック市場のどちらかを選ぶことではない。両方で規律を保つべきだ。プライベート市場は、特に有望企業のより早い発展段階にアクセスできる経験豊富な運用者を通じて、魅力的な機会を提供し得る。しかし、IPO前というラベルが自動的に優れたリターンにつながるわけではない。アクセス、運用者選定、バリュエーションは、公開市場と同じくらい重要である。
最終的に、投資家は公開市場の大きな勝ち組を逃す余裕はない。目的は、卓越した企業の長期成長に մասնակցすることであり、できるだけ早い段階でそれらにアクセスすることではない。どんな価格でもIPO前またはIPOの割り当てを確保する必要はない。むしろ、最初のIPOボラティリティが落ち着き、企業の長期的な複利成長の大部分がまだ実現していない段階で、忍耐強くポジションを構築すればよい。
Yves Bonzon は Julius Baer のグループ最高投資責任者である

