暗号資産取引所で価格が異なる理由:その背後にある統計
重要ポイント
- •ビットコインは数百の独立した取引所で24時間取引されており、各取引所は同じ資産について異なる、しかし同時に正確な価格を表示しうる。
- •流動性の深さ、ビッド・アスク・スプレッド、スリッページが大型注文が报价どおりに約定する度合いを決め、薄いオーダーブックは価格インパクトを拡大する。
- •手数料と埋め込まれたスプレッドは見かけの掘り出し物を逆転させうる。ある仮想例では、ある取引所で200ドル安い报价が、高い手数料の結果、最終的に449.80ドル高くなった。
- •Circleによれば、USDTとUSDCは1ドルを上にも下にも取引されうるため、ステーブルコイン建ての报价はドル額として扱うべきではない。
- •MakarovとSchoarの研究は、価格差が取引所間で持続しうること、また市場分断と資本移動の制限を反映して国内よりも国間の方が乖離が大きいことを発見した。
ビットコインには一つの公式価格が存在したことは一度もない。この資産は24時間休みなく数百の独立したマーケットプレイスで取引されており、各取引所は独自の買い手、売り手、待機注文のプールを維持している。その結果、同じコインが同じ瞬間にわずかに異なる価格で表示されることがあり、あるプラットフォームで10万ドル、別のプラットフォームで10万250ドルという报价が、どちらも完全に正しい場合があり得る。取引が止まることはないため、各オーダーブックは独立に絶えず更新され、报价を取引所間で同期させる単一のセッションは存在しない。
本レポートは、こうした価格差の背後にある数字を検証するものであり、オーダーブック、流動性、取引手数料、ステーブルコインペア、地域プレミアム、裁定取引、そして取引所間の価格を平均するアグリゲーションツールを扱う。例のほとんどは仮想的なものであり、そのように明示されている。検証可能な数値は、記事末尾に記載した公開研究と取引所のドキュメントに基づいている。
主要な数字の一覧
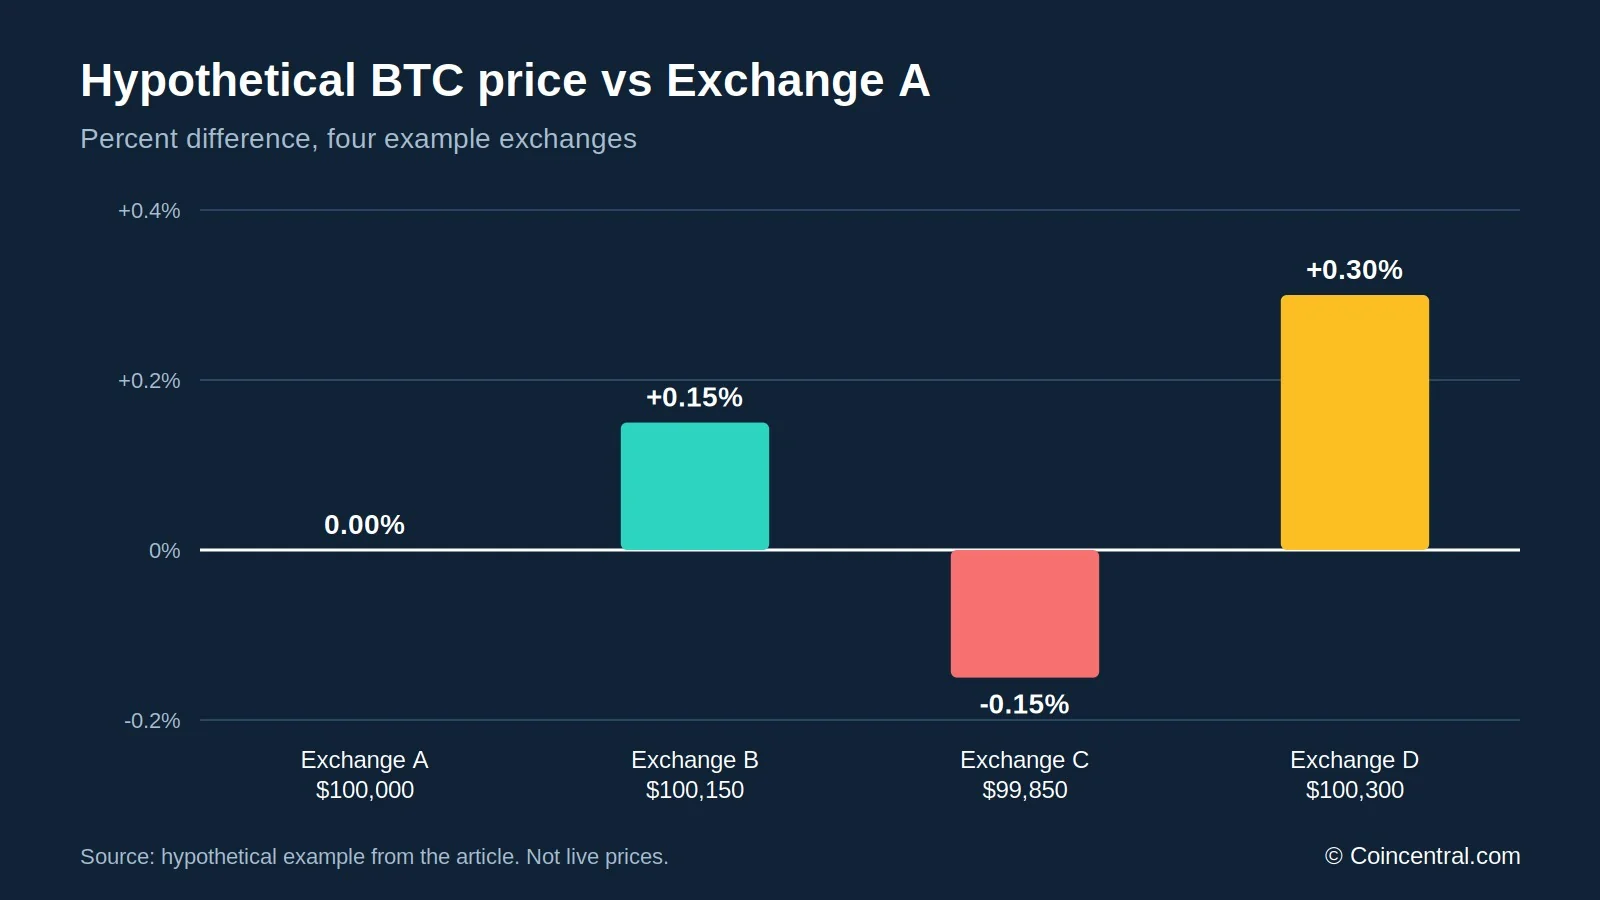
シンプルな例は、価格差がいかに小さくなり得るかを示している。4つの取引所からなる仮想設定では、报价は9万9850ドルから10万300ドルにわたり、その幅は450ドル、つまり10万ドルの基準価格の0.45%に相当する。手数料を除けば、最も安い取引所の買い手は、最も高い取引所の買い手より450ドル安く済む。これらの数字は説明用であり、実際の相場ではない。
アービトラージ(裁定取引)トレーダーは、こうした価格差を狭く保つ原動力である。安い場所でコインを買い、高い場所で売る。それでも、価格差は持続しうる。Igor MakarovとAntoinette Schoarが2020年にJournal of Financial Economics誌で発表した研究は、繰り返し再出現する価格差を記録し、同じ国内の取引所間よりも国間の方が乖離が大きいことを発見した。買い手にとっての実際的な帰結は、画面上のどの数字もビットコインそのものではなく、その取引所に固有のものだという点である。
オーダーブックが価格を決める仕組み
ほとんどの大手中央集権型取引所は、電子オーダーブックを通じて顧客の注文をマッチさせる。これは、ユーザーが売買を希望する価格のリアルタイムのリストである。買い注文はビッド、売り注文はアスクと呼ばれる。
ビットコインが10万ドル近くで取引されており、最高ビッドが9万9950ドル、最安アスクが10万50ドルとする。この2つの間の距離、この例では100ドルがビッド・アスク・スプレッドである。成行買い注文は最安のアスクに、成行売り注文は最高のビッドに対して約定する。注文が約定、取消、置き換えされるにつれ、表示価格は動く。
各取引所は独自のオーダーブックを持つ。ある取引所は機関投資家の買い手が支配的である一方、別の取引所は小売売り手が大半ということもあり、健全な2つのマーケットでも需給のバランスは異なり得る。Krakenのドキュメントは、オーダーブックの深さに応じて成行注文が異なる価格で約定しうると指摘している。すべての取引所が常に同じ価格を表示する義務は何もない。
流動性と価格インパクト
流動性とは、価格を動かすことなくコインをどれだけ容易に売買できるかを表す。Krakenはオーダーブックの深度とビッド・アスク・スプレッドを主要な指標として挙げており、深いマーケットでは買い手が画面に表示された価格に近い水準でより大きな注文を約定できる。
5 BTCを購入したい買い手を想像してほしい。取引所Aは市場価格近くに100 BTCの売りを提示しており、取引所Bはその水準に2 BTCしかない。取引所Aでは、注文は価格にほとんど影響せずに約定する。取引所Bでは、最初の2 BTCが近くの売りを消耗させ、残りの3 BTCは徐々に高い価格で約定し、平均コストを押し上げる。この効果は価格インパクトとして知られる。
スリッページと取引高
スリッページとは、トレーダーが期待した価格と実際に得られた価格の差である。Binance.USによれば、主な要因は注文サイズ、流動性、市場のボラティリティであり、複数の価格水準を一気に食い抜ける可能性がある大型の成行注文が最も影響を受けやすい。
しかし、高い取引高は良好な約定を保証しない。ビットコインの日次取引高が類似した2つの取引所でも、現在価格付近の流動性は大きく異なり得るし、ある取引所は日次取引高として10億ドルを報告しながら、特定の取引については深度が薄いこともあり得る。
小型コインと変動の激しいマーケット
問題は新しいアルトコインやミームコインでより深刻になる。あるトークンは時価総額1000万ドルを表示しながら、取引可能な流動性は5万ドルしかなく、控えめな売却でも価格を大きく動かしうる。
ボラティリティは価格差をさらに拡大する。暗号資産マーケットは休まず、速いニュースは他の取引所が追いつく前に一つの取引所の価格を動かしうる。急落時には流動性提供者が注文を引退させるかスプレッドを広げるため、薄いマーケットは深いマーケット以上に下落しうる。単一プラットフォーム上の突発的な極端な約定価格は、ビットコインが市場全体でその水準で取引されたことを意味しない。
手数料とスプレッドが実際の支払額を変える
市場価格と顧客が最終的に支払う価格は必ずしも一致しない。一部の取引所はオーダーブックを表示し手数料を別途請求するが、他の取引所は报价にスプレッドを直接組み込んだ簡易購入ボタンを提供する。
Coinbaseは両方のモデルを運用している。そのドキュメントは、簡易購入には表示価格にスプレッドが含まれており、プラットフォームが注文処理の間レートを固定できると述べている。一方、Coinbase Advancedはオーダーブックへの直接アクセスを提供し、代わりに出来高ベースの手数料を請求する。
手数料の層は、一見の掘り出し物を逆転させうる。ある仮想設定では、取引所Aは取引所Bより200ドル安い価格を报价するが、その高い手数料のせいで最終的な購入は449.80ドル高くなる。この例はさらに追加のスプレッド、出金コスト、スリッページを考慮していない。教訓は総執行コストを比較することである。最も低い表記価格が最も安い購入方法とは限らない。
取引ペアとステーブルコイン
ビットコインはBTC/USD、BTC/EUR、BTC/USDT、BTC/USDCなど多くの报价資産に対して取引されており、各ペアは独立したマーケットを構成する。単一通貨に換算した後でも、価格は正確に一致しない場合がある。
ビットコインがドルマーケットで10万ドル、ユーロマーケットで8万6000ユーロで取引されているとする。1ドル=0.86ユーロのレートでは両者は同等だが、レートが動けば、あるいは一方のマーケットで需要が強まれば、換算後の価格は乖離しうるし、換算手数料もコストに上乗せされる。
ステーブルコインはさらに別の層を加える。USDTとUSDCは米ドルに連動するよう設計されているが、その市場価格自体が変動しうる。USDCの発行者であるCircleは、第三者プラットフォーム上でこのコインは1ドルを上にも下にも取引されうると述べている。ビットコインが10万USDTで取引され、1 USDTの価値が0.995ドルであれば、暗黙の価格は約9万9500ドルとなる。ただしこれは換算自体にコストがかからないことを前提としている。同時にBTC/USDマーケットは異なる数値を表示している可能性がある。したがって、USDTやUSDC建ての报价は同じ額のドルとして扱うべきではない。ステーブルコイン建ての报价とドル建ての报价を比較するということは、ビットコインのペアとステーブルコイン自体のドル価値という2つの価格を確認することを意味する。
地域プレミアムと取引所規制
価格は国によっても乖離しうる。現地の需要、銀行の制限、通貨管理、規制がマーケットの整合を妨げるためである。最もよく知られた例が韓国のキムチプレミアムであり、ビットコインがグローバルな取引所よりも韓国の取引所で高く取引される現象である。ビットコインがグローバルで10万ドル、通貨換算後の韓国の取引所で10万5000ドルであれば、プレミアムは5%となる。これは強い現地の需要か、国境を越えた資金移動の制限を反映しうるが、研究に基づく数値は過去のものであり現在のプレミアムではない。
理論上、トレーダーは海外で安いビットコインを買い、韓国で売ることができる。実際には、現地の銀行口座、外貨交換サービス、コンプライアンスに適合した取引口座が必要となる場合があり、国境を越えた送金の制限がこの計画を困難または不可能にしうる。MakarovとSchoarは持続的な価格差を市場分断と資本移動の制約に結び付けた。見かけの価格差は必ずしも無料の利益ではない。
規制は逆方向にも働き、コインを人為的に安く見せることがある。ある取引所がビットコインをグローバル市場より5%安く表示していても出金を停止している場合、買い手はコインを他處へ移動できない可能性があり、その割引は機会ではなくリスクを反映している。CoinMarketCapの方法論は、取引所の制限や地域的障壁により価格が自由にアクセスできない場合、計算から除外しうると述べている。
分散型取引所とプールの価格設定
すべての取引所がオーダーブックを使うわけではない。Uniswapのようなプラットフォームは自動マーケットメーカー(AMM)に依存しており、ユーザーはスマートコントラクトで運用される流動性プールと取引する。Uniswapのドキュメントによれば、クラシックモデルはx × y = kという規則を適用する。ここでxとyはプール内の2つのトークンの量であり、この式はトークンの交換に伴う価格の変化を決定する。新しいバージョンは集中流動性もサポートしている。
10 ETHと2万USDCを保有するプールを考える。初期価格は1 ETHあたり2000 USDCで、kは20万に等しい。買い手が1 ETHを取り出すと、プールには9 ETHが残り、kを一定に保つために約2万2222 USDCを保有しなければならない。買い手はしたがって約2222 USDCを支払う。これは初期価格より11.1%高い。プール手数料を無視した簡略化された計算である。
一つのコインは同時に複数のプールで取引されうる。各プールは異なる準備金と異なる取引活動を持つため、価格は一時的に乖離しうる。アービトラージトレーダーは安いプールから買って高いプールに売る。ガス代、スリッページ、ブロックチェーン上の取引の順序がコストとリスクを加え、Uniswapは一部の取引がサンドイッチアタックを含む最大抽出価値(MEV)の被害に遭いうると警告している。
アービトラージ:価格差を利益にできるか?
ある取引所で買い、別の取引所で高く売ること、すなわちアービトラージは、短命な価格差から利益を得ようとするものである。前述の仮想取引では、両方の価格が維持され、両方の注文が計画通りに約定すれば、税引前で250ドルの利益を得る。
実際の取引はより困難である。ビットコインの送金にはブロックチェーンの確認が必要であり、取引所は出金を遅らせうる。第二の取引が約定する前に価格は動きうる。スプレッド、通貨換算手数料、資金調達コストが利益を消しうる。送金遅延を避けるために複数の取引所に資金を先置きするプロのトレーダーは、追加のカストディおよびカウンターパーティーリスクを負う。
MakarovとSchoarは、アービトラージ機会が長期間持続しうること、特に国間でそうであることを発見した。John、Li、Liuによる2024年のワーキングペーパーは80の取引所を調査し、アービトラージスプレッドの大きなばらつきを発見し、信頼性の低くより分断された取引所ほど乖離が大きいと報告した。これらの知見は過去のマーケットを記述するものであり、今日の個人トレーダーが利用できる利益については何も語っていない。
アグリゲーター、先物、トラストスコア
CoinMarketCapとCoinGeckoは、単一の取引所とは異なる価格を表示することがある。それは両者が異なるものを測定しているからである。CoinMarketCapは適格なマーケットペア価格の出来高加重平均を使用するため、取引高の大きいマーケットほど影響力を持ち、異常な価格もスクリーニングする。CoinGeckoも同様に取引データを組み合わせるが、そのマーケットカバレッジとデータ規則は異なる場合がある。2026年10月、同社は地域プレミアムと分散型取引所の活動が参考価格と取引所报价の乖離を説明しうると述べ、そのデータは外れ値と流動性のチェックを経ている。参考価格は測定値であり、顧客が実際に取引できる価格であるとは限らない。
先物はさらに別の価格セットをもたらす。現物取引はコインそのものであるが、先物は将来のまたは参考価格へのエクスポージャーを与え、契約は現物より上にも下にも取引されうる。Binanceのドキュメントは、そのマーク価格が短期的な混乱の影響を制限するために複数のマーケットのデータを用いると述べている。
CoinGeckoは2026年にトラストスコアの方法論も更新した。流動性が半分の重みを占め、モデルは出来高の一貫性とオーダーブックの深度を考慮する。ただし、高いスコアは取引所が財務的に健全であることを証明しない。価格差のみは不正の証拠ではないが、 wash trading(洗浄取引)、スプーフィング、偽装出来高は実在し、馴染みのない取引所でグローバル価格を大きく下回って取引されるコインは、流動性の低さ、出金制限、運営上の問題を示唆しうる。
購入前に価格を比較する方法
取引所を比較する最も確実な方法は、取引全体を評価することである。各プラットフォームで同じ取引ペアから始める。ステーブルコインを調整せずにBTC/USDとBTC/USDTを比較すると誤解を招く。次に、スプレッドとオーダーブックの深度を確認し、その後、手数料、支払手数料、报价に埋め込まれたスプレッド、コインをウォレットに移す予定がある場合は出金手数料を加算する。
大型購入では、指値注文が買い手が支払う最高価格を設定し、より多くのコントロールを与えるが、約定しない可能性がある。Coinbase Advancedは適格ユーザーにTWAP(時間加重平均価格)注文も提供しており、大型取引を市場インパクトを減らすためのより小さな予定された部分に分割する。
まとめ
暗号資産取引所の価格が異なるのは、各取引所が独自の買い手、売り手、流動性を持つ独立したマーケットを運営しているからである。ビットコインには単一のグローバル価格は存在しない。ビットコインやイーサリアムのような流動性の高い資産では、競争とアービトラージが通常报价を近くに保つが、ボラティリティ、薄い流動性、地域的制限によって価格差は広がる。Journal of Financial Economics誌の研究は、特に資本規制のある国境を越えて価格差が持続しうることを示しており、手数料、スプレッド、注文執行がさらに表示価格と実際の支払価格を引き離す。
3つの数字が本記事の例を要約する。100ドルのビッド・アスク・スプレッド、手数料による449.80ドルのコスト変動、そして20.8%の地域プレミアム。それぞれが価格差の異なる原因を示すものであり、どれ単独でどの取引所が最善かを買い手に伝えるものではない。価格は秒単位でも動くため、ここでの数値はいずれもスナップショットまたは例である。読者は取引を発注する前に、自身のプラットフォームで実際の报价、手数料、オーダーブックの深度を確認すべきである。
免責事項:本記事は教育目的のみのためのものであり、財務または投資助言ではない。暗号資産の価格、スプレッド、流動性、取引所手数料は絶えず変動する。すべての仮想例は説明用であり、実際の相場または保証された機会ではない。
出典
- MIT Sloan / Journal of Financial Economics (2020):Trading and Arbitrage in Cryptocurrency Markets
- American Economic Association (2019):Price Discovery in Cryptocurrency Markets
- Bank for International Settlements:Regulating Cryptocurrencies: Assessing Market Reactions
- CoinMarketCap(2026年1月):How Cryptocurrency Prices Are Calculated
- CoinGecko(2026年10月):Why CoinGecko Prices Differ From Exchange Prices
- CoinGecko(2026年10月):Exchange Trust Score Methodology
- Coinbase:Cryptocurrency Pricing and Fee Disclosures
- Coinbase:Coinbase vs Coinbase Advanced
- Kraken:Cryptocurrency Trading Glossary
- Kraken:Why Liquidity Matters in Cryptocurrency Markets
- Binance.US(2026年6月):Understanding Price Impact and Slippage
- Uniswap:How Uniswap Determines Token Prices
- Uniswap:Price Impact vs Price Slippage
- Circle:USDC Terms and Stablecoin Price Risks
- Binance Futures(2026):Mark Price and Price Index Explained
- John, Li and Liu (2024):Pricing and Arbitrage Across 80 Cryptocurrency Exchanges
- Blockonomi:Why Crypto Exchanges Show Different Prices: The Statistics Behind It

