週間振り返り:利上げ観測の後退で株価上昇、債券は売り継続
重要ポイント
- •米経済の9月の雇用増加はわずか2万9000人で、エコノミスト予想の8万9000人を大幅に下回った。失業率は4.2%に上昇し、7月と8月の雇用増加は合計6万人下方修正された。
- •弱い雇用統計を受け、10月後半のFRB利上げの市場織り込み確率は約23%まで低下したが、ダラス連銀のロリー・ローガン総裁をはじめ一部当局者はさらなる利上げの必要性を依然として見ている。
- •利上げ期待の後退にもかかわらず、10年国債利回りは2002年以来の高水準に達した。政府債務の増加、AIインフラ向けの企業の大規模借入、インフレ懸念が背景。
- •ナイキ株は四半期売上高の未達と弱い見通しにより3.6%下落。一方、テスラ株は第3四半期の納車台数が48万6532台となり、約46万2000台の予想を上回ったことで4.7%上昇した。
- •原油は週間で下落——ブレント原油4.4%安、米原油3.2%安。G7がエネルギー価格安定のため緊急備蓄から最大1億バレルの放出で合意したことを受けた。
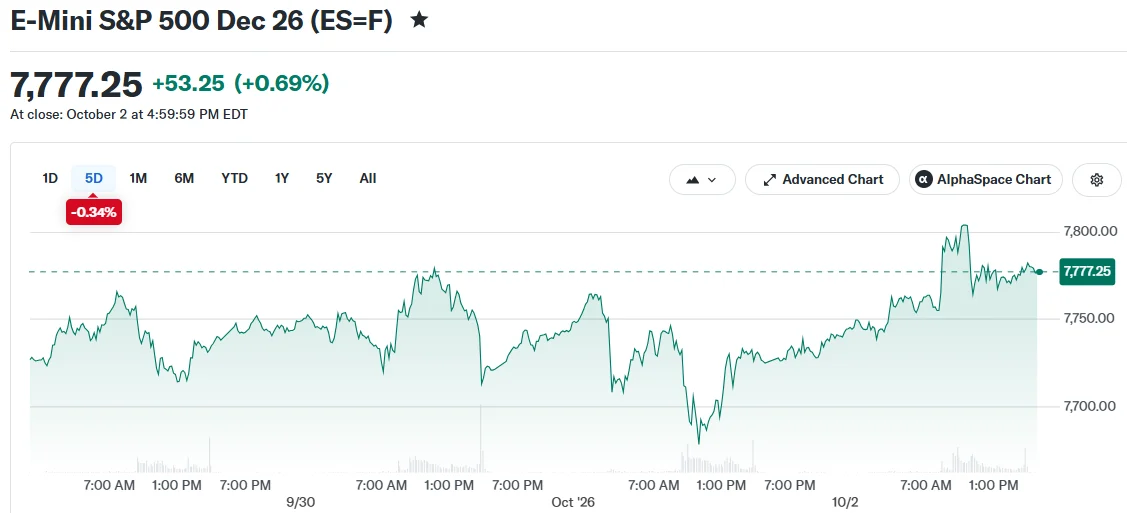
ウォール街は金曜日に高く引けて、株式市場の混迷の一週間を締めくくった。予想を下回る9月の雇用統計を受け、今月下旬の米連邦準備制度理事会(FRB)による利上げの確率が急速に低下したためである。S&P 500は当日0.8%上昇し、ナスダック総合指数は1.2%急騰して取引時間中として史上最高値を更新した。ダウ工業株30種平均は0.5%上昇した。しかし一週間全体では、プラスで終わったのはナスダックのみだった。金曜日の反発は、米国債の売りが続くなかで実現した。
9月雇用統計の内容
上昇の背景には、予想を大幅に下回った9月の雇用報告がある。米労働統計局によると、非農業部門雇用者数は先月わずか2万9000人増にとどまり、エコノミスト予想の8万9000人を大きく下回り、今年で最も低い雇用増加月となった。10月2日金曜日に発表されたこの報告は、2026年で3番目に弱い雇用統計となった。このデータは、米労働市場の明確な減速を示している。FRBが金利を決定する際に労働状況を考慮するため、雇用データは市場において非常に重視されている。
市場解説アカウントのThe Kobeissi Letterは、Xへの投稿でこの伸び悩みを指摘した:
速報:米国経済は9月に+2万9000人の雇用を追加、+8万9000人の予想を大幅に下回る。失業率は4.1%予想を上回る4.2%に上昇。8月分の雇用数も−2万9000人に下方修正された。これは2026年で3番目に弱い雇用統計となる。
— The Kobeissi Letter (@KobeissiLetter) 202610月2日
弱含みは単月にとどまらなかった。7月と8月の雇用増加は合計6万人の下方修正を受け、8月分だけで2万9000人減となった。これらの修正は、当初報告されたものよりはるかに弱い夏の雇用情勢を浮き彫りにした。失業率は8月の4.1%から4.2%に上昇し、エコノミストが予想していた4.1%を上回った。
賃金の伸びも鈍化した。平均時給は当月0.1%、前年比3%の上昇にとどまり、2021年5月以来で最も低い年間伸び率となった。インフレ動向における役割から、政策当局者は賃金の伸びを注意深く注視している。
投資家は、この統計をFRBが今月下旬の会合で金利を現状維持する余地がある兆しと受け取った。FRB政策に対する市場織り込み済みの期待値を追跡するCME FedWatchツールによると、10月後半の利上げ確率は約23%まで低下した。それでも、インフレを抑制するにはさらなる利上げが必要になる可能性があると述べるFRB当局者もいる。ダラス連銀のロリー・ローガン総裁は、金利は少なくとも0.5ポイント上昇する必要がある可能性があると述べた。
債券利回りは上昇継続
利上げ確率が低下するなかでも、債券市場は違う物語を語っていた。長期国債利回りは週を通じて上昇を続け、指標の10年利回りは2002年以来の高水準に、30年利回りは2002年5月以来の水準に達し、長期部分で数十年ぶりの高水準となった。10年利回りは経済全体の基準金利として機能し、価格設定や企業借入の基礎となるため、持続的な上昇は金融市場をはるかに超えてコストを押し上げる可能性がある。
アナリストはこの動きの背後に複数の要因を挙げた。政府債務の増加、AIインフラ計画の資金調達のための企業による大規模な借入、そしてインフレへの根強い懸念などが含まれる。
原油価格は逆の動きを見せた。ブレント原油は週間で4.4%下落し、米原油は3.2%下落した。この下落は、先進7カ国(G7)が緊急備蓄から最大1億バレルを放出することで合意したことを受けたもの。目的は世界のエネルギー価格の安定とエネルギー市場の落ち着きを取り戻すことだ。エネルギーコストはFRが注視するインフレ指標に直接反映されるため、備蓄放出は政策論争とも結びついている。
個別銘柄:ナイキとテスラ
ナイキ株は、四半期売上高が予想を下回り、今後1年間の弱い業績見通しを示したことを受けて3.6%下落した。同社はさらなる人員削減とグローバル事業の再編を計画していると述べた。ナイキは競争激化と中国での販売不振に苦しんでいる。
テスラは逆に4.7%上昇した。電気自動車(EV)メーカーである同社は第3四半期に48万6532台を納車し、約46万2000台というアナリスト予想を上回った。四半期納車台数は、テスラ車の需要を測る最も注目される指標の一つである。
今後の注目点
投資家は次のインフレ指標に注目している。消費者物価指数と生産者物価指数は10月14日と15日に発表予定。FRBの次回の決定は10月28日に予定されており、2つのインフレ指標はその会合の直前に発表されることになる。

