ウォール街のBitcoin ETFブーム、機関投資家の暗号資産需要を再定義
重要ポイント
- •米国の現物Bitcoin ETFは2026年までに約1,800億ドルの資産に達し、BTC保有高は強い買い需要の時期に約1.38 millionでピークを付けた後、約1.2 millionで推移している。
- •SECは、過去10年間に数十件の同様の申請を却下した後、2024年1月に現物Bitcoin ETFを承認し、規制下での暗号資産アクセスにおける画期的な節目となった。
- •金融機関がBitcoinの直接保有よりETFを選ぶのは、既存の取引インフラを利用しながら、秘密鍵管理、カストディ、監査、コンプライアンスに関する課題を取り除けるためである。
- •BlackRock、Fidelity、Bitwiseなどの発行体による競合ETF商品は、管理手数料が概ね0.12%から0.25%で、Grayscale Bitcoin Trustのような従来の投資手段を大きく下回るコストとなっている。
- •日本で国内Bitcoin ETF市場が発展した場合、約300兆円の投資資産の0.5%から1%を取り込むことで、1.5兆円から3兆円の新規資金流入が生じる可能性がある。
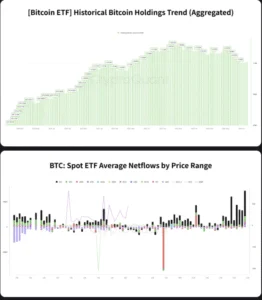
ウォール街における現物Bitcoin上場投資信託(ETF)への需要は、大手金融機関がデジタル資産に向き合う方法を変えつつある。米国の現物Bitcoin ETFは、2024年1月の承認後、2026年までに約1,800億ドルの資産を保有するに至った。この承認は、SECが過去10年間にわたり同様の申請を数十件却下してきた後に実現したもので、米国における規制下での暗号資産アクセスにとって画期的な節目となった。
その承認以降、大手金融機関は慎重な観察者から積極的な参加者へと移行している。規制されたETFの仕組みにより、銀行、年金基金、資産運用会社、その他の機関投資家は、なじみのある投資チャネルを通じてBitcoinへのエクスポージャーを得やすくなった。この変化は、Bitcoinの保有主体と、機関投資家資金がデジタル資産市場と関わる方法に大きな変化をもたらしている。さらに、BlackRock、Fidelity、Bitwiseなどの発行体による競合商品の投入がこの移行を加速させた。これらの商品は、管理手数料が概ね0.12%から0.25%の範囲にあり、ETFへの転換前に大きなプレミアムで取引されていたGrayscale Bitcoin Trustのような従来の投資手段よりも、Bitcoinへのエクスポージャーをはるかに低コストにした。
米国の現物Bitcoin ETFの保有高は、承認直後の約620,000 BTCから増加し、強い買い需要の時期には一時約1.38 million BTCでピークを付けた。市場調整にもかかわらず、保有高は現在も約1.2 million BTCにとどまっている。Bitcoinが最近115,000ドルから125,000ドルの間で取引される中でも、資金流入は続いた。
機関投資家がBitcoinの直接保有ではなくETFを選んだ理由
Bitcoinの直接保有は、伝統的な金融機関にとって歴史的に大きな運用上の課題をもたらしてきた。秘密鍵の管理、カストディ体制、監査要件、コンプライアンス管理はいずれも、デジタル資産を安全に保有するためのインフラを持たない企業にとって障壁となっていた。
Bitcoin ETFは、標準的な証券口座を通じてエクスポージャーを提供することで、これらの問題に対応した。機関投資家は、専門的な暗号資産インフラを構築したり、秘密鍵を直接扱ったりする代わりに、既存の取引システム、業務プロセス、カストディ関係を利用できる。
このアクセスのしやすさは、ウォール街がBitcoin ETFに関心を寄せる理由を説明している。銀行、年金基金、資産運用会社、登録投資顧問にとって、ETFという形式は、参加における最大級の障壁の一つを取り除く一方で、コンプライアンス部門やリスク管理部門がすでに理解している規制下の投資枠組みの中にエクスポージャーを収めることができる。
Bitcoin価格が高水準にある中でも資金流入が続いていることは、多くの機関投資家が単により低い参入価格を待っているわけではないことを示している。むしろ、確立された市場慣行に合う投資手段を通じて、Bitcoinへのエクスポージャーをより長期的なポートフォリオ配分の判断として扱っている。
機関投資家の需要がBitcoinの市場構造を変える
Bitcoin ETFを支える投資家層は、初期採用者の範囲を超えて拡大している。現在では資産運用会社、ヘッジファンド、登録投資顧問が、銀行や基金と並んで参加しており、企業や年金関連の投資家も市場に参入している。
このより幅広い構成は、主流金融におけるBitcoinの存在感が高まっていることを反映している。世界のポートフォリオ全体で見ると、機関投資家需要の潜在的な規模は依然として大きい。1兆ドルのポートフォリオから1%を配分すれば100億ドルに相当し、比較的小さな配分変更でもBitcoinの時価総額に意味のある影響を与え得ることを示している。
トレーダーは、機関投資家の買い動向とともに、Bitcoinの過去の価格サイクルにも注目している。Crypflowとして知られるあるアナリストは、過去の回復局面に共通するパターンを説明した。
$BTC (1W) – The breakout that ended every bear market. Every cycle tells the same story. After each Bitcoin cycle top… → Price trended lower creating lower highs. → A downtrend formed. → That downtrend eventually broke. And when it did… A new bull market followed.… pic.twitter.com/gegAuAz1oo — CRYPFLOW (@Crypflow) July 25, 2026
$BTC (1W) – The breakout that ended every bear market.
Every cycle tells the same story.
After each Bitcoin cycle top…
→ Price trended lower creating lower highs. → A downtrend formed. → That downtrend eventually broke.
And when it did…
A new bull market followed.… pic.twitter.com/gegAuAz1oo
— CRYPFLOW (@Crypflow) July 25, 2026
このコメントは、価格の天井後に続く下降トレンドはいずれ破られ、その後に新たな上昇相場が始まると述べている。こうした見方は、特にETFフローが、以前の投資家層と同じ循環的パターンに従わない可能性のある新たな買い手層をもたらしている中で、Bitcoinの次の大きな動きに対する市場の関心が続いていることを示している。
Bitcoin ETFは、保有者にとって短期的な価格上昇を支える以上の役割を果たしてきた。ウォール街とデジタル資産市場を直接結びつける、規制された金融インフラを作り出したのである。このインフラにより、長期のグローバル資本は以前より効率的にBitcoinへ流入できるようになり、規制の明確化はこの資産クラスに対する機関投資家の信頼を引き続き支えている。これらの投資手段は、規制されたカストディサービス、デリバティブ市場、清算機関との統合など、他の機関投資家向けの展開と並ぶものであり、伝統的金融によるデジタル資産への関与が実験段階から運用段階へ移行したことを示している。
日本でも国内のBitcoin ETF市場が発展すれば、同様の機関投資家の動きが生じる可能性がある。日本の投資資産約300兆円のうち、わずか0.5%から1%を取り込むだけで、約1.5兆円から3兆円の新規資金流入が生まれる可能性がある。その場合、ウォール街のETFモデルは、他市場にとってますます雛形となり得る。

