Buterin氏の「価値保存資産」路線への転換、Ethereumのウォール街向け訴求を複雑化
重要ポイント
- •Buterin氏は、ETHを手数料焼却トークンではなく価値保存資産として評価すべきだと主張し、これは分散化および検閲・支配への耐性と整合すると述べた。
- •財務戦略企業の幹部らはこの転換を歓迎した。Bitmineのトム・リー氏は同社の約600万ETHの保有を裏付ける画期的な転換と評し、2026年5月に全ETHを売却したBanklessの共同創設者David Hoffman氏は、このタイミングは弱さから来ているように感じると述べた。
- •叙事の変化とともに市場指標は悪化した。ETHは2025年8月の約4,946ドルのピークから約58%下で取引され、過去1年で41%下落しており、ETH ETFの累積資金流入は23%減(BTC ETFは12%減)。
- •Buterin氏の手数料焼却の位置づけ低下は、Etherealizeのステーキング経済論を弱体化させ、ステーキング発行が非ステーク保有者からステーク保有者へ価値を移すというPfeffer氏の2017年の主張を支持する。これは保有ETHの約84%をステークし、年間約3億900万ドルの利回りを見込むBitmineのような企業に有利に働く。
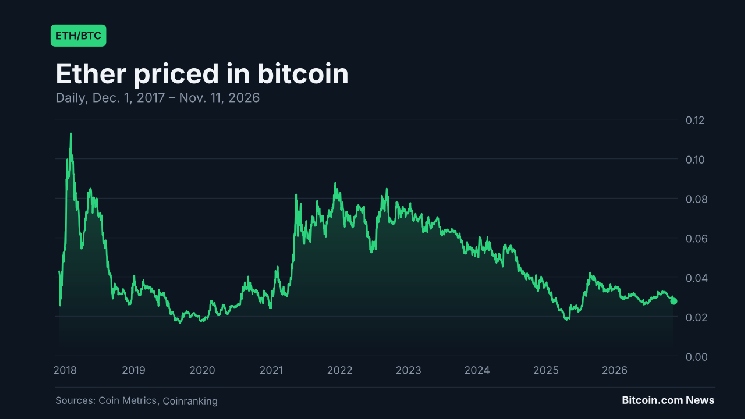
- •Bitcoinは依然として暗号資産の中で支配的な価値保存の叙事を保持しており、Pfeffer氏の論文で引用された2017年の価格以降、ビットコインは約5.7倍上昇したのに対し、イーサリアムは3倍未満の上昇にとどまっている。
Ethereumの共同創設者Vitalik Buterin氏は今週初め、ETHを手数料焼却トークンとして評価することは「見かけほど強固では決してなかった」と述べ、この資産は代わりに価値保存資産(SoV)として評価されるべきだと主張した。
Buterin氏によれば、Ethereumを価値保存資産として最適化することは「分散化とCROPSと整合している」という。CROPSとは、検閲・支配耐性(censorship and capture resistance)、オープンソース、プライバシー、セキュリティの略である。
Ethereumのもう一つの叙事の上方修正
「ETHは価値保存資産」という物語は何年も前から存在していたが、それを今主流にすることは、失敗に終わった「ウルトラサウンドマネー」キャンペーンや、ビットコインの「デジタルゴールド」に対してこの資産を「デジタルオイル」と位置づけた過去の試みに続くことになる。
財務戦略企業は転換を歓迎
この路線転換への反応はEthereumコミュニティ内でも分かれたが、ETHを企業のバランスシートに保有する財務戦略企業——ビットコイン財務戦略企業が暗号資産業界で広めた手法を採る企業——の幹部らはこれを歓迎した。約600万ETHを保有するBitmineのトム・リー会長は、Buterin氏の価値保存に関する発言を同社の戦略を裏付ける「画期的な転換」と評した。Consensysを統括し、ETH財務戦略企業Sharplinkの会長を務めるJoseph Lubin氏は、「金とBTCは強力な通貨であり優れた価値保存手段だが、ETHはさらに先を行く」と主張した。
Etherealize——Buterin氏とEthereum財団が共同創設者Vivek Raman氏に2024年の助成金を提供し、ウォール街の幹部たちにEthereumの利点を説かせるために設立された——は、ETHをプログラマブルな価値保存資産と説明する投稿を共有した。Raman氏はButerin氏の投稿をリツイートしたが、議論には加わらなかった。
同社はすでにウォール街に価値保存の叙事を売り込んでいる。2025年1月、同社はETHを「現金流量を持つ価値保存資産」であることを理由に「Bitcoinの分散的な補完物」と位置づけ、ETHを石油にも例えた。2026年4月、Etherealizeは、ETHが金とBTCの合計のマネタリープレミアムを獲得することでBitcoinに取って代われると、実質的に主張した。
Buterin氏のETHの価値保存側面の強調が支持を得れば、ウォール街は彼の説明に沿ってこの資産に対する理解を更新する必要があるかもしれない。説得されれば、BTCのポジションも見直す必要が出てくるかもしれない。
数字は下方向に動いている
叙事のエスカレーションは市場パフォーマンスの悪化と重なった。Etherealizeの訴求は回を重ねるごとに野心的な主張をしてきたが、ETHの価格は2025年8月に約4,946ドルの史上最高値を一時付けたものの、現在はそのピークから約58%下で取引されている。
ETH上場投資信託(ETF)への資金流入がウォール街のイーサリアムへの関心の指標であるなら、米ドルベースで測定されたその資金流入は2025年10月以降下方傾向にあり、ビットコインETFの資金流入も同様である。米国の現物イーサリアムETFは、最初の米国現物ビットコインファンドの数ヶ月後の2024年に取引を開始し、その日次純資金流入の開示は以来、機関投資家の需要を測る広く引用される指標となっている。同期間に、ETH ETFへの累積資金流入は23%減少し、BTC ETFは12%の減少であった。
両資産の価格下落も資金流入に影を落としている:執筆時点で、BTCは過去1年で30%下落、ETHは41%下落している。
Buterin氏は従来の主張を一蹴
ウォール街が困惑するのは、叙事のまた一つの更新だけではない。その背後にある論理も原因かもしれない。EtherealizeとButerin氏は、やや異なる理由から類似の結論に達したようだ。
たとえば、Etherealizeは手数料焼却がすべてのEthereumアクティビティからの価値をETHに送り、トークンは「潜在的にデフレ的」だと主張した。だがButerin氏は今、焼却の重要性を軽視している。焼却は2021年8月のアップグレード以来Ethereumの一部であり、すべての取引手数料の一部を流通外に送る仕組みである。
Buterin氏の論理は、2017年にビットコイン支持者のJohn Pfeffer氏が唱えた議論——新規発行によるステーカーへの報酬は、ステークしていない保有者からステークしている保有者へと価値を移す——に対するEtherealizeの回答をも弱体化させる。今年年初、Etherealizeは「ステーキング利回りは単なるインフレだ」という反論を退け、焼却が発行を相殺し、利回りの相当部分が取引手数料から来ていると主張した。もし焼却が小さく留まり、手数料が頼りにならないと判明すれば——Buterin氏が今言うように——ステーキング利回りの大半は新規発行から来ることになり、Pfeffer氏の主張が裏付けられる。これはステークしていない保有者に不利に働くが、保有ETHの約84%をステークしているBitmineのような財務戦略企業には有利である。同社は月曜時点で、現在の利回りで年間約3億900万ドル相当のETHを獲得できると述べた。
さらに、EtherealizeはBitcoinを批判し、「長期的な持続性よりも短期的な安定を重視したため硬化を選んだ」と述べていた。だがButerin氏は今、Ethereumのコアが完成した後はEthereumにも「少なくとも部分的な硬化」を求めている。
何が価値保存資産か?——単一の答えはない
Bitcoin陣営とEthereum陣営の双方の価値保存叙事の擁護者にとって最大の課題の一つは、「価値保存」に普遍的に合意された定義が存在しないこと、そして価値保存資産とみなされてきた多くの資産が失敗してきたことである。たとえば、資産がどのくらいの期間価値を保持しなければならないか、どのくらい下落してもなお価値保存資産と呼べるかについて、合意はない。
Buterin氏によれば、「最初で最も重要なSoV的な指標」は「生き残ること」である。彼は他の指標も列挙しているが、生き残りだけでは資本を守ろうとする人々にとってあまり心強いものではない:暗号資産業界は、90%以上暴落しながらも何年も「生き残り」続けているアルトコインで満ちている。
歴史は警告的な類例を示す。ウェイパム(貝殻貨)は17世紀、より安価に生産する方法が見つかった後に価値を失った。銀も、鋳貨での使用が停止され19世紀に米国が銀を非貨幣化した際に問題に直面した。今日、Etherealizeと一部のビットコイン支持者の双方が、競合資産を論じる際に銀を例えとして用いている——いずれも「デジタルゴールド」の座を狙っているからだ。
しかし歴史的に見れば、この例えは必ずしも適切ではない:金自体も、数十年にわたる二桁の下落を経験している。そして「デジタルゴールド」は今では主にビットコインと結びつけられているが、その資産も鋭い——しかし減少しつつある——ボラティリティで知られている。
ほぼ同一の二つの物語が衝突
最も声の大きいEthereum支持者たちが「ETHはSoV」という叙事を推し進め始めれば、伝統的なウォール街投資家を取り込むのは苦戦を強いられるかもしれない。
EthereumがBitcoinとの差別化を図った過去の試みは、期待通りには機能しなかったように見える。Ethereumは今、暗号資産の中でBitcoinが支配している領域である価値保存の叙事に踏み込もうとしているのかもしれない。Buterin氏がETHの価値保存資産としての論拠として挙げる議論の約半分(生き残り、緩やかな変更、低いプロトコル政治、容易なセルフカストディ、中程度のハードウェアでのノード運用)は、すでにBTCに帰属している議論である。そしてEthereumとBitcoinの両陣営が投資家の心を掴むために訴求を絶えず変えてきたにもかかわらず、BitcoinのSoVの物語が支配的な地位を保ってきた。
Bitcoinの物語を上回るもう一つの試み
一部のEthereumの論客たちは今、このブロックチェーンはBitcoinの主要な利点をすべて備え、さらに何かを上乗せしていると主張している。たとえば、Buterin氏の枠組みのある更新版では、ETHを「プログラマブルな価値保存資産」と説明した。これは「ウルトラサウンドマネー」キャンペーンを想起させる。同キャンペーンも同様にBitcoinの「健全な通貨」の叙事を借りて、ETHがさらに優れた通貨であることを証明しようとした。うまくいかなかった。
Ethereumで最も影響力のある人物の一人であるBanklessの共同創設者David Hoffman氏ですら、2026年5月に保有するすべてのETHを売却した。彼は「ETHはマネー」というテーゼは失敗ではなく役目を終えたと書き、ネットワーク自体には強気の見方を維持しているとしながらも、「その成功のごく一部だけがETHに反映される」と考えていると述べた。
Buterin氏の投稿に反応して、Hoffman氏はこう述べた:「この全体のタイミングは、強さではなく弱さから来ているように感じられる」。同じスレッドで彼はさらにこう付け加えた:「私の考えでは、私たちが生きているこの宇宙/文脈/環境は、資産としてのETHが花開くのに適していない」。
彼はより強気な見方も付け加えた:「Ethereumの最善の道は前進だ。地獄を通り抜けるなら、進み続けろ」。
よりシンプルに、しかしより複雑に
一方で、ETHを価値保存資産として評価するというButerin氏の提案は、訴求をよりシンプルで明快にする。しかし、その文脈——Bitcoinとの類似性と絶え間ない叙事の変更——は、それをより複雑にするかもしれない。
現時点では、ほとんどの投資家にとってBitcoinが依然として暗号資産の中でSoVの座を保っているように見える。各ネットワークの実際の分散化度、ポスト量子暗号への備え、どちらが優れたセキュリティモデルを持つか、技術的な違いと能力、採用の課題、両エコシステムで進行中の開発を理解しようと、各ネットワークを詳細に検討するのは少数派にとどまるだろう。
歴史が示すように、これらのいずれの点についても普遍的な合意はない。それは投資家を、どちらの資産への投資についても undeniable な議論ではなく、各自の信念に頼らざるを得なくしている。この行方を追いたい人にとって、具体的な指標は公開されているものだ:日次のETF純資金流入、財務戦略企業の保有額とステーキングの開示、そしてEtherealizeがウォール街向け資料に行う改訂である。
3倍のSoV 対 5.7倍のSoV
2017年12月の論文「機関投資家から見た暗号資産」で、John Pfeffer氏は「ETHがBitcoinに取って代わり、純粋な価値保存のメリットだけで支配的な非主権的なマネタリー価値保存手段になる可能性」があると主張しつつ、「客観的な観察者なら、そのような価値保存手段になる見込みについてはETHよりもBitcoinに有意に高い確率を与えるだろう」と述べた。
それから9年、BTCはETHよりも良く価値を維持し増大させてきた。Pfeffer氏が論文で引用した価格——ビットコイン約13,000ドル、イーサリアム約700ドル——に基づけば、ビットコインは約5.7倍、イーサリアムは3倍未満の上昇である。
いずれにせよ、ストーリーテリングのゲームは続いている。

