米国の循環調整済み財政収支は2025年第3四半期まで改善 — ただしIEEPA関税収入を除くと様相は一変
重要ポイント
- •連邦政府の構造的財政収支は2025Q3まで改善していたが、IEEPA関税による収入を除外すると状況は大幅に悪化する。
- •裁判所はIEEPA関税を違法と判断しており、徴収された関税を輸入業者に返還すべきかは未解決で、返還は原則として2026Q1から開始される予定である。
- •CBOはFY2027の循環調整済み収支を対潜在GDP比マイナス5.8%と推計している。
- •大型の構造的赤字は景気循環型の赤字と異なり景気回復では縮小せず、均衡実質金利を押し上げ、実質金利が高水準に留まるという予想を裏付けている。
- •進行中の戦争、関税返還の可能性、新関税への法的異議申立てにより、財政見通しは引き続き不確実である。
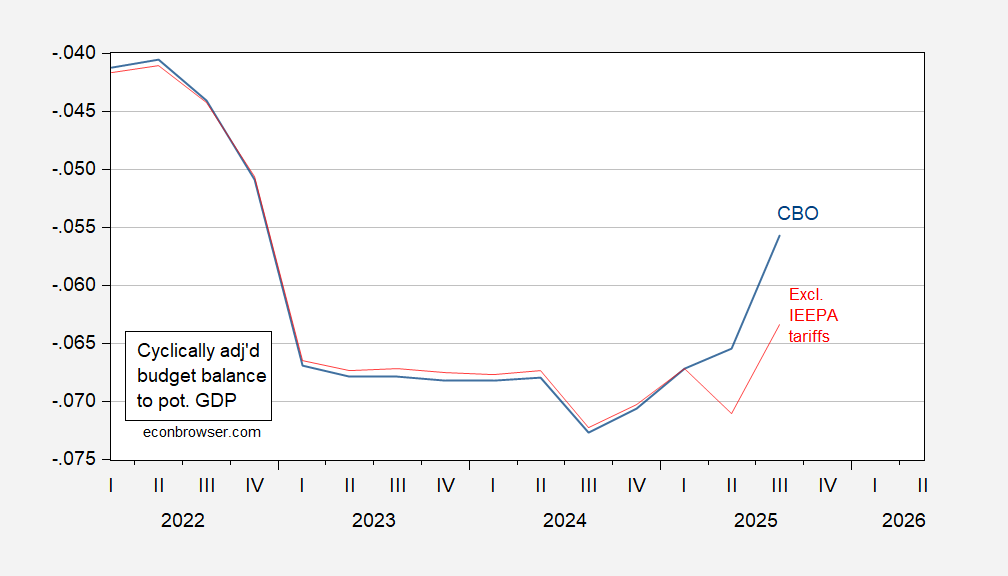
自動安定化装置を除いた連邦財政収支は2025年第3四半期(2025Q3)まで改善していたが、違法なIEEPA関税に伴う収入を除去すると、状況は大きく変わる。
図1は、自動安定化装置を除いた連邦財政収支(青)およびIEEPA関税を除いた財政収支(赤)を、対潜在GDP比で示したものである。循環調整済み(構造的)収支は、景気循環に伴う歳入・歳出の変動を除去し、基礎的な財政スタンスをより的確に読み取れる点で、標準的な財政指標とされている。この計算では、第1四半期の関税収入を上回る部分がIEEPA関連の関税収入であると仮定している。出典:CBO、Effect of Automatic Stabilizers (August 2025)および著者の計算。
著者は、IEEPA関税に伴う関税収入(実際には概算値とされる)を除いた調整済み財政収支を示している。その理由は、これらの徴収額が原則として2026年第1四半期(2026Q1)から全額返還されることになっているためであり、この時期は表示されたサンプル期間の後(CBOの予測は第3四半期までしか提供されない)にあたる。同関税は国際緊急経済権限法(IEEPA)という、行政部がそれまで関税賦課に用いたことのない1977年制定の法律の下で賦課された。裁判所はこれらの関税を違法と判断し、徴収された関税を輸入業者に返還すべきかという問題は未解決のままである。こうした事情により、持続的な財政状況を測るうえでこの収入を除外することが有益になっている。
CBOは、2027会計年度(FY2027)の対潜在GDP比循環調整済み収支をマイナス5.8%と推計している。著者は、この単一の統計が実質金利が高水準に留まると予想すべき主要な理由であると指摘する。この種の大型の構造的赤字は、景気循環に起因する赤字とは異なり、景気回復に伴って縮小しないため、均衡実質金利の推計を押し下げる要因となる。
進行中の戦争、関税の返還、新たに発表された関税への法的異議申立てが循環調整済み収支にどのような影響を与えるかは、いずれも流動的な状況にあるため不明である。
関税収入に関しては、Paweł Skrzypczyński氏による総収入、純収入、返還額の計算を参照すれば、その不確実性の規模を示すことができる:Source: Paweł Skrzypczyński。

