AARデータが示す、製鉄・エネルギー部門に牽引される米鉄道貨物の増加
重要ポイント
- •8月29日終了の週の米国鉄道輸送量は車扱貨物・インターモーダル計543,212件で、前年同期比4.1%増。
- •インターモーダルは5.7%増の303,191件。トラックと鉄道の単価差(約34%)が追い風。
- •金属鉱石・金属類が11%増で車扱貨物の伸びを主導。一方、化学製品は3.8%減、自動車・部品は6%減。
- •石炭は1.9%増。冬に向けた季節的な積み増しと発電事業者の需要増が要因。
- •2026年第1〜34週の米国の合計輸送量は17,357,108件(3.3%増)、北米全体では23,812,940件(3%増)に達した。
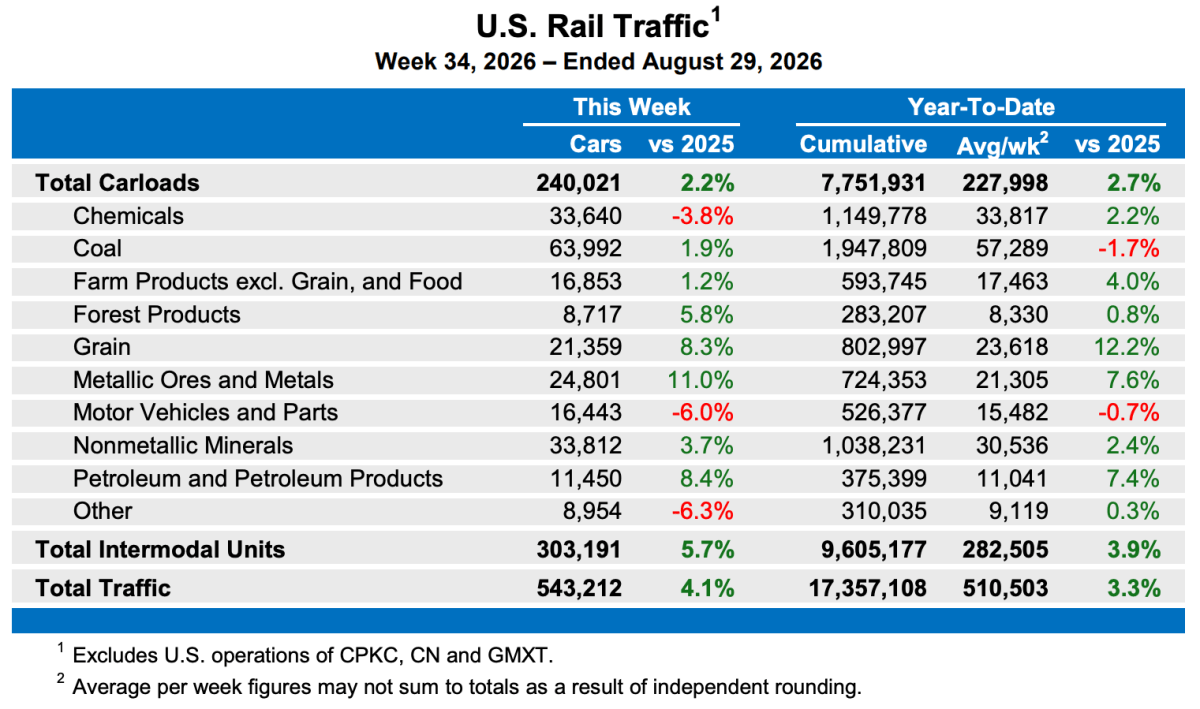
米国鉄道協会(AAR)によると、米国の鉄道は直近の報告週に車扱貨物およびインターモーダルユニット計543,212件を扱い、前年同週比で4.1%増となった。鉄道は多様な_bulk貨物_とコンテナ貨物を広く輸送するため、週次の鉄道輸送量は製造業、エネルギー、消費者サプライチェーン全体の貨物需要の指標として注視されている。
8月29日終了の週では、車扱貨物は240,021件で2.2%増、インターモーダル輸送量はコンテナ・トレーラー計303,191件で前年同期比5.7%増となった。主に港湾から輸入され鉄道に積み替えられる消費財を運ぶインターモーダルは、小売・EC活動の代理指標として扱われることが多い。
AARが把握する10の車扱貨物グループのうち7グループが2025年同週比で増加した。増加を主導したのは、製鉄に typically 使用される金属鉱石・金属類の11%増、石油および関連製品の8.4%増、穀物の8.3%増だった。一方、化学製品は3.8%減、自動車・部品は6%減と落ち込んだ。
アナリストは、データセンター建設向けの鉄鋼生産が金属鉱石の出荷を押し上げている可能性がある一方、製造業の不安定な生産動向が化学製品の変動的な結果を生んでいると分析している。
インターモーダル輸送は、SONARデータによれば現在約34%に達しているトラックと鉄道の輸送単価差の恩恵を引き続き受けている。連邦政府による取り締まりの継続で運送能力が市場から退出し、トレンダー受諾率が再び上昇していることから、トラック運賃の上昇局面での一時的な停止は終わったとみられる。トラック輸送の運賃が上昇すると荷主はコンテナ貨物を鉄道へ移す傾向があり、この単価差がインターモーダルのシェアを左右する重要な要因となっている。
石炭の輸送量は前年同期比1.9%増となった。これは冬に向けた季節的な積み増しに加え、電力需要の増大とトランプ政権による石炭支援を背景に発電事業者による利用が増えていることも反映している。石炭は米国の鉄道が輸送する最大級の単一品目であり続けており、電力部門の需要変動は車扱貨物全体に大きな影響を与える。
2026年第1〜34週の累計では、米国の鉄道は車扱貨物7,751,931件(2.7%増)、インターモーダル9,605,177件(3.9%増)を報告した。合計輸送量は17,357,108件で3.3%増となった。
今週の北米の鉄道輸送量は、米国・カナダ・メキシコの9社の鉄道を対象に、車扱貨物が1.7%増の346,191件、インターモーダルが6%増の395,417件となった。北米の合計輸送量は741,608件で3.9%増。2026年第1〜34週の北米の輸送量は23,812,940件となり、2025年比で3%増となった。
出典:FreightWaves

