英大手銀、トークン化デポジットによる初の銀行間送金を完了
重要ポイント
- •英国の7行がGreat British Tokenised Depositプロジェクトに参加し、Quant、EY、Linklatersが支援している。
- •プログラマブルなデポジットは、事前定義された条件が満たされると資金を保持・自動解放でき、オンライン取引における不正削減につながる可能性がある。
- •トークン化デポジットは発行銀行の負債であり続ける一方、ステーブルコインは準備資産で裏付けられた民間発行者の負債である。
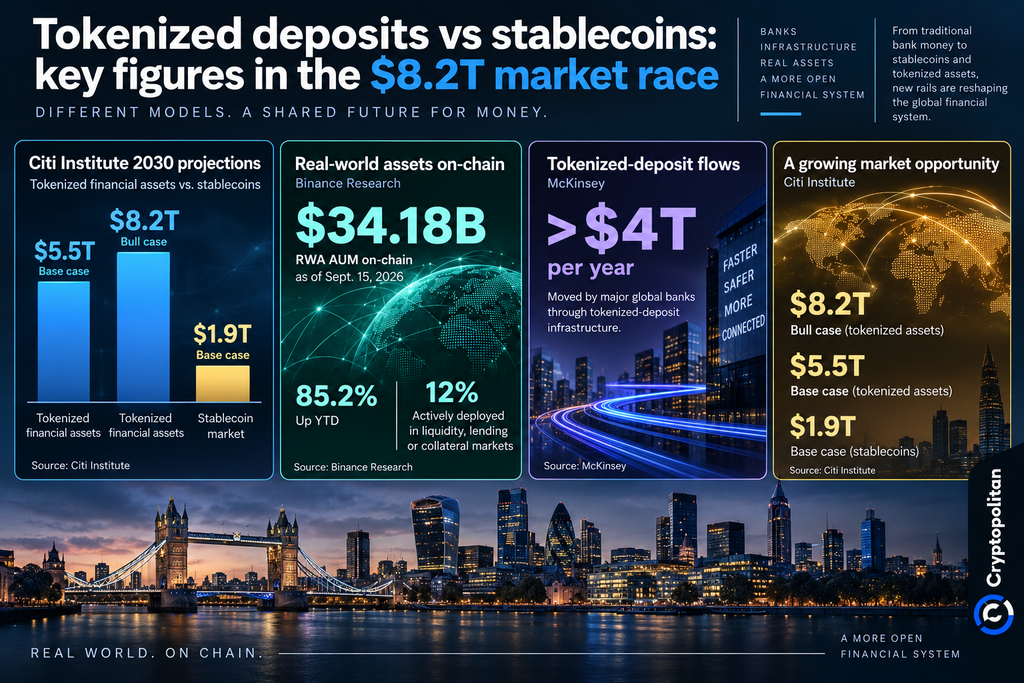
- •Citi Instituteは、トークン化金融資産が2030年までに基本シナリオで5.5兆ドル、強気シナリオで8.2兆ドルに達すると予測している。
- •UK Financeは10月6日のウェビナーを通じて、プロジェクトの次の公開アップデートを行う予定である。
英国の大手銀行はトークン化デポジットの初の銀行間送金を完了させ、ブロックチェーンベースの商業銀行マネーを実証段階から進め、トークン化資産の実用的な決済手段に一歩近づけました。9月23日付のロイターの報道によると、この動きにより、トークン化デポジットはステーブルコインと競合、あるいは共存する位置づけとなります。
取引は、英国銀行業協会UK Financeが運用する「Great British Tokenised Deposit」プロジェクトのもとで実施されたもので、マーケットプレイス決済、住宅ローンの借り換え、デジタル資産の決済を対象とするパイロットの一環です。
2件の住宅ローン取引とマーケットプレイス決済
ロイズ・バンキング・グループ、ナットウェスト、バークレイズが2件の住宅ローン借り換え取引を実行し、HSBCを含む3行は、オンラインマーケットプレイスでの購入を模した顧客間決済を行いました。この実験では、プログラマブルなデポジットが買い手の資金を保持し、商品が納品された後に初めて資金が解放される仕組みが検証されました。実際に有形の商品の受け渡しは行われませんでしたが、この実証は、トークン化された銀行マネーが不正を減らす一助となり、分断された独立した銀行システム内にとどまることなく、銀行間で決済が移動できることを示しました。
このプログラマビリティ——事前に設定された条件が満たされると資金が自動的に解放される仕組み——は、オンライン取引における不正リスクを低減する手段として本テストが強調した特性です。
パイロットには7機関が参加しています。バークレイズ、HSBC、ロイズ、Monzo、ナットウェスト、ネーションワイド、サンタンデールであり、分散型台帳技術企業のQuant、プロフェッショナルサービス企業のEY、法律事務所のLinklatersが支援しています。
UK Financeの決済・イノベーション担当マネージングディレクター、ジャナ・マッキントッシュ氏は、このプロジェクトがすでに英国国外からも注目を集めていると述べました。
「この12か月間、他の管轄地域から、私たちの取り組みについて本腰を入れて相談を受けています」とマッキントッシュ氏はロイターに語りました。
なぜステーブルコインではなく銀行負債なのか
トークン化デポジットとステーブルコインの違いは単なる技術的なものではありません。それは「その金銭が本質的に何であるか」という問題に関わります。IMFによれば、トークン化デポジットとは、ブロックチェーンやその他の分散型台帳技術上で移転される銀行負債です。技術を変更しても、デポジットが「どのように」移動するかに影響するだけで、「何であるか」は変わりません。つまり、トークン化デポジットは発行銀行への請求権であり続けるのに対し、ステーブルコインはその民間発行者とその裏付けとなる準備資産への請求権です。
ステーブルコインは、民間企業が発行し準備資産で裏付けられた別個の負債です。ロイターによると、イングランド銀行は、民間発行のステーブルコインに依存するよりも、銀行がトークン化デポジットを発行する方を望ましいと考えています。バーゼルに本部を置く国際決済銀行(BIS)も同様の見解を示し、トークン化デポジットのほうが既存の二層型通貨システムに自然に適合すると主張しています。
イングランド銀行のアンドリュー・ベイリー総裁は、トークン化を既存の通貨形態を完全に置き換えるものではなく、近代化する手段として位置づけています。
「私たちは現在、銀行と協力し、いわゆるトークン化マネーの導入を設計・実装する取り組みを進めています」とベイリー総裁はイングランド銀行の講演で述べました。
ただし、ステーブルコインが無意味になったわけではありません。サラ・ブリーデン副総裁は、従来型のデポジット、トークン化デポジット、規制されたシステミックなステーブルコインが共存し、額面価格で容易に交換できる「マルチマネー」システムという考え方を示しています。
カナダと米国も同じレールを構築中
同じ流れは英国をはるかに超えて広がっています。6月、米国の大手銀行はThe Clearing Houseが運営するオンチェーンマネーネットを支援し、トークン化された商業銀行マネーを、RTP即時決済システムやCHIPS銀行間決済システムを含む金融システムで既に使われている決済インフラと接続することを目指しています。
「この取り組みは、デジタル金融のイノベーションと、確立された銀行決済インフラの信頼性・規模・決済確実性を結びつけるものです」とバンク・オブ・アメリカのマーク・モナコ氏は述べました。
カナダも同じ方向に向かっているようです。カナダの大手6行(Big Six)はカナダドルのトークン化デポジット基盤の構築に共同で取り組んでおり、9月10日、金融機関監督庁(OSFI)は「金融商品・サービスの根幹技術は、その法的性質を決定しない」と発表し、この取り組みをめぐる規制上の見通しが明確になりました。
また、Cryptopolitanが報じたところによると、SWIFTは6大陸の17行を対象に、トークン化された越境決済の実証を予定しています。
焦点は数兆ドル規模の決済問題
これらの銀行が決済対象と狙う市場は非常に大きなものになり得ます。Citi Instituteは、トークン化された金融資産が基本シナリオで2030年までに5.5兆ドル、強気シナリオで8.2兆ドルに達すると予測しており、ステーブルコインの基本シナリオは1.9兆ドルとしています。Binance Researchによれば、9月15日時点でオンチェーンの実世界資産(RWA)の運用残高は341.8億ドルで、年初来85.2%増となっていますが、追跡対象のトークン化資本のうち流動性、貸付、担保市場に実際に活用されているのは約12%にとどまります。
一方、銀行はすでに規模を有しています。マッキンゼーは、世界の大手銀行がトークン化デポジットインフラを通じて年間4兆ドル以上を移動させていると推計しています。英国の参加行は、2027年第1四半期に向けて、トークン化デポジットで取引・決済可能な3件のデジタル債券の準備も進めています。
暗号資産にとって、課題はもはや「銀行がブロックチェーンを使うかどうか」ではありません。銀行マネーが、ステーブルコインに流れる可能性のあった決済量を獲得するのか、それとも、トークン化された証券や実世界資産のスケール化を支える信頼されるキャッシュレグ(現金の受け渡し部分)となるのかという点に移っています。
プロジェクト次の公開イベントは10月6日で、UK Financeがこの取り組みに関するウェビナーを開催します。

