7月の輸送能力はより急速に低下、料金は依然高止まりとロジスティクス・マネージャーズ・インデックスが示唆
重要ポイント
- •LMIの輸送能力は7月に28.4を記録し、規制取り締まりと構造的なドライバー不足による供給逼迫により、指数10年の歴史で2番目に速い縮小率と並んだ。
- •Werner Enterprisesは片道船隊を34%縮小して再編した後、週間トラックあたり収益が前年同期比28%増を報告し、調整後営業レシオを270ベーシスポイント改善した。
- •Schneider Nationalは契約更新で2桁の料金引き上げを実現し、トラックロード市場は料金回復の初期段階にあると位置づけた。
- •小売業者の在庫水準は約20ポイント低下して46.3と縮小圏に落ち込み、最近の輸入急増が持続的な需要ではなく関税前の積み増しによるものという仮説を裏付けた。
- •物流マネージャーは向こう12か月間の逼迫状況を予測し、将来の能力は40.4、利用率は71.8、価格は89.2とし、在庫、倉庫、輸送のいずれにおいてもコスト上昇を予想している。
輸送市場の状況は、季節的に堅調だった6月と比較して7月はわずかに緩和したが、依然として極度に逼迫していた。これは、貨物および在庫状況のリアルタイム指標として広く注目されているサプライチェーン専門家への月次調査「ロジスティクス・マネージャーズ・インデックス(LMI)」の最新データによるものである。指数の主要な輸送指標は混合結果を示し、能力は加速的なペースで縮小する一方、価格上昇はわずかに鈍化した。
LMIは拡散指数であり、50を超える数値は拡大、50を下回る数値は縮小を示す。7月の輸送能力構成要素は28.4を記録し、6月より2.4ポイント速いペースで低下し、データセットの10年の歴史で2番目に速い縮小率と並んだ。過去最低は2020年9月に記録した23.8である。
安全でないドライバーの排除を目的とした規制当局の取り締まりは、業界団体が長年追跡してきた構造的なドライバー不足に拍車をかけ、トラックロード市場の供給を著しく引き締めた。さらに、上場企業の大半は設備の増備を見送り、既存資産の利用率向上に注力している。
資産利用率向上に向けた取り組みは、第2四半期の業績結果に表れていた。
ネブラスカ州オマハを拠点とするWerner Enterprises(NASDAQ: WERN)は2月、片道トラックロード船隊の正式な再編を発表した。同事略には非採算取引先からの撤退と、低利用率のトラクターの転用または処分が含まれていた。最新四半期において、週間トラックあたり収益(燃料サーチャージ除く)は前年同期比28%増となり、トラックあたり走行マイル数が16%増、総マイルあたり収益が10%増と好調に推移した。Wernerは第3四半期のマイルあたり料金が前年同期比10%~13%上昇すると予想している。
同社の片道船隊は当四半期に34%縮小し、トラックロード部門全体の調整後営業レシオを270ベーシスポイント改善して94.5%とする一因となった。以前のピーク時より約10ポイント悪化しているものの、2023年第4四半期以来、同部門で最も強いマージン実績である。
火曜日に発表されたLMIレポートによると、輸送利用率は65で、6月比9.7ポイント低下したが、歴史的基準では依然として高い水準にある。輸送価格の上昇は86.9を記録し、5.5ポイント減速したものの、レポートが「極めて力強い拡張ペース」と表現する水準を維持した。
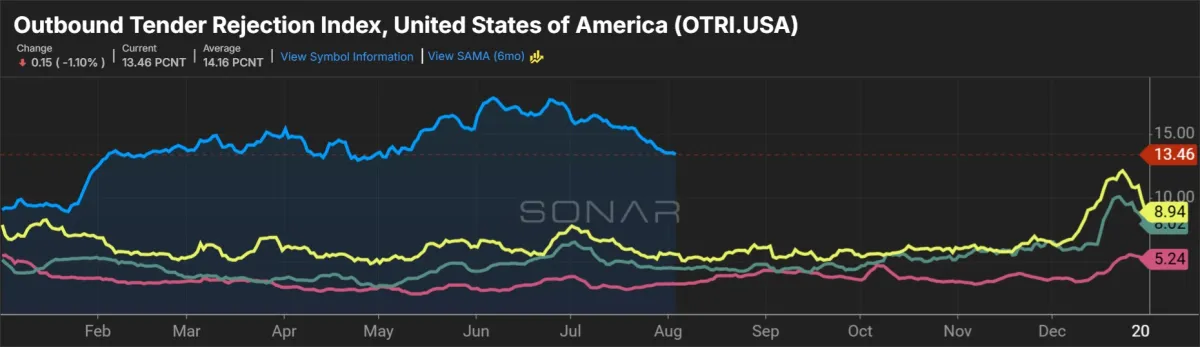
「利用可能な船隊能力の不足により、テンダー予約のリードタイムが延びている」と、レポートはSONARデータを引用して述べた。「7月下旬には、テンダーの移動が必要となる前の平均3.74日前に予約が行われており、前年同期比11%増であった」
Wernerは、片道契約入札交渉が過去10年で最も強い料金引き上げをもたらしていると指摘した。
ウィスコンシン州グリーンベイを拠点とするSchneider National(NYSE: SNDR)は、当四半期に片道船隊が契約更新において2桁の料金引き上げを実現したと報告した。同社は、荷主がピークシーズンに向けた能力確保をますます懸念する中、ミニビッド活動が活発化していると述べた。ピークシーズンとは、夏末から12月のホリデーシーズンにかけて小売出荷量が急増する時期である。Schneiderはスポット市場へのエクスポージャーを拡大しており、6月の状況が前回のサイクルピークである2021年3月に酷似していると観察した。即時取引貨物のスポット市場料金は、トラック輸送サイクルにおいて歴史的に契約料金の動向を先行してきた。同社はトラックロード市場が「料金回復の初期段階に過ぎない」と見ている。
サプライチェーンコストは依然高止まり
LMI全体は68.9で、6月の4年ぶり高水準から2.2ポイント低下した。わずかな後退にもかかわらず、同指数はパンデミック主導の需要変化とサプライチェーン混乱が運送コストを過去最高水準に押し上げた2021年の貨物市場ブームサイクル以来、最高の年間数値のペースにある。
在庫水準は55に低下し、当月5.5ポイントの減少となった。小売業者などの下流企業は約20ポイントの低下を記録し、46.3で縮小圏に落ち込んだ。上流の回答者であるメーカーと卸売業者はほとんど変化がなく、59を記録した。
「これは、一部の輸入急増が新しい潜在的関税を見据えた小売業者による繰り入荷によるものという先月の仮説を裏付けるように思われる」とレポートは述べた。「この在庫の大部分が昨年見られたように上流の卸売レベルで保有され、ホリデーショッピングシーズンの直前に引き下げられるかどうかは明らかではない」
在庫成長の鈍化にもかかわらず、在庫コストは77に達し、「極めて力強いペース」で成長し、6月から1.1ポイント上昇した。
倉庫能力は46.3で1.2ポイント低下し、これが倉庫価格を1.7ポイント押し上げて75.5とした。これは2022年7月以来2番目に高い数値であり、レポートでは「ポストコロナの在庫ブルウィップの頂点」と表現されている。
データは、上流企業にとってはるかに逼迫した倉庫市場を示しており、サプライチェーンの卸売レベルでは倉庫価格が12ポイント高かった。
在庫、倉庫、輸送を含む総合物流コストは7月に2.6ポイント低下し、239.5となった。5月の250.9という数値は、2022年3月以来の総コストデータセットで最速の拡大ペースを記録したものである。
今後の見通し
調査対象の物流マネージャーは、向こう12か月間にわたり輸送市場が極度に逼迫した状態が続くと予想し、将来の能力は40.4、利用率は71.8、価格設定は89.2と予測している。
12か月先の見通しでは、在庫水準は64.4とされ、在庫コスト(77.6)と倉庫価格(76.3)に後退の兆しは見られない。
「基本的に、回答者は向こう12か月間にわたり、より増加する在庫を、より逼迫した能力とより高いコストの中で収容しなければならないと予想している」とレポートは指摘した。
LMIは、アリゾナ州立大学、コロラド州立大学、フロリダ・アトランティック大学、ラトガース大学、およびネバダ大学リノ校の共同研究であり、サプライチェーン・マネジメント・プロフェッショナルズ協議会と提携して実施されている。

