トークン化株式のDEX取引高が前年比10,163.7%増の487億ドルに急増、ただし流動性は伸びず
重要ポイント
- •トークン化株式の分散型取引所取引高は過去1年間で487億ドルに達し、前年比10,163.7%増。Uniswapがv3およびv4プール合計で171億ドルを占めた。
- •トークン化株式の発行・分配価値は10月3日時点で32億ドル。より広義のオンチェーン株式指標である44.3億ドルでさえ、推定151.9兆ドルの上場株式市場の約0.0029%にすぎない。
- •取引活動は大幅に集中しており、ETF連動型商品がDEX取引高の44.0%、QQQbだけで28.9%を占める。一方、6月のHyperliquidとLighterのエクイティ・パーペチュアルは約678億ドルで、トークン化株式の現物取引420万ドルを大きく上回った。
- •9月17日、SECは一時的なイノベーション免除を発行し、条件を満たす取引所が取引所登録なしで許可型自動マーケットメーカーを通じてトークン化NMS株式を取引できるようにした。免除は発行から5年後に失効し、パブリックコメントも募集中。
- •Citiはベースケースで2030年までにトークン化資産市場が5.5兆ドルに達すると予測する一方、IMFの分析は、トークンと裏付け資産の法的つながりをめぐるリスクを警告している。
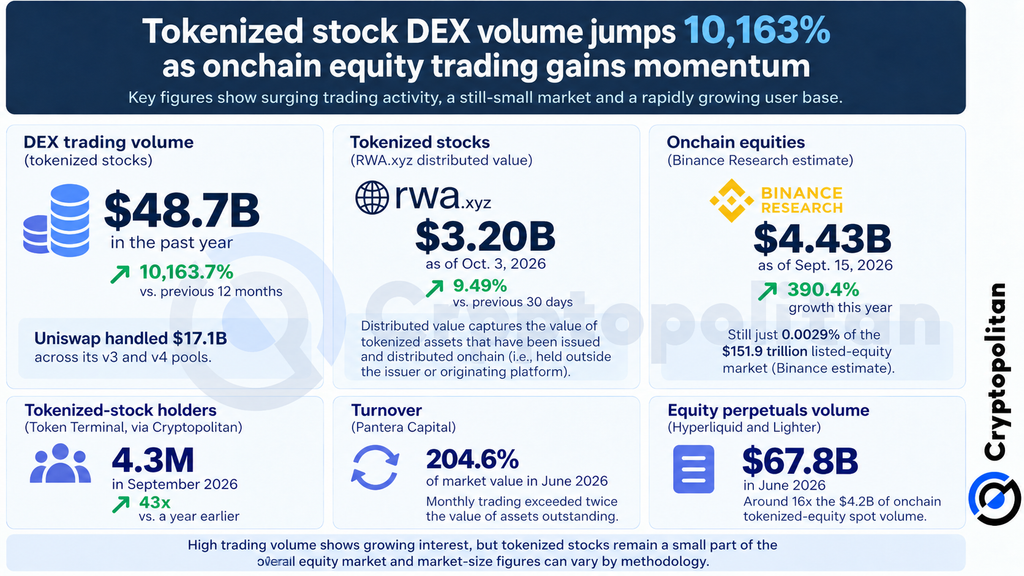
オンチェーンデータによると、分散型取引所(DEX)で取引されたトークン化株式の取引高は過去1年間で487億ドルに達し、前の12か月間から10,163.7%増加しました。Uniswapが全取引所の中で首位となり、v3およびv4プール合計で171億ドルが取引されました。
トークン化株式とは、上場株式をブロックチェーン上で表現したものであり、暗号資産ウォレットで保有し、Uniswapなどの分散型取引所を含むあらゆる場面でいつでも取引できます。今回の急増は、単にオンチェーン上に存在するだけの資産から、さらに進んだ段階へと移りつつあることを示しています。より喫緊の課題は、十分な買い手と売り手が集まり、持続可能な二次市場が形成されるかどうかです。取引高が高くても、所有権が保証されるわけでも、流動性が深いことを意味するわけでもありません。
取引高、時価総額、保有者数はそれぞれ異なるものを測っている
487億ドルという数字は取引活動を反映したものであり、実際に存在するトークン化株式の総額ではありません。RWA.xyzによると、オンチェーン株式市場の一部であるトークン化株式の発行・分配価値は、10月3日時点で32億ドルでした。分配価値とは、発行・分配済みトークンの価値と定義されます。
Token Terminalは2026年10月2日のX投稿でこの急増を取り上げました:
Tokenized stock DEX trading volume is up 10,163.7% YoY, with $48.7B traded over the past year Uniswap leads with $17.1B in volume across v4 and v3 pic.twitter.com/rULbw2f4rS — Token Terminal 📊 (@tokenterminal) October 2, 2026
一方、Binance Researchは、より広義のオンチェーン株式という概念に基づいており、今年390.4%の成長を経て、9月15日時点の市場規模を44.3億ドルと算定しています。この基準でさえ、オンチェーン株式は上場株式の推定市場価値151.9兆ドルのわずか0.0029%にとどまり、この市場が伝統的な株式と比べてかに小さいかを示すギャップとなっています。
Cryptopolitanによると、Token Terminalは昨年9月、トークン化株式の保有者数が430万人と報告しており、前年報告数の約43倍です。ただし、これらの数字はブロックチェーンアドレスを数えたものであり、実在の人物を検証したものではありません。1人が複数のウォレットを保有できるためです。
売買回転率は高水準だが、少数のトークンに集中
Pantera Capitalの9月発表「State of Tokenization」レポートによると、トークン化株式の現物売買回転率は6月に約204.6%でした。これは、発行されたトークン化株式価値の2倍以上が当月に取引されたことを意味します。しかしPanteraは、カテゴリー全体の高い回転率が、ごく少数の取引量の多いトークンによって牽引されている可能性があり、他の多くはほとんど取引が活発ではないと警鐘を鳴らしました。
このパターンは、487億ドルのDEX取引高を裏付ける同期間のToken Terminalデータにも表れています。原資産株別では、ETF連動型商品(上場投資信託を参照するトークン)が取引の44.0%を占め、以下NVDAが10.0%、SPCXが7.3%と続きます。個別資産では、QQQbだけでDEX取引高の28.9%を占め、SPYxの5.3%、NVDAの4.9%を大きく上回ります。
デリバティブの活動はさらに大規模です。HyperliquidとLighterで取引されたエクイティ・パーペチュアル(期限の定めない無期限先物)は、6月に約678億ドルに達したのに対し、トークン化株式の現物取引はわずか420万ドルでした。このギャップは、多くのトレーダーがトークン化株式を実際に保有することよりも、株価の動きに賭けることに強い関心を持っていることを示唆しています。
トレーダーがオンチェーンへ移行する理由
トークン化株式の魅力は比較的シンプルです。FalconXは、関心の高まりの主な理由として、細分化された所有権、ほぼ即時の決済、24時間365日取引の可能性、DeFiでの有用性を挙げています。
トークン化株式への需要の高まりに伴い、取引所は提供商品を拡大してきました。Krakenが2025年にトークン化株式の提供を開始し、BybitとOKXがそれに続きました。Binanceは2026年6月にbStocksを開始しました。487億ドルという取引高は分散型取引所のみを対象としているため、これらの中央集権型プラットフォームで執行された取引は含まれていません。Binance Researchはまた、株式のCapital Activation Rateが今年1.95%から7.54%に上昇し、デプロイされた価値の大部分が流動性プールとレンディングによるものであることも明らかにしました。これは、FalconXが魅力として挙げるのと同じ種類のDeFiアプリケーションです。
SECが開く狭い扉
9月17日、SECは一時的なイノベーション免除を発行し、条件を満たすトークン化証券取引所が、取引所としての登録を行わずに、承認された参加者に限定された価格設定システムである許可型自動マーケットメーカーを通じて、トークン化NMS株式(全米市場システムの対象となる米国上場株式)を取引できるようにしました。この免除には銘柄数と取引量の制限が伴い、トークンに同等の株式と同じ権利を持たせることが求められ、発行から5年後に失効します。SECはこの方針についてパブリックコメントも募集しており、免除の失効が予定される中、これらの取引所の長期的な規制上の取り扱いは未確定のままです。
大局的な予測が前提とするもの
さらに先を見ると、Citiはベースケースとして、2030年までにトークン化資産市場が5.5兆ドルに達すると予測し、米国の個人投資家の10%がオンチェーンに移行すれば、約2.6兆ドルのトークン化株式需要が生まれる可能性があると推計しています。
しかし、IMFの分析は、トークン化により、トークンとその裏付け資産との間の法的つながりをめぐるリスクが生じうると警告しています。取引が拡大し、投資家が最終的に所有権の行使やポジションの解消を必要とする際、この区別がより重要になる可能性があります。

