2026年のトークン化実世界資産(RWA):市場規模、成長率、主要資産クラス
重要ポイント
- •2026年のトークン化RWA市場の推計は約190億ドルから600億ドル超まで及ぶ。主な原因は、ステーブルコイン、許可制チェーン、スマートコントラクト内にロックされた資産を含めるかどうかがトラッカーごとに異なるためである。
- •トークン化米国債は約154億ドル、市場の約40%を占める最大カテゴリーで、ブラックロックのBUIDL、CircleのUSYC、フランクリン・テンプルトンのBENJIが筆頭となっている。
- •プライベートクレジットは第2のカテゴリーであり、トークン化資産を担保とする融資価値の約77%を占める一方、トークン化不動産は追跡市場の1%未満にとどまる。
- •トークン化株式とETFはユーザー数で最も急成長しているセグメントであり、アクティブな株式保有者が100万人を突破し、トークン化ETFの時価総額は2026年中に2億1,900万ドルから6億5,400万ドルへと3倍になった。
- •長期予測は大きく乖離しており、2030年についてマッキンゼーの約2兆ドルの基本シナリオから、BCGとADDXの16.1兆ドルの推計まで幅がある。
トークン化実世界資産、いわゆるRWAは、オフチェーンの資産の所有権を表すブロックチェーン上のトークンである。対象資産は国債、ローン、ファンド受益権、株式、金地金など多岐にわたる。支持者は、より速い決済、より小さい最低購入単位、そしてトークンを担保として直接差し出せる点を挙げる。
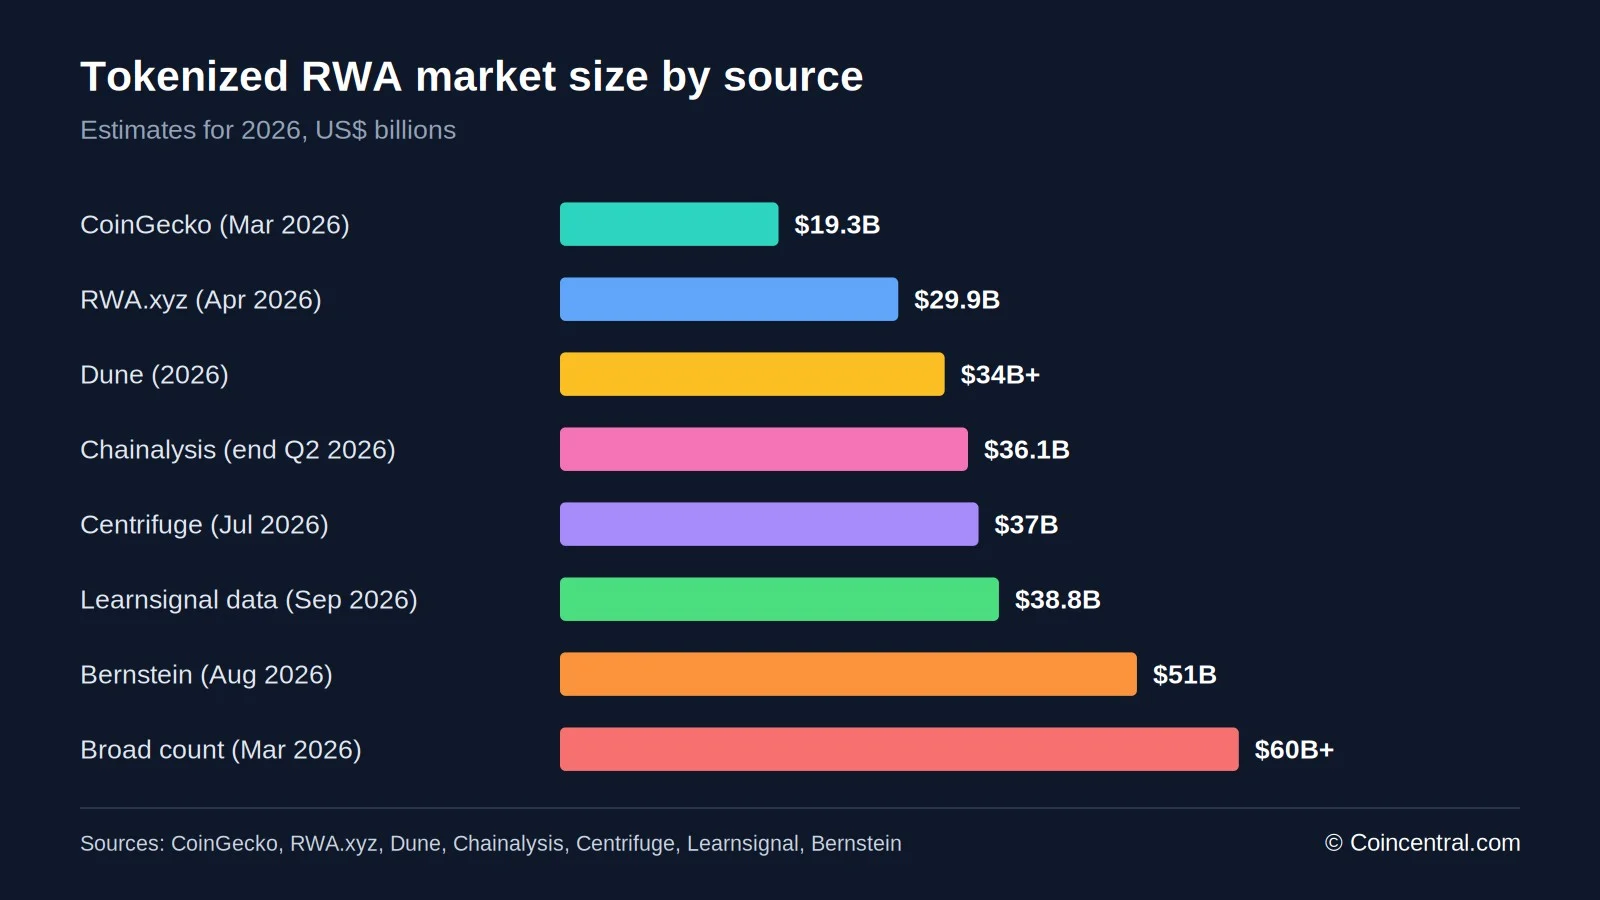
市場は2026年を通じて急拡大したが、その全体規模は定義次第である。参照するトラッカーによって、推計は約190億ドルから600億ドル超までばらつく。これは各社が計測の範囲を異なる形で引いているためだ。本稿では最近の複数のレポートをもとに、市場の現在地を整理する。
価値は少数の領域に集中している。トークン化国債が首位、次いでプライベートクレジットが続き、不動産はごく小規模にとどまる。以下のセクションでは、市場規模、成長率、主要商品、資産クラス、保有者、オンチェーン融資、トークン化株式、長期予測を取り上げる。
2026年のトークン化RWA市場はどれくらい大きいのか
単一の合意された数字は存在しない。Learnsignalが引用する2026年9月中旬時点のトラッキングデータによれば、オンチェーンで分配されたトークンは約388億ドルに達する。これらのトークンが表す基礎資産の価値は約3,650億ドル、ステーブルコインを除けば約3,050億ドルに相当する。
その他のトラッカーも、分配済み資産については近い水準を示している。Chainalysisは2026年第2四半期末の市場規模を360.7億ドルと算出した。Duneは年間を通じて総供給量が340億ドルを突破したと報告し、Centrifugeは最初の7か月間で約250億ドルから370億ドルへの増加を記録した。
上位と下位の推計は大きく乖離している。CoinGeckoは2026年3月の時価総額を193.2億ドルと計測した。CoinDeskが引用するBernsteinは、オンチェーンのトークン化資産を約510億ドルとし、最も広い定義では600億ドル超という合計も出ている。
乖離の原因は手法にある。時価総額はトークンの流通価値を捉える。ロックされた総価値(TVLには、スマートコントラクト内に保持される資産、例えば自由に取引されない担保が含まれうる。ステーブルコインも分岐点の一つだ。多くのアナリストはこれらの通貨連動トークンを独立したカテゴリーとして扱い、合計に含める場合と除く場合がある。さらに、許可制チェーン上の資産を算入するトラッカーもあれば、公開配布されたトークンのみを数えるところもある。Chainalysisは、Cantonのようなプライベートネットワーク上の活動はオンチェーン保有者統計に決して現れないと指摘しており、実際の市場はいかなる単一データセットが示すものよりも大きい可能性がある。
規模の比較として、CoinDesk Dataは2026年3月にステーブルコイン市場の時価総額が3,170億ドルに達したと報告している。約300億〜400億ドルのRWA分配市場は、そのわずかな一部にすぎない。
日付も重要だ。上記の数字は異なる月に記録されており、その間に市場は動いている。たとえ同じ手法を使っていても、2026年3月のレポートは2026年9月のレポートの隣では小さく見えるだろう。
トークン化資産の成長はどれほど速いのか
過去1年の成長は、どの指標でも大きい。RWA.xyzのデータによれば、市場は2025年4月16日の88億ドルから2026年4月16日には約299億ドルへ上昇し、増加率は約240%だ。CoinGeckoは、2025年1月の54.2億ドルから2026年3月の193.2億ドルへの256.7%増を報告した。Yellow.comの調査は2026年半ばの集計で前年比184%増を引用し、Chainalysisは第2四半期末に360.7億ドルに達した市場について前期比135%増を報告している。
最も高い伸び率は小さな出発点から来ている。Chainalysisによれば、コーポレートクレジットは3,156%増、プライベートエクイティは1,340%増となったが、いずれも数千万ドル規模から約20億ドル程度への動きである。Duneはトークン化株式が2,000%超上昇したと報告している。
国債は伸び率では小さいが、ドル額の増加は最大だ。Chainalysisは、86.6億ドルから154.2億ドルへの125%増を記録している。これはドルベースで次の3カテゴリーの合計を上回る。
これらの数字を読む際はベース効果が重要だ。5,000万ドルから15億ドルへ動くカテゴリーは膨大な伸び率を示すが、全体への寄与はわずかだ。読者は伸び率だけでなくドル額の変化も確認すべきである。
短期データは構成比がまだ変化していることを示す。Learnsignalの2026年9月の30日間データでは、トークン化株式が17%超成長し最も速く、同じ期間にトークン化国債はわずかに減少した。
トークン化米国債:最大のカテゴリー
米国政府債務は最大のトークン化資産クラスだ。Chainalysisは2026年半ばまでの期間でオンチェーン154.2億ドル、全トークン化RWA価値の42.8%を計上した。Learnsignalの9月データでは約157ドル、市場の約40%となる。
より低い計測値も存在する。MetaMaskはRWA.xyzを引用し、2026年4月上旬時点で約128.8億ドル、2024年末の約50億ドルからの増加としている。Astraea Lawは、トークン化国債ファンドが2026年5月中旬までに約150億ドルを突破したと報告している。
際立つ3つの商品がある。ブラックロックのBUIDLファンドは約27億ドルを保有し、BeInCryptoは2026年8月31日の時価総額を28億ドルとした。CircleのUSYCは約26億ドルを保有し、フランクリン・テンプルトンのBENJIファンドも26億ドルと報告されている。
これらの商品は短期政府証券を保有し、プールに対する請求権を表すトークンを発行する。MetaMaskは典型的利回りを約3%〜5%とし、日次解約が一般的だとしている。利息の蓄積に伴い価格が上昇するトークンもあれば、価格を1ドル近くに保ち、代わりにウォレット内のトークン数を増やすものもある。
Learnsignalは、実際に何が変わるのかについて有益な指摘をする。法的なエクスポージャーは従来どおりだ。トークン化国債ファンドもやはり米国短期国債を保有している。変わるのは記録管理レイヤーであり、送金が数日ではなく数分で決済でき、トークンが別途のカストディの引き渡しなしに担保として機能しうる。
リスクは主にトークンレイヤーにある。基礎となる債務の信用リスクは小さいが、保有者はカウンターパーティーリスク、スマートコントラクトリスク、解約遅延リスクに直面する。別途、フランクリン・テンプルトンはSECからノーアクション・レリーフを取得しており、自社のミューチュアルファンドやETFがBENJIに投資することが可能になり、実施は早ければ2026年第4四半期の見込みだ。
カテゴリー別トークン化資産
各カテゴリーの動きは異なる。2026年4月上旬のRWA.xyzデータを用いたMetaMaskは、国債を約128.8億ドル、コモディティを約73.7億ドルとしている。プライベートクレジットは分配価値で約50億ドルだが、より広い集計では180億〜190億ドルに達する。
コモディティはほぼすべてが金だ。Tether Goldが約27億ドル、Paxos Goldが約24億ドルを保有し、両者でカテゴリーの約74%を占める。これらのトークンは利回りを支払わないため、リターンは金価格に依存する。
不動産は主要カテゴリーの中で最小だ。Learnsignalは約2億2,600万ドル、追跡市場の1%未満としている。不動産は業界の論評で最も多く言及されるユースケースの一つだけに、これは際立っている。このセクターへの予測ははるかに大きい。デロイトは2035年までにトークン化不動産が4兆ドルに達すると予測しており、この数字と現在の価値との差は、カテゴリーがいかに初期段階であるかを示している。
高い利回りには高いリスクが伴う。MetaMaskは、2026年3月のプライベートクレジット市場全体のストレスが、不良債権がトークン化商品にどう影響しうるかを示したと指摘する。ロックアップ期間は一般的で、二次市場の取引は薄い。この両者が重なると、保有者はポジションを迅速に解消できない可能性がある。
トークン化資産の保有者
保有者層は世界的だ。Chainalysisによれば、米国の保有者は世界のトークン化RWA保有者数の11.7%、価値の11.4%を占める。トークン化国債はこの傾向を崩している。価値ベースでは、イタリアが地理特定済みトークン化国債保有の29.9%をめ、ポルトガルが18.8%、シンガポールが18.2%で続き、米国は10.5%で4位だ。
保有者数は異なる物語を語る。日本は保有者の16.4%で首位だが、価値ではわずか0.4%だ。Chainalysisはこれを、少数の大型海外保有者が価値を牽引し、より広い小口投資家層が小規模なポジションを築いている状態と読み取っている。
発行体は主に大手伝統企業だ。Learnsignalは、ブラックロック、フランクリン・テンプルトン、アポロ、ハミルトン・レーン、ウィズダムツリーを主要プレイヤーとして挙げている。これらはクリプトスタートアップではなく資産運用会社である。
イーサリアムが依然として主要ネットワークだ。MetaMaskによれば、2026年4月時点で全トークン化資産価値の56%超をホストしている。Stellar、Solana、Polygon、Avalanche、Arbitrum、Base、BNB Chainも商品をホストしている。
Chainalysisは政策面の論点も加える。米国外の保有者がトークン化国債商品を購入することは、自国政府の債務ではなく米国政府債務への需要を生み出す。トークン化は誰が購入できるかも変える。最低ポジションサイズを引き下げ、米国の証券会社との取引関係の必要性を取り除くことで、卸売り向けの金融商品が、リスボンやシンガポールの小口保有者が直接購入できるものになる。
プライベートクレジットとオンチェーン融資
融資データはトークン化資産の実際の使われ方を示す。Duneは、分散型融資に預け入れられた実世界資産の約4分の3がクレジット資産である一方、トークン化国債で同じ使われ方をしているのはごく一部だと報告している。
Chainalysisも同様の結果に達した。プライベートクレジットはトークン化RWAを担保とする融資価値全体の77%を占め、プライベートクレジットを融資するウォレット数は期間中に1,618%増加した。コモディティ融資は875%増加した。国債は逆に23%減少し、唯一縮小したカテゴリーとなった。
Chainalysisはこの分化を流動性に結び付ける。プライベートクレジットは非トークン化のままでは売りにくいため、担保として差し出せるトークンは保有者にとってより価値が高い。国債はすでに伝統的金融で最も流動性の高い担保であり、現金化する手段は確立されている。
利回りももう一つの要因だ。DuneのCEOであるFrederik Hagaは、トークン化プライベートクレジットにより、投資家は同じ資産を担保として他の取引のための借入や資金調達を行いながら利息を得られると述べた。MetaMaskはプライベートクレジットの典型的利回りを8%〜15%としている。
一部のデータセットではプライベートクレジットはより大きく見える。CoinDeskが引用するBernsteinは、510億ドルのトークン化資産の約47%がプライベートクレジットだと述べている。このカテゴリーは公開ダッシュボードの表面下に位置することが多い。
トークン化株式とETF
トークン化株式は価値では小さいが、ユーザー数では急成長している。Insights4VCは、分配されたトークン化株式が2026年3月の9億5,100万ドルから7月には18.9億ドルに増加したと追跡している。Duneはアクティブな保有者が100万人を突破したと報告した。さらに高いデータもある。OneullExが引用する数字では、保有者が1月の10万3,000人から2026年9月までに190万人に増加している。Ondo Financeの株式プラットフォームは2026年5月にTVLで10億ドルに達した。
Token Terminalのデータによれば、トークン化ETFは年内に3倍に拡大し、時価総額は1月1日の2億1,900万ドルから6億5,400万ドルに上昇した。トークン化ETFの保有者は約51倍、個別トークン化株式の保有者は約26倍に増加した。
Binance bStocksは44万8,400人の保有者を抱え、トークン化ETF保有者全体の半数を占めるが、時価総額に占める割合は23.3%、すなわち1億6,000万ドルにとどまる。Robinhoodは保有者の13.1%、資本の5.4%。Ondo Financeは保有者のわずか20.3%から資本の47.4%、すなわち3億2,570万ドルを占める。
ユーザーはファンドよりも単一企業を選好する。Duneの推計では、スポット市場で保有されるトークン化株式の81%を個別銘柄が占め、その価値は1年で9倍に成長した。これは伝統的市場のパターンの逆であり、伝統的市場では6,000を超える米国上場ETFが個別株式の数を上回っている。
Token Terminalのデータは重複も示している。S&P 500とNasdaq-100に連動する商品の合計価値は約3億3,000万ドルで、セクター全体の半分近くに達する。複数の発行体が異なるチェーンで類似のエクスポージャーを提供するため、一つの指数への需要がほぼ同一の複数のトークンに分散している。
流動性は制約であり続ける。MetaMaskは、ほとんどのトークン化株式の注文板は伝統的な株式よりはるかに薄いと指摘する。SECは2026年1月28日、所有権がオンチェーンかオフチェーンかを問わず既存の証券法が適用されると述べた。
予測、規制、リスク
長期予測は大きく幅がある。BCGとADDXは2030年までに16.1兆ドルの機会を予測する一方、マッキンゼーの基本シナリオは同日までのトークン化時価総額を約2兆ドルとしており、2つの機関予測の間には約8倍の開きがある。今日の分配市場は約388億ドルだ。いかなる単一の予測も、確立された事実ではなく推計として扱うべきである。
規制は地域ごとに異なる。米国下院金融サービス委員会は2026年3月25日、「2026年トークン化による市場近代化法(Modernizing Markets Through Tokenization Act of 2026)」に関する公聴会を開催した。包括的な連邦フレームワークは存在せず、SECはフランクリン・テンプルトンへのレリーフや保留中のOndoの届出を含め、個別事案ごとに対応している。EUはトークン化証券を既存法の下で金融商品として扱い、MiCAの下でサービス提供者にライセンスを交付しており、OneBullExはこの制度を「より明確だが要求水準が高い」と評している。国境をまたいで事業を行う企業は、どの規則が適用されるかという問題に直面する。
リスクは実際的なものだ。2025年12月から2026年5月を対象とするarXivの研究は、一部のトークン化市場に非流動性の兆候を発見した。トークン化ファンドはまた、ブリッジなしでは担保を共有できない複数のネットワークにまたがって分散している。
次段階を牽引するのはインフラかもしれない。NYSEは24時間365日の取引と即時決済の計画を発表しており、フランクリン・テンプルトンはDigiFTやBinanceと、より幅広い機関利用に向けて協力している。
統計が示すもの
トークン化RWA市場は実在し成長しているが、依然として狭い。ほとんどのトラッカーで分配価値は300億〜400億ドルの範囲にあり、国債がその約40%を占める。次がプライベートクレジットで、不動産は1%未満だ。
成長が最も速いのは株式とETFであり、大規模プラットフォーム上の小口ユーザーが牽引している。しかし資本は依然として少数の大型保有者に集中しており、保有者数とドル額の乖離はETF、国債、株式を通じて共通のパターンとなっている。2030年の予測は2兆ドルから16.1兆ドルの幅があり、読者は各トラッカーが市場を異なる形で定義しているため、情報源を注意深く比較すべきである。本稿は情報提供のみを目的としたものであり、投資助言ではない。
今後数か月で状況を変えうる出来事がいくつかある。SECによるOndoの届出への対応、伝統的ファンド内にBENJIを組み入れるというフランクリン・テンプルトンの計画、NYSEの24時間取引がトークン化上場につながるかどうか、「2026年トークン化による市場近代化法」が2026年3月の委員会公聴会を超えて進展するかどうか、である。いずれも資産が旧市場と新市場の間をどれほど容易に移動できるかを変えうる。
ソース
- Real-World Asset Tokenization Explained: Where the Market Actually Stands in 2026(Learnsignal)
- North America: Inside the Growth of Agentic Commerce(Chainalysis)
- RWA categories in 2026: tokenized Treasuries, stocks, commodities, and more(MetaMask)
- New report finds that rapid expansion of tokenization is giving rise to new styles of investing(Fortune)
- Tokenized ETFs Triple in Size as Retail Adoption Outpaces Capital Growth(Richard Salmond)
- Tokenized Treasuries Drive RWA Market Past $30 Billion In Early 2026(OneBullEx)
- Stablecoins & Tokenized Assets Report March 2026(CoinDesk Data)
本稿は、Blockonomiで最初に公開された報道に基づく。

