テスラ株、Q3納車データとロードスター発表を前に主要サポートラインへ下落
重要ポイント
- •テスラ株は月曜プレマーケット取引で372ドルまで下落し、今月の高値384ドルを下回った。10月1日のロードスター発表と10月2日の第3四半期納車レポートを控えている。
- •ゴールドマン・サックスは第3四半期の納車台数を約43万5,000台と予想しており、ウォール街の45万台超のターゲットを下回る。Q1は35万8,023台、Q2は48万台超と明暗が分かれた実績を受けたもの。
- •アナリストはテスラのQ3売上高が前年比2.21%減の274.7億ドルに落ち込むと予想している。主な要因は、連邦税額控除の失效前の駆け込み購入で好調だった昨年。
- •米イラン戦争による原油価格上昇(ブレントは101ドル、ディーゼルは史上最高値)に加え、Semiトラックの量産開始と500マイルの航続距離が、電気自動車需要とテスラの貨物輸送市場シェアを押し上げる可能性がある。
- •株価は弱気の飲み込みパターンと、ネックライン353ドルを伴う383ドルのダブルトップに類似した構造を形成しており、383ドルを上回って終着しない限り、300ドルのサポートへ下落するリスクがある。
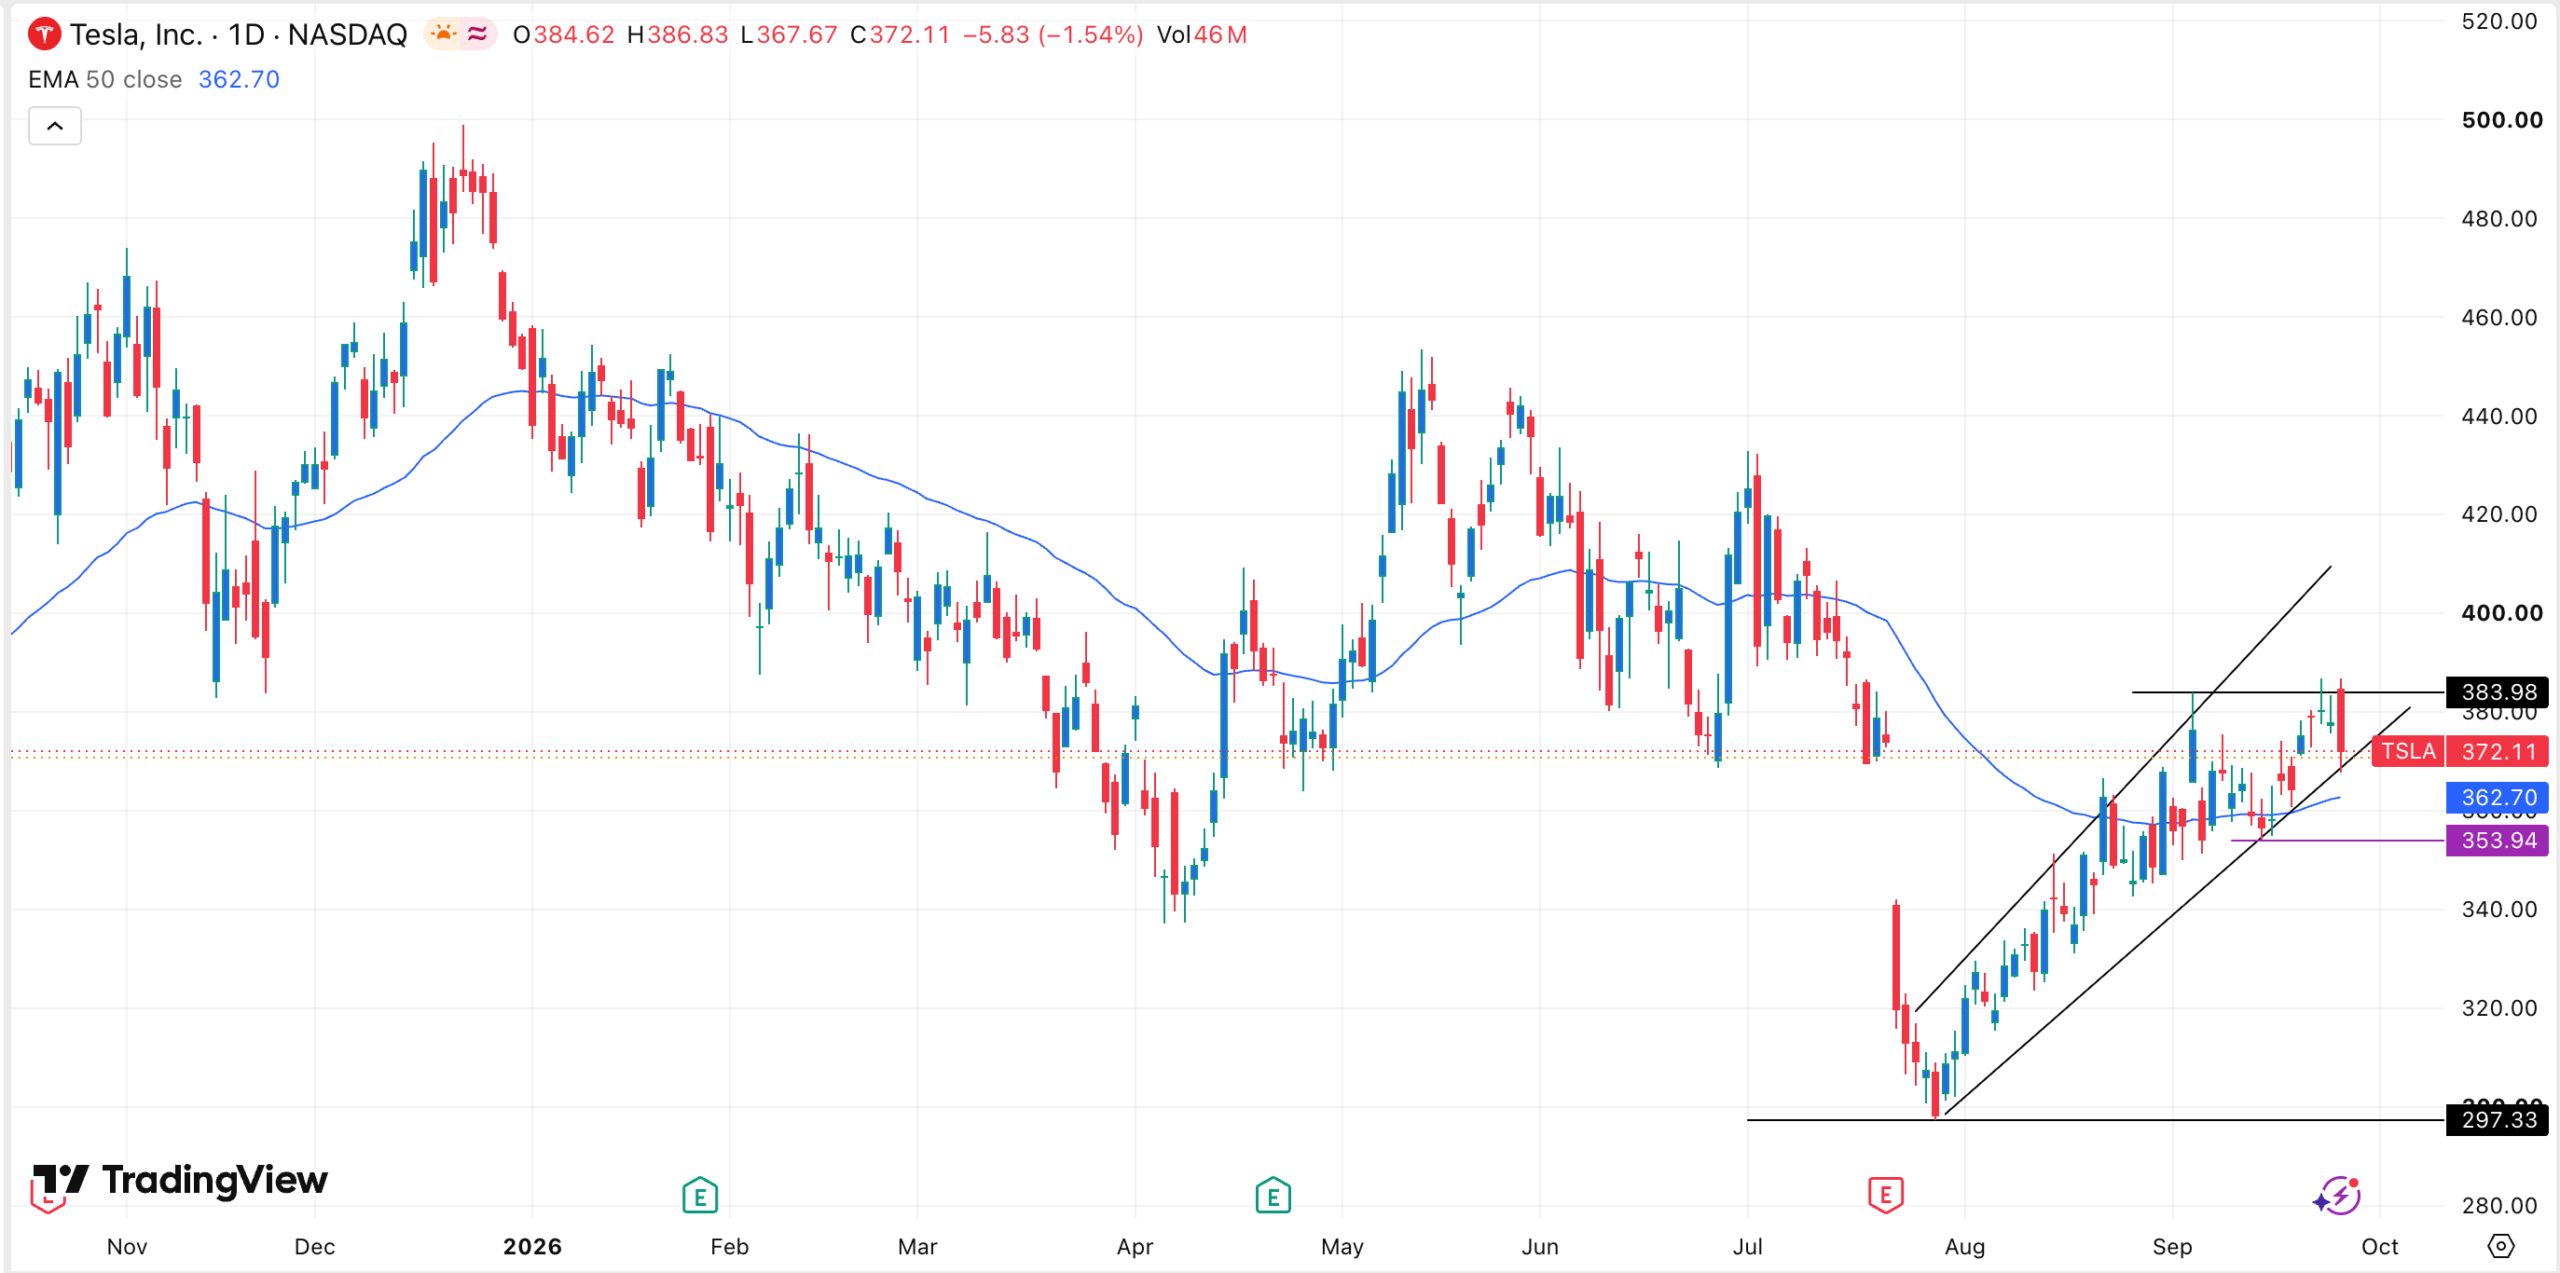
テスラ株は、電気自動車メーカーの一連の大型イベントを投資家が待つ中、重要なサポート水準まで下落している。株価は月曜日のプレマーケット取引で372ドルまで下落し、今月の高値384ドルをわずかに下回った。10月1日のロードスター発売と10月2日の第3四半期納車台数データが、数日中に控えている。
Q3納車台数に注目
テスラ株にとって最も重要な短期的な催化要因の一つが、今四半期に同社が納車した車両台数に関するデータの発表である。テスラはこの数値を10月2日に発表する。この発表は正式な決算発表に先行するため、投資家は同四半期の売上成長を早期に予測する手がかりを得ることができる。
今年の納車台数は明暗が分かれている。第1半期の実績ではテスラの販売台数は35万8,023台にとどまり、アナリスト予想の37万台を大きく下回った。この状況は第2四半期に変化し、経営陣は48万台超の納車台数を報告した。
アナリストの第3四半期に対する見通しは分かれており、予想は幅広いレンジに分布している。ゴールドマン・サックスは約43万5,000台と予想しており、ウォール街の45万台超というターゲットを下回る。最終的な数値は、この両方の基準と照らし合わせて評価されることになる。
今後数か月で納車台数が引き続き増加する可能性は、いくつかの理由による。その一つが、米イラン戦争により原油価格が上昇したことである。ブレント原油とウェスト・テキサス・インターミディエート(WTI)は月曜日に101ドルと95ドルへ急騰した。ディーゼル油は史上最高値に達し、ガソリンも1ガロン5ドルに迫りつつある。こうした動向は、今後数年でより多くの顧客を電気自動車へと向かわせる可能性がある。最近のレポートでは、すでにヨーロッパの多くの消費者がこうした車両へ移行しており、ドイツなど主要国での納車台数が増加していることが示されている。
テスラは、先週Semiトラックを投入した貨物輸送業界でも市場シェアを獲得する可能性がある。この車両は現在量産体制に入っており、500マイル(805キロメートル)の航続距離を誇る。Semiはディーゼルトラックより高価だが、運用コストははるかに低くなる。特にディーゼル価格の高騰が続けばその傾向が強まる。発売に備えて、テスラはメガチャージャーも展開しており、ドライバーは30分以内に走行を再開できる。
10月1日のロードスター発表
テスラ株のもう一つの大きなドライバーが、10月1日に迫ったロードスターの発表である。同社はテキサス州ウェーコでイベントを開催し、車両の特徴と新の可能性を披露する予定だ。更新された数値が示される場合、2019年に最初に設定された価格が基準となる。
テスラが2019年にロードスターを発表した際、基本モデルの価格を20万ドル、ファウンダーズエディションを25万ドルとすると発表した。ファウンダーズエディションは1,000台の限定生産となる。最近、テスラは予約ポータルを再開しており、購入者はまず5,000ドルを支払い、その後45,000ドルを追加で送金する。イベントで最終価格が確定する前に計50,000ドルをコミットする仕組みだ。
Q3決算を控えて
これらのイベントは、テスラが第3四半期決算の発表に向け準備を進める中で行われる。アナリストは、四半期売上高が第3四半期に前年比2.21%減の274.7億ドルに落ち込むと予想しており、10月2日の納車台数データはその予測の重要なインプットとなる。前年比減少の理由は、連邦税額控除の失効前に顧客が駆け込み購入した昨年の好調な第3四半期にある。
テクニカル状況
日足チャートを見ると、TSLA株は394ドルで強い抵抗に直面してから、ここ数日もみ合いを続けている。現在、弱気の飲み込みパターン(ベアリング・エンガルフィング)が形成されており、これは大きな陰線が小さな陽線を完全に覆うときに現れる。このパターンは通常、強い弱気転換に続く。
同時に、株価は383ドルにダブルトップに類似したパターンを形成しており、ネックラインは9月15日の安値である353ドルにある。そのため、株価がさらに下落し、重要なサポート水準である300ドルに向かうリスクがある。重要な抵抗線である383ドルを上回れば、弱気の見通しは無効となる。
納車レポート、ロードスターイベント、第3四半期決算がすべてカレンダーに並ぶ中、今後数日は同社にとって情報の集中する期間となる。注目ポイントは明確だ。納車台数がウォール街の45万台超のターゲットを上回るか下回るか、ロードスターにどの価格が提示されるか、そして現在の相場を形作る353ドルおよび383ドルの水準を株価がどう推移するかである。

