ゴールドマン・サックスがテスラの目標株価を378ドルに引き上げ、TSLAは夏安値からの回復を継続
重要ポイント
- •ゴールドマン・サックスは「中立」評価を維持しながらテスラの目標株価を360ドルから378ドルに引き上げ、売上の継続的な増加とロボタクシー、完全自動運転、ヒューマノイド事業の長期的な潜在力を挙げた。
- •テスラは第3四半期に486,000台を納車し、生産台数を22,000台上回ったが、連邦税額控除失効前の駆け込み購入で押し上げられた前年同四半期の実績は下回った。
- •アナリストは、テスラの今月末の決算で売上高が279億ドルとほぼ横ばいとなる一方、年間売上高は前年比12.60%増の1,067億ドル、その後13.54%増の1,210億ドル超に達すると予想している。
- •テスラは、中国での競争激化と、テキサス州の大型半導体工場への資金投入に伴いマイナスが続くと見込まれるフリーキャッシュフローという逆風に直面している。
- •TSLAは7月の安値297ドルから約28%反発し381ドル付近で取引されており、100日移動平均と364ドルのコントロールポイント(POC)レベルを上回っている。買い筋はゴールドマン改定後の目標を上回る400ドルの節目に注目している。
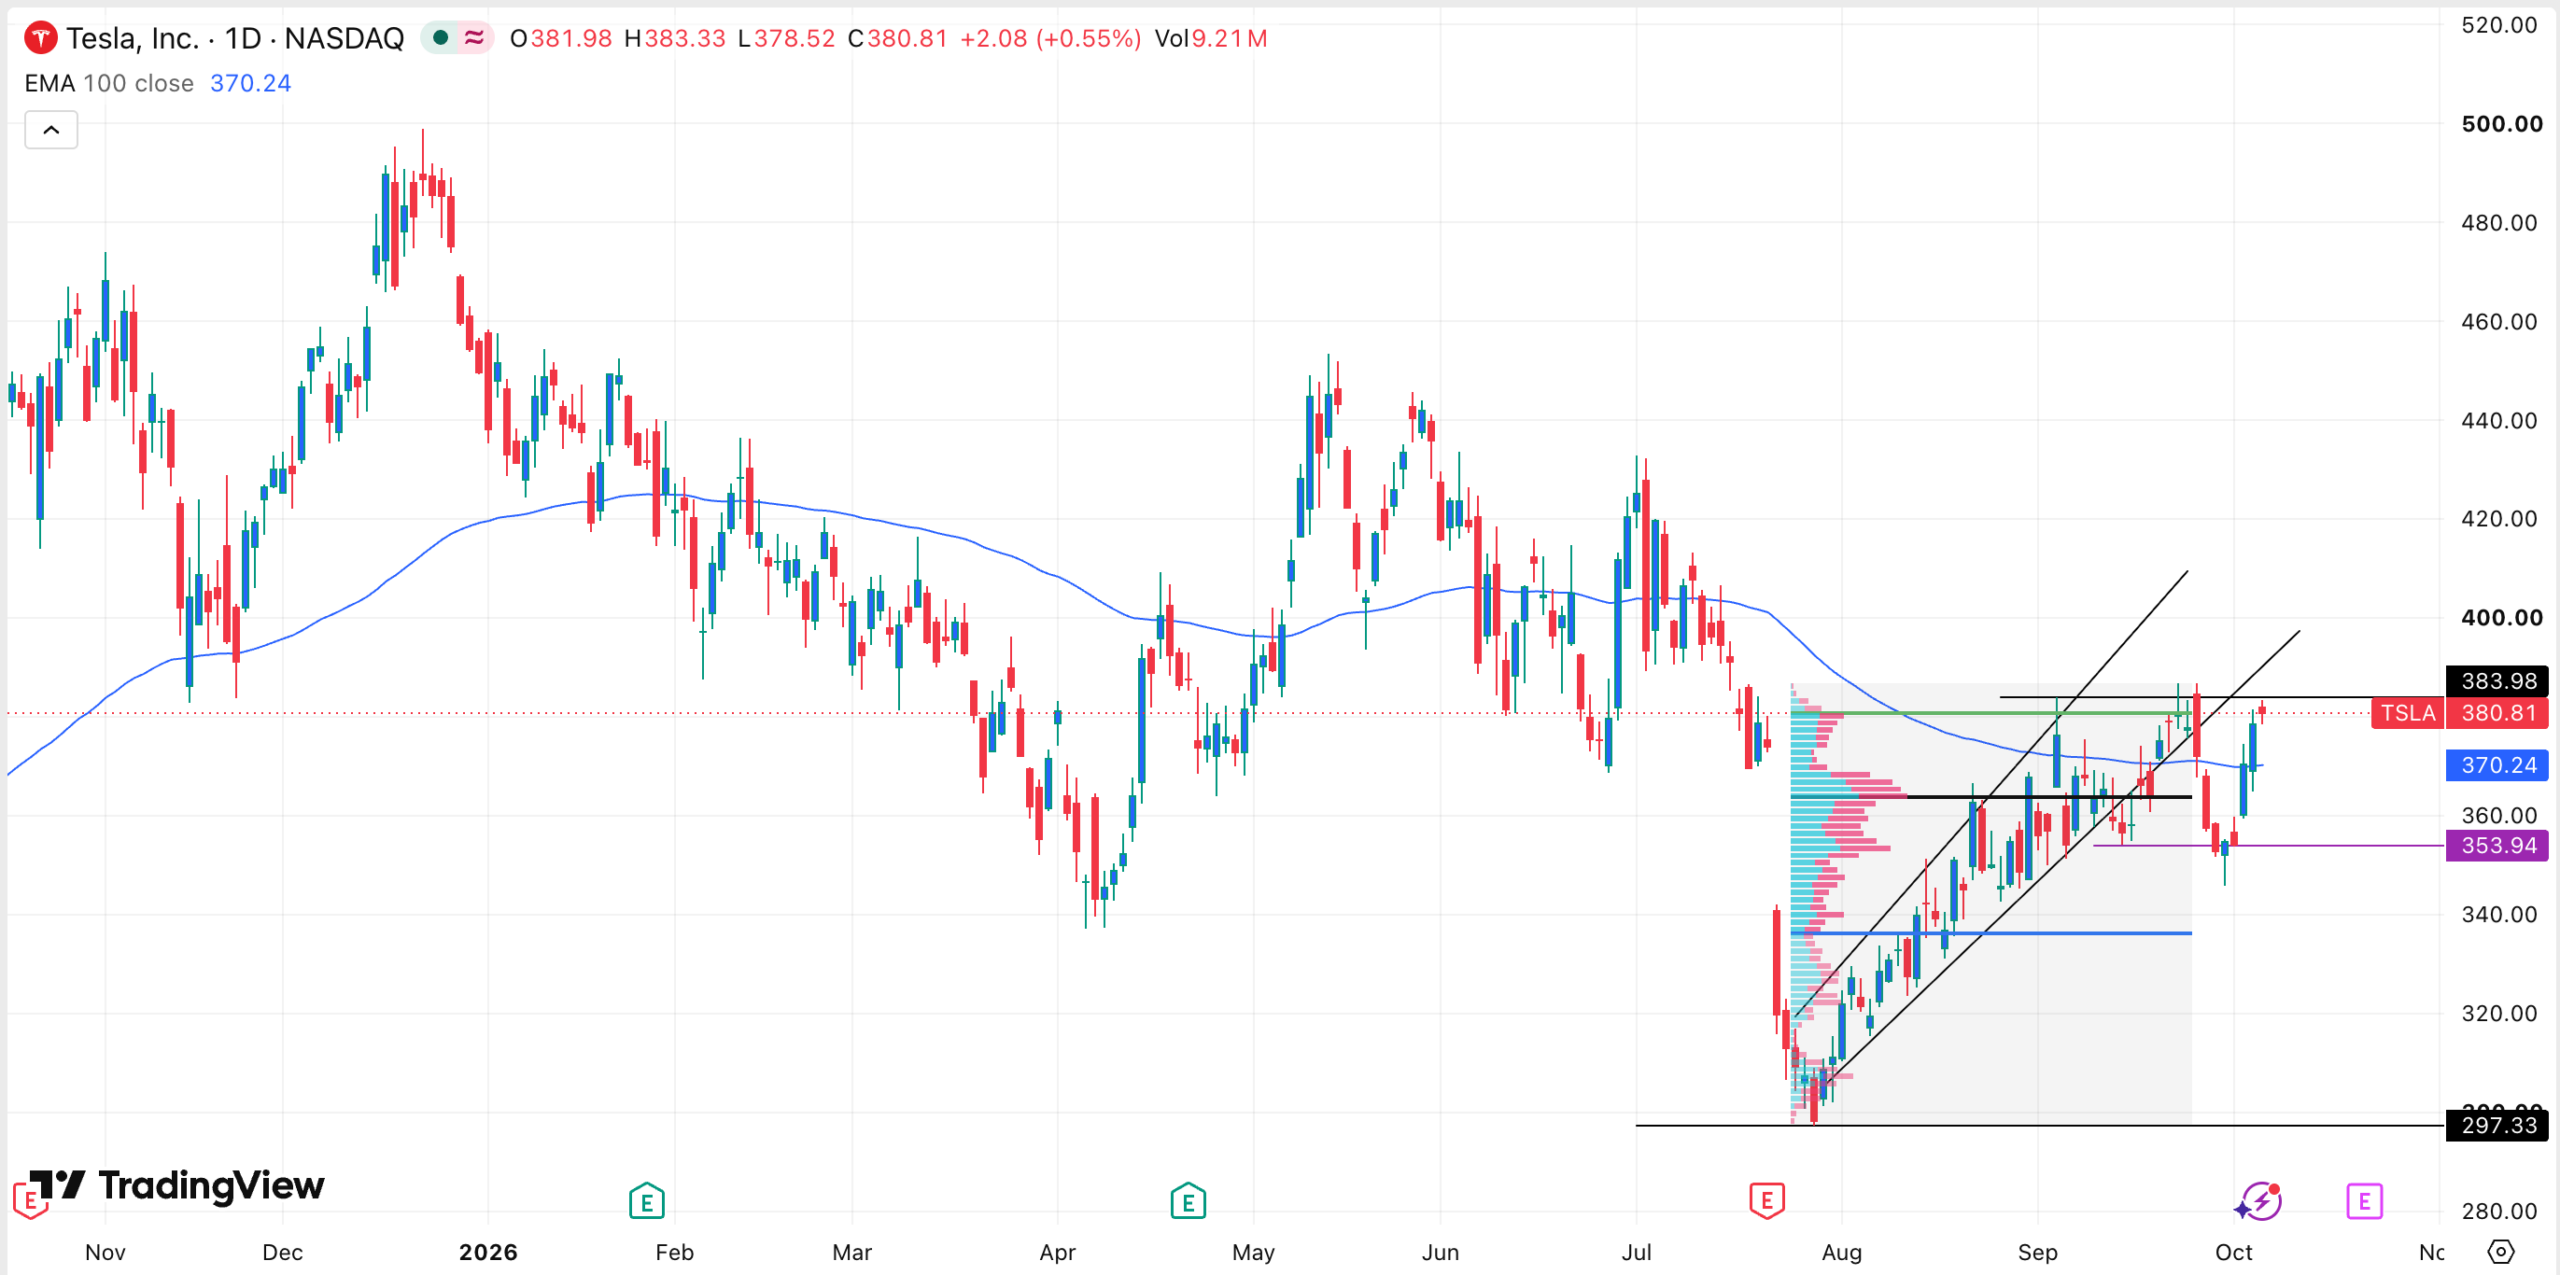
テスラ(NASDAQ: TSLA)株は10月6日、今年初めに付けた夏の安値からの回復を継続し、379ドル付近で推移した。反発は、予想を上回る第3四半期の車両納車台数と、同社の自動運転およびロボティクス事業への投資家の関心の再燃に支えられている。
TSLAは8月以降反発しており、ゴールドマン・サックスは強気転換には至らなかったものの、同社の見通しを引き上げた。今週のリサーチノートで同社は目標株価を378ドルに引き上げた。これは従来の360ドルをわずかに上回る5%の引き上げであり、新目標は10月6日の取引水準をやや下回る。アナリストのMark Delaneyは「中立」評価を維持し、同社の売上は引き続き増加すると述べた。また、ロボタクシー、完全自動運転、ヒューマノイドなど他の取り組みが長期的に事業を押し上げる可能性があると主張した。
幅広いアナリストの支援
ゴールドマン・サックスに加え、複数の大手金融機関が同社に強気の見方を示している。Wells FargoのアナリストColin Langanは「買い」評価を再確認し、Cantor Fitzgeraldは「オーバーウェイト」評価を維持した。それに比べ、ゴールドマンの「中立」スタンスはより慎重な側に位置する。テスラに強気の見通しを持つその他のトップアナリストには、JPMorgan、ロイヤル・バンク・オブ・カナダ(RBC)、BMOのアナリストがいる。
納車台数と燃料価格
テスラの最近の納車レポートによると、同社は先四半期に464,台を生産した後、486,000台を納車し、納車台数が生産台数を22,000台上回った。この数字は前年同四半期の販売台数を下回った。前年の実績は、連邦税額控除の失効前の駆け込み購入によって押し上げられていた。
同社は、ガソリン・ディーゼル価格を押し上げている米イラン戦争からも恩恵を受ける可能性がある。米国の平均ガソリン価格は4.36ドルに上昇し、ディーゼルは1ガロン6.32ドルに急騰している。燃料費の高騰により、維持費の安い電気自動車を受け入れる米国人が増える可能性がある。
成長見通し
有力アナリストは、テスラの事業が今後数年も成長を続けると見ている。今月末に発表される予定の決算では、売上高が279億ドルとほぼ横ばいだったことが示される見通しだ。この緩やかな年間成長は、税額控除の失効前に記録した2025年第3四半期の好調な実績を主に反映している。
この横ばいの四半期にもかかわらず、アナリストは年間売上高が前年比12.60%増の1,067億ドルに達すると予想している。その後、売上高は13.54%増の1,210億ドル超に跳ね上がると見込まれる。この期間を通じて1株当たり利益も増加を続ける見通しだ。この成長は、EV事業とエネルギー事業が牽引する。
中国とキャッシュフローの逆風
しかし、最大の課題は、テスラの中国事業が競争激化に直面し続けていることだ。実際、Nio、BYD、Li Auto、XPengといった有名銘柄を含む中国EV株のほとんどは、この数カ月で二桁の下落となっている。
もう一つの課題は、テキサス州の巨大半導体工場への投資を続ける中で、同社のフリーキャッシュフロー(運転コストと設備投資を差し引いた残りの現金)がマイナスのまま続くと見込まれることだ。
テクニカル分析
日足チャートを見ると、TSLAの株価は7月の安値297ドルから約28%反発し、現在は381ドルとなっている。直近では9月30日に小さなハンマーキャンドルを形成しており、このパターンがここ数日の上昇の一因となっている。
TSLAはまた、100日移動平均と、フィックスドレンジ・ボリュームプロファイルのコントロールポイント(POC)レベルである364ドル(測定範囲内で最も出来高が集中した価格水準)を上回った。多くの場合、このレベルを上回ることは買い勢力勢いを増していることを示す。相対力指数(RSI)やMACDといった指標も上昇を続けており、買い筋が心理的節目の400ドルを目指す中、株価は上昇を継続する可能性がある。400ドルはゴールドマン改定後の378ドル目標を上回る水準だ。
この記事は情報提供のみを目的としたものであり、金融・投資に関する助言を構成するものではありません。アナリストの目標株価、テクニカルレベル、決算予想は市場環境の変化に伴い変更される場合があります。
この記事はThe Market Periodicalに最初に掲載されました。

