Starlink Mobileが米通信キャリアに照準、SpaceX株は下落
重要ポイント
- •SpaceXは全国的な低帯域スペクトラム・ライセンスのポートフォリオ取得に合意し、FCCの承認を条件に、Starlink衛星直接接続サービスでAT&T、T-Mobile、Verizonと直接競合する体制を整えた。
- •StarlinkはSpaceXで唯一の黒字部門であり、第2四半期に16億ドル超の利益を計上した一方、宇宙事業は5億4,200万ドル、AI事業は12億5,000万ドルの損失を計上した。
- •同社はAIコンピューティングサービスの最大提供者となるべく、Nvidiaチップ購入のために400億ドルの資金調達を模索しており、月額9億2,500万ドルのGoogleや12億5,000万ドルのAnthropicとの契約をすでに獲得している。
- •SpaceXの資本支出は前四半期に158億ドルを超えて急増し、提案中の資金調達は社債利回りの急上昇とデフォルト保険コストの上昇を招いた。
- •SPCXは7月の105.27ドルから176ドル近くまで上昇した後にシューティングスターのローソク足パターンを形成し、株価は50日EMAの上にとどまり、157.9ドルのサポートと176ドル、200ドルの反発目標が注目される。
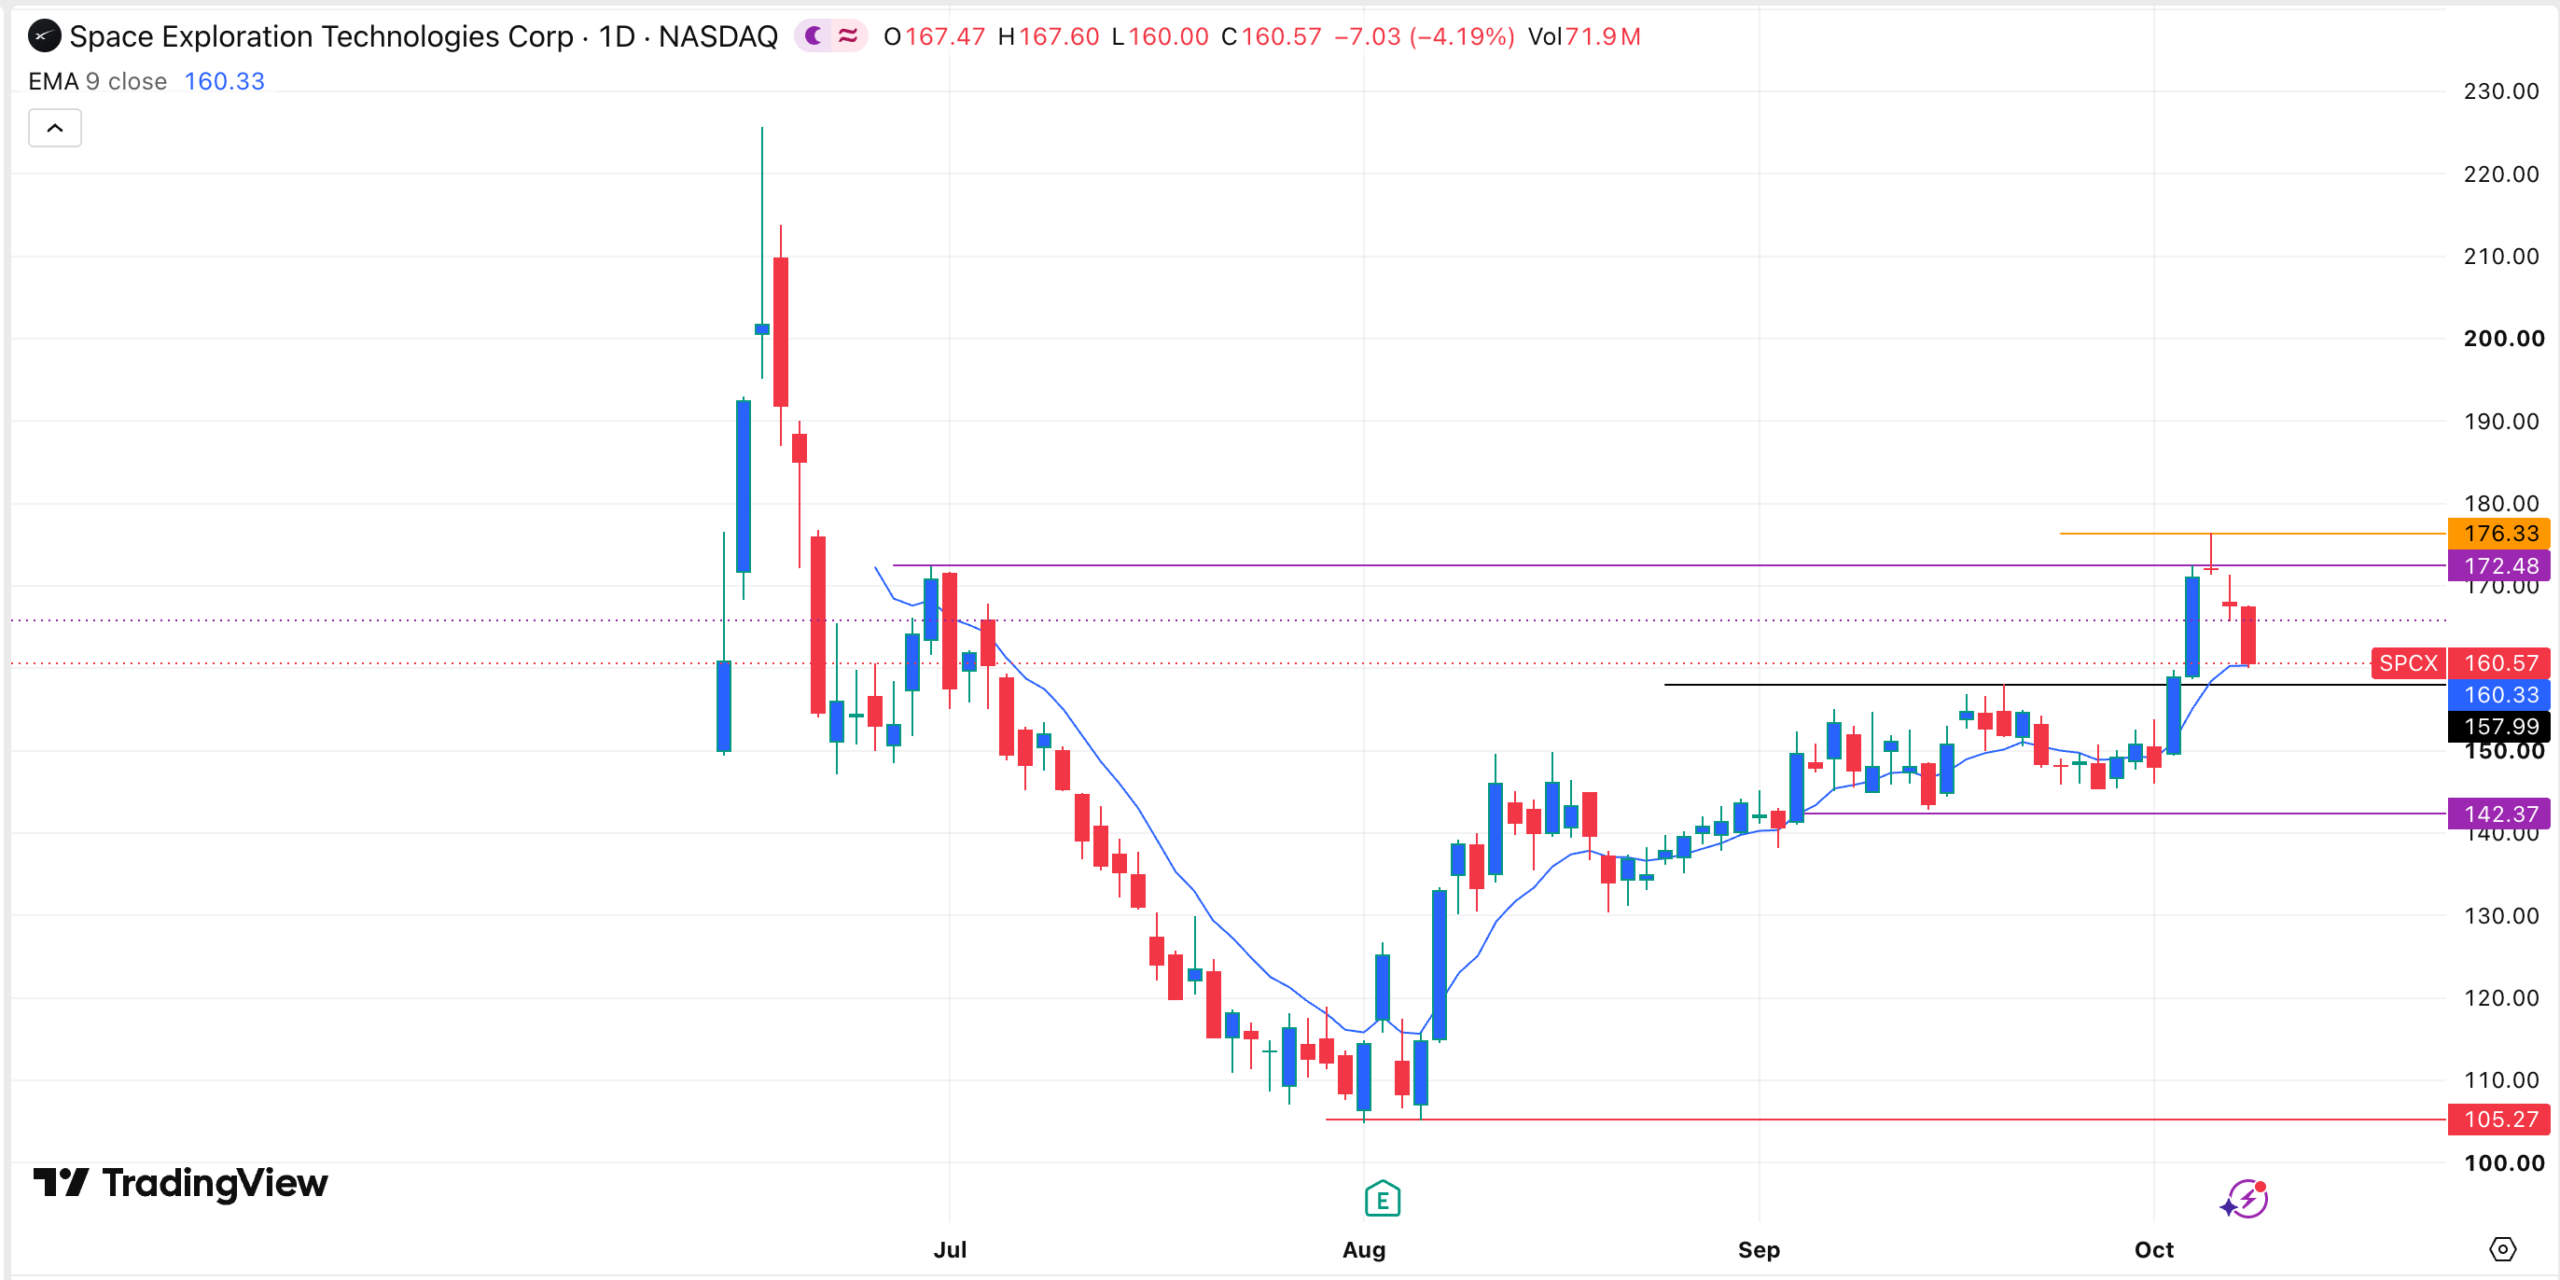
SpaceX株は今週、同社がStarlink Mobile戦略の大規模な拡大を発表したにもかかわらず急落した。SPCXは上昇の勢いが止まるなか、10月6日に付けた高値176.42ドルから下落し、10月8日に160.57ドルで取引を終えた。
最新の通信契約により、SpaceXの米確立無線通信キャリアに対する競争力は強まる可能性がある。しかし同時に、同社は提案中の400億ドルの資金調達パッケージを通じて、資本集約的なAIインフラへのエクスポージャーも高めている。いずれのコミットメントも、リターンが出るまでに時間がかかる分野での多額の先行投資に会社の見通しを結び付けるものである。
スペクトラム取引でSpaceXがAT&T、T-Mobile、Verizonと直接競合へ
イーロン・マスク率いるSpaceXは、AT&T、T-Mobile、Verizonなどにとってより大きな競合相手となるべく位置づけを進めている。同社は全国的な低帯域スペクトラム・ライセンスのポートフォリオ取得に合意しており、これによりStarlink衛星サービスを活用して通信キャリア業界の主要プレーヤーとなることが可能になる。低帯域周波数は、高周波の電波よりも遠くまで届き建物内への浸透性が高いことから、無線通信業界で最も狙われる資産の一つであり、これが大手キャリアが歴史的にこうしたライセンスを手放さなかった大きな理由である。
連邦通信委員会(FCC)の承認を得た後、SpaceXは衛星直接接続サービスと、あらゆる場所でデバイスを接続するために設計された地上ネットワークを組み合わせる計画だ。この戦略が成功すれば、同社が米国市場のかなりのシェアを獲得できる立場に置かれるため、重要な展開である。同じ手法は、他国で同サービスを展開する際にも応用できる。衛星直接接続カバレッジは、基地局建設が不経済な農村部や遠隔地、すなわち従来のネットワークが最も弱かった地形を対象としており、SpaceXが新たに取得したスペクトラムをどれだけ速く稼働可能なネットワークに変えられるかが、この戦略の鍵となる実行課題である。
直近の決算によると、Starlinkは現在SpaceX最大のキャッシュ創出部門である。衛星部門は全世界で1,200万人の顧客を持ち、軌道上には10,200基超の衛星がある。売上高は42億ドル超で、会社全体の53%を占めた。
StarlinkはSpaceXの事業で唯一黒字の部門でもある。第2四半期には16億ドル超の利益を計上したのに対し、宇宙事業は5億4,200万ドル、AI事業は12億5,000万ドルの損失を計上した。単一の黒字部門への依存は、スペクトラムへの賭けが注目される理由の一つである。拡大は現在利益を生み出している唯一の部門の上に構築されており、他の部門は損失を抱えている。
さらにSpaceXは衛星事業の改善にも取り組んでいる。最近、約2,000キログラムの重量がある第3バージョンの衛星のテストを実施した。この衛星は約1テラバイトの容量と160Gbpsのアップリンク容量を提供できる見込みである。
コスト上昇と400億ドルの資金調達が株を圧迫
各事業は成長しているものの、SpaceXはここ数日の株価下落を説明しうる重大な課題に直面している。今週初めに報じたように、同社はNvidiaチップ購入のために400億ドルの資金調達を模索している。その狙いは、人工知能(AI)業界の企業に対する最大のコンピューティングサービス提供者となることである。
SpaceXはすでにGoogleやAnthropicなどの大手企業と主要契約を獲得している。Googleは月額9億2,500万ドルを、Anthropicは12億5,000万ドルを支払っている。
しかし課題は、この事業が黒字化までに時間を要することである。前四半期、AI部門は12億5,000万ドル超の損失を計上し、会社の資本支出は158億ドル超に急増した。
提案中の400億ドルの資金調達は、SpaceXの社債利回りの急上昇も招いた。さらに、デフォルトに対する保険のコストも今年に入り上昇を続けている。利回りの上昇は債務返済コストの増大を意味するため、AI投資が拡大するなか、こうした利回りの推移と資金調達の最終条件が注目すべき数値となる。
テクニカル面では上昇の勢いが減速
日足チャートを見ると、SpaceX株はここ数カ月間強い上昇トレンドにあり、7月の安値105.27ドルから高値176.33ドルまで上昇していた。詳細に見ると、株価は小さな流れ星(シューティングスター)のローソク足パターンを形成しており、テクニカル分析で注目される一般的な弱気の反転シグナルである。
株価は50日指数移動平均(EMA)の上にとどまっており、9月21日の高値である157.9ドルの主要サポート水準の再テストを試みている。分析によれば、最も可能性の高いシナリオは反発であり、176ドルのレジンス水準、続いて心理的水準である200ドルに向かう可能性がある。
この記事は情報提供のみを目的としたものであり、金融または投資に関する助言を構成するものではない。株価、資金調達計画、規制承認、テクニカル水準は市場環境の変化により変更される可能性がある。
この記事は当初 The Market Periodical に掲載されたものです。

