2026年の注目宇宙ETF:その中身を実際に検証する
重要ポイント
- •約0.75%の手数料を徴収する宇宙ETFは、同一ラベルでありながらポートフォリオが大きく異なり、各ファンドを個別のトレードとして、具体的な保有銘柄とウエートに基づいて判断する必要がある。
- •2026年のSpaceX IPO前後に立ち上げられたTemaのNASA ETFやRoundhillのMARS ETFなどの新興ファンドは資産の約25%をSPCXに配分する一方、UFOなどの既存ファンドはGarminやTrimbleなど確立された銘柄に大きなウエートを置いている。
- •Tema Space Innovators ETFの運用資産残高は2026年9月時点で10億1,000万ドルに達し、UFOファンドの5億5,715万ドルの約2倍だが、上位2保有銘柄がファンド価値の31%超を占め、集中型トレードとなっている。
- •VanEckのJEDI UCITS ETFは低い0.55%の経費率を設定し、SPCXの明示的な保有なしにViasatを最大保有銘柄とし、2026年通年で約17%のリターンを記録する一方、市場全体の約2倍の変動リスクを抱える。
- •TemaのSpaceXポジションのような特別投資ビークル経由のIPO前エクスポージャーは、高いリターンの可能性を提供するが、即時の流動性や価格発見を保証しない。
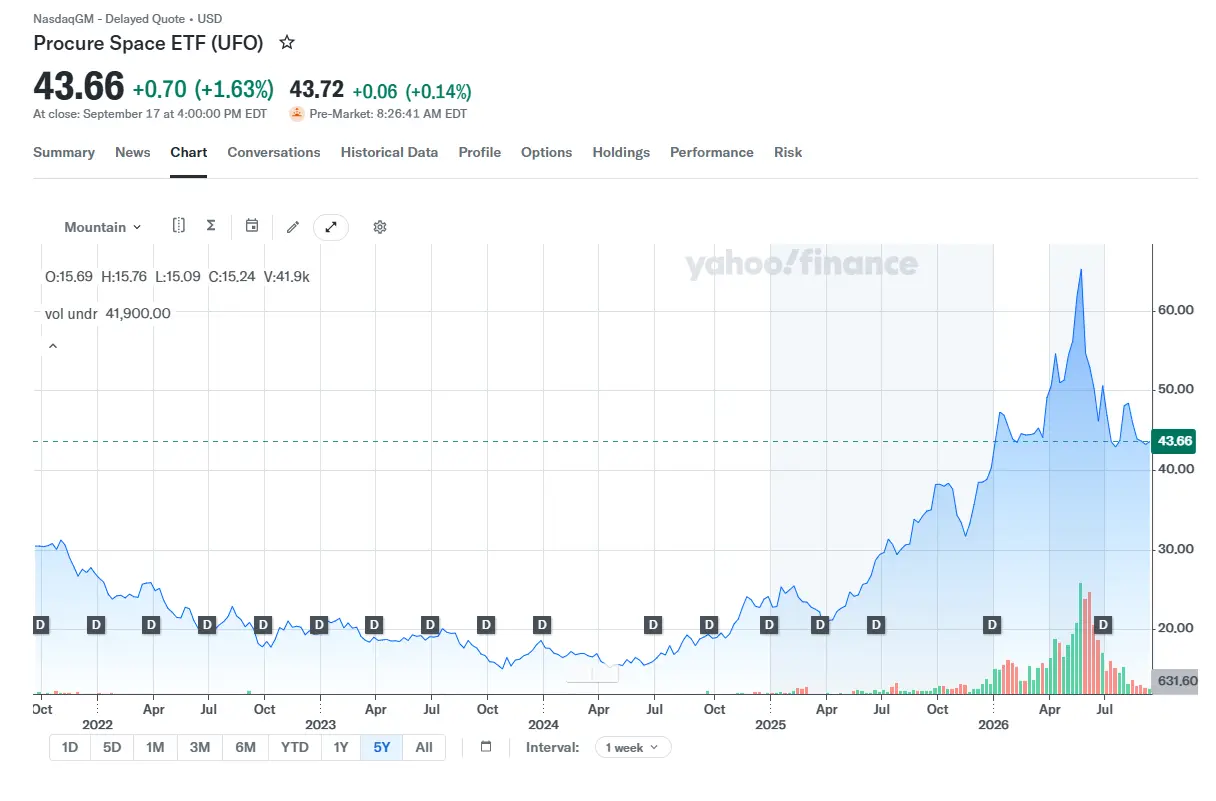
宇宙探査と宇宙関連企業の急成長は、単一のシンプルな投資商品でこのトレンドに乗ることを目的とした宇宙ETFの誕生につながった。しかし、自らを宇宙ファンドと称するすべてのETFは、それぞれ異なる投資の基盤を選んでいる。約0.75%の手数料で宇宙ビジネスへのアクセスを謳うこれらのファンドだが、同一のラベルの背後にあるポートフォリオは同じではない。
そのため、各宇宙ETFはそれぞれ別個のトレードとして捉え、選定された企業とそのウエートに基づき、独自のメリットでされるべきである。本ガイドでは、ポートフォリオのエクスポージャー、選ばれる宇宙企業のタイプ、宇宙ビジネスの最新トレンドへの追従性の観点から、注目の宇宙ETFをバランスよく概観する。宇宙ETFは立ち上げ時期と保有企業のタイプが異なり、測位サービス企業から新型宇宙ロケット企業まで幅広く、これらの違いが各ETFの収益ポテンシャルに直接反映される。
クイック比較
主要な宇宙ETFの多くはアクティブ運用であり、株式のウエートと上位保有銘柄の集中度は変動する。本記事のデータは2026年9月時点のスナップショットに基づく。
| ファンド(ティッカー) | 設立 | 経費率 | AUM(2026年9月) | 最大保有銘柄(ウエート) | SPCXウエート |
|---|---|---|---|---|---|
| Procure Space ETF(UFO) | 2019年 | 0.75% | 5億5,715万ドル | Garmin — 6.78% | 5.07 |
| Tema Space Innovators ETF(NASA) | 2026年3月30日 | 0.75% | 10億1,000万ドル | SPCX — 25.5% | 25.5% |
| Roundhill Space & Technology ETF(MARS) | 2026年3月 | 0.75% | 明示なし | SPCX — 25.54% | 25.54% |
| ARK Space Exploration & Innovation ETF(ARKX) | 2021年初頭 | 0.75% | 7億5,950万ドル | SPCX — 約10.2% | 約10.2% |
| VanEck Space Innovators UCITS ETF(JEDI) | 2022年6月 | 0.55% | 最大17億ドル | Viasat — 9.56% | 明示的な保有なし |
これらのウエートは固定配分ではなく動くターゲットである。UFOは四半期ごとにリバランスし、Temaはポジションを積極的に追加・売却し、運用資産残高の変化が構成を変える。つまり各ファンドのリスクプロファイルを定義するのは、ラベルではなく保有銘柄なのである。
「宇宙ETF」の実際の定義
宇宙ETFとは、航空宇宙産業に関連し、宇宙企業の株式ポートフォリオの代替(プロキシ)として機能するあらゆるファンドを指しうる。しかし投資家はファンド間で区別を行い、ファンド構造の中にいくかのニッチを見出している。一部のETFは非上場宇宙企業への投資にまで拡張する場合もある。
一方の極には、打ち上げ・ロケット事業、衛星製造、その他の宇宙ハードウェアなど、宇宙活動に直接関連する企業のみで構成されるピュアプレイ型ファンドがある。こうした企業活動により、ETFは衛星ハードウェア、宇宙ステーション技術、通信、一般宇宙コンポーネントを含みうるピュアプレイのトレードとなる。
SPCX以前の世代:宇宙ラベルに包まれた衛星・GPS・防衛
一部の宇宙ETFは防衛セクターの組み入れも認めている。また、確立されたサービスを持つ古い測位や衛星企業を加えるファンドもある。こうしたファンドは、GarminやTrimbleなど主要測位企業の株式により大きなウエートを置くことが多い。
より広いETFカテゴリーには、航空宇宙、防衛、その他インフラ企業、NASAの請負企業、軍事技術が含まれる場合がある。この構成では、ETFは宇宙配備のミサイル迎撃システムや監視など、防衛産業との一部重複を提供する。
宇宙ETFは、監視、接続性、通信を含む通信側に焦点を当てる場合もある。その他のカテゴリーには、特殊ロボティクスなど宇宙関連技術があり、宇宙隣接イノベーションは複数のニッチな宇宙ETFの対象となっている。EUや東南アジアの航空宇宙産業をカバーする国際企業を含む選択肢もある。当然ながら、ETFはこうした企業を混合ポートフォリオで保有できる。基準はテーマ型であることもあれば、より広範な宇宙企業へのエクスポージャーを持つこともある。
SPCX以後の世代:上場宇宙経済への集中型ベット
もう一つの大きな区分は、既存の宇宙ETF群と、SpaceX(Nasdaq: SPCX)IPOに連動する新興ファンドとの対比である。宇宙企業をめぐる高まる期待を取り込むため、2026年を通じて新たな宇宙ETFの立ち上げが加速した。
SpaceXなどの企業への非公開市場エクスポージャーを狙うETF、単一銘柄型のレバレッジファンド、EUの宇宙探査に基づく宇宙ETFが登場した。EU宇宙探査に連動する大型ファンドが複数、2026年半ばに立ち上げられた。ファンド創設は民間宇宙企業の技術ブレークスルーの波と重なり、投資需要を加速させた。
投資家の観点から見れば、宇宙もまた一つのトレードである。一部のETFはポートフォリオのパッシブトラッカーとして機能する。別のものは、単一銘柄に連動するものも含め、よりリスクの高いレバレッジ戦略を提供する。投資機会は表面上似て見えるが、自身の好みの戦略に基づき最も適したファンドを選ぶには、宇宙ETFには綿密な調査が必要である。
2026年にラベルが情報価値を失った理由
宇宙ETFというラベルはかつて、財務内容が読み取りやすい確立された企業に紐づく明確なカテゴリーだった。しかし2026年以降、宇宙ETFのモデルはまったく別のトレードへと変貌し、新たな水準のリスクを抱えるようになった。現在このラベルには、新興モデル、スタートアップ、レバレッジが含まれ、確立された技術や従来の航空宇宙・通信モデルの枠を超えている。実務的には、読者は名前だけからファンドのリスクを推測できなくなっている。ある宇宙ETFは数十の確立された衛星・測位銘柄に資産を分散する一方、別のファンドは価値の約4分の1を単一の新規上場銘柄に置いている。
保有銘柄における世代間の分裂
2026年9月時点で、主要な宇宙企業ETFは保有銘柄において明確な世代間の分裂を示している。この違いにより、各投資家はファンドの資産構成を確認しなければならない。新しいファンドほどSPCX株の保有により強く傾いているからである。3つのファンドの比較では、SPCXの保有ウエートが世代間の分裂と異なるリスクプロファイルを浮き彫りにしている。
各ファンド
新世代の宇宙ETFについては、株式ウエートとファンドの根幹をなすトレードを確定するために、個別の検証が必要である。
Procure Space ETF(UFO)
Procure Space ETF(UFO)は2019年に設立され、宇宙関連経済から収益を得る企業を基盤としている。ファンドは衛星、ソフトウェア、打ち上げ、一般宇宙技術を含む宇宙技術の全分野にわたる52社をカバーする。UFOは近年の宇宙経済ブームと上場宇宙企業への需要に先立つものである。四半期ごとにリバランスを行い、時代とともに旧来型ファンドの時代から宇宙企業の新しいポートフォリオへと移行してきた。
ファンドの経費率は0.75%で、運用資産残高は2026年9月時点で5億5,715万ドルである。ETFの上位5保有銘柄は、Garmin(GRMN)6.78%、Trimble Inc.(TRMB)6.75%、Sirius XM Holdings Inc. 5.55%、Viasat Inc.(VSAT)5.44%、Space Exploration Technologies Corp.(SPCX)5.%である。
UFOの購入は、主要宇宙企業のポートフォリオへのエクスポージャーを意味する。ETFの上位10保有銘柄がポートフォリオ価値の48%超を占め、残りはニッチ銘柄に分散している。UFOファンドのリバランスに伴い、新興企業へのエクスポージャーの拡大が見込まれる。主なリスクは、SPCXの上昇局面を取り逃すこと、あるいはファンドが過熱気味の企業に傾き確立された銘柄を手放すことである。
Tema Space Innovators ETF(NASA)
Tema Space Innovators ETF(NASA)は2026年3月30日にニューヨーク証券取引所に上場した。ファンドは上場企業のアクティブ運用と、宇宙産業のIPO前エクスポージャーを提供する。他の宇宙ETFと同様、経費率は0.75%である。運用資産残高は2026年9月時点で10億1,000万ドル。オープンエンド型で、特定の指数を追跡しない。
NASAは2026年9月時点で合計36銘柄を保有し、新しい機会を積極的に組み入れ、旧来の保有を売却している。最大のウエートはSPCXの25.5%で、以下Rocket Lab Corp. 9.94%、AST SpaceMobile Inc. 6.86%、Viasat Inc. 5.62%、Universal Microwave Technology Inc. 4.81%と続く。
NASAはUFOの立ち上げから約7年後に登場したが、すでにUFOの2倍の運用資産を集めた。この急成長にはリスク要因も伴う。上位2銘柄がファンド価値の31%超を占め、この宇宙ETFを高度に集中したトレードへと変えているのである。
Roundhill Space & Technology ETF(MARS)
Roundhill Space & Technology ETF(MARS)は2026年3月に設立された、新世代宇宙ETFの一つである。他のファンドと同様、経費率は0.75%。運用会社はRoundhill Investmentsで、ETFはCBOE BZX取引所に上場している。
MARSは、宇宙・テクノロジー株式からリターンを追求するアクティブ運用の上場ETFである。ファンド資産の少なくとも80%がこのセクターに配分され、分散型ではない。
2026年9月時点で、ファンドは投資の25.54%をSPCX株に保有している。Rocket Lab Corporation(RKLB)が9.26%、AST SpaceMobile Inc.(ASTS)が6.94%、Viasat Inc.(VSAT)が5.06%、Globalstar, Inc.(GSAT)が5.04%。株式ウエートはStock Analysisのデータに基づく。
MARSは通信銘柄を含む旧世代の宇宙技術企業を組み合わせている。ファンドは価値の約4分の1をSpaceXに配分しており、主なリスクはSPCXの価格変動にさらされている。
ARK Space Exploration & Innovation ETF(ARKX)
ARK Space Exploration & Innovation ETF(ARKX)は2021年初頭、宇宙ETF創設の世代交代前に設立された。ファンドはアクティブ運用で、長期的な成長展望を持つ。ファンド価値の少なくとも80%は、宇宙探査・防衛企業の米国および世界の株式に投資されている。
経費率は宇宙ETFの標準的な水準である0.75%。運用資産は2026年9月時点で7億5,950万ドルで、3月の約2億3,000ドルから過去1年間で大幅に増加した。ARKは旧世代のファンドだが、SpaceXの登場がARKXへの投資を押し上げた。
SPCXはファンド価値の約10.2%を占め、以下L3Harris Technologies Inc.(LHX)6.83%、Kratos Defense & Security Solutions, Inc.(KTOS)6.42%、Deere & Company(DE)5.37%。Rocket Lab Corporationは5番目に大きな保有銘柄で4.89%のウエート。ファンドはテック株で分散されており、Amazon(AMZN)、Nvidia(NVDA)など主要テック株式も含まれる。
ARKXはSPCXへの配分が小さいものの、宇宙技術ブームが沈静化すればリスクに直面する。またARKXはAIセクターのリスクにも一部さらされており、減速がファンド価値全体に影響しうる。
VanEck Space Innovators UCITS ETF(JEDI)
VanEck Space Innovators ETF(JEDI)は2022年6月、航空宇宙産業の積極的な参入期ではあるがSpaceX IPOの熱狂以前に設立された。ファンドは比較的低い0.55%の経費率で運用されている。
VanEckブランドは、宇宙ETF全般への最近の資金流入に後押しされ、2026年9月時点で最大17億ドルのAUMを集めた。ファンドは2026年通年で約17%のリターンを記録しているが、5月にはSpaceX IPO直前にさらに高い水準でピークを付けた。ファンドは熱狂の影響を受け需要が大幅に高まった後、需要とリターンは平均水準に戻った。
SpaceX IPOの影響にもかかわらず、JEDI宇宙ETFは他の航空宇宙企業に焦点を当てている。最大保有銘柄はViasat Inc.で9.56%、以下EchoStar Corp.(ECHO)7.28%、Globalstar Inc.(GSAT)6.52%、Rocket Lab Corp.(RKLB)6.31%と続く。
JEDIファンド価値の大半は上位10銘柄に固定されている。ファンドは変動の激しい業界に高くさらされており、市場全体と比べて2倍の変動リスクを抱える。JEDIはSPCXトレードではないが、宇宙航空のナラティブと投資需要全般に対するSpaceXの影響を追跡している。
米国外およびUCITSの選択肢
航空宇宙産業の成長は、米国企業とNASAのパートナーシップに限られない。EUの宇宙市場収益は拡大しており、現地企業は民間ケットの新しいモデルを採用しながら、一般的な宇宙技術を拡大している。EUはまた、研究、監督、宇宙技術のユーザー応用を組み合わせた、圏域全体の独自宇宙プログラムも推進している。その結果、EUの宇宙企業は宇宙ETFにとって新たな潜在リターンの源泉となっている。
ヨーロッパは、特にUCITS準拠の宇宙ETFに対してより厳格な規制を持つ。VanEck Space InnovatorsはそのようなETFであり、他のファンドも名前にUCITSの地位を標榜している。UCITS(移転可能証券集団投資スキーム)ファンドは分散に対するより厳しい要件を持ち、低いリスクプロファイルを目指す。UCITSは欧州連合で特別に創設されたリスク枠組みであり、個人投資家により保守的な投資安全基準を保証する。
UCITS宇宙ETFには、iShares Space Technologies UCITS ETF(STRR)が含まれ、衛星システム、軌道技術、自律打ち上げシステムを含む広範なポートフォリオを持つ。このETFは確立された航空宇宙企業に加え、IPO前のビークルであるSPCSを保有している。経費率は0.50%で、他のUCITS ETFと同水準である。
その他のファンドには、WisdomTree Space Economy UCITS ETF(SPACE)、Global X Space Tech UCITS ETF(ORBX)、そして前述で詳しく取り上げたARK Space & Defense UCITS ETF(ARKX)がある。これらのファンドは異なる宇宙企業ポートフォリオを提供するが、ほとんどは米国拠点のファンドやSpaceXに重点投資する新興ETFに比べ、より分散されている。
宇宙ETFの3番目に大きな供給源はアジア太平洋地域である。オーストラリアに拠点を置き、Mirae宇宙指数に連動するGlobal X Space Tech ETFが含まれる。このETFは旧来の通信・宇宙技術に加え、打ち上げ・宇宙探査サービスも含む。もう一つのオーストラリアのファンド、Global X Defence Tech ETFは、衛星サイバーセキュリティや監視を含む宇宙技術の防衛側面を追跡する。
韓国のTIGER Space Tech ETFは、主に韓国の宇宙技術企業に投資する。このファンドには米国版もあり、韓国の投資家が米国の宇宙技術企業へのエクスポージャーを得られるようにしている。韓国も宇宙技術ハブだが、そのファンドは世界の産業を追跡する。Samsung KODEX US Aerospace ETFは国際的な宇宙技術企業を追跡し、現地投資家にそのエクスポージャーを与える。
これらのファンドはそれぞれ異なる条件で運用され、個人投資家に安全な保守的ファンドから、レバレッジを用いるよりリスクの高い集中型トレードまで、さまざまなリスク水準を表している。最良の宇宙ETFを選ぶには、各ファンドの主要銘柄エクスポージャーを精査のが正しいアプローチである。ETFはIPO前企業の手段でもよくある。ETFは非上場宇宙企業への投資経路となりうるが、その場合、宇宙技術のあらゆる側面に分散したポートフォリオを持つ確立されたファンドとは異なるリスクプロファイルを持つことになる。
手数料:同じ看板、異なる商品
過去10年、宇宙ETFは通信、衛星、インフラといった類似のビジネスモデルにまたがる、比較的「退屈な」投資だった。この10年で宇宙技術は商業飛行と打ち上げサービスへと移行し、SpaceX IPOで頂点に達した。
その結果、米国拠点か国際かを問わず、ほとんどのETFは類似の経費率を適用してきた。パッシブファンドの経費率は0.50%〜0.55%の範囲で、アクティブ運用ファンドは約0.75%である。手数料は運用コスト、競争、宇宙技術と株式の全般的な構造に依存する。通常、宇宙ETFは立ち上げ前に競合他社と手数料体系をすり合わせる。
宇宙技術は比較的小さな分野であり、ETFは精選された指数(SolactiveやMirae Assetなど)に頼らざるを得ない。宇宙ETFの手数料は、ニッチなポートフォリオのスクリーニングと維持の必要性から比較的高い。対照的に、大型インデックスファンドは規模の経済とはるかに高いAUMにより、0.03%という低い手数料を設定できる。宇宙ETFの場合、コストははるかに小さな投資家プールに分散され、投資家が管理コスト等を負担しなければならない。
宇宙技術は流動性のある株式が数十銘柄に限られるため、ほとんどの宇宙ETFは類似の銘柄を投資バスケットに保有している。ETF運用会社は、銘柄選定がほぼ明確であるため、高い手数料を正当化できない。ここにファンド間の大きな違いが生じる。すなわち、各銘柄にどれだけのウエートを与えるかをETF自身が選択するのである。
IPO前の絡んだ糸
宇宙ETFの特徴の一つは、非上場宇宙企業の手段として機能しうることである。TemaはIPO前ポジション、とりわけSpaceXへのエクスポージャーを提供する代表的なETFの一つだ。現時点でTemaは新たなIPO前株式を追加していない。IPO前銘柄の追加があれば、ファンドの2026年9月時点の構成と照らして追跡すべき具体的な変化となる。IPO前株の購入は高い確信度を要するトレードであり、高リターンの可能性を持ちながらリスクも高い。IPO前の配分は特別投資ビークル(SPV)に依存しており、即時の流動性や価格発見を保証しない。投資家は、IPO取引が企業の流動的な価格を形成するまで、ポジションに拘束されることもありうる。
リスト記事に決して書かれないリスク
宇宙ETFには、業界全体を見ても見えないニッチなリスクが潜んでいる場合がある。宇宙技術は成長しているものの、すべての株式が同じリスクプロファイルを持つわけではない。
最大のリスクは、SPCXあるいは他の主要な旧来型宇宙企業への単一銘柄集中である。一部のETFではSPCXとの相関が過剰となり、高度に集中したトレードと化している。
新しいファンドは航空宇宙への期待が高まる時期に登場したが、これは流動性にはつながらない。新しいETFは相対的に薄い出来高と大きな日次価格変動で取引される可能性がある。
宇宙技術はまた、開発と応用が比較的遅い。セクターには新しい開発や期待材料のない時期、さらには下落や成長鈍化の期間がありうる。特定の需要条件下でない限り、「宇宙」というラベル自体は成長と流動性を保証しない。
最終結論:自分が買う「宇宙」がどれなのかを見極める
「宇宙」というラベルは、大きな成長が約束される活況セクターの代名詞となった。しかし宇宙ETFへの投資は、まったく別のトレードになりうる。最善のアプローチは、各ETFを調査し、それがどんな種類のリスクを表すのかを見極めることである。似た名前の2つのETFが異なるポートフォリオウエート、さらにはレバレッジを持ち、まったく異なるリスクプロファイルにつながることもありうる。
本ガイドでは、各ETFを評価し、単一銘柄への集中や旧来型企業への依存といった最大のリスクを回避する方法を提示した。アクティブ運用かパッシブかという選択に加え、旧来のETFと、SpaceXをIPOで購入することを目的とした新興ETFの区分も考慮すべきである。
宇宙ETFには依然として大きな上振れ余地があるかもしれないが、各ファンドの変動性は保有集中度と資産の選別に依存する。宇宙ETFは市場全体のインデックスに比べ変動が大きく手数料も高い。集中型のエクスポージャーと、より高い潜在リターンのためのリスキーなプロファイルを提供する一方、宇宙のナラティブが減速すれば、より大きな損失を招きうる。今後の具体的な変化要因はファンド自体の仕組みにある。UFOの四半期リバランスとTemaの積極的なポジション変更は旧来銘柄とSPCXの間でウエートを動かしうるし、2026年の上場ラッシュ以降も新規ファンドが登場しうるし、アクティブ運用の枠組み内での追加のIPO前配分は集中度を変えうる。上述の2026年9月のスナップショットはすぐに陳腐化するため、宇宙ETFの実態を確かめる信頼できる基準は、ティッカーやラベルではなく、保有銘柄リストなのである。

