S&P 500強気相場が4周年:現在の上昇局面を過去のサイクルと比較する
重要ポイント
- •2022年10月の安値以降、S&P 500は2倍以上に上昇しており、価格リターンは約117%、配当込みのトータルリターンは131%(年率23.3%相当)と推計されている。
- •この上昇局面は、過去70年間の強気相場の中で3番目に良い4年目の出だしであり、第二次世界大戦後では8番目に長いが、アナリストは歴史的に年齢だけでは強気相場は終わらなかったと指摘する。
- •集中度が強まっており、上位10銘柄がインデックスの約40%を占め、2024年初頭以降は42銘柄のAI関連株が価格リターンの67%を生み出す一方、構成銘柄の84%が史上最高値から少なくとも10%下で取引されている。
- •S&P 500の利益はデータセンター支出に支えられ今年35%超の増加が見込まれ、Nvidiaの時価総額は同期間で2,860億ドルから5.8兆ドルへと拡大した。
- •10年債利回りが24年ぶりの高水準である約5.2%で上昇していることが主な障害と見られており、ストラテジストらは市場の裾野の広がりが、債券ボラティリティが収まるかどうかに依存すると述べている。
S&P 500の強気相場は、2022年10月12日の終値ベースの安値を起点として、2026年10月12日に4周年を迎えた。この節目は、現在の上昇局面を過去のサイクルと比較し、そのリターン、期間、集中度、市場の広がり、そしてアナリストが注視するリスクを検証する機会となる。
本レポートは、Reuters、Inc.、Seeking Alpha、MarketWatch、CoinDeskなどの報道に基づいている。価格リターンで測る出典とトータルリターンを用いる出典があり、測定日も多少異なるため、数値は媒体ごとに異なる。差異が重要な場合にはその旨を記す。
4年の節目:主要数字
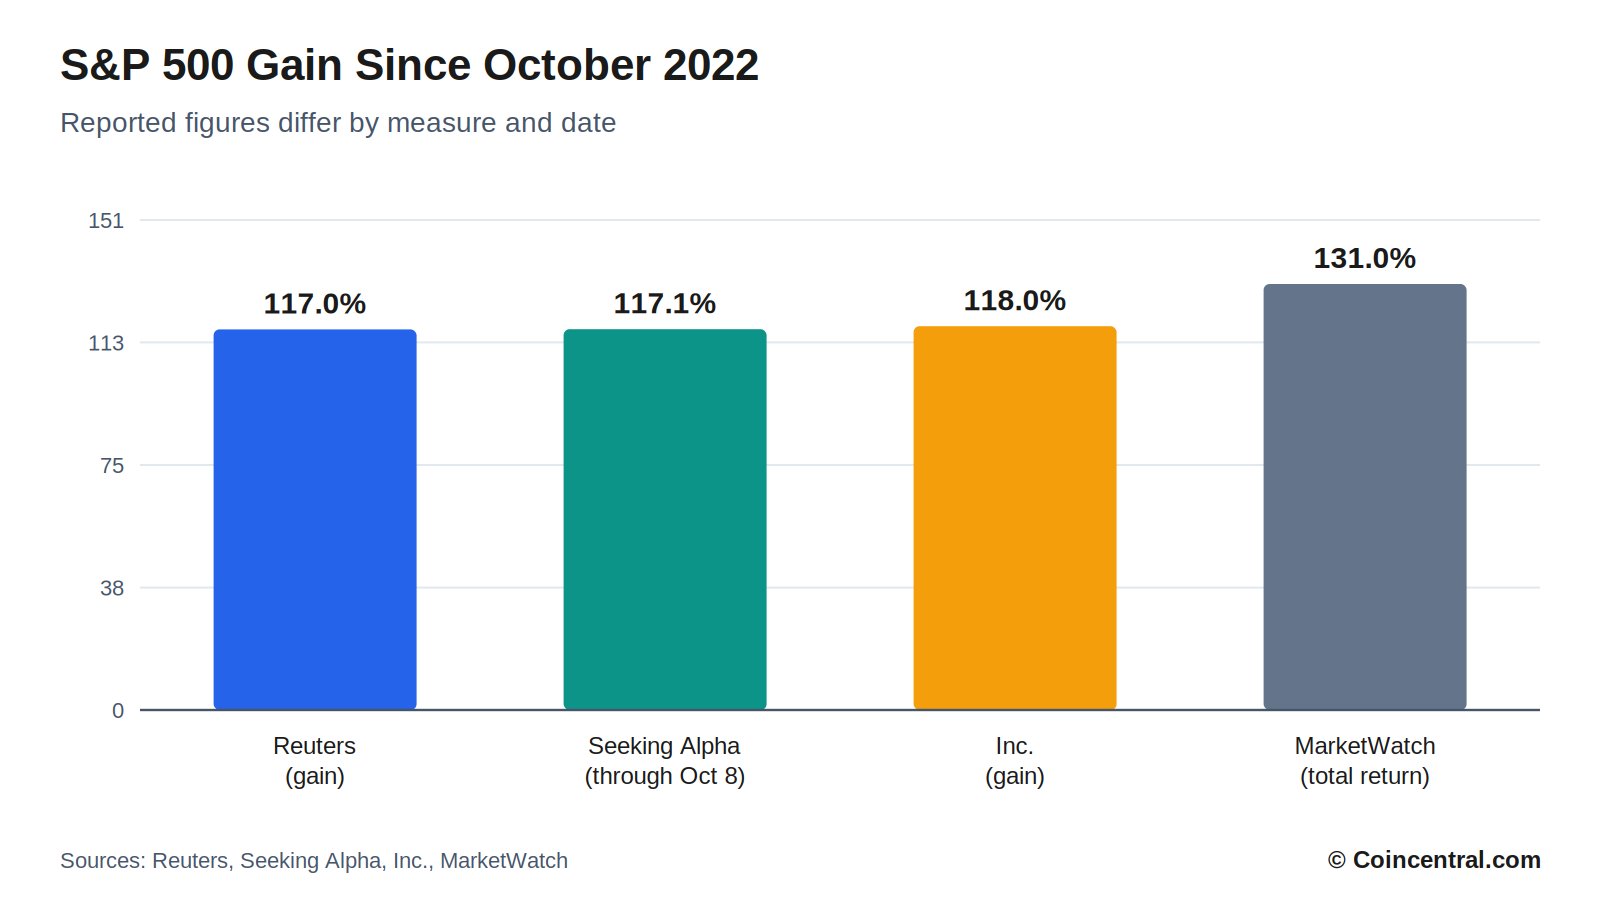
S&P 500は史上最高値近くで取引されており、2022年10月12日の終値ベースの安値から2倍以上に上昇している。Reutersは上昇率を117%としている。Inc.は118%、Seeking AlphaはRoth Capital Partnersの10月8日までのデータに基づき117.1%を示している。MarketWatchはより高い131%を報告している——これは配当を含む累計トータルリターンで、年率23.3%に相当し、MarketWatchいわく市場の歴史的平均の約3倍である。
この乖離は、用いられた指標と選ばれた日付に起因する。価格リターンはインデックスの変動のみを数え、トータルリターンは配当を加算する。すべての出典が核心点で一致しているのは、インデックスが2倍以上になったという事実である。
一般的な定義では、強気相場とは、ピークから20%以上の下落に続く20%以上の上昇を指す。Reutersは、正確な定義については専門家の見解が分かれると指摘している。現在の上昇局面は、ChatGPTの公開の約1か月前に始まった。
Inc.によると、インデックスは52週高値から1%以内にあり、1年前の3歳の誕生日以降、わずかに17%強上昇している。4年リターンは弱気相場の安値から測定されるが、Reutersは2022年の安値が急激な利上げサイクルの最中に付いたと指摘する。その低迷した水準を出発点とすることが、報告される上昇率の大きさを押し上げている。
過去の強気相場との
Carson Groupのチーフマーケットストラテジスト、Ryan Detrick氏は、現在の上昇率を、4歳の誕生日時点での強気相場の出だしとして過去3番目に良いと評価している。過去70年間で他に7つの強気相場がこの年齢に達しており、より大きな上昇で始まったのは2つだけである。
ReutersもDetrick氏を引用し、これは第二次世界大戦後で8番目に長い強気相場であり、同期間で6番目に良いパフォーマンス(117%)だと述べている。Reutersはこの上昇局面を「中年期」と表現している。
フルサイクルの数字がより多くの文脈を与える。Inc.の報告によれば、1950年以降、強気相場の平均上昇率は192%で、1987年から2000年の局面は582%、2009年から2020年の局面は401%の上昇だった。これらは完了したサイクルの合計であり、現在の上昇局面は続いているため、最終的な数字はまだ分からない。
Seeking Alphaはより長いサイクルのみを検証した。その累積上昇率の中央値は177.2%、平均は253.3%だった。これらの数字は各局面の全期間をカバーしており、最初の4年だけではない。Inc.は、1987年から2000年、および2009年から2020年の局面が4年をはるかに超えて続いたことを指摘しており、それが合計が非常に大きい理由である——この比較は、4年間の上昇率とフル期間のサイクルを対比させたものだ。
過去の強気相場の5年目で何が起きたか
Seeking Alphaは、少なくとも4年続いた過去のS&P 500強気相場を6つ数えた。そのうち5つは5年目も上昇を続け、5年目の平均リターンは13.5%で、上昇率は6.8%から36.6%の範囲だった。唯一の例外は1957年10月に始まった局面で、5年目に19.2%下落して終わった。Inc.は4歳の誕生日に達した過去の強気相場を7つと数えており、データセットによって合計が異なる。
より長いサイクルでは、期間の中央値は5.7年、平均は7.3年だった。4年までのリターンの中央値は72.2%、平均は89.1%で——現在の117.1%は両方を上回っている。
Detrick氏は、強気相場が3歳の誕生日を過ぎながら5歳に達しなかった最後の事例は1960年代初頭だったと述べた。過去50年間では、ここまで到達した強気相場は少なくとも5歳の誕生日を迎え、平均的な最終期間は8年だったという。
データの出典であるRoth Capital Partnersは注意点を加えている。結果は様々であり、過去のパターンが将来の結果を保証するものではない。1957年の例外は、初期のパターンが結果を決定しないことを思い出させる。6つのより長いサイクルのうち5つは5年目に上昇しており、その割合は83%だが、サンプルが小さいためアナリストはこれをルールではなく指針として扱っている。
年齢で強気相場は終わるのか
Ned Davis Researchは1900年以降の38の強気相場を追跡している。そのうち33は現在のものより短く、平均期間は25か月、中央値は22か月である。こうした数字から、一部の投家はこの上昇局面が古いと懸念している。
MarketWatchのMark Hulbert氏は、それを統計的手品と呼び、「夜が昼に続くからといって昼が夜の原因だ」と主張するのと同じだと例えている。Nationwideのチーフマーケットストラテジスト、Mark Hackett氏はReutersに対して同様の見解を示した。強気相場は老齢では終わらず、病気で終わるという。4年は強気相場にとって恐れるものではないと付け加えた。
では、何が終わらせるのか。Hulbert氏は、景気後退、投資家の過熱、戦争やパンデミックなどの外的ショックを挙げる。1950年以降の22の弱気相場のうち13は景気後退を伴った。
一部の投資家は現在の強気相場を2009年3月の安値から数えており、その場合17.5歳となる。Hulbert氏は、その後の弱気相場は数えないという理論が成り立つと述べている。それでも、米国史上の他の17.5年間の期間はより良いリターンを生んでいる。年齢の問題は、強気相場の定義にも依存する。Reutersは専門家の定義が分かれると指摘しており、異なる開始日や基準はサイクルの数と長さを変える。
4年間で市場は上昇しすぎたのか
2つ目の懸念は年齢ではなく規模に関するものだ——あまりに上昇した市場は下落しやすいという恐れである。131%という4年のトータルリターン、年率23.3%に相当する数字が、その懸念の背後にある。
サンタクララ大学名誉教授のEdward McQuarrie氏とEfficientFrontier.com創設者のWilliam Bernstein氏は、この考えを検証した。1700年代後半以降の各月について、市場の過去4年のトータルリターンを測定したところ、現在より高いリターンだった事例が多数見つかった。彼らの言葉では、それは頻繁に起きることであり、「大したことではない。全く近くもない」と記している。2009年以降の17.5年間についても同じ結論に達した。
上昇ペースも鈍化している。Inc.によると、インデックスは過去1年でわずか17%強の上昇であり、全期間の年平均トータルリターン23.3%を下回っている。Inc.はまた、先物ベースのバリュエーションが低下しており、人気のAI株の多くが1年前より割安になっていると報告している。Reutersは、S&P 500の利益が今年35%超増加すると予想されていると伝えている。
Hulbert氏の主張は、上昇の規模が次に何が来るかについてあまり語らないというものだ。4年間のペースは市場の平均と比べれば高いが、すべての歴史と比べればそうではない——そのデータセットは1700年代後半まで遡る月次データをカバーしている。
市場の集中:少数の企業がより大きな比重を担う
この上昇局面は、少数の大型企業のグループに主導されてきた。J.P. Morgan Asset Managementによると、上位10銘柄が現在S&P 500の約40%を占め、2022年10月の約28%から上昇した。Apple、Microsoft、Nvidiaの3社でインデックスの時価総額の約22%を占め、2022年末の約14%から上昇している。
かつて「Magnificent Seven」と呼ばれたグループが上昇のを牽引しており、市場はさらに絞り込まれているように見える。Reutersの報告では、S&P 500の11セクターのうちインデックスを上回ったのはテクノロジーと通信サービスの2セクターのみで、後者にはAlphabetとMeta Platformsが含まれる。時価総額1兆ドル以上の米国企業は現在13社あり、2社を除くすべてがテクノロジー企業か大きなAIエクスポージャーを持つ。
Edward Jonesのシニアグローバル投資ストラテジスト、Angelo Kourkafas氏は、集中は強い利益を反映しているが、リスクも高めると述べた。主導テーマが支持を失えば、ポートフォリオは通常以上の影響を受け得る。他の半導体メーカーやメモリ株も大きく上昇しており、少数の企業リストへの注目がさらに高まっている。
比重が大きいほど、それらの株が動いたときのインデックスへの影響も大きくなる。それは双方向に作用する。インデックスは最大構成銘柄の上昇の恩恵を受けてきたが、その下落の影響もより大きく受けることになる。
市場の広がり:少数の銘柄が上昇を牽引
市場調査ニュースレターのThe Kobeissi Letterは、インデックスの上昇を生み出したのが誰かを検証した。2024年初頭以降、42銘柄のAI関連株のバスケットがS&P 500の価格リターンの67%を生み出した——インデックスの33%の上昇のうち22ポイント分である。残り458銘柄の寄与は11ポイントだった。同じ分析で、S&P 500構成銘柄の84%が史上最高値から少なくとも10%下で取引されており、インデックス自体が史上最高値に位置する一方で、大半の構成銘柄は調整局面にある。
Ned Davis Researchは、インデックスが史上最高値に位置する瞬間として、市場の広がりが過去最低水準にあると指摘する。市場の広がりは、上昇している銘柄と下落している銘柄の比率を測る。同社によれば、市場の広がりがインデックスのパフォーマンスから乖離すると、歴史的にS&P 500は数か月以内にピークを付けてきた。
Morgan Stanleyは薄い市場の広がりを金利に結び付けている。市場の広がりは、金利観測が高まったFedのタカ派的なジャクソンホール会議の後に悪化した。チーフ・インベストメント・オフィサーのMike Wilson氏は、債券ボラティリティが近く収まれば、市場の広がりはインデックスに追いつく可能性が高いと記した。Wilson氏はまた、重要な疑問は債券市場のストレスが株式のボラティリティに波及するかどうかだと述べており、現時点でそのボラティリティは安定を保っている。
市場の広がりと集中は関連している。少数の銘柄が大部分の仕事をこなすとき、平均的な銘柄はインデックスに後れを取る可能性がある——それが84%という数字が示すパターンだ。
決算、AI投資と企業績
ReutersはAI投資をこの上昇局面の原動力と呼んでいる。S&P 500の利益は、大手クラウド企業のデータセンター支出に支えられ、今年35%超の増加が見込まれている。Oxford Economicsは、最近の米国経済成長の約3分の1がAIに由来すると推計している。この推計にはAIインフラへの直接投資に加え、株価上昇が個人消費を押し上げる効果の一部も含まれる。
Nvidiaはこの変化の規模を示している。時価総額は2022年10月12日の2,860億ドルから5.8兆ドルに上昇し、世界最大の企業となった。CoinDeskによると、同社株は約1,875%上昇しており、Metaは約488%上昇している。Samsungは第3四半期の営業利益を約800億ドルと見込んでおり、その数字を達成すれば、テクノロジー企業として史上最高の四半期利益となる。CoinDeskはまた、S&P 500構成企業がポジティブな第3四半期ガイダンスを発表した件数が過去最多だったとするFactSetのデータも引用している。
誰もが今後の容易な上昇を見ているわけではない。AmeripriseのAnthony Saglimbene氏は、AIをめぐる「イージーマネー」はすでに獲得済みだと述べ、テクノロジー企業が支出が利益につながることを示す圧力がさらに高まると予想している。HSBCは反対の立場だ。同行のチームは、大手クラウドプロバイダーのフリーキャッシュフロー予想の下方修正が鈍化し始めており、2027年までに改善が見込まれるとしている。
NationwideのHackett氏は、決算とAI投資がグロース株の強力な支えであり続けると述べる一方、高い長期金利、エネルギー起因のインフレリスク、そして狭い市場の広がりが、失望の余地を少なくしていると指摘した。
金利、景気後退とその他のリスク
Reutersは、Fedの利上げ転換と上昇する米国債利回りを主な障害として挙げている。10年債利回りは24年ぶりの高水準に達した後、約5.2%で推移している。利回りの上昇は、資金を株式から債券へと引き寄せる可能性がある。直近の弱気相場は、2022年10月の安値で終わったが、急激な利上げサイクルの最中に発生した。
Reutersは、来月の米国中間選挙を前に市場が不安定になる可能性があると付け加えている。Hackett氏はまた、戦争とエネルギー起因のインフレリスクを指摘した。Edward Jonesは株式をオーバーウエートに保っているが、以前ほどではない。Kourkafas氏は、強気相場がすぐに終わるとは同社も考えていないが、一部のリスクを削るのは理にかなっていると述べた。
景気後退は依然として弱気相場の最も一般的な伴走者である。1950年以降の22の弱気相場のうち13が景気後退を伴い、9は景気後退なしに終わった。HSBCは、米国の弱いデータが米国債利回りカーブを低下させ、バリュエーションを支える可能性があると述べている。2027年以降、力強い成長、低下するインフレ、低金利という「ゴールディロックス」の組み合わせが、再びテクロジーと決算を助ける可能性がある——ただしHSBCは、そのような上昇局面でも集中が続く可能性があると付け加えている。
Morgan StanleyとHSBCの双方が、次の展開を債券に結び付けている。Wilson氏の見解では、利回りの低下が市場の広がりのインデックスへのキャッチアップを助けるだろう。HSBCも、米国のデータが弱いまま推移すれば同様の道筋を見ている。事実が示すのは、裾野の狭い支援による長く力強い上昇局面である。市場の広がりが改善するかどうかは、主に金利次第となる。
出典
- "There's a tough truth under the surface of the 4-year-old bull market in stocks"(Max Adams)
- "The S&P 500's Bull Market Just Turned 4. History Says the Next Year Is What Matters Most"(Inc.、Phil Rosen)
- "The bull market celebrates its four-year birthday as markets continue to rise"(Seeking Alpha、Jason Capul)
- "AI-centered US stock bull market nears four-year anniversary"(Reuters、Lewis Krauskopf)
- "Investors worry the bull market is getting old. But history shows it can continue to age gracefully."(MarketWatch、Mark Hulbert)
- "U.S. stock bull market rises 131% over four years as structural risks emerge"(CoinDesk via 币界网)

